Știri

Știri din categoria Agricultură
Cotațiile cerealelor intră în iunie cu semne de revenire, dar prețurile la poarta fermei rămân sub nivelurile din porturi. Potrivit Agrointel, după o scădere accentuată la final de mai, trasă în jos de ieftinirea petrolului, începutul verii aduce o ușoară schimbare de direcție, pe fondul scumpirii țițeiului și al unei deschideri „ușor pe plus” a grâului pe piețele americane.
La Euronext, contractul futures pe grâu pentru septembrie 2026 (noua recoltă) a coborât cu 2,75 euro/tonă, până la 207,50 euro/tonă, cel mai redus nivel din 8 mai. În același timp, la portul Hamburg, grâul din noua recoltă este indicat la 216 euro/tonă, față de 208 euro/tonă la sfârșitul lunii mai.
Pentru noua recoltă 2026, publicația indică următoarele repere orientative în piața europeană:
La porumb, diferența de preț față de grâu se menține: futures august 2026 la Euronext a rămas la 227 euro/tonă, iar noua recoltă (noiembrie 2026) a fost cotată la 211,75 euro/tonă, peste grâu.
În România, prețurile „la poarta fermei” pentru recolta 2026 sunt descrise ca fiind mai scăzute, în condițiile în care marfa acumulează ulterior costuri logistice și de transport până la procesare și export. Ca reper, Agrointel citează cotațiile indicative afișate de Fermele Iliuță (cumpărător din județul Călărași):
Colectarea se face prin bazele companiei din Călărași: Drăgalina, Ivănești și Floroaica. La un curs indicat de aproximativ 5,00 lei/euro, prețul grâului de panificație de 935 lei/tonă este echivalent cu circa 187 euro/tonă, sub nivelul menționat pentru portul Hamburg.
Comisia Europeană a revizuit în scădere estimările de producție pentru 2026:
În schimb, estimările pentru oleaginoase au fost revizuite în sus, la 20,85 milioane tone rapiță și 8,9 milioane tone floarea-soarelui, aspect prezentat ca favorabil pentru fermierii români cu astfel de culturi.
Pe partea de ofertă globală, Rusia intenționează să exporte în 2025/2026 circa 60 milioane tone de cereale, dintre care 50 milioane tone grâu, peste estimările anterioare de 43–44 milioane tone, ceea ce menține presiunea pe prețuri la nivel mondial.
La rapiță, contractul futures august 2026 la Euronext a scăzut cu 2,50 euro/tonă, până la 524,50 euro/tonă. Totuși, Agrointel notează că o creștere a prețurilor la soia și petrol ar putea susține cotațiile rapiței la început de săptămână.
În acest context, publicația amintește estimări USDA privind o cerere mondială robustă de soia și stocuri americane mai strânse decât se așteptau piețele, alături de prognoze de producție ridicate la nivel global și importuri în creștere ale Chinei în 2026/27.
Diferența dintre reperele din porturi/burse și ofertele la poarta fermei rămâne un punct sensibil în negocierile pentru recolta 2026, mai ales într-o piață în care energia (prin petrol) influențează rapid sentimentul și costurile. În paralel, perspectivele de producție din UE și planurile de export ale Rusiei pot continua să țină prețurile sub presiune, chiar dacă pe termen scurt apar semne de revenire pe fondul scumpirii țițeiului.
Recomandate
Raportul USDA din octombrie menține neschimbate estimările de producție pentru principalele culturi din România, dar taie puternic soia , printr-o reducere a suprafeței, într-un context internațional care poate influența direct prețurile și oportunitățile de export, potrivit Agrointel . România: cifre stabile la grâu și porumb, corecție doar la soia În raportul WASDE (World Agricultural Supply and Demand Estimates) pe octombrie, USDA păstrează neschimbate estimările pentru România la: grâu: 12,5 milioane tone (2,375 milioane hectare) orz: 3,45 milioane tone (635.000 hectare) porumb: 7,837 milioane tone (1,68 milioane hectare) floarea-soarelui: 2,8 milioane tone (1,17 milioane hectare) rapiță: 3,22 milioane tone (1 milion de hectare) Singura ajustare este la soia: producția este redusă la 240.000 tone, de la 310.000 tone, după ce suprafața scade la 103.000 hectare, de la 143.000 hectare (minus 28%). Context extern: presiune pe porumb, tablou mixt la grâu Miza pentru fermieri și traderi nu este doar stabilitatea estimărilor locale, ci direcția pieței globale. La porumb, USDA a majorat semnificativ estimarea producției americane (407,3 milioane tone, de la 401,3 milioane tone) și a urcat stocurile finale din SUA la 47 milioane tone (de la 39,8 milioane tone). La nivel mondial, stocurile finale cresc cu 8,3 milioane tone, la 280,4 milioane tone, evoluție care, potrivit articolului, pune presiune pe prețuri într-o piață care aștepta o ofertă americană mai strânsă. În paralel, în UE apar reduceri de producție la porumb (48 milioane tone), iar în Franța producția este prognozată cu 38% sub cea de anul trecut, pe baza rezultatelor din recoltare și a estimărilor guvernamentale revizuite. La grâu, USDA reduce exporturile Rusiei cu 3 milioane tone, la 40 milioane tone, cel mai scăzut nivel din ultimii ani, în timp ce producția UE este revizuită în jos la 133 milioane tone, iar comerțul mondial este estimat la circa 209 milioane tone. De ce contează pentru România: fereastră de export, condiționată de logistică În lectura Agrointel , combinația dintre exporturile rusești la minimul ultimilor cinci ani și deficitul de porumb din unele zone ale UE poate crește nevoia de marfă din regiune. România, cu „un excedent exportabil mare la grâu și porumb”, ar putea beneficia, dacă fluxurile logistice prin Constanța rămân funcționale. [...]
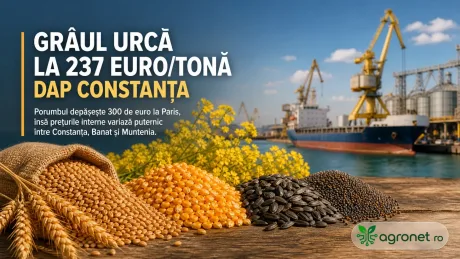
Grâul de panificație a urcat la 237 euro/tonă DAP Constanța, dar semnalul de preț rămâne amestecat între produse și piețe , iar o zi de revenire nu echivalează cu o tendință, arată datele sintetizate de Agronet . Pentru fermieri și traderi, miza imediată este că diferențele dintre condițiile comerciale (DAP, FOB, „la poarta fermei”, contracte futures) și dintre regiuni pot schimba concluzia despre „scumpire” sau „ieftinire”, chiar când titlurile indică o creștere în port. Constanța: grâul crește săptămânal, porumbul și oleaginoasele rămân sub nivelul anterior Setul de cotații DAP Constanța din 13 octombrie (publicat de Agrointeligența) comparat cu 6 octombrie arată o recuperare incompletă pentru mai multe produse. În intervalul 6–13 octombrie: grâu de panificație: 234 → 237 euro/tonă ( +1,28% ); grâu furajer: 220 → 220 euro/tonă (0%); porumb: 227 → 225 euro/tonă ( −0,88% ), deși în ziua de 13 octombrie a fost un plus de 3 euro/tonă; floarea-soarelui: 476 → 473 euro/tonă (−0,63%); rapiță: 517 → 512 euro/tonă ( −0,97% ), chiar dacă a avut o creștere zilnică de 7 euro/tonă. Interpretarea-cheie din analiză: o mișcare pozitivă într-o singură zi poate arăta o revenire, dar nu înseamnă automat că piața a recuperat pierderile din săptămâna anterioară. Piața internă: aceeași marfă, direcții diferite în funcție de regiune Datele raportate Comisiei Europene și publicate de AGRIMEDIA (pentru săptămâna 5–11 octombrie) indică diferențe regionale care fac riscantă o concluzie generală de tipul „porumbul s-a scumpit în România”. În seria citată: la porumb furajer, Muntenia crește (179,65 → 201,32 euro/tonă, +12,06%), în timp ce Banatul scade (204,40 → 189,72 euro/tonă, −7,18%), iar Constanța (în această serie, reper FOB) coboară (246,34 → 239,48 euro/tonă, −2,78%); la grâul de panificație, Banatul urcă, dar Constanța scade în media săptămânală din serie. Agronet insistă asupra unui punct tehnic cu impact direct în decizii: 222,83 euro/tonă FOB (medie săptămânală) și 237 euro/tonă DAP (observație zilnică) nu sunt comparabile direct , pentru că diferă perioada și condiția comercială. Bursele: porumbul european se desprinde de Chicago, dar transmiterea în România nu e automată Pe 14 octombrie, cotațiile intrazilnice publicate de AHDB arată o divergență puternică: porumbul pe Euronext (contract noiembrie) urcă la 302,50 euro/tonă , în timp ce porumbul american (Chicago, decembrie) scade ușor față de referința anterioară. În același „instantaneu”, grâul pe Euronext avansează moderat, iar rapița scade marginal. Concluzia operațională pentru piața locală, așa cum reiese din analiză: piețele internaționale nu transmit același semnal , iar ofertele interne nu urmează automat mișcarea de la Paris, inclusiv din cauza diferențelor de logistică și a condițiilor de livrare. De ce contează: costul transportului în Marea Neagră poate rupe legătura dintre bursă și prețul la fermă Agronet notează că transportul prin Marea Neagră rămâne o variabilă care complică relația dintre prețurile bursiere, prețul de export și suma oferită la fermă. În acest context, chiar și atunci când apar cotații mai mari în anumite puncte (port, FOB, futures), costurile și riscurile logistice pot absorbi o parte din avantaj , iar „prețul mai bun” nu se vede automat în oferta netă pentru producător. Pentru producătorii români, implicația practică este să trateze separat reperele de preț (fermă/port/bursă) și să compare oferte doar pe serii compatibile (aceeași perioadă, aceeași monedă, aceeași condiție comercială), altfel concluziile pot fi înșelătoare. [...]
România urmează să primească 1,1 milioane de doze de vaccin pentru oi și capre , un pas operațional esențial pentru limitarea focarelor și pentru reducerea restricțiilor care apasă asupra circulației și comerțului cu animale vii, potrivit Adevărul . Expedierea este prevăzută pentru 24 octombrie 2026, după activarea, la nivelul Comisiei Europene , a băncilor de vaccinuri ale Uniunii Europene. Din total, 800.000 de doze sunt destinate combaterii variolei ovine și caprine, iar 300.000 vizează pesta micilor rumegătoare . Cele două boli sunt distincte, iar vaccinurile nu sunt interschimbabile. Ce înseamnă livrarea: start de urgență, nu acoperire completă Dozele puse la dispoziție prin băncile de vaccinuri ale UE sunt destinate inițierii unei campanii de vaccinare de urgență, nu acoperirii întregii campanii, inclusiv a eventualelor runde ulterioare. Sursele europene citate de publicație subliniază că acest mecanism este gândit să păstreze capacitatea de reacție și pentru alte urgențe din statele membre. În practică, cele 1,1 milioane de doze reprezintă stocul pentru prima etapă a intervenției, iar necesarul total va depinde de planurile de vaccinare și de eventuale etape suplimentare. Calendarul și pașii administrativi către activarea stocurilor UE Potrivit surselor europene citate, România a cerut oficial accesarea vaccinurilor la 21 septembrie 2026, iar la 23 septembrie a transmis Comisiei Europene planurile de vaccinare. La 2 octombrie au fost solicitate clarificări suplimentare, iar răspunsul autorităților române a fost transmis la 5 octombrie. Băncile de vaccinuri ale UE au fost activate la 8 octombrie 2026, după îndeplinirea cerințelor practice și juridice necesare. Rezervele sunt separate: una pentru variola ovină și caprină (SPGP) și alta pentru pesta micilor rumegătoare (PPR). Unde ar urma să se vaccineze și ce rămâne neclar pentru crescători Planul românesc prevede, pentru pesta micilor rumegătoare, vaccinarea în județele Constanța și Tulcea, în timp ce vaccinarea împotriva variolei ovine și caprine a fost planificată la nivel național. Publicația notează însă că data expediției nu confirmă, în sine, când începe vaccinarea în fiecare județ. Pentru detalii despre distribuția către crescători și ordinea etapelor sunt necesare informații operative de la Autoritatea Națională Sanitară Veterinară și pentru Siguranța Alimentelor (ANSVSA) și de la direcțiile sanitar-veterinare județene. Context epidemiologic și miza comercială Pesta micilor rumegătoare a fost confirmată pentru prima dată în România în iulie 2024. Conform datelor prezentate de Comisia Europeană într-o reuniune a experților veterinari, în 2024 au fost raportate 67 de focare, care au afectat aproximativ 235.000 de animale, în județele Tulcea, Constanța, Timiș și Ialomița. Boala a reapărut ulterior, inclusiv în 2026, cu focare consemnate în județul Mureș și în județul Timiș, iar Comisia a actualizat zonele de protecție, supraveghere și restricție. În cazul variolei ovine și caprine, o prezentare a Comisiei Europene din februarie 2026 indică 27 de focare confirmate în 2025, iar documente europene consemnează noi focare în primăvara lui 2026, inclusiv într-o exploatație din județul Mureș. Comisia avertizează că boala poate genera pierderi economice semnificative prin scăderea producției de lapte, deprecierea lânii și pieilor și prin restricțiile comerciale. Unul dintre obiectivele planului românesc este deblocarea exporturilor de ovine și caprine către piețe din afara UE, în condițiile în care restricțiile sanitar-veterinare afectează comercializarea animalelor vii. În planul transmis Comisiei Europene, ANSVSA a prevăzut o abordare diferențiată: vaccinarea împotriva ambelor boli în Constanța și Tulcea și vaccinarea împotriva variolei ovine și caprine în restul țării, cu accent pe trasabilitate și respectarea cerințelor sanitar-veterinare pentru comerțul internațional. [...]
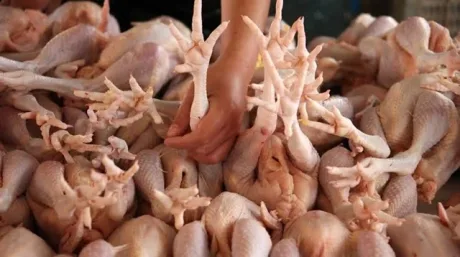
Exporturile agresive ale Chinei de carne de pui și lactate ieftine încep să schimbe echilibrul pe piețele externe , punând presiune pe producătorii tradiționali și alimentând reacții de reglementare în Europa, potrivit news.ro . Beijingul capitalizează pe supraproducția internă și pe prețuri competitive pentru a câștiga cote de piață în Europa, Asia și Africa, într-o evoluție relatată de Reuters. China a ajuns anul trecut exportator net de carne de pui, iar exporturile de produse din carne de pui au urcat la 2,6 miliarde de dolari (aprox. 11,7 miliarde lei), aproape dublu față de 2020. La lactate, exporturile ar urma să atingă anul acesta 600 de milioane de dolari (aprox. 2,7 miliarde lei), dublu față de acum trei ani. De ce poate China să vândă mai ieftin Expansiunea este pusă pe seama investițiilor masive în agricultură și industria alimentară, încurajate de autorități pentru consolidarea securității alimentare. Capacitățile au crescut însă peste nivelul cererii interne, afectate de încetinirea economiei, schimbarea obiceiurilor de consum și reducerea populației. Un exemplu este Wintop Food (provincia Shandong), care procesează anual 60 de milioane de pui și exportă în peste 20 de țări. Directorul general Dang Yangyang spune că produsele chinezești pot fi cu aproximativ 1.000 de dolari pe tonă (aprox. 4.500 lei/tonă) mai ieftine decât cele din Brazilia și Thailanda. Potrivit companiei, exporturile au reprezentat anul trecut jumătate din profit, iar capacitățile sunt în extindere pentru a răspunde cererii externe. Presiune pe exportatorii tradiționali și reacții în UE Creșterea livrărilor din China intensifică presiunile asupra producătorilor tradiționali din Brazilia, Thailanda și Uniunea Europeană. În Europa, firma de consultanță Gira estimează că China și-a dublat din 2022 cota pe piața europeană a produselor procesate din carne de pasăre, la 10%, și și-a triplat prezența pe piața britanică, depășind 14%. Pe partea de reglementare, Comisia Europeană a deschis în iulie o investigație antidumping (anchetă privind vânzarea sub costuri) pentru importurile de rață Pekin din China și, luna trecută, a impus taxe antidumping de 41%–67% pentru proteinele din mazăre provenite din această țară. Importurile de carne de pui sunt monitorizate, dar nu sunt, deocamdată, vizate de măsuri similare. În paralel, Comisia Europeană a transmis că produsele importate trebuie să respecte aceleași standarde sanitare ca cele produse în UE și intenționează să consolideze etichetarea originii, începând cu produsele din carne de pasăre în 2027. Extinderea se vede și la lactate Producătorii chinezi își cresc prezența și în lactate. Grupul Yili intenționează să înceapă exporturile de lapte praf pentru sugari în Asia de Sud-Est anul viitor, iar Feihe a intrat deja pe piețele din Filipine și Indonezia, concurând cu Nestlé și Mead Johnson. Avantajul rămâne prețul: potrivit comerciantului internațional Branexx, unele produse chinezești din carne de pui sunt cu 10%–20% mai ieftine decât cele braziliene. În același timp, exportatorii chinezi trebuie să depășească neîncrederea legată de scandaluri anterioare privind siguranța alimentară, pe fondul unei atenții mai mari din partea autorităților europene. [...]
O creștere a producției de porumb a Chinei cu 5–8 milioane de tone ar putea pune presiune pe prețuri și pe fluxurile comerciale , într-un moment în care importurile chineze sunt așteptate să scadă ușor, potrivit informațiilor prezentate de AGRO TV , care citează Reuters via AGERPRES. Anunțul a fost făcut de Zhang Dalong , director de cercetare la COFCO (companie de stat chineză din agribusiness), pe fondul unor rezultate bune în nordul țării. În acest context, oficialul a indicat că livrările de porumb din SUA „nu sunt încă o opțiune”, deoarece rămân neviabile economic. Ce se schimbă în cererea Chinei Estimarea prezentată pentru anul agricol 2026/2027 indică importuri de porumb de 3,5 milioane de tone, în scădere cu 170.000 de tone față de anul precedent. Zhang Dalong a detaliat și o structură orientativă a provenienței: 1,2 milioane de tone din Brazilia; 1,2 milioane de tone din Argentina; 900.000 de tone din SUA; restul, de la alți furnizori. În paralel, el a descris o dinamică mixtă în producția internă: în nord-est a crescut suprafața semănată, dar au scăzut randamentele, în timp ce în nordul Chinei producția și calitatea s-au îmbunătățit. De ce urmăresc traderii relația China–SUA Traderii globali urmăresc dacă Beijingul va majora achizițiile de produse agricole din SUA, în condițiile în care cele două țări au prezentat o listă de produse pentru care sunt reduse taxele vamale, inclusiv porumb, grâu și uleiuri vegetale, potrivit Reuters. Totuși, reprezentantul COFCO a susținut că importurile de porumb din SUA nu mai sunt viabile comercial „chiar cu taxe vamale de 1%”, deoarece marjele la import rămân negative. Context: presiune deja vizibilă în prețuri Informațiile din China vin la o zi după un raport al Departamentului Agriculturii al SUA (USDA), care a indicat o creștere cu circa 6 milioane de tone a producției estimate pentru sezonul 2026/2027, evoluție care a fost urmată de o scădere puternică a prețurilor la porumb pe bursa din Chicago, conform materialului. Alte estimări pentru cereale furajere Pe lângă porumb, Zhang Dalong a prezentat și estimări pentru alte importuri: sorg: 8 milioane de tone în 2026/2027, în creștere cu 550.000 de tone; orz: 10 milioane de tone, în scădere anuală cu 3,14 milioane de tone. Pentru trimestrul al patrulea, el a indicat importuri estimate de 400.000 de tone de porumb, 2,95 milioane de tone de sorg și 2,6 milioane de tone de orz. În lipsa unor detalii suplimentare despre calendarul exact al achizițiilor și despre nivelurile de preț vizate, rămâne de urmărit dacă revizuirea producției interne a Chinei se va traduce într-o reducere efectivă a cererii pe piața internațională și într-o presiune suplimentară asupra cotațiilor. [...]
Prețul florii-soarelui rămâne blocat la 473 euro/tonă FOB Constanța , deși exporturile României au accelerat la început de sezon, pentru că oferta puternică din bazinul Mării Negre și competiția pe lanțul uleiului limitează spațiul de scumpire, potrivit Agrointel . În săptămâna 2–9 octombrie, oleaginoasele au fost sub presiune: floarea-soarelui a scăzut cu 4 euro/tonă, iar rapița cu 18 euro/tonă. În paralel, piața cerealelor a mers în direcții opuse: grâul a urcat cu 6 euro/tonă (cerere de export activă), în timp ce porumbul a coborât cu 7 euro/tonă, pe fondul avansului recoltării și al creșterii ofertei. Exporturi mai mari, dar concurență și estimări divergente de producție România a intrat în sezonul 2026/27 cu estimări diferite privind producția de floarea-soarelui: 2,8 milioane tone (USDA) versus 2,45 milioane tone (Coceral). În același timp, exporturile extra-UE au pornit mai tare decât anul trecut: 130.920 tone de la începutul sezonului, cu 26% peste intervalul similar din 2025 (circa 116.523 tone). Turcia rămâne principala destinație, cu 76.550 tone, însă sub nivelul de anul trecut pentru perioada comparabilă (103.060 tone). Cererea din interiorul UE este susținută de recolte afectate de secetă în unele regiuni, dar, pentru prețurile interne, publicația notează că ritmul exporturilor ajută la absorbția recoltei fără a garanta o creștere consistentă a cotațiilor. Factorul care apasă decisiv este concurența regională: recoltele „aproape record” din Rusia, Ucraina și Bulgaria, care limitează perspectivele unei scumpiri puternice în România. Semnale din regiune: Rusia apasă pe preț la ulei, Ucraina are probleme logistice Pe piața uleiului de floarea-soarelui, Rusia își consolidează poziția la export cu prețuri cu 10–15 dolari/tonă (aprox. 45–70 lei) sub cele ucrainene, potrivit Uniunii Agrare Ucrainene (UAC) , citată de Agrointel. În același timp, exporturile Ucrainei încetinesc, iar atacurile asupra porturilor din Marea Neagră au majorat costurile logistice cu cel puțin 50 dolari/tonă (aprox. 230 lei) față de sfârșitul lunii iulie și au prelungit transportul către Egipt până la 30 de zile. În acest context, chiar dacă România exportă mai mult la început de sezon, piața rămâne ancorată într-o competiție regională dură, care reduce șansele unei creșteri rapide a prețului la floarea-soarelui pe termen scurt. [...]

