Știri

Știri din categoria Piața energiei
Escaladarea barierelor comerciale pentru tehnologii electrice riscă să scumpească modernizarea rețelelor și să întârzie tranziția energetică, într-un moment în care cererea de electricitate crește, iar investițiile în infrastructură sunt deja sub presiune, potrivit unei analize Politico. Miza economică este dublă: costuri mai mari pentru companii și utilități, respectiv facturi potențial mai ridicate pentru consumatori, pe fondul întârzierilor în livrări și al tarifelor în creștere.
Tensiunile comerciale se extind de la produse finite (vehicule electrice, baterii) la componente și materiale critice pentru electrificare, de la celule fotovoltaice până la echipamente de rețea. Guverne din Europa, SUA și economii emergente justifică măsurile prin protecția locurilor de muncă, securitate economică și reducerea dependenței de China, însă industria avertizează că efectul cumulat poate încetini decarbonizarea și poate crește emisiile.
Analiza notează că barierele comerciale nu sunt noi, dar în ultimii ani au ajuns să acopere aproape întregul lanț de aprovizionare, de la materii prime și componente până la produse finale. Agenția Internațională a Energiei (IEA) a descris fenomenul drept o proliferare de tarife, taxe, măsuri antidumping, cerințe de conținut local și scheme de subvenții care „strâng” condițiile de comerț și schimbă tiparele comerciale (comentariul IEA menționat în articol: https://www.iea.org/commentaries/energy-technology-manufacturing-is-rebalancing-in-a-dynamic-era-for-trade-and-industrial-policy).
În ultimii doi ani, tarifele pentru baterii, vehicule electrice, electrolizoare, pompe de căldură și turbine eoliene au crescut, iar pentru solar „rata medie a taxelor” pe lanțul de aprovizionare a urcat de nouă ori între 2023 și 2024, potrivit analiștilor IEA citați de Politico. Consecința directă: tranziția energetică devine mai scumpă exact când ritmul ar trebui accelerat.
Cea mai imediată problemă operațională și economică este în infrastructura de rețea. Politico arată că, în multe țări, utilitățile și guvernele încearcă să modernizeze rețele îmbătrânite, în timp ce cererea de electricitate crește și volume mari de energie regenerabilă așteaptă conectarea. În acest context, tarifele pot ridica prețul echipamentelor și al lucrărilor, împingând în sus costul investițiilor și, implicit, presiunea asupra facturilor.
Karen Wayland, CEO GridWise Alliance (coaliție a utilităților și furnizorilor de echipamente din SUA), rezumă efectul:
„Cu siguranță încetinește lucrurile.”
Wayland indică și un blocaj deja existent în lanțurile de aprovizionare pentru echipamente de rețea, amplificat de competiția cu centrele de date și de relocalizarea unor producții. În SUA, transformatoarele ar ajunge la termene de livrare de aproape doi ani și jumătate, iar prețurile ar fi crescut cu 158% din mai 2020; alte echipamente (comutatoare, automatizări de distribuție, regulatoare de tensiune) ar avea termene de cel puțin un an, conform aceleiași surse citate de Politico.
În Uniunea Europeană, politicienii discută cerințe de tip „made in Europe” pentru anumite tehnologii curate achiziționate de autorități publice. Operatorii de distribuție avertizează însă că, în forma rigidă, măsura poate încetini electrificarea și instalarea de regenerabile, deoarece Europa nu produce suficient din unele tehnologii-cheie (de exemplu, anumite componente pentru transformatoare) pentru a acoperi cererea, potrivit European Distribution System Operators (documentul menționat: https://www.edsoforsmartgrids.eu/content/uploads/2026/08/e.dso-made-in-europe-position-paper.pdf).
Asociația susține că, în aceste condiții, cerințele stricte de origine ar putea „constrânge achizițiile și crește costurile”, fără să întărească rapid capacitatea industrială europeană.
În SUA, Politico descrie o combinație de tarife și restricții mai dure sub administrația Trump, inclusiv un ordin executiv din august care interzice cumpărarea, vânzarea sau instalarea unor echipamente de rețea fabricate de companii străine considerate risc de securitate națională (material Politico Pro menționat: https://subscriber.politicopro.com/article/2026/08/trump-bans-use-of-some-foreign-electric-grid-parts-over-security-risks-01051953). Ordinul nu numește explicit țări, iar Departamentul Energiei ar urma să stabilească ce echipamente și ce companii intră sub incidența interdicției.
Casa Albă a transmis, potrivit Politico, că ordinul vizează țări aflate sub embargo de armament și că acestea ar reprezenta o parte mică din echipamentele de rețea pentru majoritatea categoriilor de produse; totodată, Departamentul Energiei ar urma să echilibreze securitatea națională cu nevoia de extindere a rețelei în ghidurile de implementare.
Pe solar, analiza menționează o succesiune de măsuri care pot afecta costurile și ritmul instalărilor, inclusiv stabilirea unor prețuri minime la import pentru polisiliciu (materia primă-cheie pentru majoritatea panourilor) și tarife pentru alte echipamente. Tim Pawlenty, CEO al Solar Energy Industries Association, spune că tarifele ar putea ajuta la relocalizarea producției, dar avertizează că nivelul și „secvențierea” lor pot crea probleme dacă furnizorii interni nu pot acoperi rapid golurile din lanțul de aprovizionare.
Politico citează avertismente din industrie și analize care indică un risc comun: electrificarea și tranziția către energie mai curată pot deveni mai lente și mai scumpe. O analiză a Băncii Centrale Europene a avertizat că barierele comerciale ar face produsele „verzi” mai scumpe decât tehnologiile convenționale, cu efect asupra eforturilor de limitare a schimbărilor climatice (link menționat: https://www.ecb.europa.eu/press/research-publications/resbull/2026/html/ecb.rb260324~0b81bd7e3c.en.html).
În același timp, argumentul politic rămâne puternic: dependența totală de China pentru tehnologiile curate poate eroda sprijinul public pentru decarbonizare. În acest registru, comisarul european Stéphane Séjourné a întrebat, la prezentarea propunerii în martie, cum poate fi explicată populației „că decarbonizarea este o oportunitate” dacă bateriile sunt fabricate în China (discursul menționat: https://ec.europa.eu/commission/presscorner/detail/fr/speech_26_532).
Pentru companii și utilități, implicația practică este că planurile de investiții în rețele, regenerabile și electrificare vor trebui recalibrate în funcție de costuri, termene de livrare și reguli de origine tot mai stricte. Iar pentru consumatori, riscul este ca întârzierile și scumpirile din infrastructură să se traducă, în timp, în presiune suplimentară asupra facturilor la energie.
Recomandate
Uniunea Europeană pregătește o extindere masivă a stocării de energie, până la 200 GW în 2030, o mișcare cu impact direct asupra investițiilor din piața energiei și asupra costurilor de echilibrare a sistemului , potrivit Economica , care citează un proiect al Comisiei Europene pentru „Electrification Action Plan”. Ținta de 200 GW (200.000 MW) vizează „toate tehnologiile de stocare” și este fundamentată pe o analiză a Centrului Comun de Cercetare (JRC) al UE. Proiectul acoperă atât stocarea pe durată scurtă, cât și pe durată lungă, dar exclude bateriile de mici dimensiuni și cele „behind-the-meter” (instalate la consumator sau în spatele contorului, inclusiv cele colocate în parcuri). De ce contează: flexibilitatea devine infrastructură critică Documentul pornește de la nevoia de flexibilitate a sistemului energetic, într-un context în care electrificarea transporturilor, clădirilor și industriei crește presiunea pe rețele și pe echilibrarea producției din surse regenerabile. La începutul acestui an, capacitatea totală de stocare din UE era de 55 GW, iar hidrocentralele cu acumulare prin pompare reprezentau mai mult de patru cincimi din total. În paralel, segmentul sistemelor de stocare în baterii la scară utilitară (BESS) „se extinde rapid”, potrivit proiectului citat. 30–35 GW capacitate nouă între 2026 și 2028 În document este menționat și un acord între statele membre, dezvoltatori și producători de sisteme de stocare și energie regenerabilă, consumatori industriali, Comisia Europeană și instituții financiare pentru a adăuga între 30 GW și 35 GW de capacitate de stocare staționară în intervalul 2026–2028. Electrificarea, legată explicit de competitivitate și costuri Proiectul argumentează că accelerarea electrificării este „esențială pentru competitivitate” și face trimitere la criza energetică recentă, arătând că dependența de combustibili fosili a generat un cost suplimentar al energiei de 50 de miliarde de euro (aprox. 250 miliarde lei). Comisarii europeni susțin că electrificarea transporturilor, clădirilor și producției industriale ar putea înlocui până la două treimi din cererea de gaz și jumătate din cererea de petrol până în 2040, ceea ce ar însemna economii de 200 de miliarde de euro (aprox. 1.000 miliarde lei). În același timp, proiectul nu include încă o țintă pentru 2040 privind electrificarea, urmând să fie folosit ca bază pentru legislație ulterioară. Posibile măsuri: cerințe pentru „ vehicle-to-grid ” și reduceri de TVA În plan apar și măsuri cu potențial efect de reglementare și fiscal: introducerea de cerințe „vehicle-to-grid” (V2G) pentru vehicule electrice noi până la finalul lui 2027, inclusiv standarde de interoperabilitate (posibilitatea ca sisteme diferite să funcționeze împreună); includerea unor sisteme de baterii mai mici și a altor surse (de exemplu, facilități de producție) în scheme de flexibilitate; posibilitatea unei reduceri de TVA pentru vehicule electrice, precum și luarea în calcul a unor reduceri de TVA pentru pompe de căldură și sisteme de baterii de uz casnic (informație atribuită în material publicației EV Infrastructure News, citată de Economica); evaluarea întăririi țintelor pentru vehicule cu emisii zero în achizițiile publice. În plus, UE ar urmări sprijinirea inovației în domenii precum reactoarele modulare mici (SMR), hidrogenul și captarea și stocarea carbonului (CCS/CCUS). „Timp de zece ani, ponderea energiei electrice în consumul final de energie al Europei abia dacă s-a mișcat. Se situează la 23%, cam acolo unde era și acum 10 ani. China, Coreea și Japonia au depășit deja 30% și se distanțează rapid”, a declarat Jan Rosenow, profesor de politică energetică și climatică la Universitatea din Oxford. Pentru piața energiei, combinația dintre ținta de stocare și posibilele obligații V2G sugerează o accelerare a investițiilor în flexibilitate (stocare, integrare în rețea, standarde), cu efecte în lanț asupra dezvoltatorilor, operatorilor de rețea și industriei de echipamente. [...]
Prețurile ridicate la kerosen, nu lipsa de combustibil, încep să taie din rutele aeriene din Europa , iar efectul complet asupra tarifelor ar putea fi resimțit abia spre finalul anului sau în 2027, pe măsură ce expiră contractele de acoperire a riscului (hedging) ale companiilor, potrivit Economedia . Comisarul european pentru transport durabil și turism, Apostolos Tzitzikostas , spune că „în prezent, nu există o penurie de combustibil pentru avioane în Europa” și că nu sunt semne de lipsuri în perioada următoare, deși avertizează că aeroporturile regionale sunt cele mai expuse riscului. Contextul este tensionarea piețelor energetice pe fondul războiului din Iran și al închiderii, în mare parte, a Strâmtorii Ormuz în ultimele trei luni. Cum se evită, deocamdată, o penurie în UE Închiderea Strâmtorii Ormuz a redus livrările de petrol cu aproximativ 14 milioane de barili pe zi, echivalentul a circa 14% din cererea globală, conform informațiilor citate. Chiar și așa, UE a depășit până acum perturbările, deoarece Orientul Mijlociu reprezintă aproximativ 20% din importurile europene de combustibil pentru avioane, iar livrările din SUA și Nigeria au acoperit în mare măsură deficitul. Tzitzikostas a mai spus că Europa are stocuri de urgență în statele membre și că, deocamdată, nu este nevoie de discuții despre redistribuirea rezervelor. De ce se reduc rute: kerosenul apasă direct pe costuri Principala problemă pentru companiile aeriene este scumpirea combustibilului. Asociația Internațională a Transportatorilor Aerieni (IATA) estimează că kerosenul reprezintă 25–30% din costurile de operare ale companiilor aeriene, iar comisarul european afirmă că, din acest motiv, unele companii aleg să anuleze rute „care nu aveau sens din punct de vedere economic” și să își ajusteze operațiunile. Impactul asupra pasagerilor ar putea deveni mai vizibil mai târziu, când expiră contractele de hedging (instrumente prin care companiile își fixează parțial costurile viitoare la combustibil), însă situația diferă „foarte” mult de la o companie la alta, potrivit oficialului. Așteptări de preț și riscul pentru finalul anului Analiștii se așteaptă ca prețul mediu al petrolului să fie în jur de 90 de dolari pe baril (aprox. 414 lei) în acest an, cu 40% peste nivelul din februarie. Pentru finalul anului, Tzitzikostas avertizează că situația ar putea deveni „foarte dificilă” dacă livrările din Orientul Mijlociu rămân întrerupte și dacă Strâmtoarea Ormuz nu se redeschide. În paralel, un conflict prelungit ar depăși ca efecte sectorul aviatic: OCDE a avertizat că un astfel de scenariu ar putea frâna brusc creșterea economiei globale până la niveluri comparabile cu cele din criza financiară din 2008–2009 sau din pandemie, iar comisarul european a spus că există inclusiv riscul unei recesiuni globale. [...]
Diferența dintre prețul spot și contractele PPA riscă să lase industria românească expusă la volatilitate , într-un moment în care energia se tranzacționează la niveluri ridicate, iar companiile cer costuri mai mici sau măcar previzibile, potrivit Economica . În România, prețurile mari ale energiei electrice sunt puse și pe seama unui regim hidrologic foarte slab, care a redus producția hidro, la care se adaugă oprirea unei centrale nucleare, context care alimentează nemulțumirea din industrie. Publicația dă exemple de presiune venită atât direct ( Alro Slatina ), cât și indirect ( Automobile Dacia ), pe fondul unei piețe în care prețurile „oricum mari” sunt în creștere și afectează competitivitatea. În acest cadru, Economica notează că marii consumatori nu au adoptat pe scară largă contractele bilaterale negociate direct pe termen lung pentru energie din surse regenerabile (PPA – „Power Purchase Agreements”, adică acorduri de cumpărare a energiei). Deși România a intrat în top 10 european la energia contractată prin PPA încă din 2024, clienții care au semnat astfel de contracte nu sunt, în general, marii consumatori industriali, pe fondul diferențelor de preț dintre așteptările dezvoltatorilor și disponibilitatea de plată a clienților. În plus, persistă și așteptarea că statul va interveni pentru a reduce prețurile, pe fondul istoricului de reglementare în perioade dificile. Cât costă energia acum și de ce PPA-urile devin relevante În piața românească, energia electrică a ajuns la 150 de euro/MWh în piața spot (preț din august), iar contractele forward sunt la 170 de euro/MWh pentru livrare „bandă” în următoarele două trimestre de iarnă, potrivit datelor prezentate. În paralel, o analiză publicată la 1 septembrie de Jonathan Bruegel pe site-ul Institute for Energy Economics and Financial Analysis (IEEFA) arată că, în Europa, PPA-urile au trecut de la un instrument asociat mai ales obiectivelor de sustenabilitate la unul de protecție împotriva prețurilor ridicate, în contextul volatilității accentuate. Printre concluziile reținute în material: criza energetică a transformat PPA-urile în instrumente de „acoperire” a riscului de preț pentru companii; prețurile PPA din Europa sunt „cam la jumătate” față de prețurile spot în perioade de criză; cererea mai mare de PPA nu a dus automat la mai multe tranzacții, deoarece unii dezvoltatori preferă vânzarea pe spot. De ce nu se închid mai repede tranzacțiile PPA în Europa Analiza citată indică o tensiune între interesul cumpărătorilor pentru stabilitate și interesul producătorilor pentru venituri mai mari pe termen scurt. Potrivit datelor LevelTen Energy, prețurile PPA în Europa sunt între 60 și 85 de euro/MWh, în timp ce prețurile spot în perioade de criză sunt de 120–150 de euro/MWh (date ENTSO-E). În aceste condiții, semnarea unui PPA la 75–85 de euro/MWh poate însemna pentru dezvoltatori renunțarea la venituri potențial mai mari din piața spot, ceea ce frânează unele acorduri. În plus, finanțatorii proiectelor ar fi devenit mai stricți, cerând marje de siguranță mai mari, prețuri minime garantate și contracte mai scurte. Aici apare o neconcordanță: creditorii vor acoperire prin PPA pe 10–15 ani (durata tipică a împrumutului), în timp ce piața tinde spre contracte de 5–7 ani, ceea ce poate crea un risc de refinanțare în a doua parte a perioadei de creditare. Cum se schimbă structura PPA-urilor: de la „verde” la gestionarea riscului Materialul IEEFA descrie o schimbare de design al contractelor: de la PPA-uri lungi, cu preț fix, orientate spre raportarea emisiilor, către contracte care urmăresc protecția împotriva vârfurilor de preț. În tranzacțiile recente apar mai des: durate de 5–10 ani; prețuri minime și maxime (praguri și plafoane); clauze de indexare (de exemplu, legate de prețul gazului sau al certificatelor de carbon). Totodată, se conturează contracte care încearcă să rezolve „neconcordanța” dintre momentul producției regenerabile (de exemplu, solar la prânz) și orele în care apar vârfurile de preț (seara), prin structuri pe intervale zi/noapte, pachete hibride (solar–eolian–stocare) sau produse echivalente energiei de bază susținute de stocare. Miza pentru România: competitivitate și predictibilitate Pentru industria românească, mesajul de fond este că, într-o piață cu prețuri spot ridicate și volatile, accesul la contracte pe termen mai lung, cu prețuri mai stabile, poate deveni un instrument de competitivitate, nu doar o opțiune „verde”. În același timp, materialul sugerează că blocajele de preț și așteptările privind intervenția statului au limitat până acum apetitul marilor consumatori pentru PPA-uri, chiar dacă România a urcat în clasamentele europene la energia contractată astfel. Ca reper de context, Economica trimite și la informații despre poziționarea României în piața PPA din Europa, într-un material publicat de e-nergia.ro: e-nergia.ro . Analiza IEEFA este disponibilă aici: Institute for Energy Economics and Financial Analysis . [...]
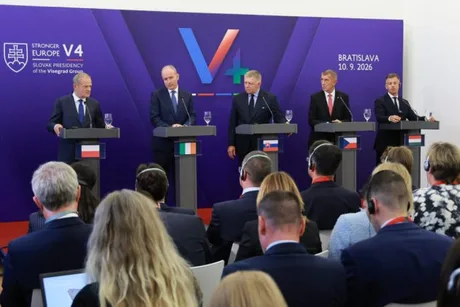
Țările din Vișegrad amenință să blocheze măsuri UE care pot scumpi energia , ceea ce ridică un risc de blocaj politic în dosarele climatice europene și prelungește incertitudinea pentru companii într-un moment în care costurile cu electricitatea rămân o problemă de competitivitate, potrivit Economica . Premierul Poloniei, Donald Tusk, a spus după o întâlnire cu liderii celorlalte state din Grupul de la Vișegrad (Ungaria, Slovacia și Cehia) că nu pot accepta politici care „slăbesc și mai mult competitivitatea”, în condițiile unor costuri ridicate la electricitate. Informațiile sunt relatate de presa locală, citată de Economica, respectiv Notes From Poland. În centrul disputei este Sistemul UE de comercializare a certificatelor de emisii (ETS) – mecanism prin care poluatorii plătesc pentru emisiile de carbon în sectoare precum producția de energie și industria grea – și extinderea lui prin ETS2, care ar urma să acopere emisiile din transportul rutier și clădiri. În ultimele luni, Polonia și alte state membre au cerut relaxarea ETS și au obținut o amânare a introducerii ETS2. „Fie că vorbim despre ETS1, ETS2 sau alte propuneri, orice aduce un risc de energie mai scumpă pentru noi va fi blocat de noi”, a declarat Tusk. De ce contează: risc de frână politică pe agenda climatică, pe fond de competitivitate Tusk a legat direct prețurile energiei de capacitatea UE de a concura global, avertizând că menținerea costurilor ridicate subminează competitivitatea europeană în raport cu China și SUA. Mesajul V4 indică o linie mai dură în negocierile europene: orice inițiativă percepută ca împingând prețurile în sus ar putea fi contestată sau blocată. Și ceilalți lideri au întărit ideea unei poziții comune. Premierul slovac Robert Fico a spus că țările V4 vor fi „foarte active” în discuțiile despre pași pentru reducerea prețurilor la energie, inclusiv în afara reuniunilor formale ale Consiliului European. Costul certificatelor, punct sensibil pentru industrie Premierul ceh Andrej Babiš a indicat presiunea pe economiile industriale din regiune din cauza costului certificatelor de emisii, susținând că nivelul actual este mult peste așteptările comunicate anterior de Comisia Europeană. „Comisia în 2020 ne-a spus că prețul acestui certificat în 2030 va fi de 26,50 euro. Chiar acum este 80 de euro”, a spus Babiš. Context: prețurile la electricitate și presiunea politică internă în Polonia Datele Eurostat citate în material arată că, în a doua jumătate a lui 2025, gospodăriile din Polonia au plătit 27,09 euro per 100 kWh (cu taxe), sub media UE de 28,96 euro. Însă ajustarea la standardele puterii de cumpărare (PPS – indicator care ține cont de diferențele de cost al vieții) schimbă imaginea: Polonia ajunge la al doilea cel mai mare preț din UE, cu 37,15 PPS per 100 kWh, după România (49,52) și înaintea Cehiei (39,16). În Polonia, efectele ETS au devenit temă majoră de dezbatere politică, opoziția cerând inclusiv retragerea unilaterală din sistem. Guvernul a respins această variantă, invocând riscul unor „amenzi uriașe și continue”, dar a presat pentru reformarea ETS. Ce urmează: negocieri pe reforma ETS și o UE împărțită Comisia Europeană a schițat în iulie propuneri de relaxare a ETS, ca răspuns la presiuni din partea unor țări precum Polonia, inclusiv prin permiterea unor emisii pentru mai mult timp și sprijin financiar mai mare pentru investiții în tehnologii curate. În același timp, unele state membre se opun slăbirii ETS, argumentând că ar penaliza țările care au redus mai devreme emisiile, în special statele nordice. Pe termen mediu, miza pentru regiune rămâne dublă: reducerea presiunii imediate din facturi și păstrarea unui calendar de tranziție energetică pe care economiile mai dependente de combustibili fosili să îl poată susține fără pierderi de competitivitate. [...]
Conflictul dintre Bursa Română de Mărfuri și ANRE ridică semne de întrebare despre cum sunt gestionate rapid riscurile de fraudă și dezechilibru în piața de energie , după ce operatorul bursier a fost amendat pentru modul în care a blocat tranzacțiile unui trader suspectat că a vândut energie fără acoperire, potrivit HotNews . Bursa Română de Mărfuri (BRM) acuză Autoritatea Națională de Reglementare în domeniul Energiei (ANRE) că „încurajează tentativele de fraudare a sistemului” prin sancționarea operatorilor de piață care încearcă să le oprească, în timp ce reglementatorul susține că sancțiunea vizează procedura și lipsa unor informații complete, nu oprirea în sine a traderului. De la ce a pornit: tranzacții fără acoperire și dezechilibre estimate la 31 milioane lei Potrivit informărilor transmise de BRM către acționari (cazul vizând perioada 20–26 decembrie 2025), traderul Dinergy Power SRL ar fi introdus ordine de vânzare fără să fi achiziționat în prealabil energia necesară, iar BRM susține că firma „a vândut ceea ce nu a avut și nu a intenționat niciodată să aibă”. BRM afirmă că aceste operațiuni au generat dezechilibre fizice în sistemul energetic național, administrat de Transelectrica, estimate de bursă la aproximativ 31 milioane de lei. În acest context, Transelectrica ar fi solicitat măsuri de echilibrare, iar BRM spune că sistemul său de tranzacționare nu i-a mai permis companiei să introducă ordine noi, din cauza lipsei fondurilor necesare. Dinergy a fost revocată ca parte responsabilă cu echilibrarea începând cu 16 ianuarie 2026, potrivit datelor Transelectrica. Miza financiară imediată: 7 milioane lei transferați către Transelectrica BRM susține că a refuzat să deconteze către Dinergy vânzările pe care le consideră „fictive” și neacoperite fizic, argumentând că energia ar fi fost furnizată în realitate de Transelectrica prin mecanismele pieței de echilibrare, nu de trader. În acest cadru, aproximativ 7 milioane lei aferente tranzacțiilor au fost transferate de BRM către Transelectrica pentru acoperirea parțială a dezechilibrului, în timp ce Dinergy ar fi cerut ulterior decontarea și reluarea tranzacționării, solicitări refuzate de bursă. De ce a amendat ANRE: procedură și informații incomplete, nu „oprirea” traderului După ce Dinergy a reclamat BRM, ANRE a făcut un control finalizat cu un proces-verbal din 13 august 2026 și a aplicat două amenzi, în total 85.000 lei: 35.000 lei pentru furnizarea incompletă a informațiilor solicitate de echipa de control; 50.000 lei pentru limitarea accesului Dinergy la tranzacționare și blocarea unor plăți către companie. ANRE afirmă că, la 5 martie 2026, BRM nu a pus la dispoziție „datele și informațiile complete solicitate”, invocând obligațiile din Legea energiei nr. 123/2012 privind furnizarea informațiilor necesare activității autorității. BRM contestă și spune că a transmis documente și clarificări în mai multe etape, indicând o serie de adrese din 2026. Pe a doua sancțiune, ANRE susține că limitarea accesului și blocarea plăților nu au avut un temei procedural identificat în reglementările aplicabile, invocând obligații din condițiile licenței, convenția de participare și procedura de clearing (compensare și decontare) a BRM. Bursa respinge interpretarea și afirmă că a acționat în baza propriilor regulamente aprobate de reglementator, inclusiv prin prevederi care permit măsuri urgente pentru buna funcționare a pieței. Ce urmează: investigație ANRE asupra faptelor traderului și litigiu în instanță ANRE spune că este „în desfășurare o acțiune de investigație” privind aspectele semnalate despre tranzacțiile traderului, dar că, până la finalizarea procedurii, nu poate comunica informații suplimentare. Separat, există un litigiu civil între Dinergy Power SRL și BRM, înregistrat la Tribunalul București pe 30 ianuarie 2026, având ca obiect „pretenții”, cu Dinergy reclamantă și BRM pârâtă, potrivit datelor de pe portalul instanțelor . [...]

România exportă la limită spre Ungaria, pe fondul unui surplus fotovoltaic care nu găsește consum intern , iar o parte din flux pare să fie tranzit, potrivit Economedia . La prânz, exporturile medii către Ungaria au depășit 3.000 MW, cu un vârf de 3.974 MW, aproape de maximul permis de rețea, conform datelor OPCOM . În același interval, România a importat peste 2.000 MW din Bulgaria, ceea ce sugerează că „este posibil ca jumătate din energia care pleacă în Ungaria să fie doar tranzit pe la noi”, notează publicația. Chiar și în acest scenariu, schimburile record se suprapun peste o penurie regională de energie din surse clasice (cu excepția Bulgariei) și peste un exces de producție fotovoltaică. Surplus fotovoltaic, export net de peste 2.000 MW Datele Transelectrica indică și un record de producție internă din fotovoltaic, de circa 3.400 MW între orele 12:00 și 13:00. În același timp, soldul exportului net a depășit 2.000 MW, ceea ce înseamnă că cel puțin 2.000 MW din energia fotovoltaică produsă local „se duce la vecini”, conform analizei. De ce nu intră masiv energia ieftină în consumul intern În paralel, consumul intern a fost acoperit din surse mai scumpe, dar predictibile: termocentrale pe gaze și cărbune (inclusiv repornirea de urgență a unui grup de la Rovinari) și hidro. Producția nucleară lipsește „pe moment”, deoarece ambele reactoare de la Cernavodă sunt oprite din cauza nivelului insuficient al apei din Dunăre pentru răcire. Pentru furnizorii mari de pe piața reglementată (PPC, E.ON, Premier Energy), achizițiile de bază se fac din surse „predictibile”, disponibile 24/24, în timp ce fotovoltaicul și eolianul, dependente de vreme, intră mai ales în achiziții marginale, de oportunitate. Context de piață: consum mai mic seara, prețuri încă ridicate Situația din piață s-a mai calmat față de săptămâna trecută, când Guvernul a declarat stare de alertă energetică: vârful de consum de seară nu mai urcă la 7.800–8.000 MW, ci la puțin peste 7.000 MW. Prețurile se mențin în intervalul 100–200 euro/MWh (aprox. 500–1.000 lei/MWh) pe durata zilei. [...]

