Știri

Știri din categoria Piața energiei

România exportă la limită spre Ungaria, pe fondul unui surplus fotovoltaic care nu găsește consum intern, iar o parte din flux pare să fie tranzit, potrivit Economedia. La prânz, exporturile medii către Ungaria au depășit 3.000 MW, cu un vârf de 3.974 MW, aproape de maximul permis de rețea, conform datelor OPCOM.
În același interval, România a importat peste 2.000 MW din Bulgaria, ceea ce sugerează că „este posibil ca jumătate din energia care pleacă în Ungaria să fie doar tranzit pe la noi”, notează publicația. Chiar și în acest scenariu, schimburile record se suprapun peste o penurie regională de energie din surse clasice (cu excepția Bulgariei) și peste un exces de producție fotovoltaică.
Datele Transelectrica indică și un record de producție internă din fotovoltaic, de circa 3.400 MW între orele 12:00 și 13:00. În același timp, soldul exportului net a depășit 2.000 MW, ceea ce înseamnă că cel puțin 2.000 MW din energia fotovoltaică produsă local „se duce la vecini”, conform analizei.
În paralel, consumul intern a fost acoperit din surse mai scumpe, dar predictibile: termocentrale pe gaze și cărbune (inclusiv repornirea de urgență a unui grup de la Rovinari) și hidro. Producția nucleară lipsește „pe moment”, deoarece ambele reactoare de la Cernavodă sunt oprite din cauza nivelului insuficient al apei din Dunăre pentru răcire.
Pentru furnizorii mari de pe piața reglementată (PPC, E.ON, Premier Energy), achizițiile de bază se fac din surse „predictibile”, disponibile 24/24, în timp ce fotovoltaicul și eolianul, dependente de vreme, intră mai ales în achiziții marginale, de oportunitate.
Situația din piață s-a mai calmat față de săptămâna trecută, când Guvernul a declarat stare de alertă energetică: vârful de consum de seară nu mai urcă la 7.800–8.000 MW, ci la puțin peste 7.000 MW. Prețurile se mențin în intervalul 100–200 euro/MWh (aprox. 500–1.000 lei/MWh) pe durata zilei.
Recomandate
România a ajuns să depindă de importuri scumpe în orele de vârf , iar efectul imediat se vede în prețul de pe piața pentru ziua următoare, unde energia electrică s-a tranzacționat la 224 euro/MWh (aprox. 1.120 lei/MWh), cel mai ridicat nivel din Uniunea Europeană, potrivit Euronews . Luni, România și Ungaria au avut cele mai mari prețuri din UE pe piața „day-ahead” (pentru ziua următoare), cu 224 euro/MWh, respectiv 223 euro/MWh, conform datelor centralizate la nivel comunitar. În același timp, în alte piețe mari din vestul Europei, prețurile au fost semnificativ mai mici, iar în țările nordice de câteva ori sub nivelul din România. De ce urcă prețul: consum mare și producție redusă în orele critice Contextul imediat este valul de căldură, care a împins consumul în sus. În paralel, au apărut limitări pe partea de producție: un reactor al Centralei Nucleare de la Cernavodă este în mentenanță, iar centrala pe gaze de la Brazi funcționează la jumătate din capacitate, potrivit informațiilor din material. Diferențele mari față de alte state sunt explicate și prin lipsa capacităților de producție disponibile în orele de consum maxim, în special seara, când cererea rămâne ridicată, dar producția din unele surse scade. Importurile, „supapa” care împinge costul în sus Pe fondul acestei situații, Ministerul Energiei a convocat un comandament de urgență. Dumitru Chisăliță, președintele Asociației Energia Inteligentă, a avertizat că importurile din orele de seară pot veni la prețuri foarte ridicate, ceea ce se transmite în piață: „Prețul cu care vom importa în această seară va fi unul foarte ridicat. Discutăm de la 1.000 până la 2.000 de lei pe megawatt-oră, ceea ce practic ne pune în situația de a avea acest preț pe piața pentru ziua următoare foarte ridicat, mult mai ridicat decât în alte părți.” În explicația specialistului, problema de fond este „decalajul” dintre momentul producției și momentul consumului, în condițiile în care investițiile din ultimii ani au mers în special către capacități regenerabile, care nu asigură continuitate în toate orele zilei. Când acestea nu mai acoperă cererea, sistemul ajunge să se bazeze pe importuri, iar acestea sunt scumpe în orele de vârf. Cum arată comparația de preț în UE Datele citate în material (sursa: euenergy.live ) indică următoarele niveluri pe piața pentru ziua următoare: România: 224 euro/MWh Ungaria: 223 euro/MWh Franța: 125 euro/MWh Spania: 93 euro/MWh Portugalia: 84 euro/MWh Norvegia: 30 euro/MWh Finlanda: 24 euro/MWh Suedia: 11 euro/MWh Pentru companii și consumatori, semnalul principal este că, în perioade de caniculă și cu indisponibilități în producție, România rămâne vulnerabilă la scumpiri rapide în orele de vârf, prin mecanismul importurilor la prețuri ridicate. [...]
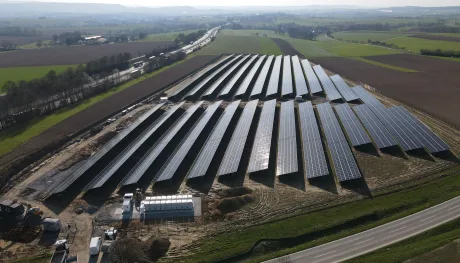
Volatilitatea extremă a prețului la energie împinge România spre importuri masive seara , într-un tipar care se repetă în zilele de caniculă, când producția solară scade la zero exact pe vârful de consum, potrivit unei analize Economedia , pe baza datelor OPCOM . Datele publicate de OPCOM pentru Piața pentru Ziua Următoare (PZU) indică salturi de până la opt ori ale prețului între prânz și seară. La prânz, energia se tranzacționează la 90–100 euro/MWh, pe fondul unei producții fotovoltaice de 2.500 MW sau chiar mai mult. La orele 20.00–21.00, prețurile urcă la peste 800 euro/MWh, când aportul solar dispare, iar consumul crește (inclusiv prin utilizarea aerului condiționat). Importurile devin „plasa de siguranță” pe vârful de consum În acest interval, România ajunge să importe până la 2.200 MW, cu Bulgaria drept principal furnizor în aceste zile, livrând spre finalul zilei până la 2.100 MW instantaneu, conform analizei. Mecanismul de cuplare a piețelor face ca deficitul intern să se traducă rapid în achiziții la prețuri foarte ridicate, iar România ajunge frecvent cea mai scumpă piață spot din Europa în orele de vârf. Publicația amintește că situații similare au apărut și în verile precedente, când perioadele de caniculă prelungite au testat limitele Sistemului Energetic Național (SEN). În scenariul în care tensiunea din sistem ar persista, unii consumatori industriali ar putea fi deconectați de la rețea, potrivit legii, pentru a prioritiza alimentarea populației și a infrastructurii critice. Cauza structurală: lipsa producției „în bandă” și a stocării Analiza indică drept vulnerabilitate cronică lipsa capacităților interne de producție „în bandă” (surse care pot livra constant, indiferent de oră) și a sistemelor de stocare. În plus, România ar avea acum chiar mai puține capacități care pot produce în bandă, după închiderea unor grupuri de la Complexul Energetic Oltenia, conform angajamentelor din PNRR, grupuri considerate importante pentru stabilitatea sistemului. În paralel, creșterea capacităților fotovoltaice ajută la prânz, când acestea domină producția și țin prețurile jos, dar nu rezolvă problema serii: aproape 3.000 MW dispecerizabili din solar „dispar” și nu există suficientă alternativă internă, în afara importurilor. Soluția indicată este extinderea stocării în baterii, pentru a depozita ziua energia mai ieftină și a o livra seara. În prezent, există 1.600 MW instalați în baterii, față de circa 3.000 MW capacitatea dispecerizabilă a parcurilor fotovoltaice, potrivit sursei. [...]
Conflictul dintre Bursa Română de Mărfuri și ANRE ridică semne de întrebare despre cum sunt gestionate rapid riscurile de fraudă și dezechilibru în piața de energie , după ce operatorul bursier a fost amendat pentru modul în care a blocat tranzacțiile unui trader suspectat că a vândut energie fără acoperire, potrivit HotNews . Bursa Română de Mărfuri (BRM) acuză Autoritatea Națională de Reglementare în domeniul Energiei (ANRE) că „încurajează tentativele de fraudare a sistemului” prin sancționarea operatorilor de piață care încearcă să le oprească, în timp ce reglementatorul susține că sancțiunea vizează procedura și lipsa unor informații complete, nu oprirea în sine a traderului. De la ce a pornit: tranzacții fără acoperire și dezechilibre estimate la 31 milioane lei Potrivit informărilor transmise de BRM către acționari (cazul vizând perioada 20–26 decembrie 2025), traderul Dinergy Power SRL ar fi introdus ordine de vânzare fără să fi achiziționat în prealabil energia necesară, iar BRM susține că firma „a vândut ceea ce nu a avut și nu a intenționat niciodată să aibă”. BRM afirmă că aceste operațiuni au generat dezechilibre fizice în sistemul energetic național, administrat de Transelectrica, estimate de bursă la aproximativ 31 milioane de lei. În acest context, Transelectrica ar fi solicitat măsuri de echilibrare, iar BRM spune că sistemul său de tranzacționare nu i-a mai permis companiei să introducă ordine noi, din cauza lipsei fondurilor necesare. Dinergy a fost revocată ca parte responsabilă cu echilibrarea începând cu 16 ianuarie 2026, potrivit datelor Transelectrica. Miza financiară imediată: 7 milioane lei transferați către Transelectrica BRM susține că a refuzat să deconteze către Dinergy vânzările pe care le consideră „fictive” și neacoperite fizic, argumentând că energia ar fi fost furnizată în realitate de Transelectrica prin mecanismele pieței de echilibrare, nu de trader. În acest cadru, aproximativ 7 milioane lei aferente tranzacțiilor au fost transferate de BRM către Transelectrica pentru acoperirea parțială a dezechilibrului, în timp ce Dinergy ar fi cerut ulterior decontarea și reluarea tranzacționării, solicitări refuzate de bursă. De ce a amendat ANRE: procedură și informații incomplete, nu „oprirea” traderului După ce Dinergy a reclamat BRM, ANRE a făcut un control finalizat cu un proces-verbal din 13 august 2026 și a aplicat două amenzi, în total 85.000 lei: 35.000 lei pentru furnizarea incompletă a informațiilor solicitate de echipa de control; 50.000 lei pentru limitarea accesului Dinergy la tranzacționare și blocarea unor plăți către companie. ANRE afirmă că, la 5 martie 2026, BRM nu a pus la dispoziție „datele și informațiile complete solicitate”, invocând obligațiile din Legea energiei nr. 123/2012 privind furnizarea informațiilor necesare activității autorității. BRM contestă și spune că a transmis documente și clarificări în mai multe etape, indicând o serie de adrese din 2026. Pe a doua sancțiune, ANRE susține că limitarea accesului și blocarea plăților nu au avut un temei procedural identificat în reglementările aplicabile, invocând obligații din condițiile licenței, convenția de participare și procedura de clearing (compensare și decontare) a BRM. Bursa respinge interpretarea și afirmă că a acționat în baza propriilor regulamente aprobate de reglementator, inclusiv prin prevederi care permit măsuri urgente pentru buna funcționare a pieței. Ce urmează: investigație ANRE asupra faptelor traderului și litigiu în instanță ANRE spune că este „în desfășurare o acțiune de investigație” privind aspectele semnalate despre tranzacțiile traderului, dar că, până la finalizarea procedurii, nu poate comunica informații suplimentare. Separat, există un litigiu civil între Dinergy Power SRL și BRM, înregistrat la Tribunalul București pe 30 ianuarie 2026, având ca obiect „pretenții”, cu Dinergy reclamantă și BRM pârâtă, potrivit datelor de pe portalul instanțelor . [...]

Comisia Europeană monitorizează securitatea alimentării cu energie electrică în România și în regiunea Europei de Sud-Est , pe fondul valului de căldură și al secetei, dar transmite că, la acest moment, nu vede „motive imediate de îngrijorare”, potrivit G4Media . Mesajul Comisiei vine într-un context în care temperaturile ridicate și lipsa precipitațiilor pot pune presiune simultan pe consum (cerere mai mare, inclusiv pentru răcire) și pe producție, în special acolo unde resursele de apă contează pentru funcționarea unor capacități energetice. Din perspectiva pieței, semnalul de la Bruxelles are relevanță de reglementare și coordonare: indică faptul că situația este urmărită la nivel european și că există mecanisme pregătite pentru intervenție, dacă apar riscuri. Ce spune Comisia și cine răspunde, în arhitectura europeană Comisia arată că „arhitectura europeană privind securitatea alimentării cu energie electrică” stabilește responsabilități în principal pentru operatorii de transport și sistem (TSO – companiile care gestionează rețeaua de transport al energiei) și pentru statele membre. În informarea citată, instituția precizează că este „în contact permanent” cu: autoritățile naționale; părțile contractante ale Comunității Energiei; ENTSO-E (Rețeaua Europeană a Operatorilor de Transport și de Sistem pentru Energie Electrică), și că primește actualizări continue privind evoluția situației. De ce contează: coordonare regională și opțiunea unei reuniuni ad-hoc Comisia afirmă explicit că, „în acest moment nu există motive imediate de îngrijorare privind securitatea alimentării cu energie electrică”. Totuși, instituția spune că va continua monitorizarea și că este pregătită să convoace, dacă va fi necesar, o reuniune ad-hoc a Grupului de coordonare pentru energie electrică (Electricity Coordination Group). Potrivit aceleiași informări, o astfel de reuniune ar putea lua forma unei discuții regionale cu statele cele mai afectate, cu scopul de a facilita schimbul de informații și coordonarea unor eventuale răspunsuri operaționale sau de politică, în funcție de cum evoluează situația. [...]
Consiliul Concurenței își intensifică supravegherea pieței carburanților după ieșirea din plafonări , cerând informații de la companii și anunțând că va încheia până la finalul lunii iulie un raport despre respectarea obligațiilor de plafonare de către operatori, potrivit Adevărul . Miza este una de reglementare: autoritatea vrea să vadă cum se transmit în prețurile la pompă schimbările de taxe, costuri și cotații internaționale, după încetarea măsurilor temporare. Consiliul Concurenței spune că urmărește evoluția prețurilor la carburanți după încetarea plafonării adaosului comercial și după revenirea accizei la motorină la nivelul anterior, de la 1 iulie, în condițiile în care perioada de criză nu a fost prelungită. Revenirea accizei înseamnă o creștere de aproximativ 36 bani/litru, cu TVA. Ce arată datele analizate până acum Pentru intervalul 1 martie – 30 iunie 2026, autoritatea indică faptul că prețurile carburanților din România s-au menținut „semnificativ sub” media Uniunii Europene, atât la prețurile finale (cu taxe), cât și la cele fără taxe. În plus, diferența față de media europeană a fost mai mare decât de obicei, mai ales la prețurile fără taxe. În ultimele zile ale perioadei analizate, în cazul motorinei, diferența față de media UE s-a redus treptat, România revenind către o situație întâlnită în trecut, înainte de război, când prețurile interne la motorină erau mai apropiate de media UE decât cele la benzină. Președintele Consiliului Concurenței, Bogdan Chirițoiu , a explicat că instituția va continua monitorizarea, mai ales după încetarea măsurilor temporare. Diferențele față de media UE, la mijlocul lunii iunie La mijlocul lunii iunie, potrivit datelor prezentate: prețurile cu taxe din România erau sub media UE cu 7,2% la benzină și 3,7% la motorină ; prețurile fără taxe erau sub media UE cu 15,1% la benzină și 8,3% la motorină . Din perspectiva prețurilor fără taxe, România s-a aflat în iunie în grupul statelor cu cele mai reduse niveluri, iar ecartul față de media europeană a fost mai accentuat decât în perioadele obișnuite. De ce motorina s-a ajustat diferit față de benzină După creșterile din martie, generate de tensiuni internaționale și probleme de aprovizionare, prețurile la pompă au intrat pe o tendință de corecție, mai ales în iunie. Prețurile interne fără taxe au urmat, în general, cotațiile internaționale Platts și Brent, însă Consiliul Concurenței precizează că transmisia nu a fost „automată, instantanee sau proporțională”. Diferența între produse, conform instituției: la benzină , corelarea cu cotațiile internaționale a fost mai evidentă, iar scăderile din iunie s-au reflectat în prețurile interne; la motorină , șocul inițial a fost mai puternic, iar ajustarea ulterioară mai lentă și moderată, pe fondul volatilității și al dependenței mai mari de piețele internaționale. Ce urmează Autoritatea a cerut informații companiilor active pe piața carburanților și spune că până la sfârșitul lunii iulie va finaliza raportul privind respectarea obligațiilor de plafonare. În paralel, Consiliul Concurenței anunță că va continua să urmărească piața și după încetarea măsurilor temporare, pentru a analiza cum se reflectă în prețurile la pompă modificările cotațiilor internaționale, ale costurilor și ale condițiilor comerciale. [...]
Europa riscă facturi mai mari la gaze în iarna 2026–2027 , pe fondul unor stocuri intrate în sezonul rece la cel mai scăzut nivel pentru această perioadă din 2011, potrivit Digi24 . Evaluările citate de publicație indică o „marjă de siguranță” mai mică: dacă iarna este rece și importurile de gaze naturale lichefiate (GNL) sunt limitate, statele ar putea ajunge să plătească mai mult pentru volume suplimentare sau să recurgă la măsuri de reducere a consumului. Avertismentele vin în condițiile în care gradul de umplere a depozitelor din UE este de „puțin peste 70%”, nivel descris ca fiind cel mai redus pentru această perioadă a anului de la începutul colectării datelor, în 2011. Cum gazele sunt folosite atât la încălzire, cât și în industrie și în producția de electricitate, presiunea se poate transmite rapid în costurile gospodăriilor și ale companiilor. Deficit potențial și risc de scumpiri Potrivit Politico (citat de Digi24), un raport al Institutului pentru Economie Energetică și Analiză Financiară (IEEFA) estimează un posibil deficit de până la 14 miliarde de metri cubi, echivalentul a aproximativ 7% din cererea UE. În scenarii nefavorabile, acest gol ar putea fi acoperit fie prin achiziții suplimentare la prețuri mai ridicate, fie prin reducerea cererii pentru a menține stocurile la niveluri considerate sigure. IEEFA avertizează că stocurile reduse lasă UE mai expusă la șocuri de aprovizionare și la creșteri bruște ale prețurilor. În plus, dacă iarna consumă o parte mare din rezerve, presiunea poate continua și în 2027, când statele ar trebui să cumpere mai mult pentru reumplerea depozitelor. Scenariul ENTSO-G: stocuri la 11% și economisire de 7% O analiză a Rețelei Europene a Operatorilor de Sisteme de Transport pentru Gaz (ENTSO-G), citată în articol, arată că în anumite condiții nivelul stocurilor ar putea coborî până la 11% — un prag asociat unor rezerve strategice greu de utilizat în mod obișnuit. În același timp, analiza indică faptul că, pentru a încheia iarna cu depozitele la 30% (pentru reducerea riscurilor înaintea sezonului următor), ar fi necesară economisirea unor volume echivalente cu aproximativ 7% din cererea de gaze. În practică, dacă importurile nu acoperă necesarul, autoritățile ar putea ajunge să încurajeze economisirea sau să limiteze consumul, în funcție de evoluția reală a aprovizionării și de vreme. De ce se strânge piața: Orientul Mijlociu, GNL și reducerea gazelor rusești Digi24 notează că tensiunile din Orientul Mijlociu amplifică volatilitatea și complică accesul la GNL, pentru care Europa concurează cu alte regiuni. Pe partea de ofertă, raportul IEEFA mai indică o presiune suplimentară din reducerea importurilor de gaze rusești: interdicția UE privind contractele pe termen lung pentru furnizarea de GNL rusesc, programată să intre în vigoare în ianuarie, ar putea diminua importurile europene cu încă 7 miliarde de metri cubi. În paralel, datele citate de institut arată o dependență mai mare de retragerile din depozite: volumul net extras din stocuri în ianuarie 2026 a fost de 22,6 miliarde de metri cubi, față de 18,8 miliarde în ianuarie 2025 și 17,8 miliarde în ianuarie 2024. Costul alternativelor: importuri suplimentare de GNL „cu miliarde” în plus Una dintre opțiunile principale rămâne importul de GNL, inclusiv din Statele Unite, însă IEEFA estimează că acoperirea volumelor lipsă ar costa aproximativ 3 miliarde de euro în plus față de anul trecut, adică o creștere de 12% pentru aceleași volume. În plus, analiza citată menționează că producția de GNL din SUA se apropie de nivelul maxim, ceea ce limitează capacitatea de a crește rapid oferta. Ce urmează: prețurile pot reacționa înainte de o criză de volum Potrivit lui Laurent Ruseckas, analist senior la S&P Global Energy, citat în material, este posibil ca prețurile să crească înainte ca Europa să rămână efectiv fără gaze, deoarece scumpirea ar atrage transporturi de GNL către piața europeană. Totuși, el avertizează și asupra limitelor reducerii suplimentare a consumului: după pierderea a aproximativ 20% din cererea industrială de gaze a UE în contextul războiului din Ucraina, spațiul pentru „distrugerea cererii” ar fi mult mai mic, fără efecte economice importante. În concluzie, rapoartele citate nu susțin că UE va rămâne inevitabil fără gaze, dar indică o iarnă cu risc mai mare de scumpiri și, în scenarii adverse, de măsuri de economisire sau limitare a consumului, pe o piață globală mai tensionată. [...]