Știri

Știri din categoria Imobiliare

Cererea de spații industriale și logistice din România a atins un nou record în 2025, cu tranzacții anunțate public de aproape 1 milion de metri pătrați – un volum ce depășește cu mult nivelul pre-pandemic, arată raportul Colliers citat de Termene.ro. Stocul total a ajuns la aproximativ 8 milioane de metri pătrați, susținut de investiții în infrastructură, extinderea marilor dezvoltatori și cererea internă consistentă, în special din sectoarele logistic și retail.
În 2025, s-au livrat peste 300.000 mp de spații noi, multe dintre acestea în afara Bucureștiului. Această extindere regională e determinată de accesul mai facil la forță de muncă și costuri mai reduse, ceea ce a atras atât dezvoltatori consacrați (CTP, WDP), cât și noi jucători (VGP, Industra Parks, Garbe Industrial sau Hillwood).
Piața se diversifică tot mai mult, iar dimensiunea medie a unei tranzacții a scăzut la 7.500 mp, comparativ cu 9.000 mp în 2020. Acest fenomen reflectă o maturizare a cererii și o structurare mai echilibrată a tranzacțiilor.
„Tranzacțiile devin mai complexe și structurate, cu accent pe predictibilitate. Anticiparea blocajelor este esențială pentru succesul proiectelor”, subliniază Oana Bădărău, partener la Peli Partners.
Activitatea de închiriere s-a concentrat în special în nordul și vestul Bucureștiului, unde companii precum LPP, Action și Aquila au generat aproape un sfert din cererea totală.
Domeniile dominante au fost:
Cererea logistică este alimentată în special de firme locale și regionale axate pe consumul intern.
Un factor-cheie rămâne dezvoltarea accelerată a infrastructurii: România a ajuns în 2025 la 1.400 km de autostrăzi și drumuri expres (față de mai puțin de 1.000 km înainte de pandemie), iar pentru 2026 sunt așteptați încă 300 km.
„Peste 1.000 de kilometri se află deja în planificare sau construcție, ceea ce deschide noi zone pentru dezvoltări logistice și industriale”, menționează Victor Coșconel, partener Colliers.
Pe termen scurt, prudența economică ar putea frâna unele investiții, însă pe termen mediu și lung, piața e susținută de:
Chiriile s-au stabilizat la 4,5–5 euro/mp în zonele premium, iar rata de neocupare se menține scăzută, în jur de 5% la nivel național.
România devine tot mai vizibilă pe harta europeană a piețelor industriale și logistice. Deși există incertitudini la nivel macroeconomic, direcția este clară: o piață în expansiune constantă, care atrage investiții, dezvoltatori și companii interesate de o plasare strategică în regiune.
Recomandate
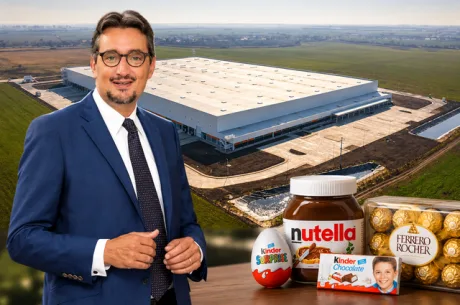
Ferrero intră într-o achiziție de circa 30 milioane euro (aprox. 150 milioane lei) pentru un proiect industrial din Timișoara , o mișcare care poate debloca rapid o capacitate de producție într-un parc logistic nou, după ce spațiile au rămas neocupate în urma retragerii Ericsson, potrivit Profit . Proiectul vizat a fost finalizat în 2024 de dezvoltatorul WDP și are o suprafață de 36.400 metri pătrați, împărțită în patru hale industriale și spații de birouri, în sud-vestul Timișoarei, zona Șag. Halele au fost concepute la cererea grupului suedez Ericsson, care intenționa să își consolideze aici operațiunile de producție din Timișoara, însă compania a renunțat la proces, iar spațiile au rămas goale, conform sursei citate. Tranzacția, evaluată la circa 30 de milioane de euro, este descrisă drept prima tranzacție majoră din 2026 pe segmentul industrial al pieței imobiliare. În același sector, piața mai așteaptă finalizarea vânzării P3 Bucharest A1 , la un preț indicat de sursă drept record, de circa 250 de milioane de euro (aprox. 1,25 miliarde lei). Ce înseamnă operațional: o intrare mai rapidă în producție Achiziția proiectului WDP este prezentată ca reflectând intenția Ferrero de a dezvolta o unitate industrială în România, mizând pe poziția strategică a țării și pe disponibilitatea forței de muncă. Pe plan local, activitatea de producție ar urma să se deruleze printr-o companie nouă, Ferrero Romania Industrial, înregistrată în luna mai a acestui an, potrivit informațiilor publicate. Contactați pentru detalii despre tranzacție, reprezentanții WDP nu au răspuns până la publicarea articolului, mai notează sursa. Context: cumpărătorul și vânzătorul Ferrero este unul dintre cei mai mari producători de dulciuri la nivel global, cu branduri precum Kinder, Nutella, Ferrero Rocher, Raffaello și Tic Tac, prezent în peste 50 de țări, cu 41 de fabrici și peste 50.000 de angajați. În România, filiala de vânzări Ferrero Romania a raportat anul trecut afaceri de 1,9 miliarde lei, în creștere cu 23% față de 2024, și un profit net de aproape 20 de milioane de lei, cu 120 de angajați, conform datelor citate. Vânzătorul, WDP, este al doilea cel mai mare proprietar de spații industrial-logistice din România și are un portofoliu local evaluat la peste 1,6 miliarde de euro, cu peste 2 milioane de metri pătrați închiriabili, răspândiți în peste 80 de locații. Compania indică și o cotă de piață estimată la 25%. Tendință în piață: producția câștigă teren în industrial Tranzacția vine într-un moment în care spațiile de producție au o pondere tot mai mare în piața industrială și logistică. Un raport Colliers citat de Profit arată că aproximativ 28% din tranzacțiile de închiriere anunțate public în prima jumătate din 2026 au vizat spații de producție, aproape dublu față de anul trecut și peste media obișnuită de 10–15%. În același timp, tranzacțiile publice au totalizat aproximativ 340.000 de metri pătrați, cu circa 20% sub nivelul din prima jumătate a anului trecut, dar cu 47% peste media perioadei 2017–2019, potrivit aceluiași raport. „Producția câștigă tot mai mult teren, vedem solicitări recurente pe care în urmă cu câțiva ani nu le aveam și un interes în creștere din partea producătorilor asiatici, în special chinezi, care analizează România ca bază de nearshoring pentru piața europeană”, explică Victor Coșconel, Partner | Head of Leasing | Office & Industrial Agencies în cadrul Colliers. Dacă achiziția se finalizează, mutarea Ferrero ar transforma un proiect construit pentru un chiriaș industrial mare, dar rămas neocupat, într-un activ folosit pentru producție, într-unul dintre cele mai active hub-uri industriale din vestul țării. [...]
Piața rezidențială încetinește, dar prețurile rămân susținute de oferta mică , în condițiile în care tranzacțiile cu locuințe au scăzut cu circa 9% în primele șase luni din 2026, fără semnele unei corecții majore, potrivit Newsweek , care citează un raport Colliers. Scăderea vine după câțiva ani de creștere puternică și este pusă pe seama unui mix de factori: inflație ridicată, credite mai scumpe și presiune pe bugetele gospodăriilor. În acest context, cumpărătorii devin mai atenți la preț, la costul total al locuirii (cheltuieli după achiziție, precum energie și întreținere) și la calitatea proiectelor, în timp ce oferta de locuințe noi rămâne limitată, arată analiza. Tranzacțiile se mișcă diferit de la un oraș la altul Diferențele între marile centre urbane se adâncesc, iar dinamica nu este uniformă: Cluj-Napoca: tranzacțiile cu apartamente au scăzut cu aproximativ 16% în primele șase luni; Iași: minus circa 11%; Timișoara: creștere de aproximativ 3%; București: după un început de an mai slab, a încheiat semestrul cu doar aproximativ 2% mai puține tranzacții față de aceeași perioadă din 2025. Raportul indică faptul că accesibilitatea, nivelul prețurilor și oferta disponibilă cântăresc tot mai mult în decizia de cumpărare, iar piața „se mișcă diferit de la un oraș la altul”. Oferta nouă rămâne o constrângere, chiar dacă șantierele sunt active Pe partea de ofertă, 2025 a adus la nivel național aproximativ 59.000 de locuințe livrate, cel mai scăzut nivel din 2017 până în prezent, iar pe termen scurt nu este așteptată o creștere semnificativă. În București apar însă semnale mai bune pentru anii următori: suprafața utilă autorizată pentru clădiri rezidențiale a crescut de 3,6 ori în primele cinci luni din 2026, cel mai rapid ritm din ultimii cinci ani. În același timp, la nivel național, numărul autorizațiilor pentru clădiri rezidențiale a scăzut cu aproximativ 9–10% în primul semestru și cu circa 15% în iunie față de iunie 2025, iar București-Ilfov este menționată ca singura regiune care a mers constant în sens opus. Autorizațiile nu se transformă imediat în locuințe finalizate, dar oferă un indiciu despre cum ar putea evolua oferta în următorii doi până la cinci ani, notează autorii raportului. În paralel, volumul lucrărilor la clădirile rezidențiale a crescut cu aproximativ 16% în primele cinci luni ale anului, cel mai rapid ritm dintre principalele segmente ale construcțiilor, ceea ce indică o activitate intensă, cu efect întârziat în livrări. Costurile și finanțarea: presiune pe dezvoltatori, prudență la cumpărători Costurile de construcție rămân o problemă: prețurile unor materiale au revenit pe creștere în 2026, unele apropiindu-se de niveluri record, iar mecanismul european de taxare a carbonului pentru materialele importate poate adăuga presiune suplimentară. În acest context, dezvoltatorii își ajustează calendarul și planifică proiectele pe cicluri mai lungi. Pe partea de finanțare, aproximativ 58% dintre achizițiile de locuințe sunt realizate prin credit ipotecar, o pondere similară cu cea de anul trecut, semn că piața s-a adaptat parțial la dobânzile ridicate. Programul garantat de stat continuă să susțină segmentul mai accesibil, cu un plafon de garantare de 500 de milioane de lei în 2026 și o dobândă limitată la IRCC plus două puncte procentuale. Accesibilitatea nu s-a îmbunătățit semnificativ: prețurile locuințelor au crescut, în general, mai lent decât inflația, dar și salariile au avut o evoluție similară, astfel că raportul dintre venituri și costul locuinței nu s-a schimbat suficient pentru a face achiziția „semnificativ mai ușoară”, fără să se deterioreze însă într-atât încât să forțeze o corecție amplă, potrivit specialiștilor. De ce nu se vede o ieftinire generalizată Oferta redusă continuă să susțină prețurile. La mijlocul verii, prețurile cerute în București erau cu aproximativ 9% peste nivelul de anul trecut, cu o evoluție similară la nivel național. Creșterile lunare s-au temperat, iar piața devine mai „fragmentată”: apar negocieri punctuale, discounturi și pachete comerciale mai generoase acolo unde proiectele nu sunt suficient de bine poziționate. În ceea ce privește preferințele, locuințele noi, bine amplasate, cu acces bun la transport și infrastructură, dezvoltate de companii cu reputație solidă și cu eficiență energetică mai bună au performat mai bine. În schimb, locuințele vechi, mai ales în blocuri nereabilitate termic, sunt dezavantajate de facturi mai mari la energie și costuri de întreținere mai ridicate. Ce poate influența următoarele luni: TVA, blocaje administrative și dobânzi Colliers anticipează că iulie ar putea apărea ca o lună mai activă în statisticile finale, pe fondul grabei unor cumpărători de a închide achiziții eligibile pentru cota redusă de TVA. Totuși, indisponibilitatea sistemelor Agenției Naționale de Cadastru și Publicitate Imobiliară (ANCPI) , începând cu 14 iulie, după un atac cibernetic, a afectat derularea operațiunilor necesare finalizării tranzacțiilor. Termenul pentru livrarea locuințelor cu TVA redusă de 9% a fost prelungit de la 31 iulie la 30 septembrie 2026, ceea ce poate distribui finalizările pe o perioadă mai lungă și poate reduce caracterul excepțional al unui vârf de tranzacții în iulie. Pe termen mai lung, perspectiva unei reveniri mai puternice a creditării s-a îndepărtat față de începutul anului: cu inflația încă aproape de două cifre la jumătatea lui 2026, Banca Națională este așteptată să mențină dobânda-cheie la 6,50% până în 2027, ceea ce amână ieftinirea finanțării și o revenire mai vizibilă a tranzacțiilor susținute de credit. În paralel, Colliers estimează o scădere de aproximativ 0,7% a PIB-ului în 2026, după ce la începutul anului anticipa o creștere de aproape 1%. În același timp, raportul indică faptul că cererea pe termen mediu rămâne susținută de nevoia reală de locuințe, pe fondul supraaglomerării ridicate și al necesarului de locuințe noi în marile orașe, în timp ce oferta redusă și dificultățile de autorizare pot continua să țină prețurile sus pentru proiectele bine amplasate. [...]
Piața terenurilor intră într-o fază în care cumpărătorii dictează mai mult condițiile , pe fondul unei oferte în creștere și al unor decizii luate mai prudent, chiar dacă tranzacțiile mari s-au închis mai greu în prima parte a anului, potrivit Profit . În acest context, dezvoltatorii care cumpără sau pregătesc achiziții acum mizează pe livrări care ar urma să se vadă mai ales din 2027–2028, având în vedere timpul necesar pentru autorizare, finanțare și construcție. Datele citate dintr-un raport Colliers pentru primul semestru indică o piață cu evoluții diferențiate la preț: terenurile „foarte bune”, cu parametri clari și documentații urbanistice avansate, pot avea creșteri punctuale de 5–10% față de anul precedent. La polul opus, terenurile fără documentații urbanistice valide sau cu acces dificil sunt mai expuse la ajustări. Unde se vede cererea și unde se așteaptă Retailul rămâne cel mai activ segment, cu cerere susținută la nivel național, chiar dacă numărul tranzacțiilor semnate a fost mai moderat în prima parte a anului. Cererea vine în special din partea operatorilor FMCG, a retailerilor și a dezvoltatorilor, inclusiv jucători locali care pregătesc proiecte mai mici în orașe din toată țara, pe fondul extinderii rețelelor comerciale și al consumului de proximitate. Rezidențialul continuă să atragă interes, iar cererea pentru terenuri a crescut vizibil în ultimul an, inclusiv din partea unor cumpărători noi și investitori internaționali. Totuși, segmentul trece printr-o perioadă de „reașezare”, influențată și de schimbări legislative care au modificat accesul la finanțare și, în această etapă, avantajează dezvoltatorii mari, cu poziții financiare mai solide. În paralel, unii dezvoltatori mari se uită mai atent către orașele regionale, pe fondul concurenței ridicate din București , în timp ce dezvoltatori locali din marile orașe pot întâmpina dificultăți, ceea ce poate deschide ușa pentru parteneriate sau intrarea unor jucători noi. Industrialul este descris ca fiind mai degrabă într-o zonă de așteptare: investitorii preferă oportunități mai clare, iar jucătorii mari, care au deja rezerve importante de terenuri, nu se grăbesc să cumpere decât dacă apare un activ foarte bine poziționat. În schimb, se conturează interes pentru proiecte „speciale” (de exemplu, locuințe pentru studenți, centre medicale, școli și proiecte educaționale). Oferta mai mare mută echilibrul în negociere Un element cheie pentru dinamica din 2026 este creșterea numărului de terenuri scoase la vânzare. Printre vânzători apar tot mai mulți investitori instituționali și străini, unii interesați să iasă din piață pe fondul incertitudinilor politice, dar și proprietari care vor să elibereze capital sau să valorifice creșterile de preț din ultimii ani. Această ofertă mai consistentă schimbă raportul de forțe: cumpărătorii devin mai selectivi și negociază mai atent, inclusiv pe termene de plată și pe siguranța autorizării. Colliers observă mai multe tranzacții cu plăți eșalonate, adesea condiționate de obținerea autorizației de construire, ceea ce oferă cumpărătorilor protecție suplimentară. În același timp, capitalul românesc este mai prezent decât în trecut, contribuind la o bază mai diversă de cumpărători. Autorizarea și urbanismul, variabilele care pot accelera sau bloca piața În București, investitorii privesc cu un anumit optimism posibilitatea ca aprobarea unor proiecte să devină mai flexibilă, însă direcția pieței rămâne dependentă de noul Plan Urbanistic General, care va influența puternic dezvoltările viitoare. În alte orașe mari, aprobarea proiectelor a devenit mai dificilă, pe fondul presiunilor sociale și politice. Per ansamblu, 2026 nu este descris ca un an „spectaculos” ca număr de tranzacții închise, dar există activitate semnificativă în spate, cu multe negocieri și precontracte. A doua jumătate a anului ar putea aduce mai multe tranzacții finalizate, însă efectele cele mai vizibile sunt așteptate mai degrabă în 2027, dacă mediul economic și politic nu se deteriorează și dacă zona de urbanism și autorizare devine mai clară. [...]
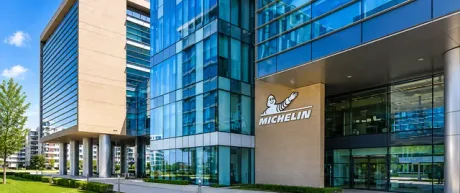
Michelin pregătește o relocare majoră a sediului său central din București , mișcare care poate deveni cea mai mare tranzacție de închiriere a anului pe piața locală de birouri, potrivit Profit . Compania analizează o ofertă din zona Pipera , într-o clădire deținută de fondul ungar Adventum. Relocarea ar avea o miză operațională semnificativă: sediul din București are peste 900 de angajați și funcționează ca hub regional, de unde Michelin coordonează activitatea grupului în alte 21 de țări, conform informațiilor publicate. De ce contează pentru piața de birouri O eventuală mutare a unui chiriaș de talia Michelin, cu un volum mare de personal, poate influența direct dinamica cererii în București, în special în zona de nord (Pipera), unde se concentrează o parte importantă a stocului de spații de birouri. În același timp, tranzacția ar consolida poziția proprietarului (Adventum) în competiția pentru chiriași mari, într-un segment în care deciziile se iau, de regulă, pe termen lung și cu investiții conexe (amenajări, reorganizări, logistică). Context: dimensiunea Michelin în România Profit notează că Michelin a depășit în România afaceri de un miliard de euro. În acest context, decizia privind sediul central din București este relevantă nu doar imobiliar, ci și ca indicator al modului în care grupul își calibrează prezența regională din România. Limitare: textul furnizat este trunchiat, astfel că nu apar în extras detalii despre suprafața vizată, durata contractului sau calendarul mutării; informațiile de mai sus reflectă strict elementele disponibile în sursa citată. [...]
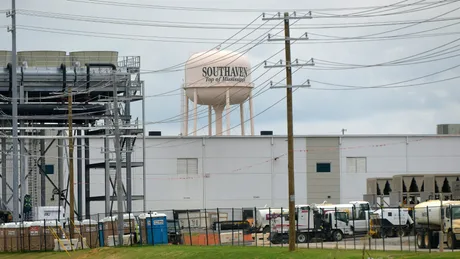
SpaceXSI , afacerea de centre de date a lui Elon Musk , ar cumpăra 418 locuințe dintr-un cartier din Southaven (Colonial Hills) doar de la proprietari care renunță să participe la un proces colectiv , potrivit Tom's Hardware . Miza imobiliară este dublată de una juridică: achizițiile ar fi condiționate de neimplicarea în acțiunea în instanță legată de poluarea fonică produsă de turbinele pe gaz care alimentează infrastructura de calcul (GPU) a companiei. Informația este atribuită de publicație unei relatări din The Guardian , care susține că agenți imobiliari ar merge din ușă în ușă pentru a face oferte în numele companiei. Colonial Hills se află la circa o jumătate de milă (aprox. 0,8 km) de centrala electrică pe care compania ar urma să o folosească pentru a alimenta centrele de date din zonă. De ce contează pentru piața imobiliară locală Dacă raportarea se confirmă, vorbim despre o tentativă de achiziție la scară de cartier, cu potențial de a schimba rapid structura proprietății într-o zonă rezidențială. Condiționarea tranzacțiilor de renunțarea la participarea la un proces colectiv introduce, însă, un element de risc și presiune pentru proprietari: decizia de vânzare ar putea deveni inseparabilă de poziția lor într-un litigiu privind disconfortul de mediu (zgomot). Ce spune compania și autoritățile locale, potrivit relatării Tom’s Hardware notează că MZX, subsidiara SpaceXSI care operează situl Colossus II, ar fi transmis o scrisoare deschisă rezidenților din apropiere, în care afirmă că „are nevoie de proprietăți în scopuri de afaceri”. Primarul din Southaven, Darren Musselwhite, este citat cu explicația că locuințele ar urma să fie folosite pentru cazarea personalului SpaceXSI, pe măsură ce compania își extinde operațiunile. În același context, publicația mai relatează că Elon Musk ar sta în zonă patru nopți pe săptămână, într-o rulotă Airstream, pentru a supraveghea personal extinderea centrului de date necesar pentru Grok AI. Ce urmează Materialul nu oferă detalii despre prețuri, calendarul achizițiilor sau stadiul exact al procesului colectiv. În lipsa acestor informații, rămâne de urmărit dacă tranzacțiile se materializează la scara indicată (418 proprietăți) și dacă litigiul privind poluarea fonică va influența ritmul extinderii operaționale și, implicit, presiunea pe piața rezidențială din proximitate. [...]
Creșterea chiriilor și scăderea dobânzilor fixe au împins cumpărarea în fața închirierii în marile orașe, într-o piață în care valoarea apartamentelor vândute a urcat cu peste 30% în ultimii trei ani, potrivit Economedia , care citează o analiză realizată de platforma financiară OferteBancare.ro (preluată de Agerpres). Analiza susține că persoanele care au cumpărat în urmă cu trei ani prin credit ipotecar cu dobândă fixă au beneficiat simultan de aprecierea locuinței și de stabilitatea ratei lunare, în timp ce chiriile au crescut. Economistul Claudiu Trandafir, fondator OferteBancare.ro, estimează că „nu vom avea o scădere mai mare de 10% a prețurilor imobilelor de aici înainte”, mizând pe menținerea trendului de creștere, pe fondul cererii pentru locuințe „de calitate” și al ofertei limitate de locuințe moderne în zonele căutate. Chiriile au urcat, iar ratele au rămas competitive În marile orașe, chiriile pentru un apartament cu două camere au crescut cu 50–100 euro pe lună față de acum trei ani și au ajuns la 440–600 euro, potrivit datelor analizate. În paralel, dobânzile fixe mai mici au schimbat comparația rată–chirie: analiza indică un credit ipotecar cu dobândă fixă de circa 4,95% în primii trei ani, iar pentru un împrumut de 300.000 lei rata ar fi de circa 1.600 lei/lună, față de 1.780 lei în 2023. În exemplul dat, cine a cumpărat în 2023 un apartament vechi de 50 mp în București ar plăti „azi” o rată de circa 392 euro, cu peste 200 euro sub chiria cerută acum în piață. Prețurile locuințelor: creșteri pe vechi și nou, cu ecart mare între orașe Pe segmentul vânzărilor, prețurile apartamentelor (vechi și noi) au crescut, iar un apartament nou de 50 mp ar fi ajuns să coste între 104.750 euro (aprox. 522.000 lei) și 175.000 euro (aprox. 872.000 lei), conform analizei citate. În același timp, analiza notează creșterea veniturilor: câștigul salarial mediu net a urcat de la 4.593 lei în septembrie 2023 la 5.688 lei în august 2026, adică aproape 24%. Context: România rămâne în zona „accesibilă” în comparațiile europene O cercetare Deloitte Property Index 2026 , citată în analiză, plasează România pe al patrulea cel mai mic preț mediu al locuințelor dintre țările analizate, la 1.917 euro/mp. Raportat la venituri, un apartament de 50 mp ar costa circa 87 de salarii nete medii, față de 97 în Spania, 101 în Germania și 112 în Polonia. Pe acest fundal, analiza argumentează că inflația a erodat economisirile, iar achiziția unei locuințe poate funcționa ca protecție a puterii de cumpărare, mai ales când este pentru uz personal și când diferența față de chirie rămâne semnificativă. [...]