Știri

Știri din categoria Imobiliare

Saltul de 33,5% al „chiriilor” în statisticile oficiale din aprilie nu indică o explozie a pieței libere, ci efectul unei actualizări administrative a tarifelor pentru locuințe de stat și ale autorităților locale, potrivit explicațiilor transmise de INS pentru Economica.
INS a raportat că prețul chiriilor a crescut în aprilie 2026 față de martie cu 33,5%, într-un context în care inflația lunară (indice armonizat IAPC) a fost de 0,73%, iar rata anuală a inflației (IAPC) a ajuns la 10,7%. Creșterea lunară la „chirie” este însă descrisă ca neobișnuită și are o cauză punctuală.
INS explică majorarea prin modificarea tarifului lunar al chiriei pentru spațiile cu destinația de locuințe aflate în domeniul public sau privat al statului ori al unităților administrativ-teritoriale, inclusiv locuințe de serviciu, de intervenție și cămine pentru unii angajați ai statului, ca urmare a adoptării HG nr. 193/07.04.2026.
„Indicele pentru grupa „Chirie” înregistrează în luna aprilie a.c. o valoare de 133,50%, în principal ca efect al modificării tarifului lunar al chiriei practicat pentru spațiile cu destinația de locuințe aparținând domeniului public sau privat al statului sau al unităților administrative-teritoriale, prin adoptarea HG nr.193/07.04.2026.”
În nomenclatorul folosit la calculul indicelui prețurilor de consum (IPC), grupa „Chirie” include atât chiriile stabilite prin hotărâri de guvern pentru locuințele din fondul public, cât și chiriile de piață pentru locuințele închiriate de gospodării. INS mai precizează că ultima actualizare a tarifului de bază lunar al chiriei pentru locuințele statului fusese făcută la nivelul anului 2007.
În paralel cu actualizările la nivel național, în București, primarul Sectorului 6, Ciprian Ciucu, a anunțat la începutul anului intenția de a majora de zece ori chiriile pentru apartamentele administrate de Administrația Fondului Imobiliar (AFI), care nu ar fi fost actualizate de 20 de ani. Este vorba despre peste 4.000 de apartamente, care, potrivit lui Ciucu, ar putea aduce la bugetul local 500 de milioane de lei, față de circa 50 de milioane de lei anterior; proiectul a fost aprobat în ședința CGMB din martie.
Ca exemplu, Ciucu a indicat un apartament cu două camere (65,6 mp) pe Bd. Națiunile Unite, unde chiria ar fi crescut de la 145 lei la 1.837 lei după majorare.
În timp ce statistica INS a surprins un salt puternic la „chirie” în aprilie, indicatorii citați pentru piața liberă descriu o dinamică mult mai temperată. Raportul Imobiliare.ro pentru trimestrul I arată o creștere a cererii la nivel național cu 8% și o scădere a ofertei cu 17%, însă chiriile s-ar fi redus ușor cu 2%, iar chiria medie națională ar fi fost de 520 de euro.
Datele Storia indică pentru aprilie 2026 o fază de răcire: față de martie, prețurile au stagnat sau au coborât în majoritatea orașelor monitorizate, cu scăderi lunare de 7% în sectoarele 2 și 5 din București, 6% în Iași și 5% în Arad. Brașov și Sectorul 4 au avut minus 4%, iar Oradea este menționată ca excepție, cu o creștere de 5%. În Cluj-Napoca, Constanța și Craiova, chiriile au rămas neschimbate.
În esență, creșterea de 33,5% raportată de INS reflectă în principal o ajustare de tarif în zona locuințelor din fondul public, cu potențiale efecte directe asupra bugetelor locale și asupra chiriașilor din acest segment, nu o scumpire generalizată a chiriilor din piața liberă.
Recomandate
Piața rezidențială încetinește, dar prețurile rămân susținute de oferta mică , în condițiile în care tranzacțiile cu locuințe au scăzut cu circa 9% în primele șase luni din 2026, fără semnele unei corecții majore, potrivit Newsweek , care citează un raport Colliers. Scăderea vine după câțiva ani de creștere puternică și este pusă pe seama unui mix de factori: inflație ridicată, credite mai scumpe și presiune pe bugetele gospodăriilor. În acest context, cumpărătorii devin mai atenți la preț, la costul total al locuirii (cheltuieli după achiziție, precum energie și întreținere) și la calitatea proiectelor, în timp ce oferta de locuințe noi rămâne limitată, arată analiza. Tranzacțiile se mișcă diferit de la un oraș la altul Diferențele între marile centre urbane se adâncesc, iar dinamica nu este uniformă: Cluj-Napoca: tranzacțiile cu apartamente au scăzut cu aproximativ 16% în primele șase luni; Iași: minus circa 11%; Timișoara: creștere de aproximativ 3%; București: după un început de an mai slab, a încheiat semestrul cu doar aproximativ 2% mai puține tranzacții față de aceeași perioadă din 2025. Raportul indică faptul că accesibilitatea, nivelul prețurilor și oferta disponibilă cântăresc tot mai mult în decizia de cumpărare, iar piața „se mișcă diferit de la un oraș la altul”. Oferta nouă rămâne o constrângere, chiar dacă șantierele sunt active Pe partea de ofertă, 2025 a adus la nivel național aproximativ 59.000 de locuințe livrate, cel mai scăzut nivel din 2017 până în prezent, iar pe termen scurt nu este așteptată o creștere semnificativă. În București apar însă semnale mai bune pentru anii următori: suprafața utilă autorizată pentru clădiri rezidențiale a crescut de 3,6 ori în primele cinci luni din 2026, cel mai rapid ritm din ultimii cinci ani. În același timp, la nivel național, numărul autorizațiilor pentru clădiri rezidențiale a scăzut cu aproximativ 9–10% în primul semestru și cu circa 15% în iunie față de iunie 2025, iar București-Ilfov este menționată ca singura regiune care a mers constant în sens opus. Autorizațiile nu se transformă imediat în locuințe finalizate, dar oferă un indiciu despre cum ar putea evolua oferta în următorii doi până la cinci ani, notează autorii raportului. În paralel, volumul lucrărilor la clădirile rezidențiale a crescut cu aproximativ 16% în primele cinci luni ale anului, cel mai rapid ritm dintre principalele segmente ale construcțiilor, ceea ce indică o activitate intensă, cu efect întârziat în livrări. Costurile și finanțarea: presiune pe dezvoltatori, prudență la cumpărători Costurile de construcție rămân o problemă: prețurile unor materiale au revenit pe creștere în 2026, unele apropiindu-se de niveluri record, iar mecanismul european de taxare a carbonului pentru materialele importate poate adăuga presiune suplimentară. În acest context, dezvoltatorii își ajustează calendarul și planifică proiectele pe cicluri mai lungi. Pe partea de finanțare, aproximativ 58% dintre achizițiile de locuințe sunt realizate prin credit ipotecar, o pondere similară cu cea de anul trecut, semn că piața s-a adaptat parțial la dobânzile ridicate. Programul garantat de stat continuă să susțină segmentul mai accesibil, cu un plafon de garantare de 500 de milioane de lei în 2026 și o dobândă limitată la IRCC plus două puncte procentuale. Accesibilitatea nu s-a îmbunătățit semnificativ: prețurile locuințelor au crescut, în general, mai lent decât inflația, dar și salariile au avut o evoluție similară, astfel că raportul dintre venituri și costul locuinței nu s-a schimbat suficient pentru a face achiziția „semnificativ mai ușoară”, fără să se deterioreze însă într-atât încât să forțeze o corecție amplă, potrivit specialiștilor. De ce nu se vede o ieftinire generalizată Oferta redusă continuă să susțină prețurile. La mijlocul verii, prețurile cerute în București erau cu aproximativ 9% peste nivelul de anul trecut, cu o evoluție similară la nivel național. Creșterile lunare s-au temperat, iar piața devine mai „fragmentată”: apar negocieri punctuale, discounturi și pachete comerciale mai generoase acolo unde proiectele nu sunt suficient de bine poziționate. În ceea ce privește preferințele, locuințele noi, bine amplasate, cu acces bun la transport și infrastructură, dezvoltate de companii cu reputație solidă și cu eficiență energetică mai bună au performat mai bine. În schimb, locuințele vechi, mai ales în blocuri nereabilitate termic, sunt dezavantajate de facturi mai mari la energie și costuri de întreținere mai ridicate. Ce poate influența următoarele luni: TVA, blocaje administrative și dobânzi Colliers anticipează că iulie ar putea apărea ca o lună mai activă în statisticile finale, pe fondul grabei unor cumpărători de a închide achiziții eligibile pentru cota redusă de TVA. Totuși, indisponibilitatea sistemelor Agenției Naționale de Cadastru și Publicitate Imobiliară (ANCPI) , începând cu 14 iulie, după un atac cibernetic, a afectat derularea operațiunilor necesare finalizării tranzacțiilor. Termenul pentru livrarea locuințelor cu TVA redusă de 9% a fost prelungit de la 31 iulie la 30 septembrie 2026, ceea ce poate distribui finalizările pe o perioadă mai lungă și poate reduce caracterul excepțional al unui vârf de tranzacții în iulie. Pe termen mai lung, perspectiva unei reveniri mai puternice a creditării s-a îndepărtat față de începutul anului: cu inflația încă aproape de două cifre la jumătatea lui 2026, Banca Națională este așteptată să mențină dobânda-cheie la 6,50% până în 2027, ceea ce amână ieftinirea finanțării și o revenire mai vizibilă a tranzacțiilor susținute de credit. În paralel, Colliers estimează o scădere de aproximativ 0,7% a PIB-ului în 2026, după ce la începutul anului anticipa o creștere de aproape 1%. În același timp, raportul indică faptul că cererea pe termen mediu rămâne susținută de nevoia reală de locuințe, pe fondul supraaglomerării ridicate și al necesarului de locuințe noi în marile orașe, în timp ce oferta redusă și dificultățile de autorizare pot continua să țină prețurile sus pentru proiectele bine amplasate. [...]
Piața terenurilor intră într-o fază în care cumpărătorii dictează mai mult condițiile , pe fondul unei oferte în creștere și al unor decizii luate mai prudent, chiar dacă tranzacțiile mari s-au închis mai greu în prima parte a anului, potrivit Profit . În acest context, dezvoltatorii care cumpără sau pregătesc achiziții acum mizează pe livrări care ar urma să se vadă mai ales din 2027–2028, având în vedere timpul necesar pentru autorizare, finanțare și construcție. Datele citate dintr-un raport Colliers pentru primul semestru indică o piață cu evoluții diferențiate la preț: terenurile „foarte bune”, cu parametri clari și documentații urbanistice avansate, pot avea creșteri punctuale de 5–10% față de anul precedent. La polul opus, terenurile fără documentații urbanistice valide sau cu acces dificil sunt mai expuse la ajustări. Unde se vede cererea și unde se așteaptă Retailul rămâne cel mai activ segment, cu cerere susținută la nivel național, chiar dacă numărul tranzacțiilor semnate a fost mai moderat în prima parte a anului. Cererea vine în special din partea operatorilor FMCG, a retailerilor și a dezvoltatorilor, inclusiv jucători locali care pregătesc proiecte mai mici în orașe din toată țara, pe fondul extinderii rețelelor comerciale și al consumului de proximitate. Rezidențialul continuă să atragă interes, iar cererea pentru terenuri a crescut vizibil în ultimul an, inclusiv din partea unor cumpărători noi și investitori internaționali. Totuși, segmentul trece printr-o perioadă de „reașezare”, influențată și de schimbări legislative care au modificat accesul la finanțare și, în această etapă, avantajează dezvoltatorii mari, cu poziții financiare mai solide. În paralel, unii dezvoltatori mari se uită mai atent către orașele regionale, pe fondul concurenței ridicate din București , în timp ce dezvoltatori locali din marile orașe pot întâmpina dificultăți, ceea ce poate deschide ușa pentru parteneriate sau intrarea unor jucători noi. Industrialul este descris ca fiind mai degrabă într-o zonă de așteptare: investitorii preferă oportunități mai clare, iar jucătorii mari, care au deja rezerve importante de terenuri, nu se grăbesc să cumpere decât dacă apare un activ foarte bine poziționat. În schimb, se conturează interes pentru proiecte „speciale” (de exemplu, locuințe pentru studenți, centre medicale, școli și proiecte educaționale). Oferta mai mare mută echilibrul în negociere Un element cheie pentru dinamica din 2026 este creșterea numărului de terenuri scoase la vânzare. Printre vânzători apar tot mai mulți investitori instituționali și străini, unii interesați să iasă din piață pe fondul incertitudinilor politice, dar și proprietari care vor să elibereze capital sau să valorifice creșterile de preț din ultimii ani. Această ofertă mai consistentă schimbă raportul de forțe: cumpărătorii devin mai selectivi și negociază mai atent, inclusiv pe termene de plată și pe siguranța autorizării. Colliers observă mai multe tranzacții cu plăți eșalonate, adesea condiționate de obținerea autorizației de construire, ceea ce oferă cumpărătorilor protecție suplimentară. În același timp, capitalul românesc este mai prezent decât în trecut, contribuind la o bază mai diversă de cumpărători. Autorizarea și urbanismul, variabilele care pot accelera sau bloca piața În București, investitorii privesc cu un anumit optimism posibilitatea ca aprobarea unor proiecte să devină mai flexibilă, însă direcția pieței rămâne dependentă de noul Plan Urbanistic General, care va influența puternic dezvoltările viitoare. În alte orașe mari, aprobarea proiectelor a devenit mai dificilă, pe fondul presiunilor sociale și politice. Per ansamblu, 2026 nu este descris ca un an „spectaculos” ca număr de tranzacții închise, dar există activitate semnificativă în spate, cu multe negocieri și precontracte. A doua jumătate a anului ar putea aduce mai multe tranzacții finalizate, însă efectele cele mai vizibile sunt așteptate mai degrabă în 2027, dacă mediul economic și politic nu se deteriorează și dacă zona de urbanism și autorizare devine mai clară. [...]
Deși tranzacțiile din S1 2026 au scăzut cu 46%, piața investițiilor imobiliare a depășit deja volumul din 2025 după iulie , pe fondul unei tranzacții majore în retail și al unor achiziții punctuale în office, potrivit Economedia , care citează raportul Marketbeat Investment H1 2026 al Cushman & Wakefield Echinox . În primele șase luni din 2026, valoarea totală a tranzacțiilor a fost de 211 milioane euro (aprox. 1,06 miliarde lei), în scădere cu 46% față de aceeași perioadă din 2025. Totuși, după primele șapte luni, odată cu finalizarea tranzacției prin care AFI Europe a preluat un portofoliu de șase parcuri de retail de la MAS Real Estate și cu „o serie de tranzacții mai mici”, volumul tranzacționat a depășit nivelul întregului an 2025, conform raportului. Ce a tras piața: office în S1, retail după tranzacția AFI–MAS Raportat strict la S1, segmentul office a concentrat cea mai mare parte a activității investiționale: 138 milioane euro (aprox. 693 milioane lei), adică aproximativ 65% din total. După finalizarea tranzacției de 282 milioane euro (aprox. 1,42 miliarde lei) dintre AFI Europe și MAS Real Estate, la începutul lunii iulie, retailul a redevenit cea mai tranzacționată clasă de active, cu un volum de peste 350 milioane euro (aprox. 1,76 miliarde lei). În prima parte a anului, consultanții menționează și alte tranzacții relevante, care au implicat: complexul de birouri (București); parcurile de retail NEST (Miercurea Ciuc și Moinești); birourile Record Park (Cluj-Napoca); clădirea Equilibrium 2 (zona Floreasca – Barbu Văcărescu, București). Cine a adus capitalul și de ce contează apariția unor investitori noi După proveniența capitalului, investitorii din Europa Centrală și de Est (inclusiv români) au fost cei mai activi, cu 144 milioane euro (aprox. 724 milioane lei), adică 68% din total, urmați de investitorii turci, cu 52 milioane euro (aprox. 262 milioane lei), respectiv 25% din total. În raport, Cristi Moga, Head of Capital Markets la Cushman & Wakefield Echinox, spune că piața a atras doi jucători noi: Mondo Development (Turcia), care a preluat , și Star Capital Finance (Cehia), noul proprietar al parcurilor de retail NEST din Miercurea Ciuc. Tot el indică tranzacția AFI–MAS drept „a doua cea mai mare tranzacție din istoria sectorului de real estate românesc”. „Piaţa locală a investiţiilor imobiliare a rămas activă, reuşind să atragă doi jucători noi (...) în ciuda unui context general cu multiple incertitudini de ordin economic şi politic.” Randamente stabile, dar context macro dificil; ce ar putea urma Raportul plasează evoluția pieței într-un context macroeconomic „dificil”: economia locală ar fi înregistrat o contracție de 0,3% în trimestrul al doilea, iar inflația s-a situat „în jurul pragului de 10%” în prima jumătate a anului. Consultanții notează că randamentele prime (randamentul anual estimat al unei investiții imobiliare de top) au rămas stabile: birouri prime și centre comerciale prime: 7,25%; industrial: 7,5%; spații comerciale pe Calea Victoriei: 7%. Aceste niveluri sunt cu 100–200 puncte de bază peste cele din majoritatea piețelor din Europa Centrală și de Est, ceea ce, potrivit raportului, susține atractivitatea României pentru investitorii care caută un echilibru între risc și randament. În același timp, analiza indică faptul că o revenire economică și stabilizarea climatului politic ar putea accelera activitatea investițională în a doua parte a anului, existând tranzacții medii și mari în stadii avansate de execuție. [...]
România riscă să rateze finanțările UE pentru locuire accesibilă dacă rămâne blocată în iluzia că proprietatea rezolvă problema locuirii, arată o analiză Economedia . Deși 94% dintre români trăiesc în gospodării care dețin locuința, peste 40% din populație locuiește în condiții de supraaglomerare, un semnal că piața are un deficit de calitate, distribuție și accesibilitate, nu doar de „număr de proprietari”. Criza locuirii a fost discutată pe 5 octombrie, la Palatul Parlamentului, în cadrul Romania Affordable Housing Summit, organizat de FIDES și Confederația Patronală Concordia, cu participarea autorităților, instituțiilor europene, băncilor, dezvoltatorilor și experților. Miza, potrivit analizei, este transformarea statisticilor și a fondurilor europene într-o politică publică funcțională. UE pune bani și reguli pe masă, iar România are o fereastră rară În 2026, Comisia Europeană a introdus locuințele accesibile într-un cadru european explicit, prin noul Affordable Housing Act , care propune un sistem comun de identificare a zonelor aflate sub presiune locativă și măsuri pentru creșterea ofertei de locuințe accesibile, sociale și pentru studenți. Pe lângă recomandări, Comisia a revizuit regulile privind ajutorul de stat, pentru a facilita sprijinirea investițiilor în locuințe accesibile și pentru a crea mai mult spațiu de combinare a resurselor publice cu finanțarea privată. La nivel de finanțare, Grupul Băncii Europene de Investiții și-a majorat în 2026 finanțarea vizată pentru locuințe accesibile și sustenabile la 6 miliarde de euro (aprox. 30 miliarde lei), investițiile putând fi combinate cu fonduri europene, garanții, împrumuturi, capital și instrumente prin bănci și instituții naționale. Separat, Comisia Europeană estimează că, la nivelul UE, ar fi nevoie de aproximativ 650.000 de locuințe suplimentare anual peste volumul actual al construcțiilor, cu investiții de circa 150 de miliarde de euro pe an (aprox. 750 miliarde lei). Paradoxul românesc: proprietari mulți, locuire precară Datele citate în analiză arată că, în 2024, România era pe primul loc în UE la ponderea populației care trăiește într-o gospodărie proprietară (aproximativ 94%). În același an, 40,7% din populație trăia în gospodării supraaglomerate, față de 16,9% media Uniunii Europene. Concluzia centrală: faptul că o familie deține o locuință nu înseamnă automat că aceasta este suficient de mare, modernă, bine amplasată sau potrivită nevoilor. Analiza insistă că „proprietatea” nu este sinonimă cu accesul la o locuire de calitate. În plus, România are și un volum mare de locuințe neocupate: la recensământul din 2021, aproximativ un sfert din locuințe erau neocupate, potrivit Raportului Institutului pentru Orașe Vizionare, citat de Economedia. Imaginea rezultată este a unei piețe fragmentate: în marile centre urbane și zonele metropolitane cererea e împinsă de locuri de muncă și migrație internă, în timp ce alte zone se confruntă cu depopulare și locuințe rămase fără utilizare. Analiza mai notează o diferență relevantă în supraaglomerare: în 2024, rata era de 35,6% în rândul cetățenilor români și de 61,6% în cazul cetățenilor din afara UE aflați în România, ceea ce leagă problema locuirii de venituri, integrare socială și mobilitatea forței de muncă. Ce înseamnă „locuire accesibilă” în practică și ce ar urma În concluziile summitului, citate în analiză, locuirea este descrisă ca un fenomen mai complex decât existența unui „acoperiș”, iar creșterea fondului locativ, în lipsa condițiilor decente la prețuri sustenabile (mai ales pentru familiile tinere), nu rezolvă singură problema. Textul face distincția între: locuințe sociale , aflate în răspunderea statului; locuințe accesibile , care depind de un efort combinat al actorilor publici și privați. Accesibilitatea este definită mai larg decât prețul: include suportabilitatea finanțării (ponderea costurilor în bugetul gospodăriei), distanțele până la servicii (educație, sănătate, divertisment) și integrarea noilor locuințe în comunități. În final, analiza susține că România are ocazia să construiască un program național de locuire accesibilă conectat la instrumentele europene, dar acesta ar necesita consens politic, coordonare între nivelurile administrației, capital privat și obiective sociale explicite, iar credibilitatea ar fi dată de proiecte livrate și rezultate, nu doar de strategii. [...]
Dedeman contestă în instanță despăgubirea de expropriere, un semnal despre riscul litigiilor în marile proiecte rutiere , după ce compania controlată de frații Dragoș și Adrian Pavăl a dat în judecată statul pentru suma stabilită la exproprierea unui teren din județul Iași, potrivit Profit . Miza este un teren de 133 mp din satul Uricani, comuna Miroslava, aflat pe traseul investiției publice „Varianta de ocolire a municipiului Iași – Etapa I – Varianta Sud – trafic greu”, proiect aflat la stadiul de documentație. Pentru această suprafață, statul a stabilit o despăgubire de 671 lei, adică 5 lei/mp. Ce reclamă Dedeman și ce cere instanței În cererea de chemare în judecată, Dedeman susține că hotărârea de stabilire a cuantumului despăgubirii (Hotărârea nr. 183/29.09.2020, emisă de Compania de Autostrăzi și Drumuri Naționale din România SA) nu i-ar fi fost comunicată „în mod legal”, iar compania ar fi aflat despre existența ei abia în 2026, când a solicitat documentul de la cartea funciară. „Considerăm că această sumă nu reprezintă o justă despăgubire, întrucât nu corespunde cu valoarea reală a terenului expropriat”, se arată în acțiunea Dedeman citată de Profit. Pe lângă cuantumul despăgubirii, compania invocă și efectele exproprierii parțiale asupra restului proprietății, cerând o expertiză care să evalueze dacă terenul rămas a suferit o depreciere și, dacă da, în ce cuantum. În acțiune sunt enumerate criterii precum accesul, frontul stradal, forma parcelei, posibilitatea de construire, utilitățile și destinația urbanistică. Primul termen de judecată la Judecătoria Iași nu a fost fixat, conform informațiilor din articol. Context: diferența dintre grila de expropriere și prețul de piață Profit citează un expert imobiliar (via news.ro) care afirmă că terenurile din zona Uricani se vând, pe piața liberă, de la „câteva zeci de euro” și pot depăși 100 de euro, în funcție de poziționare și acces. Același expert arată că, în cazul exproprierilor, statul nu plătește la prețul pieței și menționează că ar exista și alte litigii pe rol. Totodată, expertul citat susține că argumentul privind scăderea valorii terenului rămas „nu stă în picioare” și că, dimpotrivă, odată cu realizarea centurii, valoarea ar putea crește. Separat, Profit notează că terenul de 133 mp a fost extras dintr-o suprafață mai mare, de 3,5 hectare, aflată în proprietatea fraților Pavăl. Publicația menționează că, potrivit wikipress.ro, în instanță se solicită pentru cei 133 mp despăgubiri de 173.000 lei (aprox. 250 euro/mp). De ce contează: potențial de blocaj și costuri suplimentare în proiecte publice Cazul indică un risc recurent pentru proiectele de infrastructură: contestarea despăgubirilor și a procedurilor de comunicare poate genera întârzieri, costuri administrative și presiune pentru reevaluări, mai ales când există discrepanțe mari între sumele stabilite la expropriere și așteptările proprietarilor. În același timp, proiectul de ocolire a Iașiului are o miză regională: varianta de ocolire Iași Est ar urma să asigure conexiunea cu viitoarea secțiune a A8 (Târgu Neamț – Iași – Ungheni) și cu rețeaua rutieră națională existentă. Profit mai arată că procesul de expropriere pentru varianta de ocolire a vizat 40,9 hectare de la 362 de proprietari, iar valoarea despăgubirilor a ajuns la 2,2 milioane de lei. [...]
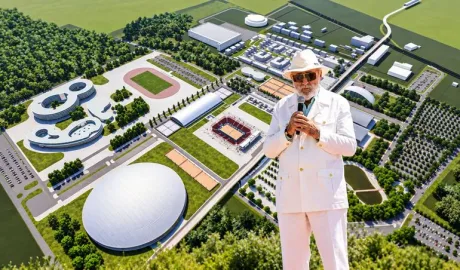
Ion Țiriac pregătește integrarea unui hotel de 4 stele într-un proiect sportiv de circa 150 milioane euro (aprox. 750 milioane lei) , potrivit HotNews , care citează documente analizate de Profit.ro. Hotelul ar urma să aibă 136 de unități de cazare și să fie inclus în complexul sportiv pe care omul de afaceri îl dezvoltă în Otopeni . Din investiția totală, evaluată la circa 150 de milioane de euro (aprox. 750 milioane lei) , a fost inaugurată recent sala de gimnastică „Nadia Comăneci” , conform aceleiași surse. De ce contează Includerea unui hotel într-un complex sportiv indică o extindere a modelului de business dincolo de infrastructura sportivă propriu-zisă, către componenta de ospitalitate (cazare), cu potențial de a susține utilizarea complexului prin evenimente, cantonamente și competiții. Ce se știe din documentele invocate clasificare vizată: hotel de 4 stele capacitate: 136 de unități de cazare amplasare: în cadrul complexului din Otopeni investiție totală a proiectului: circa 150 milioane euro (aprox. 750 milioane lei) etapă deja realizată: inaugurarea sălii de gimnastică „Nadia Comăneci” HotNews indică faptul că informațiile provin dintr-o analiză de documente realizată de Profit.ro, fără a oferi în extras detalii suplimentare despre calendarul construcției sau termene de finalizare. [...]