Știri

Știri din categoria Piața energiei

Un oficial rus de rang înalt cere schimbarea liderilor Uniunii Europene pe fondul crizei energetice, potrivit TASS, în contextul în care prețurile la petrol și gaze cresc puternic din cauza conflictului din Orientul Mijlociu. Kirill Dmitriev, emisar al Kremlinului pentru cooperare economică, a criticat dur politicile energetice ale UE, pe care le consideră „autodistructive”.
Acesta a susținut că Europa ar trebui să își recunoască „greșelile strategice” și să renunțe la abordarea anti-rusă, afirmând că „Europa are nevoie de Rusia pentru a supraviețui”. Declarațiile vin în timp ce liderii europeni se reunesc la Bruxelles pentru a discuta impactul creșterii prețurilor la energie.
Mesajele lui Dmitriev se înscriu într-o serie de avertismente privind evoluția pieței energetice. Potrivit datelor citate de Izvestia, oficialul rus a estimat că prețurile gazelor în Europa ar putea crește semnificativ, chiar peste prognozele inițiale, pe fondul tensiunilor din regiune și al perturbărilor în aprovizionare.
Criza este amplificată de conflictul dintre SUA și Iran, care afectează rutele energetice globale și contribuie la volatilitatea piețelor. În acest context, liderii europeni caută soluții pentru a limita impactul asupra economiilor naționale.
Mai multe state membre, inclusiv Italia, Ungaria și Slovacia, cer ajustarea politicilor energetice europene, considerând că ritmul actual al tranziției și restricțiilor este dificil de susținut în actualele condiții de piață.
În paralel, Uniunea Europeană își menține planurile de a elimina treptat importurile de energie din Rusia până în 2027, o decizie care complică și mai mult situația într-un moment de presiune majoră asupra prețurilor.
Declarațiile venite de la Moscova reflectă atât tensiunile geopolitice, cât și competiția pentru influență pe piața energetică europeană, într-un moment în care securitatea energetică a devenit una dintre principalele preocupări ale liderilor UE.
Recomandate
Europa riscă facturi mai mari la gaze în iarna 2026–2027 , pe fondul unor stocuri intrate în sezonul rece la cel mai scăzut nivel pentru această perioadă din 2011, potrivit Digi24 . Evaluările citate de publicație indică o „marjă de siguranță” mai mică: dacă iarna este rece și importurile de gaze naturale lichefiate (GNL) sunt limitate, statele ar putea ajunge să plătească mai mult pentru volume suplimentare sau să recurgă la măsuri de reducere a consumului. Avertismentele vin în condițiile în care gradul de umplere a depozitelor din UE este de „puțin peste 70%”, nivel descris ca fiind cel mai redus pentru această perioadă a anului de la începutul colectării datelor, în 2011. Cum gazele sunt folosite atât la încălzire, cât și în industrie și în producția de electricitate, presiunea se poate transmite rapid în costurile gospodăriilor și ale companiilor. Deficit potențial și risc de scumpiri Potrivit Politico (citat de Digi24), un raport al Institutului pentru Economie Energetică și Analiză Financiară (IEEFA) estimează un posibil deficit de până la 14 miliarde de metri cubi, echivalentul a aproximativ 7% din cererea UE. În scenarii nefavorabile, acest gol ar putea fi acoperit fie prin achiziții suplimentare la prețuri mai ridicate, fie prin reducerea cererii pentru a menține stocurile la niveluri considerate sigure. IEEFA avertizează că stocurile reduse lasă UE mai expusă la șocuri de aprovizionare și la creșteri bruște ale prețurilor. În plus, dacă iarna consumă o parte mare din rezerve, presiunea poate continua și în 2027, când statele ar trebui să cumpere mai mult pentru reumplerea depozitelor. Scenariul ENTSO-G: stocuri la 11% și economisire de 7% O analiză a Rețelei Europene a Operatorilor de Sisteme de Transport pentru Gaz (ENTSO-G), citată în articol, arată că în anumite condiții nivelul stocurilor ar putea coborî până la 11% — un prag asociat unor rezerve strategice greu de utilizat în mod obișnuit. În același timp, analiza indică faptul că, pentru a încheia iarna cu depozitele la 30% (pentru reducerea riscurilor înaintea sezonului următor), ar fi necesară economisirea unor volume echivalente cu aproximativ 7% din cererea de gaze. În practică, dacă importurile nu acoperă necesarul, autoritățile ar putea ajunge să încurajeze economisirea sau să limiteze consumul, în funcție de evoluția reală a aprovizionării și de vreme. De ce se strânge piața: Orientul Mijlociu, GNL și reducerea gazelor rusești Digi24 notează că tensiunile din Orientul Mijlociu amplifică volatilitatea și complică accesul la GNL, pentru care Europa concurează cu alte regiuni. Pe partea de ofertă, raportul IEEFA mai indică o presiune suplimentară din reducerea importurilor de gaze rusești: interdicția UE privind contractele pe termen lung pentru furnizarea de GNL rusesc, programată să intre în vigoare în ianuarie, ar putea diminua importurile europene cu încă 7 miliarde de metri cubi. În paralel, datele citate de institut arată o dependență mai mare de retragerile din depozite: volumul net extras din stocuri în ianuarie 2026 a fost de 22,6 miliarde de metri cubi, față de 18,8 miliarde în ianuarie 2025 și 17,8 miliarde în ianuarie 2024. Costul alternativelor: importuri suplimentare de GNL „cu miliarde” în plus Una dintre opțiunile principale rămâne importul de GNL, inclusiv din Statele Unite, însă IEEFA estimează că acoperirea volumelor lipsă ar costa aproximativ 3 miliarde de euro în plus față de anul trecut, adică o creștere de 12% pentru aceleași volume. În plus, analiza citată menționează că producția de GNL din SUA se apropie de nivelul maxim, ceea ce limitează capacitatea de a crește rapid oferta. Ce urmează: prețurile pot reacționa înainte de o criză de volum Potrivit lui Laurent Ruseckas, analist senior la S&P Global Energy, citat în material, este posibil ca prețurile să crească înainte ca Europa să rămână efectiv fără gaze, deoarece scumpirea ar atrage transporturi de GNL către piața europeană. Totuși, el avertizează și asupra limitelor reducerii suplimentare a consumului: după pierderea a aproximativ 20% din cererea industrială de gaze a UE în contextul războiului din Ucraina, spațiul pentru „distrugerea cererii” ar fi mult mai mic, fără efecte economice importante. În concluzie, rapoartele citate nu susțin că UE va rămâne inevitabil fără gaze, dar indică o iarnă cu risc mai mare de scumpiri și, în scenarii adverse, de măsuri de economisire sau limitare a consumului, pe o piață globală mai tensionată. [...]
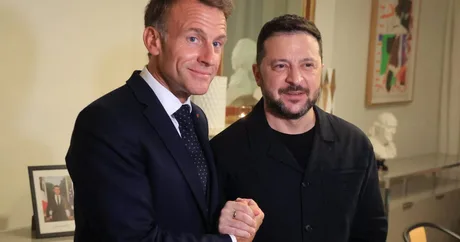
Emmanuel Macron cere un moratoriu asupra atacurilor la infrastructura energetică dintre Ucraina și Rusia, o inițiativă care, dacă ar prinde contur, ar putea reduce riscul de noi șocuri pe piețele de energie și combustibili, într-un moment în care loviturile asupra rafinăriilor și rețelelor electrice alimentează volatilitatea regională, potrivit Politico . Propunerea a fost avansată la New York, în marja Adunării Generale a ONU . După o întâlnire cu președintele SUA, Donald Trump, Macron a scris pe X că au discutat despre „punerea în comun a eforturilor” pentru a obține „un moratoriu asupra loviturilor împotriva infrastructurii energetice”. Ulterior, Macron a discutat „perspectiva unui armistițiu energetic” și cu președintele ucrainean Volodîmîr Zelenski. De ce contează pentru piața energiei Demersul vine pe fondul unei intensificări a presiunii exercitate de Trump asupra lui Zelenski pentru a opri atacurile Kievului asupra sectorului energetic rusesc. Trump a susținut public că Ucraina ar trebui să înceteze să lovească producția de combustibili din Rusia și a legat creșterea prețurilor la energie la atacurile asupra infrastructurii energetice ruse. În pofida acestor apeluri, Ucraina a continuat să țintească infrastructura energetică a Rusiei, iar un atac a provocat un incendiu peste noapte, marți, la o rafinărie majoră din Samara (sud-vestul Rusiei), notează publicația. Forțele Armate ale Ucrainei au afirmat că loviturile asupra instalațiilor petroliere ruse, din iunie încoace, au distrus aproape jumătate din capacitatea de rafinare a țării. În paralel, Rusia a provocat frecvent pene de curent prin atacuri asupra sectorului energetic ucrainean, ceea ce menține riscul operațional ridicat pentru sistemul energetic al Ucrainei. Ce semnale dă Kievul și ce urmează Zelenski a indicat luni interesul Kievului pentru o „dezescaladare” reciprocă privind energia și infrastructura critică. În același context, el urma să se întâlnească cu Trump la New York marți, la ora 1:15 p.m. locală (20:15, ora României). Deocamdată, Politico relatează despre discuții și intenții politice, fără detalii despre un mecanism de implementare sau despre un acord acceptat de ambele părți. În lipsa unor pași concreți, piața rămâne expusă riscului ca atacurile asupra rafinăriilor și rețelelor electrice să continue să afecteze oferta și să amplifice volatilitatea prețurilor. [...]
Europa intră în iarnă cu stocuri de gaze mult sub normal, iar scumpirea accelerată a energiei riscă să alimenteze inflația și să împingă Banca Centrală Europeană spre noi majorări de dobândă , pe fondul unor presiuni economice și politice în creștere, potrivit HotNews . Europa se apropie de sezonul rece cu depozitele de gaze umplute în proporție de 69%, față de media de 85% pentru această perioadă, calculată pe ultimii cinci ani. În acest context, prețurile ridicate la gaze, motorină și alți combustibili sporesc presiunile asupra guvernelor, atât din perspectiva costurilor economice, cât și a riscurilor politice. Germania și Țările de Jos – care dețin împreună 35% din capacitatea de stocare a Uniunii Europene – sunt între statele cu cele mai mari întârzieri în refacerea rezervelor. Potrivit Reuters, citată de News.ro, scumpirile generate de perturbările asociate războiului SUA–Israel cu Iranul au descurajat companiile să cumpere gaze și au făcut guvernele mai reticente în a impune atingerea țintelor naționale de stocare. Prețul gazelor: +150% într-un an, cu riscul unui nou vârf Prețul de referință al gazelor europene a ajuns la 81 euro/MWh, nivel cu 150% peste cel de acum un an și peste scenariul advers luat în calcul de Banca Centrală Europeană. Morgan Stanley estimează că, în funcție de vreme, prețul ar putea urca până la 100 euro/MWh. Analiștii avertizează că și o iarnă cu temperaturi normale ar putea reduce puternic rezervele, iar refacerea lor în 2027 prin importuri ar putea menține piața gazelor naturale lichefiate (GNL – gaz transportat pe mare în stare lichefiată) sub presiune timp de mai multe luni. Efect de contagiune: combustibili mai scumpi și presiune pe inflație Tensiunile nu se limitează la gaze. După ce petrolul a depășit 100 de dolari pe baril (aprox. 450 lei), în UE benzina este cu 24% mai scumpă decât în urmă cu un an, motorina cu 38%, iar combustibilul pentru aviație cu peste 100%, conform datelor citate în articol. Pentru BCE, gazele și electricitatea devin o preocupare centrală din perspectiva inflației. Un studiu al Băncii Italiei indică faptul că scumpirea gazelor are efecte inflaționiste mai puternice și mai persistente decât șocurile petroliere, inclusiv asupra inflației de bază (indicator urmărit atent de banca centrală). „Atenţia mea este acum concentrată mai puţin asupra petrolului şi combustibililor şi tot mai mult asupra preţurilor gazelor şi electricităţii”, a declarat Peter Kazimir , membru al conducerii BCE. Investitorii estimează că BCE ar putea fi nevoită să majoreze dobânzile încă de trei sau patru ori dacă presiunile energetice persistă, iar printre sectoarele considerate cele mai vulnerabile sunt transportul aerian, industria chimică, industria auto și materialele de construcții. Miza politică: costuri bugetare și teme sensibile în Germania Pe lângă componenta economică, presiunea este și politică. În Germania, AfD a câștigat alegerile într-un land cu un program care cere pace cu Moscova și restabilirea contractelor pentru gaze rusești ieftine, în timp ce guvernul cancelarului Friedrich Merz analizează măsuri costisitoare pentru reducerea prețurilor combustibililor, potrivit informațiilor din articol. [...]
Escaladarea barierelor comerciale pentru tehnologii electrice riscă să scumpească modernizarea rețelelor și să întârzie tranziția energetică , într-un moment în care cererea de electricitate crește, iar investițiile în infrastructură sunt deja sub presiune, potrivit unei analize Politico . Miza economică este dublă: costuri mai mari pentru companii și utilități, respectiv facturi potențial mai ridicate pentru consumatori, pe fondul întârzierilor în livrări și al tarifelor în creștere. Tensiunile comerciale se extind de la produse finite (vehicule electrice, baterii) la componente și materiale critice pentru electrificare, de la celule fotovoltaice până la echipamente de rețea. Guverne din Europa, SUA și economii emergente justifică măsurile prin protecția locurilor de muncă, securitate economică și reducerea dependenței de China, însă industria avertizează că efectul cumulat poate încetini decarbonizarea și poate crește emisiile. Tarifele intră în „inima” lanțului de electrificare Analiza notează că barierele comerciale nu sunt noi, dar în ultimii ani au ajuns să acopere aproape întregul lanț de aprovizionare, de la materii prime și componente până la produse finale. Agenția Internațională a Energiei (IEA) a descris fenomenul drept o proliferare de tarife, taxe, măsuri antidumping, cerințe de conținut local și scheme de subvenții care „strâng” condițiile de comerț și schimbă tiparele comerciale (comentariul IEA menționat în articol: https://www.iea.org/commentaries/energy-technology-manufacturing-is-rebalancing-in-a-dynamic-era-for-trade-and-industrial-policy ). În ultimii doi ani, tarifele pentru baterii, vehicule electrice, electrolizoare, pompe de căldură și turbine eoliene au crescut, iar pentru solar „rata medie a taxelor” pe lanțul de aprovizionare a urcat de nouă ori între 2023 și 2024, potrivit analiștilor IEA citați de Politico. Consecința directă: tranziția energetică devine mai scumpă exact când ritmul ar trebui accelerat. Rețelele electrice, punctul sensibil: întârzieri, costuri și risc de facturi mai mari Cea mai imediată problemă operațională și economică este în infrastructura de rețea. Politico arată că, în multe țări, utilitățile și guvernele încearcă să modernizeze rețele îmbătrânite, în timp ce cererea de electricitate crește și volume mari de energie regenerabilă așteaptă conectarea. În acest context, tarifele pot ridica prețul echipamentelor și al lucrărilor, împingând în sus costul investițiilor și, implicit, presiunea asupra facturilor. Karen Wayland, CEO GridWise Alliance (coaliție a utilităților și furnizorilor de echipamente din SUA), rezumă efectul: „Cu siguranță încetinește lucrurile.” Wayland indică și un blocaj deja existent în lanțurile de aprovizionare pentru echipamente de rețea, amplificat de competiția cu centrele de date și de relocalizarea unor producții. În SUA, transformatoarele ar ajunge la termene de livrare de aproape doi ani și jumătate, iar prețurile ar fi crescut cu 158% din mai 2020; alte echipamente (comutatoare, automatizări de distribuție, regulatoare de tensiune) ar avea termene de cel puțin un an, conform aceleiași surse citate de Politico. Europa: cerințe „fabricat în Europa”, dar industrie insuficientă pe termen scurt În Uniunea Europeană, politicienii discută cerințe de tip „made in Europe” pentru anumite tehnologii curate achiziționate de autorități publice. Operatorii de distribuție avertizează însă că, în forma rigidă, măsura poate încetini electrificarea și instalarea de regenerabile, deoarece Europa nu produce suficient din unele tehnologii-cheie (de exemplu, anumite componente pentru transformatoare) pentru a acoperi cererea, potrivit European Distribution System Operators (documentul menționat: https://www.edsoforsmartgrids.eu/content/uploads/2026/08/e.dso-made-in-europe-position-paper.pdf ). Asociația susține că, în aceste condiții, cerințele stricte de origine ar putea „constrânge achizițiile și crește costurile”, fără să întărească rapid capacitatea industrială europeană. SUA: restricții pe importuri de echipamente de rețea și efecte în lanț pentru solar În SUA, Politico descrie o combinație de tarife și restricții mai dure sub administrația Trump, inclusiv un ordin executiv din august care interzice cumpărarea, vânzarea sau instalarea unor echipamente de rețea fabricate de companii străine considerate risc de securitate națională (material Politico Pro menționat: https://subscriber.politicopro.com/article/2026/08/trump-bans-use-of-some-foreign-electric-grid-parts-over-security-risks-01051953 ). Ordinul nu numește explicit țări, iar Departamentul Energiei ar urma să stabilească ce echipamente și ce companii intră sub incidența interdicției. Casa Albă a transmis, potrivit Politico, că ordinul vizează țări aflate sub embargo de armament și că acestea ar reprezenta o parte mică din echipamentele de rețea pentru majoritatea categoriilor de produse; totodată, Departamentul Energiei ar urma să echilibreze securitatea națională cu nevoia de extindere a rețelei în ghidurile de implementare. Pe solar, analiza menționează o succesiune de măsuri care pot afecta costurile și ritmul instalărilor, inclusiv stabilirea unor prețuri minime la import pentru polisiliciu (materia primă-cheie pentru majoritatea panourilor) și tarife pentru alte echipamente. Tim Pawlenty, CEO al Solar Energy Industries Association, spune că tarifele ar putea ajuta la relocalizarea producției, dar avertizează că nivelul și „secvențierea” lor pot crea probleme dacă furnizorii interni nu pot acoperi rapid golurile din lanțul de aprovizionare. De ce contează: decarbonizarea poate încetini, iar costurile pot urca Politico citează avertismente din industrie și analize care indică un risc comun: electrificarea și tranziția către energie mai curată pot deveni mai lente și mai scumpe. O analiză a Băncii Centrale Europene a avertizat că barierele comerciale ar face produsele „verzi” mai scumpe decât tehnologiile convenționale, cu efect asupra eforturilor de limitare a schimbărilor climatice (link menționat: https://www.ecb.europa.eu/press/research-publications/resbull/2026/html/ecb.rb260324~0b81bd7e3c.en.html ). În același timp, argumentul politic rămâne puternic: dependența totală de China pentru tehnologiile curate poate eroda sprijinul public pentru decarbonizare. În acest registru, comisarul european Stéphane Séjourné a întrebat, la prezentarea propunerii în martie, cum poate fi explicată populației „că decarbonizarea este o oportunitate” dacă bateriile sunt fabricate în China (discursul menționat: https://ec.europa.eu/commission/presscorner/detail/fr/speech_26_532 ). Pentru companii și utilități, implicația practică este că planurile de investiții în rețele, regenerabile și electrificare vor trebui recalibrate în funcție de costuri, termene de livrare și reguli de origine tot mai stricte. Iar pentru consumatori, riscul este ca întârzierile și scumpirile din infrastructură să se traducă, în timp, în presiune suplimentară asupra facturilor la energie. [...]
Europa intră spre iarnă cu stocuri de gaze „periculos de mici”, iar trecerea de la gazul rusesc la GNL a mutat riscul pe o piață globală mai volatilă , potrivit unei analize publicate de HotNews , care citează evaluarea lui Ron Bousso , analist Reuters pentru piața energiei. Presiunea vine dintr-un context geopolitic complicat: conflictele din Orientul Mijlociu și din Rusia au afectat piețele globale de gaz natural lichefiat (GNL) și păcură, iar acest lucru a contribuit la scăderea stocurilor. În paralel, Europa se pregătește pentru sezonul rece cu rezerve descrise ca „fragile”, după ani consecutivi de șocuri energetice. De ce contează: dependența de GNL înseamnă concurență directă cu Asia Analiza arată că vulnerabilitatea actuală este legată de schimbarea rapidă a mixului energetic după invazia Rusiei în Ucraina, în 2022 . Europa a înlocuit gazul rusesc livrat prin conducte cu GNL, devenind unul dintre cei mai mari importatori ai acestui combustibil. Această tranziție a redus dependența de Rusia, dar a adus o nouă problemă operațională: în locul unor fluxuri relativ stabile pe termen lung, Europa cumpără acum pe o piață globală, unde: concurează direct cu Asia și alte regiuni pentru aceleași volume; întreruperile de aprovizionare se transmit rapid în prețuri și disponibilitate, cu efecte „aproape instantanee” la nivel global. „Bomba cu ceas” din motorină: stocuri în scădere în plin sezon de acumulare Un element care, potrivit analizei, a trecut mai puțin în atenția publică este piața motorinei. În mod normal, vara ar trebui să fie perioada în care stocurile cresc, având în vedere rolul motorinei în industrie, transporturi și încălzire. În schimb, stocurile au scăzut, ceea ce amplifică riscurile pentru iarnă. Context: gazul și păcura rămân esențiale pentru încălzire Gazul natural și păcura sunt principalele surse pentru încălzirea rezidențială în Europa. Conform datelor oficiale citate, gazul acoperă aproximativ 30% din cererea de încălzire a gospodăriilor, iar păcura peste 10%. În acest cadru, tensiunile simultane pe ambele piețe ridică miza pentru costuri și securitatea aprovizionării în sezonul rece. [...]
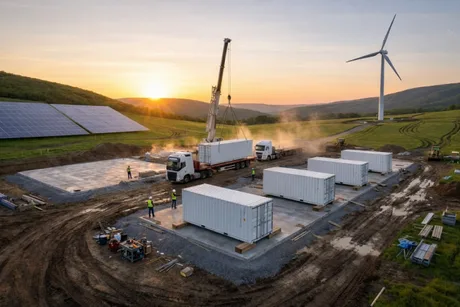
Uniunea Europeană pregătește o extindere masivă a stocării de energie, până la 200 GW în 2030, o mișcare cu impact direct asupra investițiilor din piața energiei și asupra costurilor de echilibrare a sistemului , potrivit Economica , care citează un proiect al Comisiei Europene pentru „Electrification Action Plan”. Ținta de 200 GW (200.000 MW) vizează „toate tehnologiile de stocare” și este fundamentată pe o analiză a Centrului Comun de Cercetare (JRC) al UE. Proiectul acoperă atât stocarea pe durată scurtă, cât și pe durată lungă, dar exclude bateriile de mici dimensiuni și cele „behind-the-meter” (instalate la consumator sau în spatele contorului, inclusiv cele colocate în parcuri). De ce contează: flexibilitatea devine infrastructură critică Documentul pornește de la nevoia de flexibilitate a sistemului energetic, într-un context în care electrificarea transporturilor, clădirilor și industriei crește presiunea pe rețele și pe echilibrarea producției din surse regenerabile. La începutul acestui an, capacitatea totală de stocare din UE era de 55 GW, iar hidrocentralele cu acumulare prin pompare reprezentau mai mult de patru cincimi din total. În paralel, segmentul sistemelor de stocare în baterii la scară utilitară (BESS) „se extinde rapid”, potrivit proiectului citat. 30–35 GW capacitate nouă între 2026 și 2028 În document este menționat și un acord între statele membre, dezvoltatori și producători de sisteme de stocare și energie regenerabilă, consumatori industriali, Comisia Europeană și instituții financiare pentru a adăuga între 30 GW și 35 GW de capacitate de stocare staționară în intervalul 2026–2028. Electrificarea, legată explicit de competitivitate și costuri Proiectul argumentează că accelerarea electrificării este „esențială pentru competitivitate” și face trimitere la criza energetică recentă, arătând că dependența de combustibili fosili a generat un cost suplimentar al energiei de 50 de miliarde de euro (aprox. 250 miliarde lei). Comisarii europeni susțin că electrificarea transporturilor, clădirilor și producției industriale ar putea înlocui până la două treimi din cererea de gaz și jumătate din cererea de petrol până în 2040, ceea ce ar însemna economii de 200 de miliarde de euro (aprox. 1.000 miliarde lei). În același timp, proiectul nu include încă o țintă pentru 2040 privind electrificarea, urmând să fie folosit ca bază pentru legislație ulterioară. Posibile măsuri: cerințe pentru „ vehicle-to-grid ” și reduceri de TVA În plan apar și măsuri cu potențial efect de reglementare și fiscal: introducerea de cerințe „vehicle-to-grid” (V2G) pentru vehicule electrice noi până la finalul lui 2027, inclusiv standarde de interoperabilitate (posibilitatea ca sisteme diferite să funcționeze împreună); includerea unor sisteme de baterii mai mici și a altor surse (de exemplu, facilități de producție) în scheme de flexibilitate; posibilitatea unei reduceri de TVA pentru vehicule electrice, precum și luarea în calcul a unor reduceri de TVA pentru pompe de căldură și sisteme de baterii de uz casnic (informație atribuită în material publicației EV Infrastructure News, citată de Economica); evaluarea întăririi țintelor pentru vehicule cu emisii zero în achizițiile publice. În plus, UE ar urmări sprijinirea inovației în domenii precum reactoarele modulare mici (SMR), hidrogenul și captarea și stocarea carbonului (CCS/CCUS). „Timp de zece ani, ponderea energiei electrice în consumul final de energie al Europei abia dacă s-a mișcat. Se situează la 23%, cam acolo unde era și acum 10 ani. China, Coreea și Japonia au depășit deja 30% și se distanțează rapid”, a declarat Jan Rosenow, profesor de politică energetică și climatică la Universitatea din Oxford. Pentru piața energiei, combinația dintre ținta de stocare și posibilele obligații V2G sugerează o accelerare a investițiilor în flexibilitate (stocare, integrare în rețea, standarde), cu efecte în lanț asupra dezvoltatorilor, operatorilor de rețea și industriei de echipamente. [...]