Știri

Știri din categoria Piața energiei

România a informat informal Comisia Europeană despre intenția de a introduce un nou mecanism de stabilire a prețului la gaze, conform Economedia. Această inițiativă legislativă vizează perioada 1 aprilie 2026 – 31 martie 2027 și are scopul de a proteja consumatorii casnici de gaze naturale, în timp ce se pregătește tranziția către o piață liberalizată.
Deși România a comunicat informal intenția sa, surse din Comisia Europeană subliniază că este necesară o notificare oficială. Aceasta trebuie să fie conformă cu articolul 4 alineatul (8) din Directiva privind gazele, care impune furnizarea de materiale suport pentru justificarea măsurii. Normele UE permit intervenții publice în stabilirea prețurilor doar în anumite condiții, cum ar fi asigurarea aprovizionării clienților vulnerabili.
„România ar trebui să notifice oficial Comisia în temeiul articolului 4 alineatul (8) din Directiva privind gazele furnizând materiale suport pentru a o justifica”, a declarat un oficial al Comisiei Europene.
Proiectul de ordonanță de urgență, publicat de Ministerul Energiei, prevede că producătorii de gaze naturale vor fi obligați să livreze gaze la un preț reglementat de 110 lei/MWh către furnizori și producătorii de energie termică. Acest preț poate fi ajustat de Guvern în funcție de evoluțiile pieței și geopolitice. Componenta de furnizare a gazelor naturale este stabilită la 15 lei/MWh.
Conform Asociației Energia Inteligentă, acest mecanism ar putea duce la scăderi de până la 23% a prețurilor la gaze pentru gospodării, dar ar crește cu 25% prețurile pentru consumatorii non-casnici.
România se află deja sub procedură de infringement din partea Comisiei Europene pentru reglementarea prețurilor angro la gaze. Comisia a emis un aviz motivat în mai 2025, solicitând României să elimine restricțiile impuse producătorilor de gaze. Premierul Ilie Bolojan a declarat că măsura propusă este tranzitorie și că, din 2027, nu va mai fi necesară o schemă de plafonare a prețurilor.
Pentru a evita sancțiuni din partea Comisiei Europene, România trebuie să demonstreze proporționalitatea și necesitatea măsurii propuse, precum și să asigure că aceasta nu denaturează piața. În plus, trebuie să se asigure că măsurile de sprijin pentru consumatorii vulnerabili sunt adecvate și că tranziția către o piață liberalizată este bine gestionată. România trebuie să notifice Comisia cu privire la măsurile adoptate și să explice de ce obiectivele nu pot fi atinse prin alte mijloace.
Recomandate

Comisia Europeană monitorizează securitatea alimentării cu energie electrică în România și în regiunea Europei de Sud-Est , pe fondul valului de căldură și al secetei, dar transmite că, la acest moment, nu vede „motive imediate de îngrijorare”, potrivit G4Media . Mesajul Comisiei vine într-un context în care temperaturile ridicate și lipsa precipitațiilor pot pune presiune simultan pe consum (cerere mai mare, inclusiv pentru răcire) și pe producție, în special acolo unde resursele de apă contează pentru funcționarea unor capacități energetice. Din perspectiva pieței, semnalul de la Bruxelles are relevanță de reglementare și coordonare: indică faptul că situația este urmărită la nivel european și că există mecanisme pregătite pentru intervenție, dacă apar riscuri. Ce spune Comisia și cine răspunde, în arhitectura europeană Comisia arată că „arhitectura europeană privind securitatea alimentării cu energie electrică” stabilește responsabilități în principal pentru operatorii de transport și sistem (TSO – companiile care gestionează rețeaua de transport al energiei) și pentru statele membre. În informarea citată, instituția precizează că este „în contact permanent” cu: autoritățile naționale; părțile contractante ale Comunității Energiei; ENTSO-E (Rețeaua Europeană a Operatorilor de Transport și de Sistem pentru Energie Electrică), și că primește actualizări continue privind evoluția situației. De ce contează: coordonare regională și opțiunea unei reuniuni ad-hoc Comisia afirmă explicit că, „în acest moment nu există motive imediate de îngrijorare privind securitatea alimentării cu energie electrică”. Totuși, instituția spune că va continua monitorizarea și că este pregătită să convoace, dacă va fi necesar, o reuniune ad-hoc a Grupului de coordonare pentru energie electrică (Electricity Coordination Group). Potrivit aceleiași informări, o astfel de reuniune ar putea lua forma unei discuții regionale cu statele cele mai afectate, cu scopul de a facilita schimbul de informații și coordonarea unor eventuale răspunsuri operaționale sau de politică, în funcție de cum evoluează situația. [...]

România exportă la limită spre Ungaria, pe fondul unui surplus fotovoltaic care nu găsește consum intern , iar o parte din flux pare să fie tranzit, potrivit Economedia . La prânz, exporturile medii către Ungaria au depășit 3.000 MW, cu un vârf de 3.974 MW, aproape de maximul permis de rețea, conform datelor OPCOM . În același interval, România a importat peste 2.000 MW din Bulgaria, ceea ce sugerează că „este posibil ca jumătate din energia care pleacă în Ungaria să fie doar tranzit pe la noi”, notează publicația. Chiar și în acest scenariu, schimburile record se suprapun peste o penurie regională de energie din surse clasice (cu excepția Bulgariei) și peste un exces de producție fotovoltaică. Surplus fotovoltaic, export net de peste 2.000 MW Datele Transelectrica indică și un record de producție internă din fotovoltaic, de circa 3.400 MW între orele 12:00 și 13:00. În același timp, soldul exportului net a depășit 2.000 MW, ceea ce înseamnă că cel puțin 2.000 MW din energia fotovoltaică produsă local „se duce la vecini”, conform analizei. De ce nu intră masiv energia ieftină în consumul intern În paralel, consumul intern a fost acoperit din surse mai scumpe, dar predictibile: termocentrale pe gaze și cărbune (inclusiv repornirea de urgență a unui grup de la Rovinari) și hidro. Producția nucleară lipsește „pe moment”, deoarece ambele reactoare de la Cernavodă sunt oprite din cauza nivelului insuficient al apei din Dunăre pentru răcire. Pentru furnizorii mari de pe piața reglementată (PPC, E.ON, Premier Energy), achizițiile de bază se fac din surse „predictibile”, disponibile 24/24, în timp ce fotovoltaicul și eolianul, dependente de vreme, intră mai ales în achiziții marginale, de oportunitate. Context de piață: consum mai mic seara, prețuri încă ridicate Situația din piață s-a mai calmat față de săptămâna trecută, când Guvernul a declarat stare de alertă energetică: vârful de consum de seară nu mai urcă la 7.800–8.000 MW, ci la puțin peste 7.000 MW. Prețurile se mențin în intervalul 100–200 euro/MWh (aprox. 500–1.000 lei/MWh) pe durata zilei. [...]
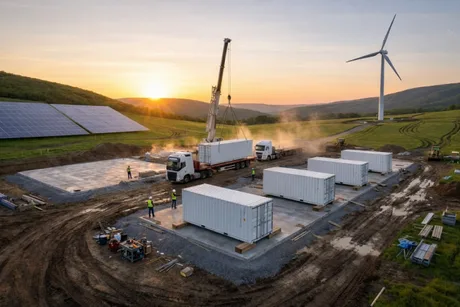
Uniunea Europeană pregătește o extindere masivă a stocării de energie, până la 200 GW în 2030, o mișcare cu impact direct asupra investițiilor din piața energiei și asupra costurilor de echilibrare a sistemului , potrivit Economica , care citează un proiect al Comisiei Europene pentru „Electrification Action Plan”. Ținta de 200 GW (200.000 MW) vizează „toate tehnologiile de stocare” și este fundamentată pe o analiză a Centrului Comun de Cercetare (JRC) al UE. Proiectul acoperă atât stocarea pe durată scurtă, cât și pe durată lungă, dar exclude bateriile de mici dimensiuni și cele „behind-the-meter” (instalate la consumator sau în spatele contorului, inclusiv cele colocate în parcuri). De ce contează: flexibilitatea devine infrastructură critică Documentul pornește de la nevoia de flexibilitate a sistemului energetic, într-un context în care electrificarea transporturilor, clădirilor și industriei crește presiunea pe rețele și pe echilibrarea producției din surse regenerabile. La începutul acestui an, capacitatea totală de stocare din UE era de 55 GW, iar hidrocentralele cu acumulare prin pompare reprezentau mai mult de patru cincimi din total. În paralel, segmentul sistemelor de stocare în baterii la scară utilitară (BESS) „se extinde rapid”, potrivit proiectului citat. 30–35 GW capacitate nouă între 2026 și 2028 În document este menționat și un acord între statele membre, dezvoltatori și producători de sisteme de stocare și energie regenerabilă, consumatori industriali, Comisia Europeană și instituții financiare pentru a adăuga între 30 GW și 35 GW de capacitate de stocare staționară în intervalul 2026–2028. Electrificarea, legată explicit de competitivitate și costuri Proiectul argumentează că accelerarea electrificării este „esențială pentru competitivitate” și face trimitere la criza energetică recentă, arătând că dependența de combustibili fosili a generat un cost suplimentar al energiei de 50 de miliarde de euro (aprox. 250 miliarde lei). Comisarii europeni susțin că electrificarea transporturilor, clădirilor și producției industriale ar putea înlocui până la două treimi din cererea de gaz și jumătate din cererea de petrol până în 2040, ceea ce ar însemna economii de 200 de miliarde de euro (aprox. 1.000 miliarde lei). În același timp, proiectul nu include încă o țintă pentru 2040 privind electrificarea, urmând să fie folosit ca bază pentru legislație ulterioară. Posibile măsuri: cerințe pentru „ vehicle-to-grid ” și reduceri de TVA În plan apar și măsuri cu potențial efect de reglementare și fiscal: introducerea de cerințe „vehicle-to-grid” (V2G) pentru vehicule electrice noi până la finalul lui 2027, inclusiv standarde de interoperabilitate (posibilitatea ca sisteme diferite să funcționeze împreună); includerea unor sisteme de baterii mai mici și a altor surse (de exemplu, facilități de producție) în scheme de flexibilitate; posibilitatea unei reduceri de TVA pentru vehicule electrice, precum și luarea în calcul a unor reduceri de TVA pentru pompe de căldură și sisteme de baterii de uz casnic (informație atribuită în material publicației EV Infrastructure News, citată de Economica); evaluarea întăririi țintelor pentru vehicule cu emisii zero în achizițiile publice. În plus, UE ar urmări sprijinirea inovației în domenii precum reactoarele modulare mici (SMR), hidrogenul și captarea și stocarea carbonului (CCS/CCUS). „Timp de zece ani, ponderea energiei electrice în consumul final de energie al Europei abia dacă s-a mișcat. Se situează la 23%, cam acolo unde era și acum 10 ani. China, Coreea și Japonia au depășit deja 30% și se distanțează rapid”, a declarat Jan Rosenow, profesor de politică energetică și climatică la Universitatea din Oxford. Pentru piața energiei, combinația dintre ținta de stocare și posibilele obligații V2G sugerează o accelerare a investițiilor în flexibilitate (stocare, integrare în rețea, standarde), cu efecte în lanț asupra dezvoltatorilor, operatorilor de rețea și industriei de echipamente. [...]
Consiliul Concurenței își intensifică supravegherea pieței carburanților după ieșirea din plafonări , cerând informații de la companii și anunțând că va încheia până la finalul lunii iulie un raport despre respectarea obligațiilor de plafonare de către operatori, potrivit Adevărul . Miza este una de reglementare: autoritatea vrea să vadă cum se transmit în prețurile la pompă schimbările de taxe, costuri și cotații internaționale, după încetarea măsurilor temporare. Consiliul Concurenței spune că urmărește evoluția prețurilor la carburanți după încetarea plafonării adaosului comercial și după revenirea accizei la motorină la nivelul anterior, de la 1 iulie, în condițiile în care perioada de criză nu a fost prelungită. Revenirea accizei înseamnă o creștere de aproximativ 36 bani/litru, cu TVA. Ce arată datele analizate până acum Pentru intervalul 1 martie – 30 iunie 2026, autoritatea indică faptul că prețurile carburanților din România s-au menținut „semnificativ sub” media Uniunii Europene, atât la prețurile finale (cu taxe), cât și la cele fără taxe. În plus, diferența față de media europeană a fost mai mare decât de obicei, mai ales la prețurile fără taxe. În ultimele zile ale perioadei analizate, în cazul motorinei, diferența față de media UE s-a redus treptat, România revenind către o situație întâlnită în trecut, înainte de război, când prețurile interne la motorină erau mai apropiate de media UE decât cele la benzină. Președintele Consiliului Concurenței, Bogdan Chirițoiu , a explicat că instituția va continua monitorizarea, mai ales după încetarea măsurilor temporare. Diferențele față de media UE, la mijlocul lunii iunie La mijlocul lunii iunie, potrivit datelor prezentate: prețurile cu taxe din România erau sub media UE cu 7,2% la benzină și 3,7% la motorină ; prețurile fără taxe erau sub media UE cu 15,1% la benzină și 8,3% la motorină . Din perspectiva prețurilor fără taxe, România s-a aflat în iunie în grupul statelor cu cele mai reduse niveluri, iar ecartul față de media europeană a fost mai accentuat decât în perioadele obișnuite. De ce motorina s-a ajustat diferit față de benzină După creșterile din martie, generate de tensiuni internaționale și probleme de aprovizionare, prețurile la pompă au intrat pe o tendință de corecție, mai ales în iunie. Prețurile interne fără taxe au urmat, în general, cotațiile internaționale Platts și Brent, însă Consiliul Concurenței precizează că transmisia nu a fost „automată, instantanee sau proporțională”. Diferența între produse, conform instituției: la benzină , corelarea cu cotațiile internaționale a fost mai evidentă, iar scăderile din iunie s-au reflectat în prețurile interne; la motorină , șocul inițial a fost mai puternic, iar ajustarea ulterioară mai lentă și moderată, pe fondul volatilității și al dependenței mai mari de piețele internaționale. Ce urmează Autoritatea a cerut informații companiilor active pe piața carburanților și spune că până la sfârșitul lunii iulie va finaliza raportul privind respectarea obligațiilor de plafonare. În paralel, Consiliul Concurenței anunță că va continua să urmărească piața și după încetarea măsurilor temporare, pentru a analiza cum se reflectă în prețurile la pompă modificările cotațiilor internaționale, ale costurilor și ale condițiilor comerciale. [...]
România a ajuns să depindă de importuri scumpe în orele de vârf , iar efectul imediat se vede în prețul de pe piața pentru ziua următoare, unde energia electrică s-a tranzacționat la 224 euro/MWh (aprox. 1.120 lei/MWh), cel mai ridicat nivel din Uniunea Europeană, potrivit Euronews . Luni, România și Ungaria au avut cele mai mari prețuri din UE pe piața „day-ahead” (pentru ziua următoare), cu 224 euro/MWh, respectiv 223 euro/MWh, conform datelor centralizate la nivel comunitar. În același timp, în alte piețe mari din vestul Europei, prețurile au fost semnificativ mai mici, iar în țările nordice de câteva ori sub nivelul din România. De ce urcă prețul: consum mare și producție redusă în orele critice Contextul imediat este valul de căldură, care a împins consumul în sus. În paralel, au apărut limitări pe partea de producție: un reactor al Centralei Nucleare de la Cernavodă este în mentenanță, iar centrala pe gaze de la Brazi funcționează la jumătate din capacitate, potrivit informațiilor din material. Diferențele mari față de alte state sunt explicate și prin lipsa capacităților de producție disponibile în orele de consum maxim, în special seara, când cererea rămâne ridicată, dar producția din unele surse scade. Importurile, „supapa” care împinge costul în sus Pe fondul acestei situații, Ministerul Energiei a convocat un comandament de urgență. Dumitru Chisăliță, președintele Asociației Energia Inteligentă, a avertizat că importurile din orele de seară pot veni la prețuri foarte ridicate, ceea ce se transmite în piață: „Prețul cu care vom importa în această seară va fi unul foarte ridicat. Discutăm de la 1.000 până la 2.000 de lei pe megawatt-oră, ceea ce practic ne pune în situația de a avea acest preț pe piața pentru ziua următoare foarte ridicat, mult mai ridicat decât în alte părți.” În explicația specialistului, problema de fond este „decalajul” dintre momentul producției și momentul consumului, în condițiile în care investițiile din ultimii ani au mers în special către capacități regenerabile, care nu asigură continuitate în toate orele zilei. Când acestea nu mai acoperă cererea, sistemul ajunge să se bazeze pe importuri, iar acestea sunt scumpe în orele de vârf. Cum arată comparația de preț în UE Datele citate în material (sursa: euenergy.live ) indică următoarele niveluri pe piața pentru ziua următoare: România: 224 euro/MWh Ungaria: 223 euro/MWh Franța: 125 euro/MWh Spania: 93 euro/MWh Portugalia: 84 euro/MWh Norvegia: 30 euro/MWh Finlanda: 24 euro/MWh Suedia: 11 euro/MWh Pentru companii și consumatori, semnalul principal este că, în perioade de caniculă și cu indisponibilități în producție, România rămâne vulnerabilă la scumpiri rapide în orele de vârf, prin mecanismul importurilor la prețuri ridicate. [...]
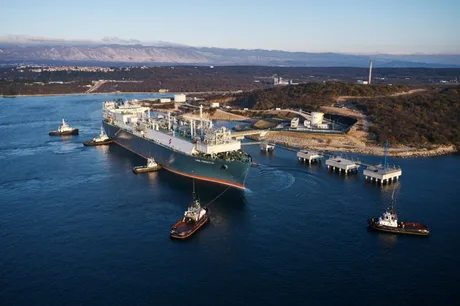
Europa riscă să intre în iarnă cu depozite de gaze sub nivelurile din ultimii 15 ani, ceea ce poate împinge prețurile în sus pentru companii și populație , pe fondul unei reumpleri lente și al incertitudinilor din aprovizionarea globală cu GNL, potrivit Economedia , care citează o analiză Financial Times. Estimările Wood Mackenzie indică faptul că depozitele din UE ar putea încheia sezonul de realimentare (de regulă aprilie–octombrie) la un grad de umplere de circa 76%, cel mai scăzut nivel maxim cel puțin din 2011, conform datelor Gas Infrastructure Europe (GIE). Depozitele au intrat în sezonul de reumplere la 28% după o iarnă „deosebit de rece”, iar în prezent sunt umplute, în medie, în proporție de 48%, potrivit GIE. De ce contează: risc de volatilitate și presiune pe facturi în iarnă Nivelurile mai mici de stocare cresc vulnerabilitatea la episoade de frig și la șocuri de ofertă, cu efect direct în costurile energiei pentru industrie și gospodării. În paralel, piața dă semnale contradictorii: prețurile au urcat după atacurile SUA și Israelului asupra Iranului de la sfârșitul lui februarie, dar apoi au rămas relativ stabile, inclusiv înainte de un acord de pace provizoriu între Washington și Teheran la începutul lunii. Un efect secundar al stabilizării este că prețul din hub-urile europene ar fi coborât prea mult pentru a atrage încărcături de GNL (gaz natural lichefiat), de regulă din SUA, ceea ce poate frâna reumplerea depozitelor. „Ne aflăm într-o etapă critică a verii pentru planurile de reaprovizionare cu gaze ale Europei (…) cu cât oferta de GNL rămâne mai limitată, cu atât stocurile europene de gaze la începutul iernii vor fi mai reduse și cu atât va fi mai mare probabilitatea unor creșteri bruște ale prețurilor în timpul iernii.” Prețurile de referință ale gazelor în Europa sunt în jur de 40 euro/MWh (aprox. 200 lei/MWh), potrivit materialului, peste nivelul de dinaintea războiului SUA–Iran (28 februarie), dar mult sub vârful de 342 euro/MWh atins după invazia Rusiei în Ucraina din 2022. Ce spun autoritățile UE și care sunt țintele de stocare Comisia Europeană a transmis că nivelurile actuale „nu ridică îngrijorări imediate” privind securitatea energetică și că un nivel de stocare de 80% ar fi suficient pentru iarnă. Executivul european a mai indicat că stocurile sunt cu aproximativ 10% sub media de dinaintea crizei, în timp ce cererea de gaze în UE s-a redus cu 17%. În acest context, Comisia recomandă statelor membre o țintă de umplere de 80% sau chiar 75% pentru a reduce presiunea asupra prețurilor, după ce în ultimii ani obiectivul neobligatoriu a fost de 90%. „Avem nevoie de un nivel ridicat pentru a ne asigura că suntem pregătiți pentru iarna viitoare [dar] vrem să facem acest lucru într-un mod care să nu ducă la creșteri ale prețurilor pe termen scurt.” Variabila Qatar și scenariile de final de sezon Situația s-ar putea îmbunătăți dacă pe piață ajunge un val de GNL din Golf. Nave de transport GNL din Qatar, goale, au început să se întoarcă spre Golful Persic după semnarea acordului preliminar de pace, iar premierul Qatarului a spus că producția ar urma să revină la normal în câteva săptămâni, cu excepția a două unități lovite în conflict. Totuși, ritmul revenirii volumelor este pus sub semnul întrebării de analiști. Într-o notă citată, Samantha Dart (Goldman Sachs) estimează că, dacă unitățile neavariate de la Ras Laffan ating capacitatea maximă până la final de iulie, UE ar putea încheia sezonul la 74%; dacă acest lucru se întâmplă cu o lună mai târziu, nivelul ar putea coborî la 70%. Pe lângă incertitudinile de ofertă, transportul prin Strâmtoarea Ormuz rămâne un punct sensibil, după ce o navă a fost lovită recent, iar continuarea fluxurilor după expirarea prelungirii de 60 de zile a armistițiului este descrisă ca incertă. Un risc suplimentar: planul UE privind GNL din Rusia În paralel, planul UE de a interzice complet, de la 1 ianuarie, importurile de GNL din Rusia (aproximativ 14% din importurile de GNL ale Europei, conform articolului) adaugă un risc de aprovizionare pentru iarna europeană, într-un moment în care depozitele ar putea intra în sezonul rece sub nivelurile obișnuite. [...]

