Știri

Știri din categoria Piața energiei
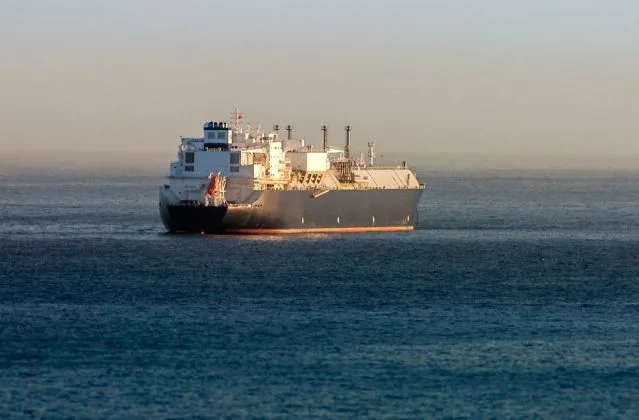
Europa riscă să schimbe o vulnerabilitate cu alta, pe măsură ce importurile de gaze naturale lichefiate (LNG) din SUA au crescut accelerat și ar urma să ajungă dominante în mixul de aprovizionare, potrivit unei analize citate de Economica. Miza economică este dublă: LNG-ul american este, în medie, cel mai scump pentru cumpărătorii europeni, iar dependența de câțiva furnizori expune din nou piața la șocuri geopolitice și de preț.
Actualizările realizate de IEEFA (Institute for Energy Economics and Financial Analysis) prin instrumentele European LNG Tracker și EU Gas Flows Tracker arată că importurile europene de LNG din SUA s-au triplat între 2021 și 2025, pe fondul reducerii dependenței de gazul rusesc livrat prin conducte.
Pe fondul perturbărilor continue ale exporturilor de LNG din Qatar, IEEFA estimează că SUA vor depăși Norvegia și vor deveni cel mai mare furnizor de gaze al Europei și al UE în 2026. În scenariul institutului, SUA ar putea ajunge să reprezinte 80% din importurile de LNG ale UE până în 2028.
În același timp, analiza avertizează că această reorientare nu rezolvă problema costurilor: LNG-ul din SUA este, în medie, cel mai scump pentru cumpărătorii europeni, ceea ce menține presiunea asupra facturilor și asupra competitivității industriei.
„Trecerea Europei de la gazul transportat prin conducte la LNG a fost menită să asigure securitatea aprovizionării și diversificarea. Cu toate acestea, perturbările cauzate de războiul din Orientul Mijlociu și dependența excesivă de LNG din SUA arată că planul Europei a eșuat pe ambele planuri.”
„LNG a devenit călcâiul lui Ahile al strategiei de securitate energetică a Europei, lăsând continentul expus la prețuri ridicate ale gazelor și la noi forme de perturbare a aprovizionării.”
Criza energetică a accelerat politicile UE de reducere a cererii de gaze, inclusiv prin strategia AccelerateEU. IEEFA estimează că consumul de gaze al Europei ar putea continua să scadă în acest an și să se reducă cu 14% între 2025 și 2030. În același interval, cererea de LNG ar putea scădea cu aproximativ 23%.
Cu toate acestea, mai multe state europene intenționează să construiască terminale LNG suplimentare, ceea ce ridică riscul de subutilizare. Potrivit estimărilor IEEFA, până în 2030 capacitatea de import de LNG a Europei ar putea depăși cererea totală de gaze și ar putea fi de trei ori mai mare decât cererea de LNG.
„Europa poate să nu aibă control asupra perturbărilor în aprovizionarea cu LNG, dar poate îmbunătăți eficiența energetică și accelera instalarea surselor regenerabile și a pompelor de căldură pentru a-și reduce dependența de importuri.”
În paralel cu creșterea importurilor din SUA, Rusia rămâne al doilea cel mai mare furnizor de LNG al UE, deși blocul își propune eliminarea treptată a importurilor de gaze rusești. Importurile UE de LNG rusesc au crescut cu 16% de la an la an în primul trimestru din 2026 și au atins un record trimestrial, susținute de livrările către Franța, Spania și Belgia.
La nivelul anului 2025, țările UE au cheltuit 5,9 miliarde de euro pe gaz rusesc transportat prin conducte și 6,7 miliarde de euro pe LNG rusesc.
„Războiul din Orientul Mijlociu a făcut Europa mai dependentă de cei mai mari doi furnizori de LNG ai săi, SUA și Rusia. Criza energetică din 2026 arată că, atât timp cât țările europene aleg să se bazeze pe gaze, trebuie să accepte riscurile geopolitice care vin odată cu aceasta.”
În esență, analiza indică un risc de „blocare” într-un model scump și vulnerabil: chiar dacă politicile UE ar reduce consumul de gaze, investițiile în terminale LNG pot împinge sistemul spre supracapacitate, în timp ce aprovizionarea rămâne concentrată în jurul unor furnizori expuși tensiunilor geopolitice.
Recomandate
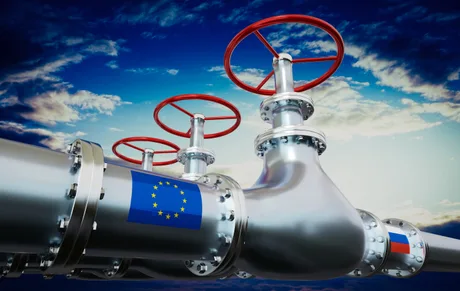
Europa riscă facturi mai mari la gaze în iarna 2026–2027 , pe fondul unor stocuri intrate în sezonul rece la cel mai scăzut nivel pentru această perioadă din 2011, potrivit Digi24 . Evaluările citate de publicație indică o „marjă de siguranță” mai mică: dacă iarna este rece și importurile de gaze naturale lichefiate (GNL) sunt limitate, statele ar putea ajunge să plătească mai mult pentru volume suplimentare sau să recurgă la măsuri de reducere a consumului. Avertismentele vin în condițiile în care gradul de umplere a depozitelor din UE este de „puțin peste 70%”, nivel descris ca fiind cel mai redus pentru această perioadă a anului de la începutul colectării datelor, în 2011. Cum gazele sunt folosite atât la încălzire, cât și în industrie și în producția de electricitate, presiunea se poate transmite rapid în costurile gospodăriilor și ale companiilor. Deficit potențial și risc de scumpiri Potrivit Politico (citat de Digi24), un raport al Institutului pentru Economie Energetică și Analiză Financiară (IEEFA) estimează un posibil deficit de până la 14 miliarde de metri cubi, echivalentul a aproximativ 7% din cererea UE. În scenarii nefavorabile, acest gol ar putea fi acoperit fie prin achiziții suplimentare la prețuri mai ridicate, fie prin reducerea cererii pentru a menține stocurile la niveluri considerate sigure. IEEFA avertizează că stocurile reduse lasă UE mai expusă la șocuri de aprovizionare și la creșteri bruște ale prețurilor. În plus, dacă iarna consumă o parte mare din rezerve, presiunea poate continua și în 2027, când statele ar trebui să cumpere mai mult pentru reumplerea depozitelor. Scenariul ENTSO-G: stocuri la 11% și economisire de 7% O analiză a Rețelei Europene a Operatorilor de Sisteme de Transport pentru Gaz (ENTSO-G), citată în articol, arată că în anumite condiții nivelul stocurilor ar putea coborî până la 11% — un prag asociat unor rezerve strategice greu de utilizat în mod obișnuit. În același timp, analiza indică faptul că, pentru a încheia iarna cu depozitele la 30% (pentru reducerea riscurilor înaintea sezonului următor), ar fi necesară economisirea unor volume echivalente cu aproximativ 7% din cererea de gaze. În practică, dacă importurile nu acoperă necesarul, autoritățile ar putea ajunge să încurajeze economisirea sau să limiteze consumul, în funcție de evoluția reală a aprovizionării și de vreme. De ce se strânge piața: Orientul Mijlociu, GNL și reducerea gazelor rusești Digi24 notează că tensiunile din Orientul Mijlociu amplifică volatilitatea și complică accesul la GNL, pentru care Europa concurează cu alte regiuni. Pe partea de ofertă, raportul IEEFA mai indică o presiune suplimentară din reducerea importurilor de gaze rusești: interdicția UE privind contractele pe termen lung pentru furnizarea de GNL rusesc, programată să intre în vigoare în ianuarie, ar putea diminua importurile europene cu încă 7 miliarde de metri cubi. În paralel, datele citate de institut arată o dependență mai mare de retragerile din depozite: volumul net extras din stocuri în ianuarie 2026 a fost de 22,6 miliarde de metri cubi, față de 18,8 miliarde în ianuarie 2025 și 17,8 miliarde în ianuarie 2024. Costul alternativelor: importuri suplimentare de GNL „cu miliarde” în plus Una dintre opțiunile principale rămâne importul de GNL, inclusiv din Statele Unite, însă IEEFA estimează că acoperirea volumelor lipsă ar costa aproximativ 3 miliarde de euro în plus față de anul trecut, adică o creștere de 12% pentru aceleași volume. În plus, analiza citată menționează că producția de GNL din SUA se apropie de nivelul maxim, ceea ce limitează capacitatea de a crește rapid oferta. Ce urmează: prețurile pot reacționa înainte de o criză de volum Potrivit lui Laurent Ruseckas, analist senior la S&P Global Energy, citat în material, este posibil ca prețurile să crească înainte ca Europa să rămână efectiv fără gaze, deoarece scumpirea ar atrage transporturi de GNL către piața europeană. Totuși, el avertizează și asupra limitelor reducerii suplimentare a consumului: după pierderea a aproximativ 20% din cererea industrială de gaze a UE în contextul războiului din Ucraina, spațiul pentru „distrugerea cererii” ar fi mult mai mic, fără efecte economice importante. În concluzie, rapoartele citate nu susțin că UE va rămâne inevitabil fără gaze, dar indică o iarnă cu risc mai mare de scumpiri și, în scenarii adverse, de măsuri de economisire sau limitare a consumului, pe o piață globală mai tensionată. [...]
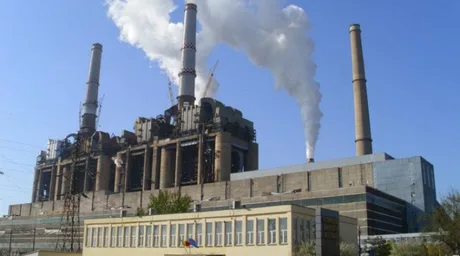
Un contract la 1.180 lei/MWh pentru energie „bandă” în noiembrie–decembrie arată cât de repede se scumpește energia la termen , pe fondul lipsei producției nucleare și al rezervelor mai mici de apă înainte de iarnă, potrivit Economica . Complexul Energetic Oltenia (CEO) a vândut, în două sesiuni de licitație pe piața contractelor bilaterale – negociere continuă (PCCB-NC), energie cu livrare „bandă” (livrare constantă) la o putere de 10 MW pentru noiembrie și 10 MW pentru decembrie, în total 20 MW, la prețul de 1.180 lei/MWh. Cumpărătorul este Alive Capital , un furnizor mai mic. De ce contează: presiune în creștere pe prețurile la termen Tranzacția indică faptul că scumpirea nu se vede doar pe piața spot (pe termen foarte scurt), ci și în contractele la termen, care influențează direct costurile furnizorilor și, în final, nivelul ofertelor către clienți. Economica indică două posibile explicații pentru acceptarea unui astfel de preț de către cumpărător: lipsa energiei nucleare : Alive Capital ar fi între clienții Nuclearelectrica care nu mai primesc energie nucleară după ce compania de stat a invocat forța majoră pe contracte; în acest context, furnizorul ar avea nevoie de energie din alte surse, cel puțin pentru noiembrie; teama de a nu găsi energie la un preț „rezonabil” spre final de an sau așteptarea că prețurile vor crește și mai mult. Ce ar însemna pentru consumatori, în scenariul din analiză Publicația face un calcul „strict ipotetic”: un preț de achiziție de 1.200 lei/MWh pentru energie bandă ar putea însemna, pentru un client casnic din București, un preț final facturat de 2 lei/kWh , cu tarife de rețea și taxe incluse, dar fără costurile de profilare și dezechilibre (estimate în material la circa 15%). Context: cărbunele rămâne în mix, iar închiderea unui grup se amână După închiderile de capacități, CEO mai operează trei grupuri de 330 MW la Rovinari și unul de 330 MW la Turceni (puteri din licență; puterea disponibilă este mai mică, potrivit sursei). Grupul de la Turceni ar fi trebuit scos din exploatare până la finalul lui august, în baza angajamentelor din PNRR, însă România a anunțat că nu îl va închide și îl va menține operațional în iarna aceasta și iarna viitoare. Separat, Economica amintește că CEO a vândut recent și energie pentru livrare pe tot anul 2027, la un preț de aproape 800 lei/MWh pentru produsul „calendar”, relevant pentru modul în care furnizorii își construiesc ofertele. Tranzacția este detaliată de e-nergia.ro, aici: e-nergia.ro . În privința revenirii producției nucleare, Economica notează că centrala de la Cernavodă ar urma să fie repornită cu ambele unități la 1 noiembrie, potrivit noului buget rectificat al Nuclearelectrica: Economica . [...]
Creșterea accelerată a prețului gazelor în Europa ridică riscul unor costuri mai mari pentru iarnă , pe fondul stocurilor reduse și al unui nou val de incertitudine geopolitică, potrivit Ziarul Financiar . Prețurile de referință ale gazelor naturale din Europa au atins marți un nou maxim de la izbucnirea războiului din Iran, pe fondul tensiunilor dintre Donald Trump și Volodimir Zelenski legate de importurile de motorină rusească și al prognozelor care indică o răcire a vremii în Europa Centrală în următoarele două săptămâni. Informațiile sunt relatate de Financial Times, citat de publicație. Contractele futures pentru gazele naturale tranzacționate la hubul olandez TTF (principala referință pentru piața europeană) au urcat la 86,50 euro/MWh, a șasea sesiune consecutivă de creștere, atingând cel mai ridicat nivel din perioada de dinaintea războiului declanșat de Statele Unite și Israel împotriva Iranului, la finalul lunii februarie. De ce piața e vulnerabilă: stocuri mici și temperaturi în scădere Un factor-cheie este nivelul redus al stocurilor de gaze la începutul sezonului rece, care face Europa „deosebit de vulnerabilă” la scumpiri, potrivit lui Ole Hansen, director de strategie pentru mărfuri la Saxo Bank . „Din păcate, a fost suficientă o scădere modestă a temperaturilor pentru ca preţurile să crească, ceea ce evidenţiază cât de dificilă ar putea deveni iarna care urmează.” În termeni de dinamică, prețurile au crescut de la aproximativ 32 de euro/MWh în ajunul izbucnirii războiului din Iran, ceea ce înseamnă un avans de circa 170%, ajungând la cel mai ridicat nivel după șocul energetic din 2022, provocat de invazia Rusiei în Ucraina. Componenta geopolitică: incertitudini în jurul „armistițiului energetic” Pe lângă vreme, piața reacționează la semnale contradictorii din zona geopolitică. Donald Trump a scris duminică pe platforma sa Truth Social că Rusia și Ucraina ar fi convenit asupra unui „armistițiu energetic”, la două zile după ce anunțase un acord cu Moscova pentru importul de motorină rusească. În replică, Volodimir Zelenski a transmis luni că atacurile Kievului asupra rafinăriilor rusești vor continua, ceea ce a alimentat incertitudinile de pe piețele energetice europene. În lipsa unor detalii suplimentare în material despre durata sau condițiile unui eventual „armistițiu energetic”, rămâne neclar în ce măsură acesta ar putea reduce presiunea asupra prețurilor în perioada următoare. [...]
Oprirea prelungită a reactoarelor 1 și 2 de la Cernavodă menține presiune pe piața de electricitate , dar autoritățile spun că nu văd, în acest moment, motive pentru scumpiri de peste 20%, potrivit Mediafax . Secretarul de stat în Ministerul Energiei, Cristian Bușoi, afirmă că cele două unități vor rămâne închise cel puțin încă zece zile, din cauza nivelului scăzut al Dunării. Oprirea se prelungește pe fondul faptului că nivelul fluviului este „la trei centimetri de limita de siguranță” pentru reactoare, conform informațiilor transmise de Apele Române , iar repornirea nu este posibilă în acest interval, cel puțin pentru una dintre unități. Ce înseamnă pentru piața de energie Bușoi spune că fiecare zi cu Unitățile 1 și 2 oprite „se resimte în piața de electricitate”, în condițiile în care România se confruntă cu deficit de energie. Totuși, oficialul indică faptul că, deocamdată, ofertele din piață „nu au crescut foarte mult”. În privința prețurilor, acesta susține că evoluția depinde de două variabile: durata opririi și situația pieței europene, dar afirmă că nu vede motive pentru creșteri mai mari de 20% în acest moment. De ce nu se repornesc reactoarele acum Potrivit declarațiilor lui Bușoi, nivelul relevant pentru operare este unul „administrativ”, stabilit prin hotărâre a Comitetului Național pentru Situații de Urgență (CNSU), mai ridicat decât pragul din manualul de operare. În prezent, nivelul Dunării este încă prea jos pentru a permite repornirea în siguranță. Siguranța nucleară, potrivit autorităților Secretarul de stat respinge scenariile privind un incident nuclear și afirmă că nu există un pericol pentru siguranța centralei. „Siguranța echipamentelor de la Cernavodă este garantată (...). Riscul este zero. Este foarte important să nu alertăm populația.” Context: cât conta Cernavodă în mixul național Unitatea 1 a fost oprită controlat pe 28 iulie, iar Unitatea 2 pe 13 august, pe fondul nivelului foarte scăzut al Dunării, în contextul secetei severe. Înainte de oprire, întreaga centrală de la Cernavodă furniza aproximativ 20% din energia electrică pentru Sistemul Național. [...]
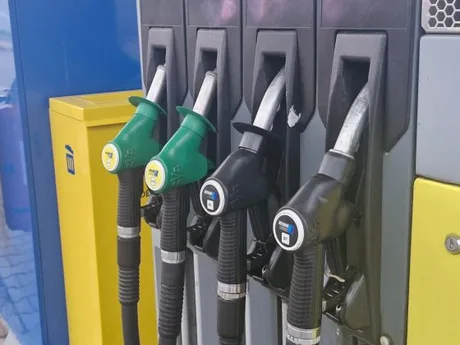
OMV Petrom a scumpit din nou benzina cu 6 bani/litru , la doar trei zile după o majorare similară, într-un context în care piața funcționează sub „legislația de criză” ce limitează adaosurile și permite o singură scumpire pe zi, până la ora 12:00, potrivit Economica . Creșterea de preț a fost aplicată în această dimineață atât în stațiile Petrom, cât și în stațiile OMV, ambele operate de OMV Petrom Marketing . La momentul redactării, celelalte lanțuri nu majoraseră încă prețurile, însă publicația notează că este posibil ca scumpirea să fie urmată și de alți jucători în câteva ore sau cel târziu a doua zi, așa cum s-a întâmplat și sâmbăta trecută. Prețuri la benzină în vestul Capitalei (6 octombrie, dimineața) Petrom: 10,11 lei/litru OMV: 10,17 lei/litru Rompetrol: 10,11 lei/litru MOL: 10,11 lei/litru Lukoil: 10,08 lei/litru SOCAR: 10,09 lei/litru În acest moment, cea mai ieftină benzină este la SOCAR, iar cea mai scumpă la OMV, conform datelor citate. Motorina a rămas neschimbată Economica precizează că motorina nu s-a scumpit astăzi la niciun lanț. Prețurile observate în vestul Capitalei erau: Petrom: 10,91 lei/litru OMV: 10,97 lei/litru Rompetrol: 10,97 lei/litru MOL: 10,97 lei/litru Lukoil: 10,95 lei/litru SOCAR: 10,94 lei/litru Context: reguli de „piață în criză” care limitează scumpirile România se află sub incidența legislației de criză pe piața carburanților, care prevede, între altele, limitarea adaosurilor distribuitorilor la nivelul mediu al anului trecut, restricții la export și posibilitatea unei singure scumpiri pe zi, până cel târziu la ora 12:00. În acest cadru, mișcările de preț ale liderului de piață pot fi un semnal pentru ajustări rapide și la restul rețelelor, dacă acestea aleg să urmeze trendul. [...]
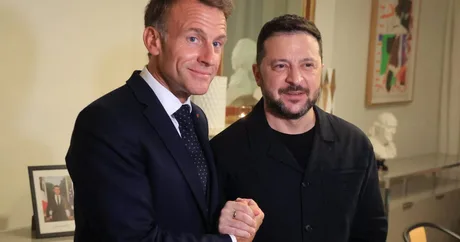
Emmanuel Macron cere un moratoriu asupra atacurilor la infrastructura energetică dintre Ucraina și Rusia, o inițiativă care, dacă ar prinde contur, ar putea reduce riscul de noi șocuri pe piețele de energie și combustibili, într-un moment în care loviturile asupra rafinăriilor și rețelelor electrice alimentează volatilitatea regională, potrivit Politico . Propunerea a fost avansată la New York, în marja Adunării Generale a ONU . După o întâlnire cu președintele SUA, Donald Trump, Macron a scris pe X că au discutat despre „punerea în comun a eforturilor” pentru a obține „un moratoriu asupra loviturilor împotriva infrastructurii energetice”. Ulterior, Macron a discutat „perspectiva unui armistițiu energetic” și cu președintele ucrainean Volodîmîr Zelenski. De ce contează pentru piața energiei Demersul vine pe fondul unei intensificări a presiunii exercitate de Trump asupra lui Zelenski pentru a opri atacurile Kievului asupra sectorului energetic rusesc. Trump a susținut public că Ucraina ar trebui să înceteze să lovească producția de combustibili din Rusia și a legat creșterea prețurilor la energie la atacurile asupra infrastructurii energetice ruse. În pofida acestor apeluri, Ucraina a continuat să țintească infrastructura energetică a Rusiei, iar un atac a provocat un incendiu peste noapte, marți, la o rafinărie majoră din Samara (sud-vestul Rusiei), notează publicația. Forțele Armate ale Ucrainei au afirmat că loviturile asupra instalațiilor petroliere ruse, din iunie încoace, au distrus aproape jumătate din capacitatea de rafinare a țării. În paralel, Rusia a provocat frecvent pene de curent prin atacuri asupra sectorului energetic ucrainean, ceea ce menține riscul operațional ridicat pentru sistemul energetic al Ucrainei. Ce semnale dă Kievul și ce urmează Zelenski a indicat luni interesul Kievului pentru o „dezescaladare” reciprocă privind energia și infrastructura critică. În același context, el urma să se întâlnească cu Trump la New York marți, la ora 1:15 p.m. locală (20:15, ora României). Deocamdată, Politico relatează despre discuții și intenții politice, fără detalii despre un mecanism de implementare sau despre un acord acceptat de ambele părți. În lipsa unor pași concreți, piața rămâne expusă riscului ca atacurile asupra rafinăriilor și rețelelor electrice să continue să afecteze oferta și să amplifice volatilitatea prețurilor. [...]