Știri

Știri din categoria Piața energiei

Europa riscă să intre în iarnă cu depozite de gaze sub nivelurile din ultimii 15 ani, ceea ce poate împinge prețurile în sus pentru companii și populație, pe fondul unei reumpleri lente și al incertitudinilor din aprovizionarea globală cu GNL, potrivit Economedia, care citează o analiză Financial Times.
Estimările Wood Mackenzie indică faptul că depozitele din UE ar putea încheia sezonul de realimentare (de regulă aprilie–octombrie) la un grad de umplere de circa 76%, cel mai scăzut nivel maxim cel puțin din 2011, conform datelor Gas Infrastructure Europe (GIE). Depozitele au intrat în sezonul de reumplere la 28% după o iarnă „deosebit de rece”, iar în prezent sunt umplute, în medie, în proporție de 48%, potrivit GIE.
Nivelurile mai mici de stocare cresc vulnerabilitatea la episoade de frig și la șocuri de ofertă, cu efect direct în costurile energiei pentru industrie și gospodării. În paralel, piața dă semnale contradictorii: prețurile au urcat după atacurile SUA și Israelului asupra Iranului de la sfârșitul lui februarie, dar apoi au rămas relativ stabile, inclusiv înainte de un acord de pace provizoriu între Washington și Teheran la începutul lunii.
Un efect secundar al stabilizării este că prețul din hub-urile europene ar fi coborât prea mult pentru a atrage încărcături de GNL (gaz natural lichefiat), de regulă din SUA, ceea ce poate frâna reumplerea depozitelor.
„Ne aflăm într-o etapă critică a verii pentru planurile de reaprovizionare cu gaze ale Europei (…) cu cât oferta de GNL rămâne mai limitată, cu atât stocurile europene de gaze la începutul iernii vor fi mai reduse și cu atât va fi mai mare probabilitatea unor creșteri bruște ale prețurilor în timpul iernii.”
Prețurile de referință ale gazelor în Europa sunt în jur de 40 euro/MWh (aprox. 200 lei/MWh), potrivit materialului, peste nivelul de dinaintea războiului SUA–Iran (28 februarie), dar mult sub vârful de 342 euro/MWh atins după invazia Rusiei în Ucraina din 2022.
Comisia Europeană a transmis că nivelurile actuale „nu ridică îngrijorări imediate” privind securitatea energetică și că un nivel de stocare de 80% ar fi suficient pentru iarnă. Executivul european a mai indicat că stocurile sunt cu aproximativ 10% sub media de dinaintea crizei, în timp ce cererea de gaze în UE s-a redus cu 17%.
În acest context, Comisia recomandă statelor membre o țintă de umplere de 80% sau chiar 75% pentru a reduce presiunea asupra prețurilor, după ce în ultimii ani obiectivul neobligatoriu a fost de 90%.
„Avem nevoie de un nivel ridicat pentru a ne asigura că suntem pregătiți pentru iarna viitoare [dar] vrem să facem acest lucru într-un mod care să nu ducă la creșteri ale prețurilor pe termen scurt.”
Situația s-ar putea îmbunătăți dacă pe piață ajunge un val de GNL din Golf. Nave de transport GNL din Qatar, goale, au început să se întoarcă spre Golful Persic după semnarea acordului preliminar de pace, iar premierul Qatarului a spus că producția ar urma să revină la normal în câteva săptămâni, cu excepția a două unități lovite în conflict.
Totuși, ritmul revenirii volumelor este pus sub semnul întrebării de analiști. Într-o notă citată, Samantha Dart (Goldman Sachs) estimează că, dacă unitățile neavariate de la Ras Laffan ating capacitatea maximă până la final de iulie, UE ar putea încheia sezonul la 74%; dacă acest lucru se întâmplă cu o lună mai târziu, nivelul ar putea coborî la 70%.
Pe lângă incertitudinile de ofertă, transportul prin Strâmtoarea Ormuz rămâne un punct sensibil, după ce o navă a fost lovită recent, iar continuarea fluxurilor după expirarea prelungirii de 60 de zile a armistițiului este descrisă ca incertă.
În paralel, planul UE de a interzice complet, de la 1 ianuarie, importurile de GNL din Rusia (aproximativ 14% din importurile de GNL ale Europei, conform articolului) adaugă un risc de aprovizionare pentru iarna europeană, într-un moment în care depozitele ar putea intra în sezonul rece sub nivelurile obișnuite.
Recomandate
Europa intră spre iarnă cu stocuri de gaze „periculos de mici”, iar trecerea de la gazul rusesc la GNL a mutat riscul pe o piață globală mai volatilă , potrivit unei analize publicate de HotNews , care citează evaluarea lui Ron Bousso , analist Reuters pentru piața energiei. Presiunea vine dintr-un context geopolitic complicat: conflictele din Orientul Mijlociu și din Rusia au afectat piețele globale de gaz natural lichefiat (GNL) și păcură, iar acest lucru a contribuit la scăderea stocurilor. În paralel, Europa se pregătește pentru sezonul rece cu rezerve descrise ca „fragile”, după ani consecutivi de șocuri energetice. De ce contează: dependența de GNL înseamnă concurență directă cu Asia Analiza arată că vulnerabilitatea actuală este legată de schimbarea rapidă a mixului energetic după invazia Rusiei în Ucraina, în 2022 . Europa a înlocuit gazul rusesc livrat prin conducte cu GNL, devenind unul dintre cei mai mari importatori ai acestui combustibil. Această tranziție a redus dependența de Rusia, dar a adus o nouă problemă operațională: în locul unor fluxuri relativ stabile pe termen lung, Europa cumpără acum pe o piață globală, unde: concurează direct cu Asia și alte regiuni pentru aceleași volume; întreruperile de aprovizionare se transmit rapid în prețuri și disponibilitate, cu efecte „aproape instantanee” la nivel global. „Bomba cu ceas” din motorină: stocuri în scădere în plin sezon de acumulare Un element care, potrivit analizei, a trecut mai puțin în atenția publică este piața motorinei. În mod normal, vara ar trebui să fie perioada în care stocurile cresc, având în vedere rolul motorinei în industrie, transporturi și încălzire. În schimb, stocurile au scăzut, ceea ce amplifică riscurile pentru iarnă. Context: gazul și păcura rămân esențiale pentru încălzire Gazul natural și păcura sunt principalele surse pentru încălzirea rezidențială în Europa. Conform datelor oficiale citate, gazul acoperă aproximativ 30% din cererea de încălzire a gospodăriilor, iar păcura peste 10%. În acest cadru, tensiunile simultane pe ambele piețe ridică miza pentru costuri și securitatea aprovizionării în sezonul rece. [...]
UE nu va relaxa sancțiunile pe combustibilii fosili rusești , chiar dacă SUA a încheiat un acord cu Moscova pentru importuri de motorină, potrivit Politico . Mesajul, transmis miercuri dimineață de președinta Comisiei Europene , Ursula von der Leyen , fixează o linie de politică energetică cu impact direct asupra pieței: Bruxelles-ul exclude revenirea la energia rusească pe fondul volatilității prețurilor la petrol. Într-un discurs în fața eurodeputaților, von der Leyen a argumentat că Rusia „nu este un furnizor de energie de încredere”, invocând experiența UE cu folosirea dependențelor energetice ca instrument de presiune și faptul că Rusia a fost cea care a redus livrările de gaze către Europa. Mesajul ei: lecția nu va fi uitată, iar sancțiunile rămân. Decizia de a menține sancțiunile vine după ce, la începutul lunii, președintele american Donald Trump a anunțat un acord cu Vladimir Putin pentru relaxarea sancțiunilor la importurile de motorină până în aprilie 2027, pe fondul creșterii prețurilor globale la petrol. Ulterior, Trump a apărat înțelegerea, susținând că și UE ar fi cumpărat „miliarde” în combustibili fosili din Rusia, fără să ofere detalii. De ce contează pentru piața energiei Poziția Comisiei reduce probabilitatea unei „supape” rapide prin revenirea la fluxuri energetice din Rusia, chiar dacă alte economii mari își ajustează politicile de sancțiuni. Pentru companii și traderi, semnalul este că UE își păstrează cadrul de restricții, ceea ce menține presiunea pe diversificarea aprovizionării și pe alternativele la combustibilii rusești, în special într-un context de prețuri ridicate la petrol. Context: un pachet mai larg de măsuri comerciale În aceeași intervenție, von der Leyen a abordat și dezechilibrul comercial cu China și a spus că Executivul european va prezenta „cât mai curând în decembrie” un nou instrument de descurajare. Potrivit articolului, acesta ar urma să se bazeze pe o propunere avansată anterior de Berlin și Paris și ar permite Comisiei să restricționeze sau chiar să interzică importuri din țări considerate că distorsionează piața unică, cu consultare minimă a statelor membre, pentru acțiune mai rapidă. Instrumentul ar urma să vină alături de un instrument de diversificare și un mecanism de solidaritate aflate deja în lucru. Von der Leyen a mai spus că UE va continua să caute acorduri cu Beijingul după o înțelegere de plafonare a importurilor de hibride din China, iar Politico notează că UE ar urma să prioritizeze chimicalele și utilajele industriale în eforturile de protejare a industriei europene. [...]
Europa riscă facturi mai mari la gaze în iarna 2026–2027 , pe fondul unor stocuri intrate în sezonul rece la cel mai scăzut nivel pentru această perioadă din 2011, potrivit Digi24 . Evaluările citate de publicație indică o „marjă de siguranță” mai mică: dacă iarna este rece și importurile de gaze naturale lichefiate (GNL) sunt limitate, statele ar putea ajunge să plătească mai mult pentru volume suplimentare sau să recurgă la măsuri de reducere a consumului. Avertismentele vin în condițiile în care gradul de umplere a depozitelor din UE este de „puțin peste 70%”, nivel descris ca fiind cel mai redus pentru această perioadă a anului de la începutul colectării datelor, în 2011. Cum gazele sunt folosite atât la încălzire, cât și în industrie și în producția de electricitate, presiunea se poate transmite rapid în costurile gospodăriilor și ale companiilor. Deficit potențial și risc de scumpiri Potrivit Politico (citat de Digi24), un raport al Institutului pentru Economie Energetică și Analiză Financiară (IEEFA) estimează un posibil deficit de până la 14 miliarde de metri cubi, echivalentul a aproximativ 7% din cererea UE. În scenarii nefavorabile, acest gol ar putea fi acoperit fie prin achiziții suplimentare la prețuri mai ridicate, fie prin reducerea cererii pentru a menține stocurile la niveluri considerate sigure. IEEFA avertizează că stocurile reduse lasă UE mai expusă la șocuri de aprovizionare și la creșteri bruște ale prețurilor. În plus, dacă iarna consumă o parte mare din rezerve, presiunea poate continua și în 2027, când statele ar trebui să cumpere mai mult pentru reumplerea depozitelor. Scenariul ENTSO-G: stocuri la 11% și economisire de 7% O analiză a Rețelei Europene a Operatorilor de Sisteme de Transport pentru Gaz (ENTSO-G), citată în articol, arată că în anumite condiții nivelul stocurilor ar putea coborî până la 11% — un prag asociat unor rezerve strategice greu de utilizat în mod obișnuit. În același timp, analiza indică faptul că, pentru a încheia iarna cu depozitele la 30% (pentru reducerea riscurilor înaintea sezonului următor), ar fi necesară economisirea unor volume echivalente cu aproximativ 7% din cererea de gaze. În practică, dacă importurile nu acoperă necesarul, autoritățile ar putea ajunge să încurajeze economisirea sau să limiteze consumul, în funcție de evoluția reală a aprovizionării și de vreme. De ce se strânge piața: Orientul Mijlociu, GNL și reducerea gazelor rusești Digi24 notează că tensiunile din Orientul Mijlociu amplifică volatilitatea și complică accesul la GNL, pentru care Europa concurează cu alte regiuni. Pe partea de ofertă, raportul IEEFA mai indică o presiune suplimentară din reducerea importurilor de gaze rusești: interdicția UE privind contractele pe termen lung pentru furnizarea de GNL rusesc, programată să intre în vigoare în ianuarie, ar putea diminua importurile europene cu încă 7 miliarde de metri cubi. În paralel, datele citate de institut arată o dependență mai mare de retragerile din depozite: volumul net extras din stocuri în ianuarie 2026 a fost de 22,6 miliarde de metri cubi, față de 18,8 miliarde în ianuarie 2025 și 17,8 miliarde în ianuarie 2024. Costul alternativelor: importuri suplimentare de GNL „cu miliarde” în plus Una dintre opțiunile principale rămâne importul de GNL, inclusiv din Statele Unite, însă IEEFA estimează că acoperirea volumelor lipsă ar costa aproximativ 3 miliarde de euro în plus față de anul trecut, adică o creștere de 12% pentru aceleași volume. În plus, analiza citată menționează că producția de GNL din SUA se apropie de nivelul maxim, ceea ce limitează capacitatea de a crește rapid oferta. Ce urmează: prețurile pot reacționa înainte de o criză de volum Potrivit lui Laurent Ruseckas, analist senior la S&P Global Energy, citat în material, este posibil ca prețurile să crească înainte ca Europa să rămână efectiv fără gaze, deoarece scumpirea ar atrage transporturi de GNL către piața europeană. Totuși, el avertizează și asupra limitelor reducerii suplimentare a consumului: după pierderea a aproximativ 20% din cererea industrială de gaze a UE în contextul războiului din Ucraina, spațiul pentru „distrugerea cererii” ar fi mult mai mic, fără efecte economice importante. În concluzie, rapoartele citate nu susțin că UE va rămâne inevitabil fără gaze, dar indică o iarnă cu risc mai mare de scumpiri și, în scenarii adverse, de măsuri de economisire sau limitare a consumului, pe o piață globală mai tensionată. [...]

Comisia Europeană monitorizează securitatea alimentării cu energie electrică în România și în regiunea Europei de Sud-Est , pe fondul valului de căldură și al secetei, dar transmite că, la acest moment, nu vede „motive imediate de îngrijorare”, potrivit G4Media . Mesajul Comisiei vine într-un context în care temperaturile ridicate și lipsa precipitațiilor pot pune presiune simultan pe consum (cerere mai mare, inclusiv pentru răcire) și pe producție, în special acolo unde resursele de apă contează pentru funcționarea unor capacități energetice. Din perspectiva pieței, semnalul de la Bruxelles are relevanță de reglementare și coordonare: indică faptul că situația este urmărită la nivel european și că există mecanisme pregătite pentru intervenție, dacă apar riscuri. Ce spune Comisia și cine răspunde, în arhitectura europeană Comisia arată că „arhitectura europeană privind securitatea alimentării cu energie electrică” stabilește responsabilități în principal pentru operatorii de transport și sistem (TSO – companiile care gestionează rețeaua de transport al energiei) și pentru statele membre. În informarea citată, instituția precizează că este „în contact permanent” cu: autoritățile naționale; părțile contractante ale Comunității Energiei; ENTSO-E (Rețeaua Europeană a Operatorilor de Transport și de Sistem pentru Energie Electrică), și că primește actualizări continue privind evoluția situației. De ce contează: coordonare regională și opțiunea unei reuniuni ad-hoc Comisia afirmă explicit că, „în acest moment nu există motive imediate de îngrijorare privind securitatea alimentării cu energie electrică”. Totuși, instituția spune că va continua monitorizarea și că este pregătită să convoace, dacă va fi necesar, o reuniune ad-hoc a Grupului de coordonare pentru energie electrică (Electricity Coordination Group). Potrivit aceleiași informări, o astfel de reuniune ar putea lua forma unei discuții regionale cu statele cele mai afectate, cu scopul de a facilita schimbul de informații și coordonarea unor eventuale răspunsuri operaționale sau de politică, în funcție de cum evoluează situația. [...]
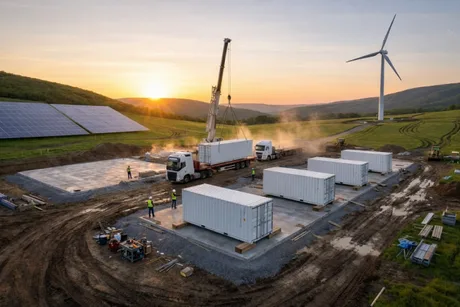
Uniunea Europeană pregătește o extindere masivă a stocării de energie, până la 200 GW în 2030, o mișcare cu impact direct asupra investițiilor din piața energiei și asupra costurilor de echilibrare a sistemului , potrivit Economica , care citează un proiect al Comisiei Europene pentru „Electrification Action Plan”. Ținta de 200 GW (200.000 MW) vizează „toate tehnologiile de stocare” și este fundamentată pe o analiză a Centrului Comun de Cercetare (JRC) al UE. Proiectul acoperă atât stocarea pe durată scurtă, cât și pe durată lungă, dar exclude bateriile de mici dimensiuni și cele „behind-the-meter” (instalate la consumator sau în spatele contorului, inclusiv cele colocate în parcuri). De ce contează: flexibilitatea devine infrastructură critică Documentul pornește de la nevoia de flexibilitate a sistemului energetic, într-un context în care electrificarea transporturilor, clădirilor și industriei crește presiunea pe rețele și pe echilibrarea producției din surse regenerabile. La începutul acestui an, capacitatea totală de stocare din UE era de 55 GW, iar hidrocentralele cu acumulare prin pompare reprezentau mai mult de patru cincimi din total. În paralel, segmentul sistemelor de stocare în baterii la scară utilitară (BESS) „se extinde rapid”, potrivit proiectului citat. 30–35 GW capacitate nouă între 2026 și 2028 În document este menționat și un acord între statele membre, dezvoltatori și producători de sisteme de stocare și energie regenerabilă, consumatori industriali, Comisia Europeană și instituții financiare pentru a adăuga între 30 GW și 35 GW de capacitate de stocare staționară în intervalul 2026–2028. Electrificarea, legată explicit de competitivitate și costuri Proiectul argumentează că accelerarea electrificării este „esențială pentru competitivitate” și face trimitere la criza energetică recentă, arătând că dependența de combustibili fosili a generat un cost suplimentar al energiei de 50 de miliarde de euro (aprox. 250 miliarde lei). Comisarii europeni susțin că electrificarea transporturilor, clădirilor și producției industriale ar putea înlocui până la două treimi din cererea de gaz și jumătate din cererea de petrol până în 2040, ceea ce ar însemna economii de 200 de miliarde de euro (aprox. 1.000 miliarde lei). În același timp, proiectul nu include încă o țintă pentru 2040 privind electrificarea, urmând să fie folosit ca bază pentru legislație ulterioară. Posibile măsuri: cerințe pentru „ vehicle-to-grid ” și reduceri de TVA În plan apar și măsuri cu potențial efect de reglementare și fiscal: introducerea de cerințe „vehicle-to-grid” (V2G) pentru vehicule electrice noi până la finalul lui 2027, inclusiv standarde de interoperabilitate (posibilitatea ca sisteme diferite să funcționeze împreună); includerea unor sisteme de baterii mai mici și a altor surse (de exemplu, facilități de producție) în scheme de flexibilitate; posibilitatea unei reduceri de TVA pentru vehicule electrice, precum și luarea în calcul a unor reduceri de TVA pentru pompe de căldură și sisteme de baterii de uz casnic (informație atribuită în material publicației EV Infrastructure News, citată de Economica); evaluarea întăririi țintelor pentru vehicule cu emisii zero în achizițiile publice. În plus, UE ar urmări sprijinirea inovației în domenii precum reactoarele modulare mici (SMR), hidrogenul și captarea și stocarea carbonului (CCS/CCUS). „Timp de zece ani, ponderea energiei electrice în consumul final de energie al Europei abia dacă s-a mișcat. Se situează la 23%, cam acolo unde era și acum 10 ani. China, Coreea și Japonia au depășit deja 30% și se distanțează rapid”, a declarat Jan Rosenow, profesor de politică energetică și climatică la Universitatea din Oxford. Pentru piața energiei, combinația dintre ținta de stocare și posibilele obligații V2G sugerează o accelerare a investițiilor în flexibilitate (stocare, integrare în rețea, standarde), cu efecte în lanț asupra dezvoltatorilor, operatorilor de rețea și industriei de echipamente. [...]
Singapore își extinde infrastructura financiară pentru aur printr-un serviciu de depozitare dedicat băncilor centrale străine, într-o mișcare care vizează atragerea fluxurilor de rezerve și tranzacții către orașul-stat, potrivit Antena 3 . Autoritatea Monetară din Singapore (MAS) a anunțat că va lansa serviciul și, în paralel, va reduce taxele pentru anumite companii active pe piața aurului, cu obiectivul declarat de a concura cu marile centre globale de tranzacționare a metalelor prețioase. Informația este transmisă de Reuters, potrivit Agerpres. Serviciul va permite stocarea rezervelor de aur în numele băncilor centrale străine, al instituțiilor financiare internaționale și al entităților suverane, în facilitățile MAS, care au o capacitate de 500 de tone. Vicepremierul Gan Kim Yong (care este și ministru al Comerțului și Industriei și președinte al MAS) a legat inițiativa de poziționarea Singaporelui ca „centru financiar de încredere”. De ce contează: competiție regională pentru rolul de hub al aurului Decizia vine pe fondul unei cereri mai mari pentru aur ca activ de rezervă, context în care băncile centrale caută opțiuni suplimentare pentru diversificare și „reziliență”, potrivit declarațiilor lui Gan Kim Yong. Oficialul a spus că MAS a primit deja semnale de interes, fără a oferi nume, invocând caracterul confidențial al discuțiilor. Noul serviciu pentru bănci centrale este gândit să completeze infrastructura comercială existentă din Singapore: facilități de depozitare a aurului cu o capacitate de 2.000 de tone, care deservesc participanți de piață precum bănci specializate în metale prețioase, investitori instituționali și persoane cu averi mari. Ce urmează: compensare pentru tranzacțiile OTC, din 2027 MAS se pregătește să lanseze până la finalul anului un sistem de compensare pentru tranzacțiile cu aur de tip „over-the-counter” (OTC – tranzacții directe între părți, în afara burselor). Potrivit autorității, tranzacționarea efectivă și operațiunile de piață ar urma să înceapă în martie 2027, iar lichiditatea să crească treptat pe parcursul anului. În regiune, și Hong Kong încearcă să-și extindă capacitățile de stocare și să se poziționeze ca centru internațional de tranzacționare a aurului, ceea ce indică o competiție asiatică tot mai vizibilă pentru infrastructura și serviciile asociate metalelor prețioase. [...]