Știri

Știri din categoria Piața energiei
Europa riscă facturi mai mari la gaze în iarna 2026–2027, pe fondul unor stocuri intrate în sezonul rece la cel mai scăzut nivel pentru această perioadă din 2011, potrivit Digi24. Evaluările citate de publicație indică o „marjă de siguranță” mai mică: dacă iarna este rece și importurile de gaze naturale lichefiate (GNL) sunt limitate, statele ar putea ajunge să plătească mai mult pentru volume suplimentare sau să recurgă la măsuri de reducere a consumului.
Avertismentele vin în condițiile în care gradul de umplere a depozitelor din UE este de „puțin peste 70%”, nivel descris ca fiind cel mai redus pentru această perioadă a anului de la începutul colectării datelor, în 2011. Cum gazele sunt folosite atât la încălzire, cât și în industrie și în producția de electricitate, presiunea se poate transmite rapid în costurile gospodăriilor și ale companiilor.
Potrivit Politico (citat de Digi24), un raport al Institutului pentru Economie Energetică și Analiză Financiară (IEEFA) estimează un posibil deficit de până la 14 miliarde de metri cubi, echivalentul a aproximativ 7% din cererea UE. În scenarii nefavorabile, acest gol ar putea fi acoperit fie prin achiziții suplimentare la prețuri mai ridicate, fie prin reducerea cererii pentru a menține stocurile la niveluri considerate sigure.
IEEFA avertizează că stocurile reduse lasă UE mai expusă la șocuri de aprovizionare și la creșteri bruște ale prețurilor. În plus, dacă iarna consumă o parte mare din rezerve, presiunea poate continua și în 2027, când statele ar trebui să cumpere mai mult pentru reumplerea depozitelor.
O analiză a Rețelei Europene a Operatorilor de Sisteme de Transport pentru Gaz (ENTSO-G), citată în articol, arată că în anumite condiții nivelul stocurilor ar putea coborî până la 11% — un prag asociat unor rezerve strategice greu de utilizat în mod obișnuit.
În același timp, analiza indică faptul că, pentru a încheia iarna cu depozitele la 30% (pentru reducerea riscurilor înaintea sezonului următor), ar fi necesară economisirea unor volume echivalente cu aproximativ 7% din cererea de gaze. În practică, dacă importurile nu acoperă necesarul, autoritățile ar putea ajunge să încurajeze economisirea sau să limiteze consumul, în funcție de evoluția reală a aprovizionării și de vreme.
Digi24 notează că tensiunile din Orientul Mijlociu amplifică volatilitatea și complică accesul la GNL, pentru care Europa concurează cu alte regiuni. Pe partea de ofertă, raportul IEEFA mai indică o presiune suplimentară din reducerea importurilor de gaze rusești: interdicția UE privind contractele pe termen lung pentru furnizarea de GNL rusesc, programată să intre în vigoare în ianuarie, ar putea diminua importurile europene cu încă 7 miliarde de metri cubi.
În paralel, datele citate de institut arată o dependență mai mare de retragerile din depozite: volumul net extras din stocuri în ianuarie 2026 a fost de 22,6 miliarde de metri cubi, față de 18,8 miliarde în ianuarie 2025 și 17,8 miliarde în ianuarie 2024.
Una dintre opțiunile principale rămâne importul de GNL, inclusiv din Statele Unite, însă IEEFA estimează că acoperirea volumelor lipsă ar costa aproximativ 3 miliarde de euro în plus față de anul trecut, adică o creștere de 12% pentru aceleași volume. În plus, analiza citată menționează că producția de GNL din SUA se apropie de nivelul maxim, ceea ce limitează capacitatea de a crește rapid oferta.
Potrivit lui Laurent Ruseckas, analist senior la S&P Global Energy, citat în material, este posibil ca prețurile să crească înainte ca Europa să rămână efectiv fără gaze, deoarece scumpirea ar atrage transporturi de GNL către piața europeană. Totuși, el avertizează și asupra limitelor reducerii suplimentare a consumului: după pierderea a aproximativ 20% din cererea industrială de gaze a UE în contextul războiului din Ucraina, spațiul pentru „distrugerea cererii” ar fi mult mai mic, fără efecte economice importante.
În concluzie, rapoartele citate nu susțin că UE va rămâne inevitabil fără gaze, dar indică o iarnă cu risc mai mare de scumpiri și, în scenarii adverse, de măsuri de economisire sau limitare a consumului, pe o piață globală mai tensionată.
Recomandate
Europa intră spre iarnă cu stocuri de gaze „periculos de mici”, iar trecerea de la gazul rusesc la GNL a mutat riscul pe o piață globală mai volatilă , potrivit unei analize publicate de HotNews , care citează evaluarea lui Ron Bousso , analist Reuters pentru piața energiei. Presiunea vine dintr-un context geopolitic complicat: conflictele din Orientul Mijlociu și din Rusia au afectat piețele globale de gaz natural lichefiat (GNL) și păcură, iar acest lucru a contribuit la scăderea stocurilor. În paralel, Europa se pregătește pentru sezonul rece cu rezerve descrise ca „fragile”, după ani consecutivi de șocuri energetice. De ce contează: dependența de GNL înseamnă concurență directă cu Asia Analiza arată că vulnerabilitatea actuală este legată de schimbarea rapidă a mixului energetic după invazia Rusiei în Ucraina, în 2022 . Europa a înlocuit gazul rusesc livrat prin conducte cu GNL, devenind unul dintre cei mai mari importatori ai acestui combustibil. Această tranziție a redus dependența de Rusia, dar a adus o nouă problemă operațională: în locul unor fluxuri relativ stabile pe termen lung, Europa cumpără acum pe o piață globală, unde: concurează direct cu Asia și alte regiuni pentru aceleași volume; întreruperile de aprovizionare se transmit rapid în prețuri și disponibilitate, cu efecte „aproape instantanee” la nivel global. „Bomba cu ceas” din motorină: stocuri în scădere în plin sezon de acumulare Un element care, potrivit analizei, a trecut mai puțin în atenția publică este piața motorinei. În mod normal, vara ar trebui să fie perioada în care stocurile cresc, având în vedere rolul motorinei în industrie, transporturi și încălzire. În schimb, stocurile au scăzut, ceea ce amplifică riscurile pentru iarnă. Context: gazul și păcura rămân esențiale pentru încălzire Gazul natural și păcura sunt principalele surse pentru încălzirea rezidențială în Europa. Conform datelor oficiale citate, gazul acoperă aproximativ 30% din cererea de încălzire a gospodăriilor, iar păcura peste 10%. În acest cadru, tensiunile simultane pe ambele piețe ridică miza pentru costuri și securitatea aprovizionării în sezonul rece. [...]
Deși România rămâne în topul piețelor cu prețuri mici la gaze, scumpirea rapidă din ultimele luni reduce avantajul competitiv , într-un context în care toate bursele europene au urcat față de finalul lui februarie, potrivit Adevărul . La 1 iulie, gazele naturale s-au tranzacționat în România pe Bursa Română de Mărfuri (BRM) la un preț mediu de 224,58 lei/MWh. Nivelul plasează piața locală pe locul patru în clasamentul celor mai mici cotații dintre bursele analizate, după Franța (220,71 lei/MWh), Bulgaria (222,70 lei/MWh) și Olanda (224,11 lei/MWh). România: preț relativ jos, dar ritm de creștere peste multe piețe mari Deși cotația rămâne sub media grupului de piețe comparate, dinamica este mai puțin favorabilă: față de sfârșitul lunii februarie, prețul din România a crescut cu 44,72%. Acest ritm o plasează pe locul cinci în clasamentul scumpirilor, înaintea unor piețe importante precum Franța (+41,57%), Austria (+41,23%), Germania (+37,87%), Olanda (+37,82%), Ungaria (+34,49%) și Polonia (+33,85%). Cele mai mari majorări au fost consemnate în Bulgaria (+58,12%), Grecia (+56,51%), Spania (+50,80%) și Italia (+47,77%). Diferențe între piețe, dar tendință comună de scumpire La polul opus față de piețele cu prețuri mici, Polonia a avut 238,60 lei/MWh, Grecia 239,63 lei/MWh, iar Austria 244,13 lei/MWh. În Germania și Spania, prețurile au fost apropiate: 230,46 lei/MWh, respectiv 230,35 lei/MWh. Diferența dintre cea mai mică și cea mai mare cotație analizată este de aproape 26 lei/MWh, semn că, în pofida unei direcții comune de scumpire, fragmentarea regională rămâne vizibilă. De ce contează Datele indică o „ convergență treptată ” a prețurilor regionale: România este încă în zona inferioară a cotațiilor, dar creșterea accelerată din ultimele patru luni sugerează o apropiere de nivelurile din alte piețe europene, pe fondul scumpirii generalizate a gazelor. Pentru companii, acest tip de convergență poate însemna costuri energetice mai puțin previzibile și o presiune mai mare asupra bugetelor, chiar și atunci când prețul „de moment” rămâne relativ redus. [...]
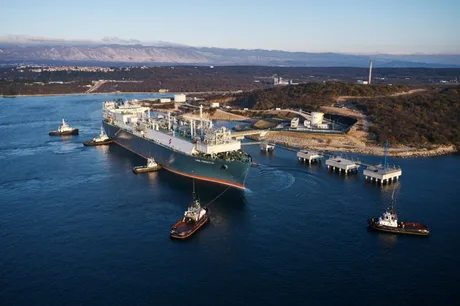
Europa riscă să intre în iarnă cu depozite de gaze sub nivelurile din ultimii 15 ani, ceea ce poate împinge prețurile în sus pentru companii și populație , pe fondul unei reumpleri lente și al incertitudinilor din aprovizionarea globală cu GNL, potrivit Economedia , care citează o analiză Financial Times. Estimările Wood Mackenzie indică faptul că depozitele din UE ar putea încheia sezonul de realimentare (de regulă aprilie–octombrie) la un grad de umplere de circa 76%, cel mai scăzut nivel maxim cel puțin din 2011, conform datelor Gas Infrastructure Europe (GIE). Depozitele au intrat în sezonul de reumplere la 28% după o iarnă „deosebit de rece”, iar în prezent sunt umplute, în medie, în proporție de 48%, potrivit GIE. De ce contează: risc de volatilitate și presiune pe facturi în iarnă Nivelurile mai mici de stocare cresc vulnerabilitatea la episoade de frig și la șocuri de ofertă, cu efect direct în costurile energiei pentru industrie și gospodării. În paralel, piața dă semnale contradictorii: prețurile au urcat după atacurile SUA și Israelului asupra Iranului de la sfârșitul lui februarie, dar apoi au rămas relativ stabile, inclusiv înainte de un acord de pace provizoriu între Washington și Teheran la începutul lunii. Un efect secundar al stabilizării este că prețul din hub-urile europene ar fi coborât prea mult pentru a atrage încărcături de GNL (gaz natural lichefiat), de regulă din SUA, ceea ce poate frâna reumplerea depozitelor. „Ne aflăm într-o etapă critică a verii pentru planurile de reaprovizionare cu gaze ale Europei (…) cu cât oferta de GNL rămâne mai limitată, cu atât stocurile europene de gaze la începutul iernii vor fi mai reduse și cu atât va fi mai mare probabilitatea unor creșteri bruște ale prețurilor în timpul iernii.” Prețurile de referință ale gazelor în Europa sunt în jur de 40 euro/MWh (aprox. 200 lei/MWh), potrivit materialului, peste nivelul de dinaintea războiului SUA–Iran (28 februarie), dar mult sub vârful de 342 euro/MWh atins după invazia Rusiei în Ucraina din 2022. Ce spun autoritățile UE și care sunt țintele de stocare Comisia Europeană a transmis că nivelurile actuale „nu ridică îngrijorări imediate” privind securitatea energetică și că un nivel de stocare de 80% ar fi suficient pentru iarnă. Executivul european a mai indicat că stocurile sunt cu aproximativ 10% sub media de dinaintea crizei, în timp ce cererea de gaze în UE s-a redus cu 17%. În acest context, Comisia recomandă statelor membre o țintă de umplere de 80% sau chiar 75% pentru a reduce presiunea asupra prețurilor, după ce în ultimii ani obiectivul neobligatoriu a fost de 90%. „Avem nevoie de un nivel ridicat pentru a ne asigura că suntem pregătiți pentru iarna viitoare [dar] vrem să facem acest lucru într-un mod care să nu ducă la creșteri ale prețurilor pe termen scurt.” Variabila Qatar și scenariile de final de sezon Situația s-ar putea îmbunătăți dacă pe piață ajunge un val de GNL din Golf. Nave de transport GNL din Qatar, goale, au început să se întoarcă spre Golful Persic după semnarea acordului preliminar de pace, iar premierul Qatarului a spus că producția ar urma să revină la normal în câteva săptămâni, cu excepția a două unități lovite în conflict. Totuși, ritmul revenirii volumelor este pus sub semnul întrebării de analiști. Într-o notă citată, Samantha Dart (Goldman Sachs) estimează că, dacă unitățile neavariate de la Ras Laffan ating capacitatea maximă până la final de iulie, UE ar putea încheia sezonul la 74%; dacă acest lucru se întâmplă cu o lună mai târziu, nivelul ar putea coborî la 70%. Pe lângă incertitudinile de ofertă, transportul prin Strâmtoarea Ormuz rămâne un punct sensibil, după ce o navă a fost lovită recent, iar continuarea fluxurilor după expirarea prelungirii de 60 de zile a armistițiului este descrisă ca incertă. Un risc suplimentar: planul UE privind GNL din Rusia În paralel, planul UE de a interzice complet, de la 1 ianuarie, importurile de GNL din Rusia (aproximativ 14% din importurile de GNL ale Europei, conform articolului) adaugă un risc de aprovizionare pentru iarna europeană, într-un moment în care depozitele ar putea intra în sezonul rece sub nivelurile obișnuite. [...]
OMV Petrom a scumpit din nou benzina cu 6 bani/litru , la doar trei zile după o majorare similară, într-un context în care piața funcționează sub „legislația de criză” ce limitează adaosurile și permite o singură scumpire pe zi, până la ora 12:00, potrivit Economica . Creșterea de preț a fost aplicată în această dimineață atât în stațiile Petrom, cât și în stațiile OMV, ambele operate de OMV Petrom Marketing . La momentul redactării, celelalte lanțuri nu majoraseră încă prețurile, însă publicația notează că este posibil ca scumpirea să fie urmată și de alți jucători în câteva ore sau cel târziu a doua zi, așa cum s-a întâmplat și sâmbăta trecută. Prețuri la benzină în vestul Capitalei (6 octombrie, dimineața) Petrom: 10,11 lei/litru OMV: 10,17 lei/litru Rompetrol: 10,11 lei/litru MOL: 10,11 lei/litru Lukoil: 10,08 lei/litru SOCAR: 10,09 lei/litru În acest moment, cea mai ieftină benzină este la SOCAR, iar cea mai scumpă la OMV, conform datelor citate. Motorina a rămas neschimbată Economica precizează că motorina nu s-a scumpit astăzi la niciun lanț. Prețurile observate în vestul Capitalei erau: Petrom: 10,91 lei/litru OMV: 10,97 lei/litru Rompetrol: 10,97 lei/litru MOL: 10,97 lei/litru Lukoil: 10,95 lei/litru SOCAR: 10,94 lei/litru Context: reguli de „piață în criză” care limitează scumpirile România se află sub incidența legislației de criză pe piața carburanților, care prevede, între altele, limitarea adaosurilor distribuitorilor la nivelul mediu al anului trecut, restricții la export și posibilitatea unei singure scumpiri pe zi, până cel târziu la ora 12:00. În acest cadru, mișcările de preț ale liderului de piață pot fi un semnal pentru ajustări rapide și la restul rețelelor, dacă acestea aleg să urmeze trendul. [...]
Emmanuel Macron cere un moratoriu asupra atacurilor la infrastructura energetică dintre Ucraina și Rusia, o inițiativă care, dacă ar prinde contur, ar putea reduce riscul de noi șocuri pe piețele de energie și combustibili, într-un moment în care loviturile asupra rafinăriilor și rețelelor electrice alimentează volatilitatea regională, potrivit Politico . Propunerea a fost avansată la New York, în marja Adunării Generale a ONU . După o întâlnire cu președintele SUA, Donald Trump, Macron a scris pe X că au discutat despre „punerea în comun a eforturilor” pentru a obține „un moratoriu asupra loviturilor împotriva infrastructurii energetice”. Ulterior, Macron a discutat „perspectiva unui armistițiu energetic” și cu președintele ucrainean Volodîmîr Zelenski. De ce contează pentru piața energiei Demersul vine pe fondul unei intensificări a presiunii exercitate de Trump asupra lui Zelenski pentru a opri atacurile Kievului asupra sectorului energetic rusesc. Trump a susținut public că Ucraina ar trebui să înceteze să lovească producția de combustibili din Rusia și a legat creșterea prețurilor la energie la atacurile asupra infrastructurii energetice ruse. În pofida acestor apeluri, Ucraina a continuat să țintească infrastructura energetică a Rusiei, iar un atac a provocat un incendiu peste noapte, marți, la o rafinărie majoră din Samara (sud-vestul Rusiei), notează publicația. Forțele Armate ale Ucrainei au afirmat că loviturile asupra instalațiilor petroliere ruse, din iunie încoace, au distrus aproape jumătate din capacitatea de rafinare a țării. În paralel, Rusia a provocat frecvent pene de curent prin atacuri asupra sectorului energetic ucrainean, ceea ce menține riscul operațional ridicat pentru sistemul energetic al Ucrainei. Ce semnale dă Kievul și ce urmează Zelenski a indicat luni interesul Kievului pentru o „dezescaladare” reciprocă privind energia și infrastructura critică. În același context, el urma să se întâlnească cu Trump la New York marți, la ora 1:15 p.m. locală (20:15, ora României). Deocamdată, Politico relatează despre discuții și intenții politice, fără detalii despre un mecanism de implementare sau despre un acord acceptat de ambele părți. În lipsa unor pași concreți, piața rămâne expusă riscului ca atacurile asupra rafinăriilor și rețelelor electrice să continue să afecteze oferta și să amplifice volatilitatea prețurilor. [...]
Scumpirea motorinei și tensiunile din regiune au împins România să caute surse noi de aprovizionare , iar în august a importat, pentru prima dată, motorină din Albania și Tunisia, potrivit HotNews , care citează date Profit.ro. În portul Constanța au fost descărcate 34.000 de tone de motorină încărcată în portul albanez Porto Romano și 24.000 de tone expediate din terminalul La Șchira din Tunisia. Mișcarea vine pe fondul unei „situații tensionate” pe piața carburanților, cu accent pe motorină, care a intensificat concurența regională „pe fiecare baril”, conform datelor prezentate. Prețuri la pompă: reducerea accizei nu mai ține pasul cu cotațiile În același context, prețul motorinei a urcat la 10,76 lei/l în stațiile Rompetrol și Lukoil și la 10,79 lei/l în cele OMV, în pofida menținerii reducerii cu 25% a accizei, care „nu mai poate compensa explozia cotațiilor internaționale”, potrivit informațiilor citate. Materialul indică și un scenariu de referință: dacă s-ar adăuga cei 85 de bani pe litru (efectul reducerii accizei), prețul ar depăși 11,5 lei/l în toate stațiile, ajungând la 11,58 lei/l în stațiile Petrom, 11,61 lei/l la Rompetrol și Lukoil și 11,64 lei/l în cele OMV. Importuri în creștere și mai mulți furnizori: semnal de diversificare Importurile totale de motorină prin terminalele românești de la Marea Neagră au crescut în august cu 3%, până la 448.000 de tone. Totodată, numărul țărilor furnizoare a urcat de la 7 la 11, ceea ce sursa interpretează drept o tentativă de diversificare a surselor de aprovizionare. HotNews notează că informația a fost publicată inițial de Profit.ro, iar continuarea este disponibilă pe Profit.ro . [...]