Știri

Știri din categoria Auto

BYD leagă scăderea vânzărilor din China de o revenire temporară a preferinței pentru motoarele pe combustie, pe fondul reticenței față de încărcare și al eliminării subvențiilor pentru electrice, potrivit PiataAuto. Declarațiile vin de la Stella Li, responsabilă de vânzările BYD și de operațiunile din Europa, care a discutat cu jurnaliști germani la salonul auto de la Beijing.
În esență, mesajul companiei este că scăderea BYD nu ar fi doar o problemă de concurență sau de produs, ci o consecință directă a faptului că producătorul vinde exclusiv modele NEV (electrice și plug-in hibride), într-un moment în care ponderea acestui segment ar fi coborât puternic în piața chineză.
Stella Li afirmă că BYD a fost lovită de scăderea cererii pentru mașini electrice și plug-in hibride, după anularea subvențiilor și facilităților fiscale, iar o parte dintre clienți s-ar fi întors către modele cu motoare termice.
„Noi am scăzut în China pentru că avem doar maşini electrice şi plug-in hibride în gamă, adică NEV, şi zero modele care să aibă doar motoare cu combustie.”
În același dialog, ea indică o volatilitate mare a cotei NEV: după un vârf menționat de 62% la un moment dat în prima parte a anului trecut, la începutul acestui an ar fi existat un moment în care ponderea ar fi coborât „până la aproape 30%”.
Întrebată de presa germană (AMS) de ce ar continua chinezii să cumpere mașini cu combustie, în condițiile unor costuri energetice favorabile electricelor, Stella Li pune accentul pe bariere practice și de percepție:
BYD își leagă revenirea de tehnologia „Flash Charging”, despre care Stella Li spune că ar permite încărcări mai rapide și ar fi mai puțin afectată de temperaturile scăzute. În viziunea ei, asta ar ajuta compania să concureze nu doar în segmentul NEV, ci cu piața totală, inclusiv cu mașinile cu combustie.
În Europa, Stella Li indică încărcarea rapidă și dezvoltarea infrastructurii drept elemente de diferențiere pentru BYD, pe fondul prețurilor mai mari la carburanți, care ar face utilizarea electricelor mai avantajoasă la costuri de exploatare.
În același set de declarații, Stella Li susține că decizia BYD de a opera nave proprii pentru export s-a dovedit utilă în contextul creșterii costurilor de transport, menționând inclusiv blocarea strâmtorii Ormuz, care ar fi împins în sus costurile indiferent de rută.
Separat, întrebată despre planurile europene privind o posibilă cerință de 70% componente produse local pentru mașinile vândute în UE, ea invocă viitoarea fabrică BYD din Ungaria ca element de flexibilitate, dar spune că regula nu ar fi „foarte fezabilă” și că politicienii ar trebui să intervină mai puțin în competitivitatea industriei.
Compania mizează pe faptul că șocul eliminării subvențiilor va fi limitat în timp, iar piața chineză va reveni „natural” la cote mai mari pentru electrice și plug-in hibride. În această logică, BYD încearcă să reducă principala frână invocată de clienți — experiența de încărcare — prin tehnologia Flash Charging și prin extinderea infrastructurii.
Recomandate
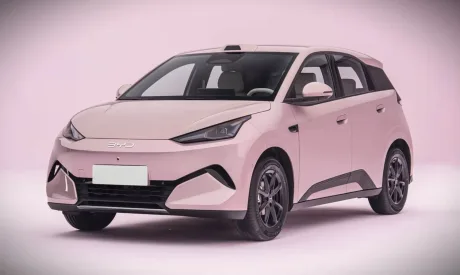
BYD schimbă arhitectura Seagull și mizează pe tracțiunea spate ca diferențiator într-un segment tot mai aglomerat , potrivit Car News China , care prezintă a doua generație a hatchback-ului electric (numit și „Great Seagull”) expusă în China. Mutarea motorului pe puntea spate eliberează spațiu sub capotă pentru un portbagaj frontal (frunk), o dotare încă rară în zona mașinilor electrice mici sub 100.000 yuani (14.895 dolari, aprox. 67.000 lei). Informațiile despre mașină au apărut inițial în presa locală, prin Autohome , pe fondul documentelor depuse la Ministerul Industriei și Tehnologiei Informației din China (MIIT) și după publicarea unor schițe de design. Ce se schimbă la trenul de rulare și șasiu Prima generație Seagull folosea un motor de 55 kW montat față, cu tracțiune față. Pentru a doua generație, unitatea de propulsie este mutată pe puntea spate, iar datele MIIT indică un motor (model TZ164XYB) produs de Zhengzhou BYD Auto Co., Ltd., cu putere nominală de 95 kW (127 CP). Pe baza acestor date, viteza maximă listată urcă la 150 km/h. La nivel de șasiu, modelul trece de la punte spate cu bară de torsiune la o suspensie spate independentă multi-link. Se schimbă și roțile: anvelope 205/60 R16 pe jante de 16 inci, față de anvelopele mai înguste (165 mm și 175 mm) ale modelului ieșit din gamă. Portbagaj frontal și modificări în cabină Prin mutarea ansamblului de propulsie în spate, compartimentul din față poate găzdui un portbagaj frontal. BYD nu a comunicat, deocamdată, volumul acestuia. În interior, mașina are un ecran central „plutitor” și un volan cu două spițe, cu partea inferioară aplatizată. Consola include comutatoare fizice tip „toggle” sub gurile de ventilație, încărcare wireless pentru telefon și două suporturi de pahare dispuse vertical. Potrivit materialului, schițele de cabină publicate anterior indicau și renunțarea la instrumentarul de bord clasic. De ce contează: presiune competitivă în EV-urile mici Car News China notează că noul Seagull ajunge să semene, ca soluții tehnice, cu Geely EX2 (vândut ca Xingyuan în China): ambele au tracțiune spate, suspensie spate independentă, portbagaj frontal și același ampatament de 2.650 mm. Seagull are 4.205 mm lungime, cu 70 mm mai mult decât rivalul menționat. Contextul este o competiție în creștere pe segmentul EV-urilor mici din China. În august, înmatriculările retail pentru Seagull (generația actuală) au fost de 10.103 unități, în timp ce Geely Xingyuan a raportat 39.651 înmatriculări retail și 60.955 livrări wholesale, conform China EV DataTracker (date citate de publicație). BYD nu a anunțat încă prețurile și nici calendarul de lansare pe piață pentru noua generație Seagull. [...]
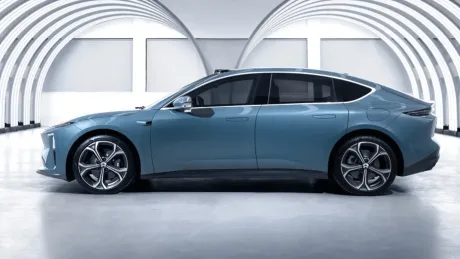
Nio își reduce drastic capacitatea de service în Germania , închizând la final de septembrie 2026 două hub-uri și lăsând München ca singurul punct din țară cu atelier propriu și predare de vehicule, potrivit WinFuture . Mișcarea are un impact operațional direct pentru clienții existenți, care vor depinde de parteneri externi pentru reparații și de procese gestionate prin aplicație. Ce se închide și ce rămâne funcțional Nio va închide până la sfârșitul lui septembrie 2026 hub-urile din: Köln Weiterstadt (lângă Frankfurt) După aceste închideri, doar locația din München va mai rămâne activă pentru „predare și service”, ceea ce înseamnă că rețeaua proprie de întreținere a mărcii se comprimă la un singur punct la nivel național. De ce contează: service-ul trece la parteneri, iar clienții reclamă lipsa de predictibilitate Pe fondul scăderii puternice a vânzărilor, reparațiile vor fi direcționate către ateliere partenere , iar programările ar urma să fie făcute prin aplicație. Publicația notează că, în forumurile de clienți, apar critici legate de: dispariția contactului direct cu reprezentanții Nio; neclarități privind fluxurile pentru lucrările în garanție. În plus, Renania de Nord–Westfalia pierde, odată cu hub-ul din Köln, ultima legătură directă la un atelier Nio , iar showroom-ul din Düsseldorf nu are zonă de service. Contextul comercial: prăbușire a înmatriculărilor și „îngheț” pe infrastructură Motivul invocat pentru restructurare este reculul sever al vânzărilor. Conform datelor citate din Kraftfahrt-Bundesamt, între ianuarie și august 2026 au fost înregistrate 19 înmatriculări noi Nio în Germania, dintre care una singură în august ; în 2023, Nio vânduse 1.263 de vehicule pe piața germană. Totodată, compania: caută subchiriasi pentru showroom-urile din Berlin, Frankfurt și Düsseldorf; a închis definitiv Nio House din Hamburg în iulie 2026; a oprit extinderea stațiilor de schimb de baterii ( Power Swap Stations ) în Europa; a amânat lansarea sub-brandului Onvo pentru 2028. Retragere sau reorganizare? Nio respinge ideea unei retrageri complete din Europa și vorbește despre o restructurare . Totuși, semnalele operaționale descrise în material indică o reducere substanțială a prezenței, inclusiv prin faptul că nu sunt planificate modele noi pentru piața europeană înainte de finalul lui 2027 și că firma își mută din nou accentul către piața chineză. [...]
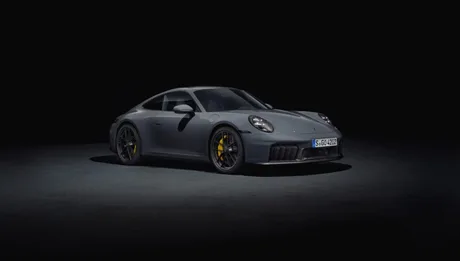
Volkswagen a contabilizat o depreciere de circa 6 miliarde de euro (aprox. 30 miliarde lei) a participației de 75% la Porsche , un semnal că marca odinioară „bijuteria coroanei” a grupului a devenit o vulnerabilitate majoră în plin program de restructurare, potrivit Biziday , care preia o analiză Reuters. Declinul Porsche este legat, în primul rând, de scăderea vânzărilor pe piețe-cheie. În China, livrările s-au redus la mai puțin de jumătate în ultimii patru ani, pe fondul concurenței tot mai puternice a producătorilor locali și al schimbării rapide a pieței auto. În acest context, compania își reduce semnificativ și rețeaua de dealeri din China. În paralel, Porsche este afectată de tarifele comerciale din SUA și de slăbirea cererii în alte regiuni, inclusiv Orientul Mijlociu-Africa-India. Tranziția la electric, sub așteptări, și presiune pe marje Analiza arată că investițiile masive în electrificare nu au fost urmate de cererea anticipată pentru unele modele electrice. Ca răspuns, Porsche încearcă să-și recalibreze strategia către modele premium mai scumpe și mai profitabile și să reducă din costuri. Totuși, chiar și cu o revenire a marjelor, compania are nevoie de volume suficiente pentru a contribui la finanțarea restructurării Volkswagen. În prezent, marjele Porsche au coborât sub nivelul grupului și chiar sub cele ale Skoda, care a ajuns mai profitabilă decât Porsche în interiorul conglomeratului. Efect în lanț asupra restructurării Volkswagen Volkswagen derulează cea mai amplă restructurare din istoria sa de 89 de ani și pregătește reduceri importante de personal, pe fondul protestelor din Germania. Ținta grupului este o marjă operațională de 9% până la finalul deceniului, de la cel mult 1% estimat pentru acest an. Deprecierea de aproximativ 6 miliarde de euro a participației la Porsche indică faptul că grupul evaluează acum marca de mașini sport la un nivel mai mic decât anticipa anterior. Este a doua depreciere majoră, după una de 2,7 miliarde de euro (aprox. 13,5 miliarde lei) înregistrată anul trecut. Ce urmează Directorul general al Porsche, Michael Leiters, a declarat că nu există încă o nouă prognoză pentru anul financiar curent sau pentru obiectivul pe termen mediu, iar compania urmează să își prezinte strategia în octombrie. Analiștii citați de Reuters avertizează însă că simpla reducere a cheltuielilor nu va fi suficientă pentru ieșirea grupului din criză. Analiza plasează cazul Porsche în tabloul mai larg al industriei auto germane: presiunea concurenței chineze, tranziția dificilă către electric, dependența de China și impactul tarifelor comerciale americane. În acest context, sindicatele germane cer sprijin din partea Uniunii Europene și măsuri de protecție față de importurile ieftine din China. [...]
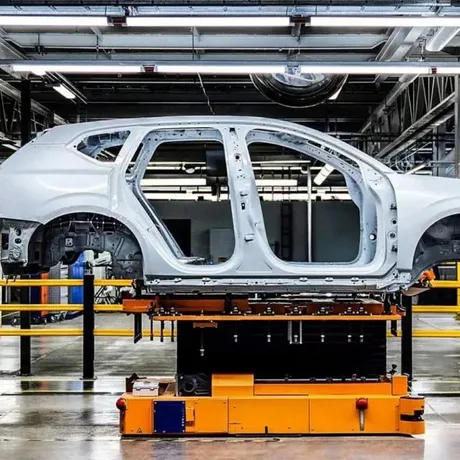
Constructorii chinezi își mută ofensiva în Europa de la export la preluarea de capacități de producție , pe fondul unor reguli europene care ar putea condiționa sprijinul public de criterii de tip „Made in EU”, potrivit unei analize Mobilissimo . Miza nu mai este doar evitarea taxelor pentru mașinile importate din China, ci accesul la fabrici, furnizori și forță de muncă din UE, înainte ca cerințele de conținut local să devină mai stricte. Schimbarea de strategie este legată de discuțiile de la Bruxelles despre Industrial Accelerator Act , un pachet aflat în proces legislativ care propune criterii „Made in EU” pentru anumite forme de sprijin și achiziții și urmărește ca investițiile mari în sectoare strategice să lase mai multă valoare în interiorul Uniunii (producție, angajați, furnizori și, în unele situații, tehnologie). Cu alte cuvinte, simpla asamblare în Europa ar putea să nu mai fie suficientă pentru a beneficia de anumite avantaje. De ce fabricile existente au devenit „activul” cheie Într-un material citat de Mobilissimo, Reuters scrie că BYD, Geely, Chery, Dongfeng și alți constructori chinezi caută activ fabrici existente în Europa. Logica este operațională: o uzină funcțională poate fi repornită mai repede decât construirea uneia noi și vine „la pachet” cu elemente greu de replicat rapid — personal calificat, rețea de furnizori, logistică, proceduri și infrastructură. În acest context, Alfredo Altavilla, consilier special BYD pentru Europa, a descris pentru Reuters competiția directă pentru aceleași active industriale: „În aeroporturi ne întâlnim cu toții.” Analiza notează că BYD ar evalua inclusiv opțiuni în Franța și Spania și estimează, în perspectivă, nevoia de trei fabrici auto și una de baterii în Europa. Valencia, precedentul: producție comună și costuri mai mici Un exemplu deja concret este parteneriatul Ford–Geely pentru uzina din Valencia , prezentat ca model de „intrare” în producția europeană fără a ridica o fabrică de la zero. În comunicarea oficială Ford, Ford arată că Ford păstrează 66% din noua structură, iar Geely Auto primește 34%, urmând să fie produse atât automobile Ford, cât și două SUV-uri electrice Geely. Rațiunea industrială invocată este utilizarea mai bună a capacității și reducerea costului pe automobil prin volume comune, detaliată de Ford și aici: Ford . Reuters mai indică, potrivit analizei, că: Chery folosește deja capacități industriale în Barcelona; Leapmotor produce prin infrastructura Stellantis; Dongfeng analizează formule similare. Implicații pentru România: Mioveni, între ciclu de produse și interes extern Mobilissimo plasează uzina Dacia de la Mioveni în această ecuație mai largă, în condițiile în care, la începutul lui septembrie, CEO-ul Dacia, Katrin Adt, a spus că nu are „în acest moment” un nou proiect pentru uzina Mioveni pe care să îl poată comunica (conform Ziarul Financiar ). În paralel, analiza amintește declarații potrivit cărora România a pierdut proiecte industriale în favoarea altor țări din regiune (noul Spring în Slovenia, viitorul Striker în Turcia). În același timp, Mioveni rămâne o uzină cu volum: Renault Group indică o producție de 297.182 de automobile în 2025, în principal Duster și Bigster, cu circa 90% la export, potrivit paginii oficiale a grupului: Renault Group . În logica noilor reguli europene, o astfel de capacitate — cu infrastructură, furnizori și personal — poate deveni mai atractivă pentru jucători care caută „pașaport” industrial în UE. Ce e confirmat și ce rămâne speculație Analiza respinge ideea unei tranzacții confirmate privind vânzarea Dacia sau a uzinei Mioveni către un grup chinez, subliniind că discuția reapărută în spațiul public pornește dintr-o presupunere, nu dintr-o ofertă publică, un proces de verificare (due diligence) sau negocieri confirmate. În plus, este menționat că Renault deține 99,43% din Automobile Dacia, ceea ce ar face improbabilă o tranzacție „discretă”, fără mecanisme de verificare. În schimb, zona „realistă” descrisă de Mobilissimo este cea a parteneriatelor și aranjamentelor industriale, nu neapărat a achizițiilor integrale: joint-venture (precum Valencia); participații minoritare (exemplele Renault–Geely din afara Europei); producție pe platforme/tehnologie ale partenerului în fabrici existente. Riscul pentru UE: să localizeze asamblarea, dar nu și controlul tehnologic Unghiul de fond rămâne unul de politică industrială: Europa poate câștiga sau păstra locuri de muncă și capacități de producție, dar să piardă controlul asupra componentelor care decid competitivitatea pe termen lung — platforme, software, tehnologia bateriilor, semiconductori, sisteme avansate de asistență (ADAS) și proprietate intelectuală. De aici și presiunea pentru reguli care să lege investițiile și sprijinul public de „valoarea creată în UE”, nu doar de adresa fabricii. În această cheie, următoarea etapă nu mai este despre taxe vamale, ci despre condițiile concrete în care producția „în UE” devine, în practică, „Made in EU” — și cât din tehnologie rămâne, de fapt, în Europa. [...]
Volkswagen își taie drastic ținta de profitabilitate pentru 2026, până la o marjă operațională de maximum 1% din vânzări , după deprecieri și provizioane excepționale de circa 10 miliarde de euro, într-un context în care declinul din China apasă tot mai puternic pe rezultate, potrivit Ziarul Financiar . Ajustarea vine la mai puțin de două săptămâni după ce consiliul de supraveghere a aprobat un al doilea val de reduceri de personal, care duce totalul posturilor vizate în apropierea pragului de 100.000 până în 2030. Potrivit Bloomberg, revizuirea are trei cauze: deprecierea participației în Porsche, provizioanele legate de restructurare și deteriorarea rezultatelor din China. Ce intră în „nota” de 10 miliarde de euro Cea mai mare componentă a sumei este o depreciere a fondului comercial de 6 miliarde de euro aferentă segmentului operațional Porsche, conform unui comunicat transmis pieței de Porsche Automobil Holding SE , acționarul principal al Volkswagen. Restul provine din provizioane pentru restructurare (inclusiv pensionări anticipate și costuri asociate vânzării uzinei de la Osnabrück) și din corecții legate de activitatea din China. Restructurarea: două tranșe, dar fără detalii despre mecanism Programul de disponibilizări a fost anunțat în două etape: Martie 2026: reducerea a circa 50.000 de posturi în Germania până în 2030, pe baza acordului cu sindicatele de la finalul lui 2024 (peste 35.000 de posturi la fabricile germane), la care s-au adăugat aproximativ 15.000 de posturi la Audi, Porsche și divizia de software Cariad. 3 septembrie 2026 ( Future Plan 2030 ): încă aproximativ 50.000 de posturi la nivel global, în următorii circa trei ani, inclusiv în structurile de management. Grupul nu a precizat dacă reducerile vor fi făcute prin concedieri, plăți compensatorii sau prin neînlocuirea angajaților care pleacă. China, punctul de presiune care trage în jos marjele Piața chineză rămâne principala sursă a deteriorării, după ce livrările Volkswagen au scăzut cu peste 35% în trimestrul al doilea față de aceeași perioadă a anului trecut, pe fondul avansului rapid al producătorilor locali de mașini electrice, între care BYD și Geely. La nivel de grup, livrările au coborât cu 6,3% în prima jumătate a anului, iar în trimestrul al doilea profitul operațional a scăzut cu 9,5%, la 3,5 miliarde de euro, la venituri de 82,4 miliarde de euro. Profitul net s-a redus cu 32,9%, la 1,53 miliarde de euro. Ce mai spune compania despre 2026 și ce riscuri rămân Pentru întregul an 2026, Volkswagen estimează acum venituri din vânzări de circa 315 miliarde de euro și își menține ținta de flux de numerar net în divizia auto într-un interval de 3-6 miliarde de euro. Compania avertizează însă că rezultatele pot scădea suplimentar dacă mediul de piață se deteriorează, iar o marjă operațională de 1% lasă un spațiu de manevră „extrem de redus”. În iulie, grupul își ajustase deja prognoza de venituri pentru 2026, de la o creștere de până la 3% la o variație între minus 3% și zero. În privința dividendului, Volkswagen a indicat că o eventuală propunere pentru exercițiul financiar 2026 va fi formulată la adunarea generală a acționarilor de la începutul lui 2027, cu plata în iunie, distribuția urmând să depindă de respectarea țintelor de flux de numerar pe perioada restructurării. [...]
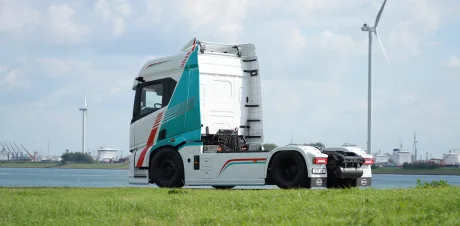
BYD intră în cursa camioanelor electrice din Europa cu un pachet integrat camion–baterie–încărcare la 1,5 MW , mizând pe faptul că infrastructura de încărcare rapidă devine decisivă pentru flotele comerciale, potrivit Electrek . La IAA Transportation 2026 (Hannover), compania a prezentat ETT 44, un cap tractor electric cu autonomie declarată de până la 600 km și încărcare de tip „megawatt”, adică peste 1 MW. De ce contează: timpul de încărcare, direct legat de „uptime” (timpul în care camionul produce bani) În transportul de marfă, un camion „câștigă” doar când rulează, iar staționarea la încărcare poate anula avantajele electrificării. BYD susține că ETT 44 poate trece de la 20% la 80%: în aproximativ o oră pe un încărcător DC standard CCS2, la până la 420 kW; în circa 20 de minute pe sistemul BYD Megawatt Charging System, la peste 1,5 MW. În același interval 20–80%, BYD afirmă că se pot adăuga până la 248 mile autonomie (aprox. 399 km). Ce este ETT 44 și ce specificații anunță BYD Modelul ETT 44 este un cap tractor 4×2 pentru combinații de până la 44 de tone. Conform datelor din prezentare: baterie: 651 kWh ( Blade Battery ), arhitectură 851 V; putere: 743 PS nominal, până la 1.000 PS vârf; autonomie: până la 600 km; garanție baterie: 10 ani sau 1,2 milioane km. Stella Li, vicepreședinte executiv BYD, a legat direct tehnologia de încărcare de utilizarea comercială: „Am pus deja în practică FLASH Charging la vehiculele de pasageri. Astăzi aducem această tehnologie la vehiculele comerciale, începând cu camioanele noastre. Mai puțin timp la încărcare. Mai mult timp pe drum.” Nu doar un „vârf de gamă”: BYD își extinde portofoliul comercial Pe lângă capul tractor, BYD a prezentat și alte vehicule comerciale: camioane rigide 4×2 și 6×2 (inclusiv versiuni de 26 de tone pentru caroserii interschimbabile și tip hooklift), dubița ușoară E-Vali și tractorul electric de curte EYT 2.0. În total, portofoliul acoperă intervalul 3,5–44 tone, adică majoritatea aplicațiilor urbane și de distribuție. ETT 44 vine și cu o listă de sisteme standard de asistență și siguranță, inclusiv pilot automat adaptiv, frânare automată de urgență, menținerea benzii și monitorizarea unghiului mort. Avantajul operațional pe care îl revendică BYD: controlează și încărcarea, nu doar camionul BYD încearcă să vândă „la pachet” vehiculul cu ecosistemul energetic, printr-un model numit „Total Cost of Mobility” (cost total de mobilitate), care include, pe lângă camioane, bateriile Blade, încărcătoare de tip megawatt, stocare staționară de energie, management energetic și finanțare. Compania afirmă că vehiculele sale comerciale operează în peste 100 de țări și peste 400 de orașe. În plus, BYD își susține poziționarea prin ritmul de extindere a infrastructurii proprii de încărcare: a confirmat anterior trecerea la încărcare „megawatt” pe platforme de 1.000 V pentru autoturisme, a instalat 10.000 de unități de 1.500 kW în cinci luni și s-a angajat la 15.000 de încărcătoare „megawatt” în China, potrivit materialelor anterioare ale Electrek (linkuri în articolul-sursă). Context competitiv și miza de reglementare Electrificarea camioanelor grele se joacă în Europa, unde concurează deja modele precum eActros 600 (Daimler Truck), FH Electric (Volvo), precum și oferte de la Scania și MAN. În această ecuație, BYD își aliniază ETT 44 la nivelul „cifrelor de afiș” (autonomie și încărcare), dar diferența pe care o împinge în față este integrarea: camion + baterie + încărcare de mare putere. Rămâne însă o incertitudine majoră: accesul pe piață în condițiile în care UE a introdus deja tarife pentru vehicule electrice din China , iar un furnizor care ar controla și vehiculul, și infrastructura de încărcare poate deveni o temă sensibilă pentru politicile europene de reducere a dependențelor. Electrek notează explicit că întrebarea deschisă este dacă Europa va permite BYD să repete în segmentul camioanelor ceea ce a făcut în cel al autoturismelor. [...]

