Știri

Știri din categoria Petrol și gaze

Rusia oprește din 1 mai fluxurile de țiței kazah către Germania prin conducta Drujba, o decizie care poate complica aprovizionarea unei rafinării-cheie din nord-estul Germaniei și readuce în prim-plan vulnerabilitatea logistică a Berlinului la tranzitul energetic prin Rusia, potrivit TVR Info, care citează Reuters.
Măsura a fost semnalată de trei surse din industrie, care au declarat pentru Reuters că un program revizuit de export a fost transmis atât Kazahstanului, cât și Germaniei. Informația nu este confirmată oficial de Kremlin: purtătorul de cuvânt Dmitri Peskov a spus că nu este la curent cu o astfel de oprire și că va verifica.
Germania primește țiței kazah prin ramificația nordică a Drujbei, care traversează Polonia. În 2025, exporturile Kazahstanului către Germania pe acest traseu au totalizat 2,146 milioane de tone metrice (aprox. 43.000 de barili pe zi), în creștere cu 44% față de 2024.
Rafinăria PCK din Schwedt, una dintre cele mai mari din Germania, este aprovizionată parțial cu acest țiței kazah, după ce livrările de petrol rusesc au fost oprite în contextul războiului din Ucraina. O eventuală întrerupere a fluxurilor prin Drujba ar pune presiune pe lanțul de aprovizionare al rafinăriei, care depinde de rute alternative mai scumpe sau mai greu de mobilizat rapid.
Relațiile politice și comerciale dintre Rusia și Germania rămân tensionate din cauza conflictului din Ucraina, în condițiile în care Berlinul susține Kievul. În plus, aprovizionarea prin Drujba a fost întreruptă în mod repetat, pe fondul atacurilor cu drone ucrainene asupra conductei pe teritoriul Rusiei.
În 2022, Germania a plasat unitățile locale ale Rosneft sub tutelă, o decizie care a afectat legăturile energetice de lungă durată dintre cele două țări.
În acest moment, informația despre oprirea exporturilor de la 1 mai se bazează pe surse din industrie citate de Reuters, iar poziția oficială a Kremlinului este că măsura nu este confirmată. Dacă oprirea se materializează, atenția se va muta către capacitatea Germaniei de a compensa rapid volumele lipsă pentru PCK Schwedt și către eventuale ajustări logistice pe rute alternative.
Recomandate
Germania intră în iarnă cu depozite de gaze umplute doar în proporție de 55,6%, un nivel care poate împinge în sus prețurile în Europa Centrală și de Est , inclusiv în România, unde piața se raportează frecvent la cotațiile și echilibrul regional influențate de hub-ul german , potrivit Economedia . La mijlocul lunii septembrie 2026, datele operatorilor europeni de stocare indică o situație „fragmentată” la nivelul UE: media de umplere este de 68%, sub nivelul perioadei similare din 2025, când Comisia Europeană ceruse statelor membre să atingă 90% înainte de iarnă – o prevedere care nu mai există în 2026. În acest context, vulnerabilitatea Germaniei capătă greutate sistemică, deoarece țara este un consumator major și un nod de tranzit pentru Europa Centrală. De ce contează nivelul din Germania pentru regiune Germania are cel mai mare volum absolut de gaze înmagazinate din Europa (peste 137 TWh), dar gradul de umplere de 55,6% este mult sub media UE (68%) și sub „linia de siguranță” dorită pentru iarnă. Riscul nu este doar unul național: Germania funcționează ca hub central de consum și tranzit, iar un deficit relativ la intrarea în sezonul rece poate tensiona piața regională și poate transmite presiune de preț către Europa Centrală și de Est. Analiza notează că Olanda are, la rândul ei, un nivel redus (52,13%), însă diferența este că dispune de producție proprie consistentă și are un consum mai mic decât economia germană. Cum arată stocurile în marile economii și în România În același set de date, situația diferă semnificativ între state: Italia: 84,4% (peste 171 TWh stocați) Franța: 76,27% Polonia: 97,88% (depozitele sunt practic umplute, deși ciclul de injecție se încheie oficial la 31 octombrie) Olanda: 52,13% Austria: 66,91% România: 75,81% (aprox. 25,6 TWh), peste media UE Pentru România, publicația indică faptul că, pe lângă gazele din depozite, aprovizionarea de iarnă se bazează pe producția curentă și importuri. În condițiile în care depozitele sunt în jur de 76% acum, este „de presupus” că România va intra în iarnă cu un nivel de peste 90%, ceea ce ar limita riscurile de aprovizionare chiar și în episoade de ger prelungit. Structura consumului și sursele de import ale Germaniei Consumul anual de gaze al Germaniei este estimat la 860–900 TWh , cu o structură dominată de: industrie: aproximativ 60% casnic/comercial: aproximativ 40% După reducerea dependenței de Rusia (până în 2022), aprovizionarea este descrisă ca diversificată: Norvegia: peste 40% din necesar, prin conducte Olanda și Belgia: cumulat, peste 40% din importuri, prin interconexiunile din Europa de Vest GNL (gaz natural lichefiat): peste 10% din importuri, majoritar din SUA Ce urmează: presiune mai degrabă pe preț decât pe volum în România Chiar dacă România intră în sezonul rece cu o poziție de stocuri relativ confortabilă, analiza indică un risc principal de contagiune prin preț : nivelul scăzut al stocurilor din Germania poate influența cotațiile în toată regiunea central și est-europeană „în sensul scumpirii”, deoarece Germania rămâne o referință zonală pentru piață. [...]
Creșterea exporturilor rusești de țiței este tot mai mult un efect al avariilor din rafinare, nu o alegere economică , pe fondul loviturilor cu drone care au redus capacitatea internă și au alimentat o criză de carburanți, potrivit unei analize Kyiv Post . La Forumul Economic de Est (EEF) din Vladivostok, Vladimir Putin a susținut că, la prețuri ridicate, exportul de țiței este mai profitabil decât procesarea internă. El a indicat un nivel de circa 95 de dolari pe baril pentru Brent, iar publicația notează că, pe acest punct, afirmația este în linii mari corectă: Brent se tranzacționa în jurul acestui prag în ziua declarațiilor. De ce „profitabilitatea” nu explică singură exporturile mai mari Analiza arată însă că explicația Kremlinului este incompletă. Prețurile mari la țiței nu fac automat rafinarea neatractivă: marjele de rafinare pentru benzină și motorină în Europa sunt, de asemenea, ridicate. În plus, Rusia are un mecanism de subvenții de stat menit să încurajeze companiile să aprovizioneze piața internă atunci când exporturile devin mai tentante. Elementul care schimbă ecuația, potrivit aceleiași surse, este reducerea capacității de rafinare din Rusia în urma loviturilor cu drone atribuite Ucrainei, ceea ce împinge în sus exporturile de țiței „și din lipsă de alternative”, nu doar din calcul comercial. Criza de carburanți: producție sub cerere și importuri în creștere Kyiv Post indică o deteriorare a echilibrului intern: până la final de august, producția de benzină ar fi coborât la aproximativ 80.000 de tone pe zi, față de o cerere estimată la 115.000 de tone pe zi, adică suficient pentru circa 70% din consum. Pentru a acoperi deficitul, Rusia ar fi fost nevoită să importe mai mult combustibil. Importurile din Belarus și Asia, împreună cu restricții la export, au îmbunătățit aprovizionarea pe termen scurt, dar fără să acopere integral cererea, potrivit analizei. Semnal politic: Putin evită un „nu” la întrebarea despre penurii recurente În Vladivostok, Putin a încercat să transmită că reparațiile la rafinării avansează rapid, afirmând că ar mai fi rămas „circa 10%” din lucrările de restaurare. Totuși, când a fost întrebat direct dacă rușii ar trebui să se obișnuiască cu penurii sistematice de carburanți, nu a oferit un răspuns tranșant, mutând discuția spre nevoia de întărire a apărării antiaeriene și spre lovituri de retaliere. În același schimb, Putin a admis că Moscova a subestimat vulnerabilitatea infrastructurii energetice: „Am presupus că acestea erau facilități pur civile și nu puteau fi ținte ale niciunui fel de atacuri, chiar și în timpul unui conflict armat. Dar, în această privință, ne-am înșelat.” De ce contează pentru piața energetică Unghiul economic al analizei este că loviturile asupra rafinăriilor schimbă „matematica” petrolului rusesc: o parte mai mare din țiței ajunge la export nu pentru că rafinarea ar fi devenit brusc nerentabilă, ci pentru că procesarea internă este constrânsă de avarii și reparații, în timp ce piața internă rămâne tensionată și dependentă de importuri și măsuri administrative (restricții la export). [...]
Europa riscă o iarnă cu gaze mai scumpe , după ce depozitele UE au ajuns la cel mai redus nivel pentru final de august din ultimii 13 ani, iar piața începe să prețuiască un scenariu de aprovizionare mai strânsă, potrivit Antena 3 . Depozitele de gaze ale Uniunii Europene erau umplute în proporție de 63% în ultima săptămână din august, mult sub media obișnuită de 80% pentru această perioadă. În ritmul actual de alimentare, UE ar urma să intre în sezonul de încălzire cu rezerve cu aproximativ o cincime sub media ultimilor cinci ani și la cel mai scăzut nivel din 2013, estimează Greg Molnar, analist în domeniul gazelor și profesor universitar. De ce contează: riscul de volatilitate și facturi mai mari Nivelurile mai mici din depozite cresc probabilitatea unor mișcări bruște de preț în lunile reci, mai ales dacă apar episoade de frig sau perioade cu vânt slab, care pot ridica cererea de gaze (inclusiv pentru producția de energie), avertizează Molnar. În paralel, traderii se așteaptă la prețuri mai mari chiar și fără o penurie efectivă, pe fondul competiției pentru transporturile de gaze naturale lichefiate (GNL) între Europa și Asia, pe măsură ce temperaturile scad. Factorul geopolitic: Strâmtoarea Ormuz și exporturile din Golf Cauza principală indicată este războiul purtat de SUA și Israel împotriva Iranului, care a blocat exporturile de petrol și gaze din Golf. Analiștii avertizează că, fără redeschiderea Strâmtorii Ormuz, prețul de referință al gazelor ar putea depăși 100 de euro pe megawatt-oră (MWh), iar facturile vor continua să crească, notează The Guardian, citat de Antena 3. Bjarne Schieldrop, analist-șef pe mărfuri la grupul bancar nordic SEB, spune că prețurile au rămas „relativ calme” în această vară, pe speranța redeschiderii strâmtorii, dar că „nimeni nu se așteaptă să se întâmple asta prea curând”. În acest context, el descrie intrarea pieței într-o „panică de iarnă”. Unde sunt cele mai mari vulnerabilități în UE Îngrijorările sunt mai puternice în vestul Europei, unde depozitele sunt mai goale decât în țări precum Italia sau Polonia, care și-au trecut rezervele peste 80%. Datele citate din Gas Infrastructure Europe indică niveluri semnificativ mai mici în: Germania: aproximativ jumătate (cea mai mare capacitate de stocare din Europa); Belgia: 51%; Țările de Jos: 45%. Prețurile deja au urcat: peste 68 euro/MWh, maximul ultimilor trei ani Prețul de referință al gazelor în Europa a depășit 68 euro/MWh în ultimele săptămâni, un maxim al ultimilor trei ani și de peste două ori nivelul de la începutul anului, potrivit materialului. Goldman Sachs estimează că, fără revenirea exporturilor din Orientul Mijlociu, prețul ar trebui „cel mai probabil” să treacă de 100 euro/MWh pentru a atrage suficiente livrări care să acopere cererea de iarnă. Context: de ce rezervele s-au subțiat mai repede Pe lângă șocul de ofertă din Orientul Mijlociu, articolul indică doi factori care au accelerat consumul: un final rece al iernii trecute; o producție de energie pe bază de gaze mai ridicată decât de obicei în timpul valurilor de căldură din această vară. În mod normal, depozitele se umplu vara, când cererea și prețurile sunt mai mici. Ce urmează: presiune pe piață, chiar fără „penurie” Materialul nu indică o penurie efectivă ca scenariu de bază, însă semnalul pentru companii și consumatori este de risc crescut de scumpiri și volatilitate în iarnă, în funcție de ritmul de umplere a depozitelor, evoluția conflictului și disponibilitatea livrărilor de GNL către Europa. [...]
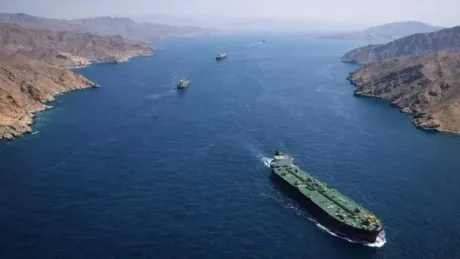
Închiderea temporară a conductei saudite Est–Vest, care a transportat recent 4–5 milioane de barili de țiței pe zi, adaugă presiune pe o piață deja tensionată de blocajele din rutele-cheie din Orientul Mijlociu , după un atac cu drone asupra infrastructurii petroliere, potrivit Mediafax . Atacul a avut loc în contextul războiului dintre SUA și Iran și al perturbărilor majore din Strâmtoarea Ormuz , iar autoritățile de la Riad și Bagdad susțin că dronele ar fi pornit din Irak. Conducta Est–Vest, cu o lungime de aproximativ 1.200 de kilometri, traversează Peninsula Arabică și permite exporturile către porturile de la Marea Roșie, ocolind Strâmtoarea Ormuz. Ce înseamnă oprirea conductei pentru fluxurile de petrol Ministerul saudit al Energiei a anunțat suspendarea temporară a operațiunilor prin conducta Est–Vest „ca măsură de precauție”, după ce atacurile au vizat joi dimineață infrastructura petrolieră din regiunile Riad și Medina. În ultimele luni, prin această infrastructură au fost transportate între 4 și 5 milioane de barili de țiței pe zi, echivalentul a aproximativ 4–5% din oferta globală de petrol, potrivit Reuters, citată de Mediafax. Suspendarea transportului este relevantă tocmai pentru că această conductă a devenit o alternativă critică în condițiile în care traficul petrolier prin Strâmtoarea Ormuz s-a redus la niveluri foarte scăzute. Ce se știe despre atac și cine este indicat de autorități Imagini din satelit au indicat un nor de fum negru în apropierea conductei, la sud de Medina. Autoritățile saudite au transmis că atacul s-a soldat cu câteva persoane rănite, iar pagubele sunt în evaluare. Deocamdată, nu este clar cine a lansat efectiv atacul. Arabia Saudită și Irakul au afirmat însă că dronele au pornit de pe teritoriul irakian, într-un context considerat sensibil, deoarece în Irak operează grupări armate susținute de Iran. Guvernul de la Bagdad a condamnat atacul și a declanșat o operațiune pentru identificarea celor responsabili. Context regional: rute afectate și reacții politice Agenția Internațională pentru Energie a avertizat că livrările de țiței saudit au ajuns la cele mai scăzute niveluri din ultimele peste trei decenii, reducere legată și de atacurile asupra navelor care tranzitează Strâmtoarea Bab el-Mandeb, atribuite unor grupări afiliate rebelilor Houthi, potrivit materialului. În acest context, prețul petrolului a trecut din nou de pragul de 100 de dolari pe baril. Pe plan politic și de securitate, Arabia Saudită a cerut Statelor Unite sprijin militar împotriva grupării Houthi, însă nu a anunțat, deocamdată, o ripostă militară directă la atacul asupra conductei. Ministerul saudit de Externe a precizat că Riadul a decis să nu răspundă militar la cererea premierului irakian, dar și-a rezervat dreptul de a lua „toate măsurile necesare” pentru protejarea intereselor sale. Irakul a reacționat inclusiv prin demiterea unui comandant militar care coordonase operațiuni în provincia Maysan și prin închiderea temporară a punctului de trecere a frontierei Shalamcheh cu Iranul, ca măsură de precauție, în timp ce operațiunea de identificare a responsabililor continuă. [...]
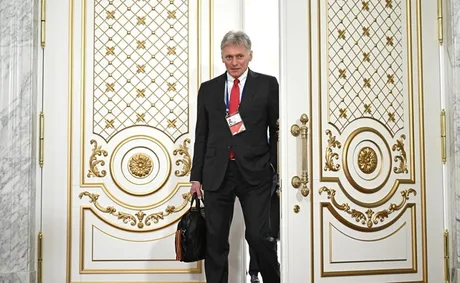
Creșterea prețurilor la gaze în Europa reaprinde miza costurilor de aprovizionare , iar Kremlinul susține că statele europene „plătesc prețul” renunțării la gazul rusesc și ajung să cumpere mai scump de pe piața spot, potrivit News , care citează Reuters. Prețurile gazelor naturale în Europa au urcat puternic pe fondul războiului din Iran, atingând săptămâna trecută cel mai ridicat nivel de la sfârșitul lui 2022. Cotațiile de referință au ajuns la 75 de euro/MWh, „mai mult decât dublul” nivelului de acum un an. Kremlinul: Europa cumpără scump pe spot, deși ar avea alternative rusești Purtătorul de cuvânt al Kremlinului, Dmitri Peskov , a afirmat că Europa „își face rău singură” prin achiziții la prețuri ridicate de pe piața spot (piața pentru livrări pe termen scurt), în loc să revină la variantele rusești, pe care le descrie drept mai ieftine. „Europenii ar trebui, desigur, să caute surse de energie mai ieftine. Gazul rusesc, fie că este vorba de gaz transportat prin conducte sau de gaz natural lichefiat, ar fi putut deveni de mult o opţiune mai ieftină pentru ei, deşi GNL-ul este întotdeauna vândut la preţurile pieţei spot.” Stocuri mai mici și o iarnă cu rezerve sub media de anul trecut În paralel cu scumpirea, nivelul stocurilor europene este mai jos decât anul trecut: depozitele sunt umplute în proporție de 67%, față de aproape 80% în aceeași perioadă a anului trecut, conform datelor Gas Infrastructure Europe. HSBC estimează că stocurile vor ajunge la 73% până la 1 noiembrie, ceea ce ar fi cel mai scăzut nivel pentru această dată de când au început colectările de date, în 2009. Context: prăbușirea fluxurilor prin conducte și dosarul Nord Stream Exporturile rusești de gaz prin conducte către Europa au scăzut cu 44% anul trecut, până la 18 miliarde de metri cubi, cel mai redus nivel de la mijlocul anilor 1970, după închiderea rutei de tranzit ucrainene, potrivit calculelor Reuters. La vârf, în 2018 și 2019, exporturile ajunseseră la aproximativ 180 de miliarde de metri cubi pe an. În plus, explozia conductelor submarine Nord Stream din 2022 a limitat exporturile rusești către Europa. Peskov a susținut că un tronson al Nord Stream 2 din Marea Baltică a rămas intact și „ar putea fi repus în funcțiune într-un timp foarte scurt”. „Bazându-ne pe bunul simţ, desigur, ei (europenii) ar fi putut să utilizeze Nord Stream cu mult timp în urmă. Unul dintre tronsoanele sale rămâne intact şi operaţional şi ar putea fi repus în funcţiune într-un timp foarte scurt.” [...]
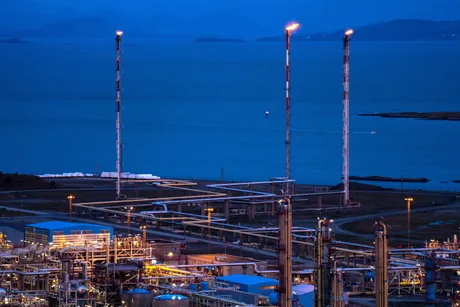
Europa își mută centrul de greutate spre gazul norvegian, pe fondul temerilor că dependența de SUA poate deveni monedă de schimb în negocieri cu administrația Trump , iar instalații precum Kårstø ajung din nou esențiale pentru securitatea energetică a continentului, potrivit Digi24 , care citează o analiză Politico. Schimbarea vine într-un context în care războaiele din Iran și Ucraina au dat peste cap planurile europene de tranziție energetică, iar stocurile de gaze din Europa se apropie de minime istorice înainte de iarnă. În acest cadru, mai mulți lideri europeni evită să se bazeze prea mult pe gazul american, de teamă că nevoile energetice ar putea fi folosite „împotriva lor” în negocieri comerciale și de securitate cu președintele Donald Trump, notează analiza. „Trăim într-o lume în care dependențele pot fi și sunt folosite ca arme.” — Ann Mettler, fost consilier al președintelui Comisiei Europene Jean-Claude Juncker Kårstø, nodul prin care trece o parte importantă din gazul Norvegiei Kårstø este descrisă drept cea mai mare instalație de prelucrare a gazelor naturale de acest tip din Europa. Deși Norvegia nu este stat membru al Uniunii Europene, anul trecut a furnizat aproape o treime din gazul UE și 14% din țițeiul blocului, potrivit datelor citate în material. Aproximativ un sfert din producția norvegiană de gaze trece prin Kårstø, iar o parte semnificativă ajunge în Europa prin conducte către Belgia, Franța și Germania. În condițiile în care producția de pe platoul continental norvegian a scăzut în ultimul deceniu, accentul pus acum de Europa pe securitatea energetică reaprinde interesul pentru exploatarea hidrocarburilor rămase în zăcămintele submarine. Contracte pe termen lung și repoziționarea Equinor În plan operațional, semnalul cel mai concret este revenirea la contracte pe termen lung pentru gaze. Directorul general al Equinor, Anders Opedal, a declarat pentru Politico că, deși clienții europeni își păstrează strategiile de tranziție și investițiile în regenerabile, „în același timp, își asigură contracte pe termen lung pentru gaze naturale”, după semnarea unui contract de furnizare pe 15 ani cu compania germană Uniper. Equinor, operatorul Kårstø și cel mai mare producător de petrol și gaze din Norvegia, a renunțat anul acesta la un obiectiv legat de energia regenerabilă (fără a abandona ținta de emisii nete zero), pentru a se concentra pe platoul continental norvegian, potrivit articolului. Limita structurală: rezerve în scădere, investiții și risc mai mare Miza pentru Europa este că „soluția norvegiană” are un plafon. Direcția Norvegiană pentru Activități Offshore estimează că producția norvegiană de petrol și gaze ar putea scădea cu o treime până în 2050 în scenariul optimist, iar în scenariul de bază scăderea ar fi de peste jumătate, conform materialului. Industria și autoritățile norvegiene susțin că sunt necesare investiții suplimentare și tehnologii care să „aplatizeze curba” declinului (adică să contracareze scăderea producției). Totuși, analiza indică faptul că încetinirea declinului ar depinde de descoperiri noi în zone de frontieră, în special în Marea Barents, ceea ce implică riscuri mai mari și costuri ridicate. De ce contează pentru piața europeană Pe termen scurt, apropierea stocurilor de gaze de minime istorice înainte de iarnă crește sensibilitatea la preț și la continuitatea livrărilor, iar pe termen mediu Europa pare să caute un echilibru între gazul american lichefiat (GNL) și gazul norvegian livrat prin conducte, pentru a reduce riscul geopolitic. În același timp, materialul descrie o tensiune tot mai vizibilă între obiectivele climatice și nevoia de securitate energetică: reducerea emisiilor „a ieșit din prim-plan”, în timp ce securitatea aprovizionării a urcat pe agenda decidenților europeni. [...]