Știri

Știri din categoria Imobiliare
Programul „Noua Casă” rămâne în 2026 o opțiune cu avans mic, dar cu costuri mai mari la dobândă din cauza formulei cu dobândă variabilă, într-un context în care creditele ipotecare standard cu dobândă fixă pot fi mai ieftine, potrivit Wall-Street.
Ministerul Finanțelor a anunțat continuarea programului și în acest an, iar plafonul de garantare a fost stabilit la 500 de milioane de lei, la fel ca în 2025. Ghidul pentru ediția 2026 nu era publicat la momentul articolului, astfel că reperele de aplicare rămân cele din edițiile anterioare.
„Noua Casă” este un credit ipotecar garantat parțial de stat: statul oferă băncilor garanții pentru o parte din împrumut, iar beneficiul direct pentru cumpărător este avansul mai mic față de un credit ipotecar obișnuit.
În același timp, programul vine cu dobândă variabilă, calculată în funcție de IRCC (Indicele de referință pentru creditele acordate consumatorilor) plus o marjă fixă de circa 2%, iar durata maximă de creditare este de 30 de ani. În articol este citat Claudiu Trandafir, economist și fondator OferteBancare.ro, care spune că, la nivelurile actuale ale indicilor, costul dobânzii poate depăși semnificativ ofertele cu dobândă fixă din piață.
Programul diferențiază condițiile în funcție de valoarea locuinței:
Conform ghidului FNGCIMM invocat în articol, solicitantul trebuie să se încadreze într-una dintre situațiile:
Programul nu are limită de vârstă și poate fi accesat individual sau împreună cu partenerul de viață, dacă sunt îndeplinite criteriile. În plus, beneficiarii trebuie să îndeplinească și condițiile de eligibilitate ale băncii.
Prin „Noua Casă” pot fi cumpărate, între altele:
Programul a început în 2009 (sub numele „Prima Casă”) și a devenit „Noua Casă” în 2021. Potrivit datelor citate, de la lansare și până la finalul lunii februarie 2026 au fost acordate peste 334.000 de garanții și promisiuni de garantare, în valoare totală de aproximativ 31,72 miliarde lei. În 2025, au fost acordate garanții de aproximativ 33 milioane lei.
În paralel, articolul indică faptul că dobânzile fixe din piață pot porni de la 4,55% pentru un exemplu de proprietate de 70.000 euro, în timp ce IRCC este 5,58% în T2 2026, ceea ce reduce atractivitatea programului pentru o parte dintre potențialii cumpărători.
Recomandate
Programul „Noua Casă ” ar putea reduce avansul la 5% pentru tinerii sub 35 de ani și la credite peste 70.000 de euro , o schimbare care ar micșora semnificativ suma necesară la intrarea în credit și ar putea influența cererea pe piața rezidențială din marile orașe, potrivit Economedia , care citează informații transmise de Mediafax. În forma actuală, programul prevede avans minim de 5% pentru finanțări de până la 70.000 de euro (aprox. 350.000 lei) și de 15% pentru credite între 70.001 și 140.000 de euro (aprox. 700.000 lei). Proiectul de lege aflat în Parlament propune ca beneficiarii care nu au împlinit 35 de ani la data încheierii promisiunii bilaterale de vânzare să poată opta pentru avans de 5% și în intervalul 70.001–140.000 de euro. De ce contează: avansul, nu rata, e bariera principală Inițiatorii proiectului argumentează că accesul la locuințe a devenit mai dificil pe fondul reducerii ofertei cu aproximativ 18%, al creșterii prețurilor cu peste 15% și al majorării TVA și a altor taxe. În acest context, în marile orașe valoarea medie a creditelor ipotecare ar fi depășit deja echivalentul a 70.000 de euro, astfel încât pragul de avans de 15% „nu mai reprezintă o situație de excepție, ci una tipică”, potrivit autorilor. Documentul citat susține că problema majoră pentru tineri este suma necesară pentru avansul inițial. Pentru o locuință de 140.000 de euro (aprox. 700.000 lei), un avans de 15% înseamnă aproximativ 21.000 de euro (aprox. 105.000 lei), față de aproximativ 7.000 de euro (aprox. 35.000 lei) la un avans de 5%. Diferența de circa 14.000 de euro (aprox. 70.000 lei) este descrisă drept „granița dintre a accesa și a nu accesa o locuință proprie”. Context: credite medii ridicate în marile orașe În expunerea de motive sunt menționate valori medii ale creditelor ipotecare care arată presiunea din piețele urbane mari: Cluj-Napoca: 462.179 lei Iași: 435.405 lei București: 432.395 lei Constanța: 422.621 lei Timișoara: 383.245 lei Brașov: 378.125 lei Inițiatorii mai invocă faptul că salariile ar fi continuat să crească (aprox. 10% în București și 11% la nivel național în decembrie 2024 față de anul anterior), ceea ce ar indica o capacitate de rambursare mai bună, însă economisirea avansului rămâne dificilă. Ce urmează în Parlament Proiectul a primit avize favorabile de la Consiliul Economic și Social și Consiliul Legislativ. În procedura parlamentară sunt așteptate punctul de vedere al Guvernului și avizele BNR, Consiliului Concurenței și Consiliului Fiscal, înainte de dezbaterea în Senat, prima Cameră sesizată. Inițiativa este susținută de parlamentari din PSD, PNL, USR, UDMR și AUR, precum și de reprezentanți ai minorităților naționale. [...]
Creșterea chiriilor și scăderea dobânzilor fixe au împins cumpărarea în fața închirierii în marile orașe, într-o piață în care valoarea apartamentelor vândute a urcat cu peste 30% în ultimii trei ani, potrivit Economedia , care citează o analiză realizată de platforma financiară OferteBancare.ro (preluată de Agerpres). Analiza susține că persoanele care au cumpărat în urmă cu trei ani prin credit ipotecar cu dobândă fixă au beneficiat simultan de aprecierea locuinței și de stabilitatea ratei lunare, în timp ce chiriile au crescut. Economistul Claudiu Trandafir, fondator OferteBancare.ro, estimează că „nu vom avea o scădere mai mare de 10% a prețurilor imobilelor de aici înainte”, mizând pe menținerea trendului de creștere, pe fondul cererii pentru locuințe „de calitate” și al ofertei limitate de locuințe moderne în zonele căutate. Chiriile au urcat, iar ratele au rămas competitive În marile orașe, chiriile pentru un apartament cu două camere au crescut cu 50–100 euro pe lună față de acum trei ani și au ajuns la 440–600 euro, potrivit datelor analizate. În paralel, dobânzile fixe mai mici au schimbat comparația rată–chirie: analiza indică un credit ipotecar cu dobândă fixă de circa 4,95% în primii trei ani, iar pentru un împrumut de 300.000 lei rata ar fi de circa 1.600 lei/lună, față de 1.780 lei în 2023. În exemplul dat, cine a cumpărat în 2023 un apartament vechi de 50 mp în București ar plăti „azi” o rată de circa 392 euro, cu peste 200 euro sub chiria cerută acum în piață. Prețurile locuințelor: creșteri pe vechi și nou, cu ecart mare între orașe Pe segmentul vânzărilor, prețurile apartamentelor (vechi și noi) au crescut, iar un apartament nou de 50 mp ar fi ajuns să coste între 104.750 euro (aprox. 522.000 lei) și 175.000 euro (aprox. 872.000 lei), conform analizei citate. În același timp, analiza notează creșterea veniturilor: câștigul salarial mediu net a urcat de la 4.593 lei în septembrie 2023 la 5.688 lei în august 2026, adică aproape 24%. Context: România rămâne în zona „accesibilă” în comparațiile europene O cercetare Deloitte Property Index 2026 , citată în analiză, plasează România pe al patrulea cel mai mic preț mediu al locuințelor dintre țările analizate, la 1.917 euro/mp. Raportat la venituri, un apartament de 50 mp ar costa circa 87 de salarii nete medii, față de 97 în Spania, 101 în Germania și 112 în Polonia. Pe acest fundal, analiza argumentează că inflația a erodat economisirile, iar achiziția unei locuințe poate funcționa ca protecție a puterii de cumpărare, mai ales când este pentru uz personal și când diferența față de chirie rămâne semnificativă. [...]
România riscă să rateze finanțările UE pentru locuire accesibilă dacă rămâne blocată în iluzia că proprietatea rezolvă problema locuirii, arată o analiză Economedia . Deși 94% dintre români trăiesc în gospodării care dețin locuința, peste 40% din populație locuiește în condiții de supraaglomerare, un semnal că piața are un deficit de calitate, distribuție și accesibilitate, nu doar de „număr de proprietari”. Criza locuirii a fost discutată pe 5 octombrie, la Palatul Parlamentului, în cadrul Romania Affordable Housing Summit, organizat de FIDES și Confederația Patronală Concordia, cu participarea autorităților, instituțiilor europene, băncilor, dezvoltatorilor și experților. Miza, potrivit analizei, este transformarea statisticilor și a fondurilor europene într-o politică publică funcțională. UE pune bani și reguli pe masă, iar România are o fereastră rară În 2026, Comisia Europeană a introdus locuințele accesibile într-un cadru european explicit, prin noul Affordable Housing Act , care propune un sistem comun de identificare a zonelor aflate sub presiune locativă și măsuri pentru creșterea ofertei de locuințe accesibile, sociale și pentru studenți. Pe lângă recomandări, Comisia a revizuit regulile privind ajutorul de stat, pentru a facilita sprijinirea investițiilor în locuințe accesibile și pentru a crea mai mult spațiu de combinare a resurselor publice cu finanțarea privată. La nivel de finanțare, Grupul Băncii Europene de Investiții și-a majorat în 2026 finanțarea vizată pentru locuințe accesibile și sustenabile la 6 miliarde de euro (aprox. 30 miliarde lei), investițiile putând fi combinate cu fonduri europene, garanții, împrumuturi, capital și instrumente prin bănci și instituții naționale. Separat, Comisia Europeană estimează că, la nivelul UE, ar fi nevoie de aproximativ 650.000 de locuințe suplimentare anual peste volumul actual al construcțiilor, cu investiții de circa 150 de miliarde de euro pe an (aprox. 750 miliarde lei). Paradoxul românesc: proprietari mulți, locuire precară Datele citate în analiză arată că, în 2024, România era pe primul loc în UE la ponderea populației care trăiește într-o gospodărie proprietară (aproximativ 94%). În același an, 40,7% din populație trăia în gospodării supraaglomerate, față de 16,9% media Uniunii Europene. Concluzia centrală: faptul că o familie deține o locuință nu înseamnă automat că aceasta este suficient de mare, modernă, bine amplasată sau potrivită nevoilor. Analiza insistă că „proprietatea” nu este sinonimă cu accesul la o locuire de calitate. În plus, România are și un volum mare de locuințe neocupate: la recensământul din 2021, aproximativ un sfert din locuințe erau neocupate, potrivit Raportului Institutului pentru Orașe Vizionare, citat de Economedia. Imaginea rezultată este a unei piețe fragmentate: în marile centre urbane și zonele metropolitane cererea e împinsă de locuri de muncă și migrație internă, în timp ce alte zone se confruntă cu depopulare și locuințe rămase fără utilizare. Analiza mai notează o diferență relevantă în supraaglomerare: în 2024, rata era de 35,6% în rândul cetățenilor români și de 61,6% în cazul cetățenilor din afara UE aflați în România, ceea ce leagă problema locuirii de venituri, integrare socială și mobilitatea forței de muncă. Ce înseamnă „locuire accesibilă” în practică și ce ar urma În concluziile summitului, citate în analiză, locuirea este descrisă ca un fenomen mai complex decât existența unui „acoperiș”, iar creșterea fondului locativ, în lipsa condițiilor decente la prețuri sustenabile (mai ales pentru familiile tinere), nu rezolvă singură problema. Textul face distincția între: locuințe sociale , aflate în răspunderea statului; locuințe accesibile , care depind de un efort combinat al actorilor publici și privați. Accesibilitatea este definită mai larg decât prețul: include suportabilitatea finanțării (ponderea costurilor în bugetul gospodăriei), distanțele până la servicii (educație, sănătate, divertisment) și integrarea noilor locuințe în comunități. În final, analiza susține că România are ocazia să construiască un program național de locuire accesibilă conectat la instrumentele europene, dar acesta ar necesita consens politic, coordonare între nivelurile administrației, capital privat și obiective sociale explicite, iar credibilitatea ar fi dată de proiecte livrate și rezultate, nu doar de strategii. [...]
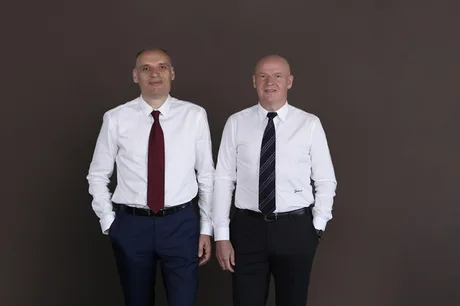
Dedeman contestă în instanță despăgubirea de expropriere, un semnal despre riscul litigiilor în marile proiecte rutiere , după ce compania controlată de frații Dragoș și Adrian Pavăl a dat în judecată statul pentru suma stabilită la exproprierea unui teren din județul Iași, potrivit Profit . Miza este un teren de 133 mp din satul Uricani, comuna Miroslava, aflat pe traseul investiției publice „Varianta de ocolire a municipiului Iași – Etapa I – Varianta Sud – trafic greu”, proiect aflat la stadiul de documentație. Pentru această suprafață, statul a stabilit o despăgubire de 671 lei, adică 5 lei/mp. Ce reclamă Dedeman și ce cere instanței În cererea de chemare în judecată, Dedeman susține că hotărârea de stabilire a cuantumului despăgubirii (Hotărârea nr. 183/29.09.2020, emisă de Compania de Autostrăzi și Drumuri Naționale din România SA) nu i-ar fi fost comunicată „în mod legal”, iar compania ar fi aflat despre existența ei abia în 2026, când a solicitat documentul de la cartea funciară. „Considerăm că această sumă nu reprezintă o justă despăgubire, întrucât nu corespunde cu valoarea reală a terenului expropriat”, se arată în acțiunea Dedeman citată de Profit. Pe lângă cuantumul despăgubirii, compania invocă și efectele exproprierii parțiale asupra restului proprietății, cerând o expertiză care să evalueze dacă terenul rămas a suferit o depreciere și, dacă da, în ce cuantum. În acțiune sunt enumerate criterii precum accesul, frontul stradal, forma parcelei, posibilitatea de construire, utilitățile și destinația urbanistică. Primul termen de judecată la Judecătoria Iași nu a fost fixat, conform informațiilor din articol. Context: diferența dintre grila de expropriere și prețul de piață Profit citează un expert imobiliar (via news.ro) care afirmă că terenurile din zona Uricani se vând, pe piața liberă, de la „câteva zeci de euro” și pot depăși 100 de euro, în funcție de poziționare și acces. Același expert arată că, în cazul exproprierilor, statul nu plătește la prețul pieței și menționează că ar exista și alte litigii pe rol. Totodată, expertul citat susține că argumentul privind scăderea valorii terenului rămas „nu stă în picioare” și că, dimpotrivă, odată cu realizarea centurii, valoarea ar putea crește. Separat, Profit notează că terenul de 133 mp a fost extras dintr-o suprafață mai mare, de 3,5 hectare, aflată în proprietatea fraților Pavăl. Publicația menționează că, potrivit wikipress.ro, în instanță se solicită pentru cei 133 mp despăgubiri de 173.000 lei (aprox. 250 euro/mp). De ce contează: potențial de blocaj și costuri suplimentare în proiecte publice Cazul indică un risc recurent pentru proiectele de infrastructură: contestarea despăgubirilor și a procedurilor de comunicare poate genera întârzieri, costuri administrative și presiune pentru reevaluări, mai ales când există discrepanțe mari între sumele stabilite la expropriere și așteptările proprietarilor. În același timp, proiectul de ocolire a Iașiului are o miză regională: varianta de ocolire Iași Est ar urma să asigure conexiunea cu viitoarea secțiune a A8 (Târgu Neamț – Iași – Ungheni) și cu rețeaua rutieră națională existentă. Profit mai arată că procesul de expropriere pentru varianta de ocolire a vizat 40,9 hectare de la 362 de proprietari, iar valoarea despăgubirilor a ajuns la 2,2 milioane de lei. [...]
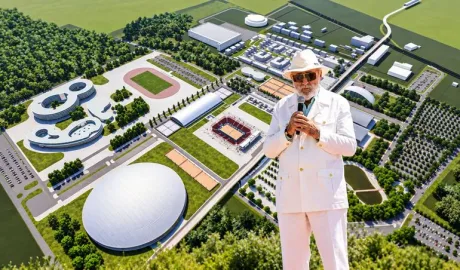
Ion Țiriac pregătește integrarea unui hotel de 4 stele într-un proiect sportiv de circa 150 milioane euro (aprox. 750 milioane lei) , potrivit HotNews , care citează documente analizate de Profit.ro. Hotelul ar urma să aibă 136 de unități de cazare și să fie inclus în complexul sportiv pe care omul de afaceri îl dezvoltă în Otopeni . Din investiția totală, evaluată la circa 150 de milioane de euro (aprox. 750 milioane lei) , a fost inaugurată recent sala de gimnastică „Nadia Comăneci” , conform aceleiași surse. De ce contează Includerea unui hotel într-un complex sportiv indică o extindere a modelului de business dincolo de infrastructura sportivă propriu-zisă, către componenta de ospitalitate (cazare), cu potențial de a susține utilizarea complexului prin evenimente, cantonamente și competiții. Ce se știe din documentele invocate clasificare vizată: hotel de 4 stele capacitate: 136 de unități de cazare amplasare: în cadrul complexului din Otopeni investiție totală a proiectului: circa 150 milioane euro (aprox. 750 milioane lei) etapă deja realizată: inaugurarea sălii de gimnastică „Nadia Comăneci” HotNews indică faptul că informațiile provin dintr-o analiză de documente realizată de Profit.ro, fără a oferi în extras detalii suplimentare despre calendarul construcției sau termene de finalizare. [...]
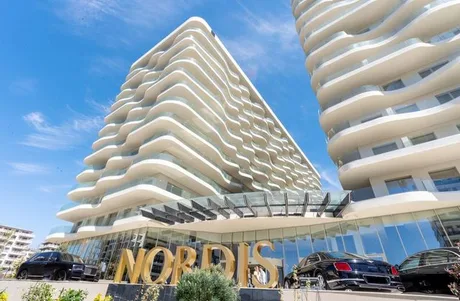
Creditorii Nordis Mamaia sunt puși să decidă dacă mai finanțează șantierul , într-un mecanism de insolvență care ar muta o parte din costurile reluării lucrărilor către promitenții cumpărători, potrivit Profit . În paralel, DIICOT a transmis că măsurile asigurătorii instituite pe imobile nu blochează, în sine, executarea lucrărilor, ceea ce deschide calea administrativă pentru obținerea autorizațiilor necesare. 439 de păgubiți care au achitat în total 162 de milioane de lei pentru apartamente „la malul mării” aflate încă la stadiul de promisiune sunt așteptați luni să voteze dacă sunt de acord cu continuarea lucrărilor la blocul nr. 5 din proiectul Nordis Dune. Lor li se adaugă alți 62 de creditori, iar creanțele totale invocate ajung la 193,1 milioane de lei. Societatea vizată este Nordis Mamaia, una dintre cele cinci companii din grupul Nordis cercetate de DIICOT. Miza votului: reluarea lucrărilor, inclusiv prin bani suplimentari de la cumpărători Propunerea administratorului special CITR vizează continuarea activității Nordis Mamaia pentru finalizarea proiectului Nordis Dune – Bloc nr. 5, prin semnarea unui contract de antrepriză generală. În structura propusă: Maritimo Development SRL ar urma să fie antreprenor general; Proiect Unique SRL ar urma să fie proiectant; CITR ar urma să fie administrator special. Un punct central al convocării este aprobarea unei „finanțări intermediare” din partea promitenților cumpărători, care ar urma să acopere o parte din finanțarea necesară începerii și derulării contractului. Mecanismul descris presupune plata diferențelor de preț aferente promisiunilor de vânzare-cumpărare aflate în derulare și/sau actualizarea prețului. Condițiile invocate de păgubiți Păgubiții au formulat observații înaintea votului, inclusiv: contractul de antrepriză să fie semnat doar după aprobarea conținutului lui prin vot în adunarea creditorilor Nordis Mamaia; completarea, înainte de semnare, a procentelor de plată „cash/dare în plată” (darea în plată este stingerea unei datorii prin transferul unui bun); prezentarea de către administratorul judiciar a unui punct de vedere privind taxele și impozitele pe parcursul mecanismului propus (inclusiv TVA și eventuale obligații fiscale generate de majorările de preț; în text este menționată și o estimare generică de 200.000 de euro pentru impozite pe proprietate); prioritate la restituirea sumelor pentru cei care achită rate. DIICOT: sechestrul vizează „acte de dispoziție”, nu lucrările În martie 2026, administratorul judiciar a cerut DIICOT acordul necesar pentru continuarea demersurilor de obținere a autorizației de construire. Conform raportului administratorului judiciar publicat la 22 septembrie 2026, DIICOT a comunicat că măsurile asigurătorii instituite asupra imobilelor Nordis Mamaia vizează actele de dispoziție (de exemplu, vânzarea), nu actele de administrare sau conservare. În aceeași logică, executarea lucrărilor de construcții este considerată act de administrare, astfel încât existența sechestrului nu ar fi, prin ea însăși, un impediment pentru emiterea autorizațiilor de construire de către autoritatea competentă. Context penal și insolvență: ancheta se extinde, procedura continuă În 2025, procurorii au descris existența unui grup infracțional organizat care ar fi încasat, în perioada 2019–2024, peste 957.000.000 de lei (peste 195 milioane euro) de la clienți, ca avansuri pentru promisiuni de vânzare-cumpărare neonorate, informație atribuită de Profit publicației News.ro. CITR susține că extinderea urmăririi penale din august, cu 50 de noi plângeri penale formulate de 109 persoane vătămate, „nu schimbă dinamica” procedurii de insolvență. Directorul general al CITR, Paul Dieter Cîrlănaru, a indicat că sechestrul pe active rămâne în vigoare și că o eventuală condamnare a entității juridice ar putea influența modul în care se direcționează sumele obținute din procedură. Într-un comunicat DIICOT din 25 august, citat în material, prejudiciul suplimentar este indicat ca fiind de peste 42.000.000 de lei, 14.000.000 de euro și 17.000 de dolari, iar separat este menționată și o plângere a unei societăți comerciale cu un prejudiciu reclamat de aproximativ 7.000.000 de lei. În perioada imediat următoare, decizia creditorilor privind blocul nr. 5 devine esențială pentru calendarul de reluare a șantierului și pentru felul în care se împarte nota de plată între masa credală și promitenții cumpărători. [...]

