Știri

Știri din categoria Imobiliare
Iancu Guda pune sub semnul întrebării creșterea „reală” a prețurilor la locuințe, într-o postare pe Facebook, în care reclamă lipsa unui indicator public bazat pe prețurile finale din contractele autentificate la notar. În opinia lui, piața este dominată de mesaje despre scumpiri, însă „nicio altă cifră nu confirmă” această dinamică, iar diferența ar trebui verificată prin datele pe care le deține statul.
Argumentul central al analistului este că indicatorii „duri” ai cererii nu arată o piață în accelerare. El susține că soldul creditelor ipotecare a crescut cu numai 6% în 2025, de la 110 mld lei în ianuarie la 117 mld lei în decembrie, ceea ce ar sugera că o parte mică din creditele ipotecare acordate în cursul anului sunt împrumuturi noi, restul fiind refinanțări pentru proprietăți existente. În paralel, numărul tranzacțiilor rezidențiale ar fi scăzut cu 12% în perioada august–decembrie 2025 față de aceeași perioadă din 2024 (68.042 vs 76.916), pe fondul scăderii accesibilității după majorarea TVA de la 9% la 21% de la 1 august.
În acest context, Guda ridică problema indicatorului de preț folosit frecvent în spațiul public. El notează că „singurul indice disponibil” este cel publicat de Imobiliare.ro, care arată o creștere medie de 14% în 2025 (de la 1.727 euro/mp în ianuarie la 1.965 euro/mp în decembrie), însă subliniază că este vorba despre media prețurilor cerute în anunțuri, nu despre prețurile efectiv plătite. Diferența contează, pentru că între prețul de listare și prețul final pot exista negocieri, discounturi sau condiții (termene, avans, finisaje) care schimbă semnificativ valoarea tranzacției.
Punctul sensibil, în opinia sa, este lipsa de transparență asupra prețurilor reale, deși datele există. Guda afirmă că ANCPI ar avea informațiile din contractele finale autentificate de notar și întreabă de ce nu sunt publicate, sugerând că acestea ar putea arăta „adevărul”, posibil chiar o scădere a prețurilor undeva între 6% și 12%, raportată la diminuarea puterii reale de cumpărare și la scăderea numărului de tranzacții. În lipsa unui astfel de reper public, spune el, consumatorii pot fi influențați mai ușor de narațiuni despre scumpiri, care alimentează graba de a cumpăra și, implicit, presiunea pe preț.
Analistul consideră subiectul „de investigat” și spune că va susține o propunere de creștere a transparenței prin publicarea prețului final semnat la notar. Separat, el își exprimă și o opinie personală despre investiții, argumentând că preferă expunerea la bursă în detrimentul imobiliarelor, cu excepția locuinței în care trăiești, însă miza postării rămâne aceeași: fără acces la prețurile efective de tranzacționare, piața imobiliară rămâne greu de evaluat, iar discuția despre „creșteri” sau „scăderi” riscă să se bazeze mai mult pe percepții decât pe date verificabile.
Recomandate
Piața rezidențială încetinește, dar prețurile rămân susținute de oferta mică , în condițiile în care tranzacțiile cu locuințe au scăzut cu circa 9% în primele șase luni din 2026, fără semnele unei corecții majore, potrivit Newsweek , care citează un raport Colliers. Scăderea vine după câțiva ani de creștere puternică și este pusă pe seama unui mix de factori: inflație ridicată, credite mai scumpe și presiune pe bugetele gospodăriilor. În acest context, cumpărătorii devin mai atenți la preț, la costul total al locuirii (cheltuieli după achiziție, precum energie și întreținere) și la calitatea proiectelor, în timp ce oferta de locuințe noi rămâne limitată, arată analiza. Tranzacțiile se mișcă diferit de la un oraș la altul Diferențele între marile centre urbane se adâncesc, iar dinamica nu este uniformă: Cluj-Napoca: tranzacțiile cu apartamente au scăzut cu aproximativ 16% în primele șase luni; Iași: minus circa 11%; Timișoara: creștere de aproximativ 3%; București: după un început de an mai slab, a încheiat semestrul cu doar aproximativ 2% mai puține tranzacții față de aceeași perioadă din 2025. Raportul indică faptul că accesibilitatea, nivelul prețurilor și oferta disponibilă cântăresc tot mai mult în decizia de cumpărare, iar piața „se mișcă diferit de la un oraș la altul”. Oferta nouă rămâne o constrângere, chiar dacă șantierele sunt active Pe partea de ofertă, 2025 a adus la nivel național aproximativ 59.000 de locuințe livrate, cel mai scăzut nivel din 2017 până în prezent, iar pe termen scurt nu este așteptată o creștere semnificativă. În București apar însă semnale mai bune pentru anii următori: suprafața utilă autorizată pentru clădiri rezidențiale a crescut de 3,6 ori în primele cinci luni din 2026, cel mai rapid ritm din ultimii cinci ani. În același timp, la nivel național, numărul autorizațiilor pentru clădiri rezidențiale a scăzut cu aproximativ 9–10% în primul semestru și cu circa 15% în iunie față de iunie 2025, iar București-Ilfov este menționată ca singura regiune care a mers constant în sens opus. Autorizațiile nu se transformă imediat în locuințe finalizate, dar oferă un indiciu despre cum ar putea evolua oferta în următorii doi până la cinci ani, notează autorii raportului. În paralel, volumul lucrărilor la clădirile rezidențiale a crescut cu aproximativ 16% în primele cinci luni ale anului, cel mai rapid ritm dintre principalele segmente ale construcțiilor, ceea ce indică o activitate intensă, cu efect întârziat în livrări. Costurile și finanțarea: presiune pe dezvoltatori, prudență la cumpărători Costurile de construcție rămân o problemă: prețurile unor materiale au revenit pe creștere în 2026, unele apropiindu-se de niveluri record, iar mecanismul european de taxare a carbonului pentru materialele importate poate adăuga presiune suplimentară. În acest context, dezvoltatorii își ajustează calendarul și planifică proiectele pe cicluri mai lungi. Pe partea de finanțare, aproximativ 58% dintre achizițiile de locuințe sunt realizate prin credit ipotecar, o pondere similară cu cea de anul trecut, semn că piața s-a adaptat parțial la dobânzile ridicate. Programul garantat de stat continuă să susțină segmentul mai accesibil, cu un plafon de garantare de 500 de milioane de lei în 2026 și o dobândă limitată la IRCC plus două puncte procentuale. Accesibilitatea nu s-a îmbunătățit semnificativ: prețurile locuințelor au crescut, în general, mai lent decât inflația, dar și salariile au avut o evoluție similară, astfel că raportul dintre venituri și costul locuinței nu s-a schimbat suficient pentru a face achiziția „semnificativ mai ușoară”, fără să se deterioreze însă într-atât încât să forțeze o corecție amplă, potrivit specialiștilor. De ce nu se vede o ieftinire generalizată Oferta redusă continuă să susțină prețurile. La mijlocul verii, prețurile cerute în București erau cu aproximativ 9% peste nivelul de anul trecut, cu o evoluție similară la nivel național. Creșterile lunare s-au temperat, iar piața devine mai „fragmentată”: apar negocieri punctuale, discounturi și pachete comerciale mai generoase acolo unde proiectele nu sunt suficient de bine poziționate. În ceea ce privește preferințele, locuințele noi, bine amplasate, cu acces bun la transport și infrastructură, dezvoltate de companii cu reputație solidă și cu eficiență energetică mai bună au performat mai bine. În schimb, locuințele vechi, mai ales în blocuri nereabilitate termic, sunt dezavantajate de facturi mai mari la energie și costuri de întreținere mai ridicate. Ce poate influența următoarele luni: TVA, blocaje administrative și dobânzi Colliers anticipează că iulie ar putea apărea ca o lună mai activă în statisticile finale, pe fondul grabei unor cumpărători de a închide achiziții eligibile pentru cota redusă de TVA. Totuși, indisponibilitatea sistemelor Agenției Naționale de Cadastru și Publicitate Imobiliară (ANCPI) , începând cu 14 iulie, după un atac cibernetic, a afectat derularea operațiunilor necesare finalizării tranzacțiilor. Termenul pentru livrarea locuințelor cu TVA redusă de 9% a fost prelungit de la 31 iulie la 30 septembrie 2026, ceea ce poate distribui finalizările pe o perioadă mai lungă și poate reduce caracterul excepțional al unui vârf de tranzacții în iulie. Pe termen mai lung, perspectiva unei reveniri mai puternice a creditării s-a îndepărtat față de începutul anului: cu inflația încă aproape de două cifre la jumătatea lui 2026, Banca Națională este așteptată să mențină dobânda-cheie la 6,50% până în 2027, ceea ce amână ieftinirea finanțării și o revenire mai vizibilă a tranzacțiilor susținute de credit. În paralel, Colliers estimează o scădere de aproximativ 0,7% a PIB-ului în 2026, după ce la începutul anului anticipa o creștere de aproape 1%. În același timp, raportul indică faptul că cererea pe termen mediu rămâne susținută de nevoia reală de locuințe, pe fondul supraaglomerării ridicate și al necesarului de locuințe noi în marile orașe, în timp ce oferta redusă și dificultățile de autorizare pot continua să țină prețurile sus pentru proiectele bine amplasate. [...]

Reluarea e-Terra deblochează treptat fluxul de acte imobiliare, dar cererile rămân în backlog , după atacul cibernetic care a scos din funcțiune sistemele ANCPI , potrivit Profit . Guvernul spune că aplicația funcționează, însă volumul ridicat de solicitări acumulat într-un interval scurt generează timpi mai mari de așteptare la accesare și la procesare. În 12 august 2026, la nivelul tuturor oficiilor teritoriale (OCPI) au fost înregistrate 69.788 de cereri, față de 42.057 în aceeași zi a anului 2025. Creșterea cea mai puternică a fost la extrasele de carte funciară pentru autentificare: 25.152 de cereri în 12 august 2026, comparativ cu 5.281 în 12 august 2025. Pentru extrasele de informare, ANCPI indică 17.876 de cereri, cu 303 peste nivelul din ziua similară a anului trecut. Ce înseamnă operațional pentru piața imobiliară ANCPI afirmă că personalul lucrează la recuperarea activității restante „cu respectarea termenelor și procedurilor legale”, iar măsurile adoptate urmăresc fluidizarea procesării și reducerea timpilor de așteptare. În zilele de 12 și 13 august, încărcarea mare a dus la opriri temporare ale aplicației și la timpi mai mari de așteptare în anumite intervale; instituția spune că specialiștii au intervenit pentru remediere și continuitate. Totodată, a fost remediată problema legată de nefuncționalitatea exportului de geometrii (funcție utilizată în lucrările cadastrale). Ce sisteme sunt disponibile și ce rămâne oprit Reluarea funcționării vizează, în această etapă, exclusiv sistemul integrat e-Terra. Celelalte platforme online gestionate de ANCPI – Registrul de Transcripțiuni și Inscripțiuni (RTI), MyEterra, Registrul proprietarilor, Titluri de proprietate și Geoportal – urmează să fie repuse în funcțiune etapizat, după verificări, iar reluarea va fi comunicată în prealabil. RTI este indicat ca fiind, în prezent, indisponibil. Consecința directă menționată: nu poate fi realizată consultarea necesară pentru eliberarea certificatelor de sarcini aferente codului 2.7.4 din anexa la Ordinul nr. 16/2019. Până la repunerea în funcțiune, serviciul aferent codului 2.7.4 rămâne indisponibil, iar cererile înregistrate pe codul 2.1.1 care necesită verificarea RTI vor rămâne în starea „în lucru”, urmând să fie soluționate după restabilirea accesului. Măsuri de „decongestionare”: program prelungit și call center Pentru 12 și 13 august, ANCPI a decis prelungirea programului de depunere a cererilor, atât la ghișee, cât și prin e-Terra, de la 8:30 până la 16:00. Instituția recomandă utilizatorilor să apeleze, pe cât posibil, la suport telefonic pentru a evita deplasările suplimentare la sedii. Liniile dedicate de call center comunicate sunt: 0749 012 525 0749 016 331 0735 950 582 Plăți și reluarea activității: ce se schimbă în primele zile În primele zile de la reluarea activității, plata în e-Terra pentru serviciile furnizate de OCPI nu se va putea face cu cardul, ci doar prin ordin de plată sau la casieria oficiului prestator, conform informațiilor din articol. Aplicația e-Terra a fost repornită etapizat începând de miercuri, 11 august, ora 15:00, pentru personalul ANCPI și OCPI și pentru notarii publici. În prima zi de reluare (11 august 2026) au fost înregistrate 24.695 de cereri, iar toate cele 42 de oficii au finalizat înregistrarea cererilor primite prin corespondență în perioada de indisponibilitate. Pentru aproximativ 94.000 de cereri aflate în curs de soluționare la momentul incidentului, termenele legale au fost prelungite printr-o decizie internă a ANCPI, iar soluționarea ar urma să fie tratată „cu celeritate”. [...]
Înregistrarea sistematică a proprietăților rămâne gratuită, dar implică obligații concrete pentru proprietari , inclusiv participarea la identificarea imobilelor și verificarea datelor publicate, potrivit Antena 3 . Miza practică este evitarea erorilor din cadastru și cartea funciară, într-un proces derulat organizat la nivel de localitate sau sector cadastral, nu la cererea individuală a fiecărui proprietar. Înregistrarea sistematică este descrisă ca un demers prin care imobilele sunt identificate, măsurate și înscrise în sistemul integrat de cadastru și carte funciară. Pentru ca lucrările să se desfășoare „corect și gratuit”, proprietarii sau deținătorii trebuie să știe din timp unde se pot informa, ce documente au de pregătit și cum pot participa la etapele procesului. Ce drepturi au proprietarii/deținătorii Conform materialului, proprietarii/deținătorii au dreptul să fie informați despre începerea lucrărilor, etapele procesului și perioada în care se fac măsurătorile în localitatea lor. Informațiile pot fi obținute: de la primărie; din anunțuri publice; din întâlniri de informare organizate local; de pe site-ul Agenției Naționale de Cadastru și Publicitate Imobiliară (ANCPI) . După întocmirea și afișarea documentelor tehnice ale cadastrului, proprietarii/deținătorii trebuie să verifice datele înscrise despre imobilele lor. Documentele sunt afișate public timp de 60 de zile la sediul primăriei (sau într-un alt loc anunțat public) și pe site-ul ANCPI. Dacă apar erori sau neconcordanțe, aceștia pot cere corectarea lor, „potrivit procedurilor prevăzute de lege”. Ce obligații apar în timpul lucrărilor Textul subliniază că procesul depinde de colaborarea cu echipele de cadastru și cu reprezentanții primăriei, astfel încât imobilele să fie identificate și înscrise corect. În practică, proprietarii/deținătorii trebuie să: pregătească documentele pe care le au despre imobil (de exemplu, acte de proprietate, certificate de moștenitor, hotărâri judecătorești, acte de identitate, acte de stare civilă sau alte documente care clarifică situația juridică); participe la etapa măsurătorilor, indicând amplasamentul și limitele proprietății și oferind informații corecte despre situația din teren; urmărească anunțurile locale și să verifice documentele tehnice în perioada de afișare publică, pentru a semnala la timp neconcordanțele. Context: proiect în derulare în 660 de comune ANCPI derulează Faza II a proiectului major „Creșterea gradului de acoperire și incluziune a sistemului de înregistrare a proprietăților în zonele rurale din România”, cofinanțat prin Programul Creștere Inteligentă, Digitalizare și Instrumente Financiare (PoCIDIF) 2021–2027. Proiectul continuă investițiile începute prin Programul Operațional Regional (POR) 2014–2020 . Lucrările sunt prezentate ca fiind gratuite pentru deținători și vizează înregistrarea imobilelor din 660 de comune, cu o suprafață estimată de peste 5,7 milioane de hectare. [...]
Programul „Noua Casă ” ar putea reduce avansul la 5% pentru tinerii sub 35 de ani și la credite peste 70.000 de euro , o schimbare care ar micșora semnificativ suma necesară la intrarea în credit și ar putea influența cererea pe piața rezidențială din marile orașe, potrivit Economedia , care citează informații transmise de Mediafax. În forma actuală, programul prevede avans minim de 5% pentru finanțări de până la 70.000 de euro (aprox. 350.000 lei) și de 15% pentru credite între 70.001 și 140.000 de euro (aprox. 700.000 lei). Proiectul de lege aflat în Parlament propune ca beneficiarii care nu au împlinit 35 de ani la data încheierii promisiunii bilaterale de vânzare să poată opta pentru avans de 5% și în intervalul 70.001–140.000 de euro. De ce contează: avansul, nu rata, e bariera principală Inițiatorii proiectului argumentează că accesul la locuințe a devenit mai dificil pe fondul reducerii ofertei cu aproximativ 18%, al creșterii prețurilor cu peste 15% și al majorării TVA și a altor taxe. În acest context, în marile orașe valoarea medie a creditelor ipotecare ar fi depășit deja echivalentul a 70.000 de euro, astfel încât pragul de avans de 15% „nu mai reprezintă o situație de excepție, ci una tipică”, potrivit autorilor. Documentul citat susține că problema majoră pentru tineri este suma necesară pentru avansul inițial. Pentru o locuință de 140.000 de euro (aprox. 700.000 lei), un avans de 15% înseamnă aproximativ 21.000 de euro (aprox. 105.000 lei), față de aproximativ 7.000 de euro (aprox. 35.000 lei) la un avans de 5%. Diferența de circa 14.000 de euro (aprox. 70.000 lei) este descrisă drept „granița dintre a accesa și a nu accesa o locuință proprie”. Context: credite medii ridicate în marile orașe În expunerea de motive sunt menționate valori medii ale creditelor ipotecare care arată presiunea din piețele urbane mari: Cluj-Napoca: 462.179 lei Iași: 435.405 lei București: 432.395 lei Constanța: 422.621 lei Timișoara: 383.245 lei Brașov: 378.125 lei Inițiatorii mai invocă faptul că salariile ar fi continuat să crească (aprox. 10% în București și 11% la nivel național în decembrie 2024 față de anul anterior), ceea ce ar indica o capacitate de rambursare mai bună, însă economisirea avansului rămâne dificilă. Ce urmează în Parlament Proiectul a primit avize favorabile de la Consiliul Economic și Social și Consiliul Legislativ. În procedura parlamentară sunt așteptate punctul de vedere al Guvernului și avizele BNR, Consiliului Concurenței și Consiliului Fiscal, înainte de dezbaterea în Senat, prima Cameră sesizată. Inițiativa este susținută de parlamentari din PSD, PNL, USR, UDMR și AUR, precum și de reprezentanți ai minorităților naționale. [...]
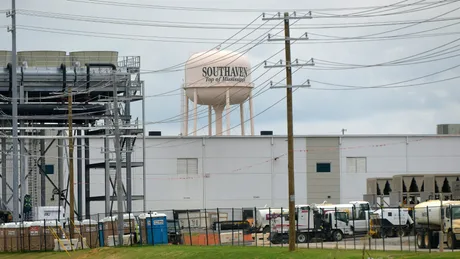
SpaceXSI , afacerea de centre de date a lui Elon Musk , ar cumpăra 418 locuințe dintr-un cartier din Southaven (Colonial Hills) doar de la proprietari care renunță să participe la un proces colectiv , potrivit Tom's Hardware . Miza imobiliară este dublată de una juridică: achizițiile ar fi condiționate de neimplicarea în acțiunea în instanță legată de poluarea fonică produsă de turbinele pe gaz care alimentează infrastructura de calcul (GPU) a companiei. Informația este atribuită de publicație unei relatări din The Guardian , care susține că agenți imobiliari ar merge din ușă în ușă pentru a face oferte în numele companiei. Colonial Hills se află la circa o jumătate de milă (aprox. 0,8 km) de centrala electrică pe care compania ar urma să o folosească pentru a alimenta centrele de date din zonă. De ce contează pentru piața imobiliară locală Dacă raportarea se confirmă, vorbim despre o tentativă de achiziție la scară de cartier, cu potențial de a schimba rapid structura proprietății într-o zonă rezidențială. Condiționarea tranzacțiilor de renunțarea la participarea la un proces colectiv introduce, însă, un element de risc și presiune pentru proprietari: decizia de vânzare ar putea deveni inseparabilă de poziția lor într-un litigiu privind disconfortul de mediu (zgomot). Ce spune compania și autoritățile locale, potrivit relatării Tom’s Hardware notează că MZX, subsidiara SpaceXSI care operează situl Colossus II, ar fi transmis o scrisoare deschisă rezidenților din apropiere, în care afirmă că „are nevoie de proprietăți în scopuri de afaceri”. Primarul din Southaven, Darren Musselwhite, este citat cu explicația că locuințele ar urma să fie folosite pentru cazarea personalului SpaceXSI, pe măsură ce compania își extinde operațiunile. În același context, publicația mai relatează că Elon Musk ar sta în zonă patru nopți pe săptămână, într-o rulotă Airstream, pentru a supraveghea personal extinderea centrului de date necesar pentru Grok AI. Ce urmează Materialul nu oferă detalii despre prețuri, calendarul achizițiilor sau stadiul exact al procesului colectiv. În lipsa acestor informații, rămâne de urmărit dacă tranzacțiile se materializează la scara indicată (418 proprietăți) și dacă litigiul privind poluarea fonică va influența ritmul extinderii operaționale și, implicit, presiunea pe piața rezidențială din proximitate. [...]
Creșterea chiriilor și scăderea dobânzilor fixe au împins cumpărarea în fața închirierii în marile orașe, într-o piață în care valoarea apartamentelor vândute a urcat cu peste 30% în ultimii trei ani, potrivit Economedia , care citează o analiză realizată de platforma financiară OferteBancare.ro (preluată de Agerpres). Analiza susține că persoanele care au cumpărat în urmă cu trei ani prin credit ipotecar cu dobândă fixă au beneficiat simultan de aprecierea locuinței și de stabilitatea ratei lunare, în timp ce chiriile au crescut. Economistul Claudiu Trandafir, fondator OferteBancare.ro, estimează că „nu vom avea o scădere mai mare de 10% a prețurilor imobilelor de aici înainte”, mizând pe menținerea trendului de creștere, pe fondul cererii pentru locuințe „de calitate” și al ofertei limitate de locuințe moderne în zonele căutate. Chiriile au urcat, iar ratele au rămas competitive În marile orașe, chiriile pentru un apartament cu două camere au crescut cu 50–100 euro pe lună față de acum trei ani și au ajuns la 440–600 euro, potrivit datelor analizate. În paralel, dobânzile fixe mai mici au schimbat comparația rată–chirie: analiza indică un credit ipotecar cu dobândă fixă de circa 4,95% în primii trei ani, iar pentru un împrumut de 300.000 lei rata ar fi de circa 1.600 lei/lună, față de 1.780 lei în 2023. În exemplul dat, cine a cumpărat în 2023 un apartament vechi de 50 mp în București ar plăti „azi” o rată de circa 392 euro, cu peste 200 euro sub chiria cerută acum în piață. Prețurile locuințelor: creșteri pe vechi și nou, cu ecart mare între orașe Pe segmentul vânzărilor, prețurile apartamentelor (vechi și noi) au crescut, iar un apartament nou de 50 mp ar fi ajuns să coste între 104.750 euro (aprox. 522.000 lei) și 175.000 euro (aprox. 872.000 lei), conform analizei citate. În același timp, analiza notează creșterea veniturilor: câștigul salarial mediu net a urcat de la 4.593 lei în septembrie 2023 la 5.688 lei în august 2026, adică aproape 24%. Context: România rămâne în zona „accesibilă” în comparațiile europene O cercetare Deloitte Property Index 2026 , citată în analiză, plasează România pe al patrulea cel mai mic preț mediu al locuințelor dintre țările analizate, la 1.917 euro/mp. Raportat la venituri, un apartament de 50 mp ar costa circa 87 de salarii nete medii, față de 97 în Spania, 101 în Germania și 112 în Polonia. Pe acest fundal, analiza argumentează că inflația a erodat economisirile, iar achiziția unei locuințe poate funcționa ca protecție a puterii de cumpărare, mai ales când este pentru uz personal și când diferența față de chirie rămâne semnificativă. [...]