Știri

Știri din categoria Politică monetară
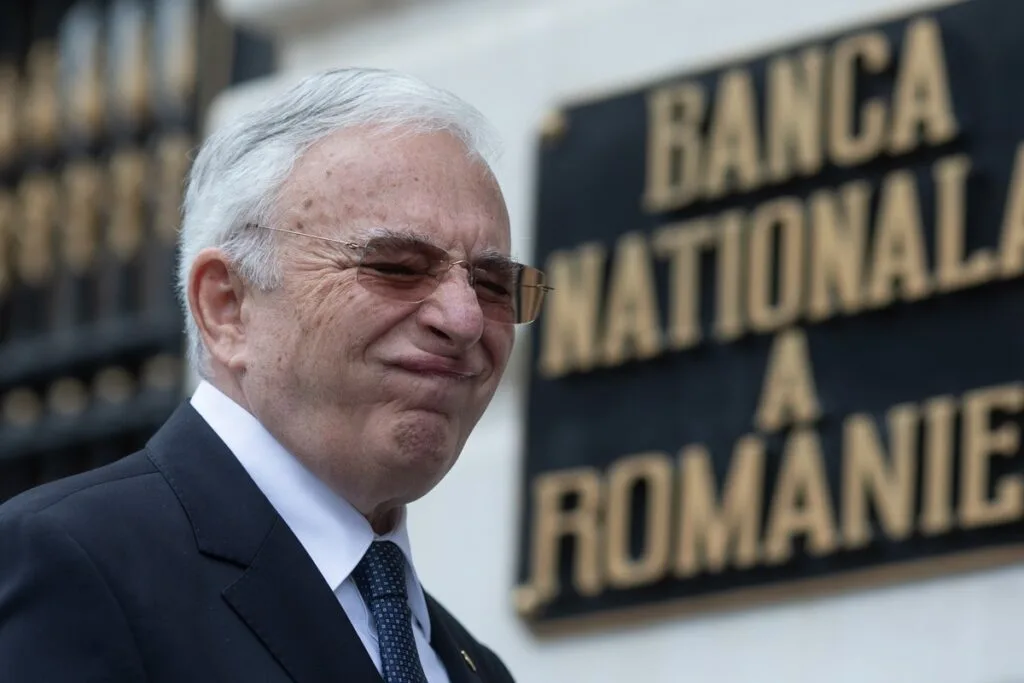
Deprecierea leului în plină criză politică crește riscul ca BNR să fie împinsă spre dobânzi mai mari, pe fondul presiunilor inflaționiste și al costurilor tot mai mari ale intervențiilor valutare, potrivit unei analize preluate de Economedia.
Leul s-a slăbit față de euro după ce parlamentarii au votat demiterea guvernului condus de premierul Ilie Bolojan, pe fondul conflictelor din coaliție privind măsurile de austeritate. Marți, moneda națională a scăzut cu 0,8% față de euro, una dintre cele mai mari scăderi din rândul monedelor piețelor emergente, în contextul votului din Parlament.
România funcționează cu un regim de „flotare controlată”, adică banca centrală menține cursul într-o bandă de variație nespecificată față de euro, spre deosebire de alte state din regiune care acceptă o flexibilitate mai mare. Autoritățile consideră stabilitatea cursului un „ancoră” care a ajutat la temperarea inflației anul trecut, într-un context de reduceri bugetare menite să reducă cel mai mare deficit fiscal din UE.
Potrivit lui Piotr Matys, strateg la In Touch Capital Markets, a lăsa moneda să se deprecieze ar putea fi cea mai bună opțiune pe termen scurt, însă presiunile inflaționiste se acumulează, alimentate atât de șocul energetic asociat conflictului cu Iranul, cât și de un leu mai slab. În scenariul în care presiunea de depreciere persistă, Matys avertizează că intervențiile pe piața valutară pot deveni greu de susținut, ceea ce ar putea împinge banca centrală să ia în calcul majorarea dobânzilor.
În ultimele două săptămâni, leul a pierdut 2,7% față de euro, coborând sub niveluri care, în trecut, ar fi determinat vânzări de valută din partea băncii centrale. BNR nu publică informații despre operațiunile sale pe piața valutară și a refuzat în repetate rânduri să comenteze pe acest subiect.
Guvernatorul Mugur Isărescu a spus că preferă stabilitatea cursului într-un interval nedivulgat, pe care îl consideră un reper psihologic pentru populație privind starea economiei. Stabilitatea cursului este relevantă și pentru inflație, în condițiile în care unele prețuri interne (de exemplu, telecomunicații și chirii) sunt frecvent legate de euro.
În afara cursului, reacția pieței la criza politică a fost mai puțin abruptă. Randamentul obligațiunilor guvernamentale de referință pe 10 ani în lei este la 7,30%, ușor sub maximul atins în martie, iar indicele BET a crescut cu 17% de la începutul anului.
Analiștii Societe Generale estimează că presiunea asupra leului s-ar putea reduce pe măsură ce situația politică se stabilizează, fie prin instalarea unui cabinet tehnocrat, fie prin reconfigurarea coaliției. Totuși, strategul Juan Orts (SocGen) avertizează că o îmbunătățire susținută a sentimentului de piață ar necesita un cadru politic „mai clar și mai durabil”, devenit „mult mai puțin probabil” în opinia sa.
În acest context, investitorii urmăresc mai atent consolidarea fiscală, accesul la fondurile UE și predictibilitatea politicilor. Ministrul de finanțe interimar Alexandru Nazare a spus că există puțin spațiu pentru modificarea reformelor bugetare fără a afecta încrederea investitorilor și că România trebuie să demonstreze rapid stabilitate și previzibilitate pentru a evita noi turbulențe.
„Reacțiile pieței sunt rapide, iar corecțiile vor fi costisitoare”, a spus Nazare.
Recomandate
BNR semnalizează că acceptă un leu mai slab pentru a evita noi scumpiri ale creditului , pe fondul unei inflații care ar putea fi revizuită în sus pe termen scurt, potrivit HotNews . Banca Națională a menținut joi dobânda-cheie la 6,50% și a indicat că prognoza actualizată de inflație va fi publicată după ședința din 12 noiembrie. Decizia de a păstra dobânda neschimbată vine în contextul în care BNR anticipează o traiectorie ascendentă a inflației până la finalul lui 2026, influențată de scumpiri la combustibili, energie și alte mărfuri (inclusiv agroalimentare), pe fondul conflictului prelungit din Orientul Mijlociu , al secetei severe din acest an și al evoluției cursului leului. Ce înseamnă pentru curs și pentru inflație O notă a economiștilor BCR, citată în material, sugerează o schimbare de accent în „funcția de reacție” a BNR (modul în care banca centrală își calibrează instrumentele): o pondere mai mare pentru stabilitatea dobânzii, în detrimentul stabilității valutare. În acest cadru, banca centrală ar fi devenit „mai puțin restrictivă” în gestionarea cursului, păstrând însă regimul de flotare controlată. În același timp, analiza estimează transmiterea cursului de schimb în inflație la 0,3 puncte procentuale, ceea ce ar indica „un spațiu limitat” pentru o depreciere suplimentară a leului. Dobânda-cheie: așteptări de menținere pe termen lung BCR se așteaptă ca dobânda-cheie să rămână la 6,50% cel puțin până în mai 2027, argumentând că inflația de bază rămâne rigidă și ar urma să intre în intervalul țintă al BNR abia în trimestrul IV 2027. Pe piață, dobânzile au crescut în septembrie, pe fondul sterilizării surplusului de lichiditate prin intervenții valutare, deși condițiile monetare ar fi rămas „în general neschimbate” după slăbirea leului, potrivit aceleiași analize. Context macro: semne de redresare, dar așteptări de contracție în 2026 BNR notează o redresare a activității economice în trimestrul III 2026 față de trimestrul anterior, susținută și de agricultură, dar cu o deteriorare a dinamicii anuale a PIB-ului. Autorii analizei citate anticipează o contracție economică de 0,7% în 2026 și o revenire în 2027, cu o creștere a PIB de 2,2%. Următoarele indicii despre calibrul politicii monetare și despre modul în care BNR își ajustează echilibrul între dobândă și curs ar urma să apară, potrivit materialului, la conferința de presă de după ședința din noiembrie. [...]
BNR avertizează că fără consolidare fiscal-bugetară România riscă să piardă credibilitatea, iar costul ar putea depăși deteriorarea oricărui indicator macroeconomic , potrivit Ziarul Financiar . Mesajul guvernatorului Mugur Isărescu leagă direct convergența spre standardul de viață occidental și perspectiva adoptării euro de menținerea echilibrelor macroeconomice. Isărescu a spus că România poate continua convergența doar „dacă avem mare grijă de echilibrele macroeconomice”, subliniind că, în lipsa acestora, nu poate fi asigurată „durabilitatea unui parcurs economic solid”. În același cadru, guvernatorul a insistat că sustenabilitatea este „esențială și pentru adoptarea euro”. De ce contează: credibilitatea, un activ macro cu efecte în lanț Guvernatorul băncii centrale a atras atenția că pierderea credibilității poate avea consecințe mai severe decât deteriorarea unui anumit indicator macroeconomic, iar pentru credibilitatea României este „esențială consolidarea fiscal-bugetară”, conform publicației. În intervenția sa, Isărescu a avertizat și asupra riscului ca politicile macroeconomice să amplifice, în loc să atenueze, fluctuațiile ciclului economic, ceea ce ar împinge economia pe „traiectorii bulversante pentru societate”, cu atât mai mult într-un context internațional marcat de incertitudini și reașezări geopolitice și economice. „Dacă nu vom asigura aceste echilibre, nu vom putea asigura durabilitatea unui parcurs economic solid. Sustenabilitatea este esenţială şi pentru adoptarea euro.” Contextul declarațiilor Declarațiile au fost făcute la evenimentul de lansare a volumului „Sustenabilitatea financiară – de la deficite la convergenţă nominală”, al doilea studiu elaborat în cadrul proiectului Economic@BNR, coordonat de viceguvernatorul BNR Cosmin Marinescu, potrivit informațiilor publicate. În materialul citat nu sunt prezentate ținte numerice sau un calendar pentru consolidarea fiscal-bugetară ori pentru adoptarea euro; mesajul este unul de principiu, centrat pe condiția menținerii echilibrelor macroeconomice și a credibilității. [...]

BNR păstrează dobânda-cheie la 6,5% și menține România cu cea mai ridicată rată din regiune , deși banca centrală anticipează o scădere substanțială a inflației din T3/2026, potrivit Ziarul Financiar . Mesajul de politică monetară rămâne prudent: riscurile viitoare la adresa inflației sunt considerate „notabile”, iar relaxarea dobânzilor nu este, deocamdată, pe masă. În regiune, diferența de nivel este vizibilă: în timp ce în România dobânda-cheie este 6,5%, în Ungaria a ajuns la 5,75% (la fel ca în Serbia), în Polonia este 3,75%, iar în Cehia a coborât la 3,5%. Publicația notează însă că România a avut până acum și cea mai mare inflație din regiune, de peste 10%, în timp ce în celelalte țări inflația a fost în intervalul 2%-3%. De ce nu taie BNR dobânda, deși inflația ar urma să scadă BNR își justifică menținerea ratei-cheie la 6,5% printr-un set de incertitudini care pot reaprinde presiunile asupra prețurilor. Printre riscurile invocate se află evoluția viitoare a prețurilor la energie electrică și alimente, inclusiv pe fondul secetei severe din 2026, dar și traiectoria cotației țițeiului, cu efecte în lanț asupra altor materii prime și asupra prețurilor internaționale ale unor bunuri. În plus, banca centrală vede riscuri pentru activitatea economică și pentru inflația pe termen mediu din conflictul din Orientul Mijlociu și din criza energetică. BNR mai indică și incertitudini legate de măsurile viitoare de consolidare bugetară, inclusiv în contextul situației politice interne. Inflația: scădere în iunie, „corecție descendentă substanțială” din T3 În România, rata anuală a inflației s-a redus ușor în iunie 2026, coborând spre 10,4%, de la 10,85% în mai, conform articolului. În noul raport asupra inflației , BNR estimează o „corecție descendentă substanțială” în trimestrul III 2026, pe fondul epuizării efectelor directe ale eliminării plafonului la prețul energiei electrice și ale majorării cotelor de TVA și a accizelor. „Rata anuală a inflaţiei va cunoaşte o corecţie descendentă substanţială în trimestrul III 2026 (...) Totodată, după o evoluţie uşor fluctuantă în trimestrul IV 2026, ea este aşteptată să descrească gradual, reintrând la finele anului 2027 în interiorul intervalului ţintei (...)” Context economic: redresare ușoară și credit privat în creștere Pe lângă traiectoria inflației, BNR anticipează o redresare ușoară a economiei în trimestrele doi și trei din 2026 și o accentuare a ascensiunii creditului privat. În același timp, banca centrală semnalează că riscurile rămân ridicate atât pentru evoluția inflației, cât și pentru mersul economiei și continuarea consolidării fiscale, ceea ce explică menținerea unei politici monetare restrictive. În lipsa unor detalii suplimentare în material despre calendarul următoarelor decizii, concluzia operațională rămâne că, pe termen scurt, costul finanțării în lei este susținut în continuare de o dobândă-cheie neschimbată, chiar dacă scenariul de bază al BNR indică dezinflație din a doua parte a anului. [...]

Deși BNR poate produce fizic bancnote și monede euro, adoptarea monedei unice rămâne blocată de criteriile de convergență , potrivit Antena 3 . Investițiile făcute la Imprimeria BNR și Monetăria Statului rezolvă doar partea tehnică, însă trecerea la euro depinde de acreditări și, mai ales, de îndeplinirea condițiilor economice și juridice cerute în UE. România are deja echipamentele necesare pentru producția de euro, după investiții în prese pentru monede bimetalice, gravatoare laser și cuptoare pentru matrițe. Cristian Popa, membru în Consiliul de Administrație al BNR, spune că producția efectivă de euro va depinde de obținerea acreditărilor necesare și de îndeplinirea criteriilor de la Maastricht, unde România „mai are de recuperat”. În același registru, Csaba Balint, de asemenea membru în CA al BNR, afirmă că România nu îndeplinește în prezent „condițiile nominale”, conform HotNews, citat de Antena 3. Ce condiții trebuie bifate pentru adoptarea euro Pentru adoptarea monedei euro, România trebuie să îndeplinească criteriile de convergență de la Maastricht (Tratatul din 1991), care includ patru criterii economice și o condiție juridică: Stabilitatea prețurilor (inflația): rata medie a inflației pe ultimele 12 luni nu trebuie să depășească cu mai mult de 1,5% media celor trei state UE cu cea mai bună performanță la stabilitatea prețurilor. Finanțe publice sănătoase: statul nu trebuie să fie în procedură de deficit excesiv; deficitul bugetar trebuie să fie sub 3% din PIB, iar datoria publică sub 60% din PIB (sau să se îndrepte „clar” către acest nivel). Stabilitatea cursului de schimb: leul trebuie să participe la ERM II (MCS II) cel puțin doi ani, fără tensiuni majore și fără devalorizare semnificativă față de euro. Dobânzi pe termen lung: randamentul obligațiunilor guvernamentale pe termen lung nu poate depăși cu mai mult de 2% media celor trei state UE cu cea mai scăzută inflație. Compatibilitate legală: legislația națională, inclusiv statutul BNR, trebuie armonizată cu normele BCE și ale Sistemului European al Băncilor Centrale. BNR: „Nu îndeplinim condițiile nominale” Balint a indicat explicit problemele legate de deficit, datorie și inflație, dar și discuția despre convergența reală (nivelul de dezvoltare și conectarea economiei la zona euro). „În momentul actual, pur și simplu nu îndeplinim condițiile nominale. Sunt condiții legate de deficitul bugetar care ar trebui să fie la 3% sau sub 3%, datoria publică sub 60% din PIB, inflația este peste nivelul acceptat acolo.” Același oficial a adăugat că România a avansat la convergența reală, menționând o creștere de la 25% la 75–80%, pe care o numește „remarcabilă”. Context politic: „acord” pentru trecerea la euro Declarațiile vin după ce, pe 1 august, președintele Nicușor Dan a spus că există un acord politic pentru trecerea la euro și că viitorul guvern, împreună cu BNR, ar urma să întocmească o foaie de parcurs „pentru următorii ani”, în urma raportului Fitch. În esență, mesajul BNR este că infrastructura de producție poate fi pregătită, dar calendarul real pentru euro rămâne condiționat de ajustări macroeconomice și de pași formali (acreditări și aliniere legislativă), care nu sunt încă îndepliniți. [...]
BNR avertizează că riscurile pentru cursul leu/euro rămân ridicate , pe fondul „deficitelor gemene” încă mari (deficit bugetar și deficit de cont curent) și al incertitudinilor politice interne, într-un context extern volatil marcat de conflictul din Orientul Mijlociu, potrivit Profit . Banca centrală notează, în minuta Consiliului de Administrație, că fluctuația aversiunii globale față de risc și așteptările privind politica monetară a marilor bănci centrale pot amplifica presiunile asupra monedei naționale. În același timp, membrii Consiliului indică drept factor intern major „ deficitele gemene încă mari”, alături de incertitudinile generate de situația politică. „Riscurile la adresa ratei de schimb a leului rămân ridicate”, au susținut membrii Consiliului, invocând atât contextul extern, cât și deficitele și incertitudinile interne. Ce semnale dă BNR despre piața financiară și curs În a doua jumătate a trimestrului II 2026, principalele cotații ale pieței monetare interbancare au rămas relativ constante, iar randamentele titlurilor de stat pe termen mediu și lung au continuat o ajustare descrescătoare, însă „lent” și pe o traiectorie „moderat sinuoasă”, în același context de risc geopolitic și incertitudine internă. Pe piața valutară, cursul leu/euro și-a anulat în mare parte corecția descendentă de la mijlocul trimestrului II și a rămas apoi pe un palier doar ușor inferior celui atins la început de mai. În paralel, raportul leu/dolar a rămas pe o traiectorie general crescătoare, pe fondul aprecierii monedei americane pe piețele internaționale. Miza pentru costurile de finanțare: stabilitate politică și corecție fiscală BNR leagă direct stabilitatea cursului și costurile de finanțare din economie de stabilitatea politică și de continuarea corecției fiscale, în linie cu planul bugetar-structural pe termen mediu convenit cu Comisia Europeană. O astfel de traiectorie ar putea contribui și la ajustarea treptată a deficitului de cont curent, cu efect favorabil asupra primei de risc suveran (costul perceput de investitori pentru a finanța statul), implicit asupra costurilor de finanțare pentru economie. Totodată, membrii Consiliului atrag atenția că rămân incertitudini legate de măsurile care ar putea fi adoptate pentru menținerea deficitului bugetar pe o traiectorie descrescătoare sustenabilă, compatibilă cu planul convenit cu CE și cu procedura de deficit excesiv. Inflația: scădere în T3, dar cu riscuri pe termen scurt Potrivit noilor date și analize discutate în Consiliu, rata anuală a inflației ar urma să scadă ușor în iunie, iar în trimestrul III 2026 să consemneze o scădere „substanțială”, pe fondul epuizării efectelor directe ale eliminării plafonului la energia electrică și ale majorării cotelor de TVA și a accizelor. Față de prognoza din mai 2026, care indica 10,3% în iunie și o coborâre la 5,5% în decembrie 2026 și 2,7% în martie 2028, BNR arată că valorile probabil atinse în perspectiva apropiată ar putea fi „ceva mai ridicate”, influențate recent mai ales de majorarea chiriilor pentru locuințele de stat. În privința riscurilor dinspre ofertă, balanța rămâne înclinată în sens ascendent pe termen scurt, din cauza incertitudinilor privind cotațiile gazelor naturale și ale altor materii prime, în contextul conflictului din Orientul Mijlociu și al șocului energetic global. BNR menționează însă și factori potențial favorabili, precum ajustarea descendentă a cotației petrolului în iunie și indicii privind un an agricol bun. Activitatea economică: redresare ușoară, dar sub așteptările anterioare Noile evaluări indică o redresare ușoară a activității economice în trimestrele II și III 2026, dar mai modestă decât în prognoza precedentă. BNR menționează o posibilă ameliorare în termeni anuali în trimestrul II, susținută în principal de redinamizarea formării brute de capital fix (investiții) și, într-o anumită măsură, de consumul privat, în timp ce contribuția exportului net ar putea scădea ușor. În acest tablou, banca centrală consideră esențială absorbția și utilizarea la maximum a fondurilor europene, în special a celor din PNRR, pentru a contrabalansa parțial efectele consolidării bugetare și ale șocurilor externe și pentru susținerea reformelor structurale. [...]
BNR ar putea amâna până în S2/2027 un ciclu modest de tăieri de dobândă , pe fondul unei inflații încă ridicate și al unei dezinflații așteptate abia după disiparea efectului temporar al șocului prețurilor la energie, potrivit unei analize citate de Ziarul Financiar . Analiștii UniCredit estimează că inflația din România ar putea scădea brusc de la mijlocul lui 2026, iar combinația dintre prețuri la energie în scădere și cererea slabă a consumatorilor ar urma să împingă inflația mai jos și în a doua jumătate a lui 2027. În acest scenariu, politica monetară ar reflecta „atenuarea preconizată a perspectivelor inflației”, după ce trece efectul temporar al șocului energetic. Ce înseamnă pentru costul finanțării în lei Mesajul central al prognozei este că relaxarea monetară ar veni târziu și ar fi „modestă”, ceea ce sugerează o perioadă prelungită cu dobânzi ridicate în lei. În prezent, dobânda-cheie este 6,5% și a rămas la acest nivel de doi ani, în condițiile persistenței inflației, notează publicația. În regiune, comparația scoate în evidență poziția mai restrictivă a României: Ungaria are dobânda-cheie la 6%, Serbia la 5,75%, iar Polonia și Cehia la 3,75%, conform datelor băncilor centrale citate. Context regional: cine taie dobânzile mai devreme În raportul macroeconomic trimestrial pentru T2/2026, UniCredit anticipează că banca centrală a Ungariei va continua probabil să reducă ratele dobânzilor în 2026, în timp ce decidenții din Polonia, România și Serbia ar urma să aștepte până în a doua jumătate a lui 2027 pentru a începe cicluri „modeste” de relaxare. Pentru Cehia, banca ar inversa probabil în 2027 creșterea ratelor dobânzilor din 2026. De ce contează: inflația rămâne constrângerea principală România are, potrivit articolului, cea mai mare inflație din regiune, „de aproape 11%”, după ce inflația „s-a apropiat din nou de 11% în aprilie”. În acest context, o eventuală reducere a dobânzii-cheie este condiționată de o dezinflație mai convingătoare, iar calendarul indicat de UniCredit împinge începutul relaxării spre S2/2027. [...]