Știri

Știri din categoria Politică monetară
România rămâne la ani distanță de adoptarea euro din cauza dezechilibrelor fiscale și a inflației, iar intrarea în zona euro „nu poate avea loc” fără deficite bugetare mici și o datorie publică sustenabilă, potrivit unui studiu al BNR citat de Antena 3.
Mesajul central al documentului este că problemele economice ale României nu sunt generate de faptul că nu folosește euro, ci de „erori în politica fiscală/bugetară”. În acest cadru, BNR indică drept condiții esențiale pentru aderare menținerea deficitului bugetar în jur de 3% din PIB, o inflație scăzută și stabilă și o datorie publică sustenabilă.
„Aderarea la zona euro nu poate avea loc atât timp cât nu avem deficite bugetare mici (3 la sută din PIB) și o inflație joasă în mod sustenabil, o datorie publică sustenabilă. Necazurile din România sunt cauzate, în principal, nu de nonapartenența la zona euro, ci de erori în politica fiscală/bugetară”, precizează raportul BNR.
Studiul arată că raportarea la Bulgaria este incompletă dacă ignoră rolul regimului de „consiliu monetar” (currency board) introdus acolo în urmă cu aproximativ trei decenii. Acest regim a limitat aproape complet autonomia politicii monetare: banca centrală nu putea emite bani decât în limita rezervelor valutare, iar moneda națională a fost legată fix de euro, în schimbul stabilității macroeconomice și al disciplinei fiscale.
În această logică, trecerea Bulgariei la euro este descrisă mai degrabă ca o continuare instituțională a unui regim deja apropiat de moneda unică, nu ca o schimbare majoră de politică economică.
Documentul BNR citat în material include și o radiografie a poziției fiscale recente, în contextul consolidării bugetare. Potrivit studiului, anul 2024 s-a încheiat cu un deficit cash de 8,7% din PIB și un deficit ESA de 9,3% din PIB, cele mai ridicate din UE.
Pentru 2025, BNR notează că deficitul „ar fi fost mai înalt de 10% din PIB” în absența înghețării salariilor bugetarilor și a pensiilor la nivelul din noiembrie 2024. Totodată, programul de corecție bugetară ar fi coborât deficitul cash la 7,65% din PIB, sub ținta de 8,4% din PIB (în varianta cash), pe fondul unor factori precum restructurarea PNRR (mutarea unor proiecte de la împrumuturi la granturi), cheltuieli cu dobânzile mai mici decât cele programate și unele economii la cheltuieli, alături de creșterea unor venituri bugetare.
În același context, BNR menționează că, dacă Guvernul țintește un deficit cash de 6,2% din PIB în acest an, „nu ar fi nevoie de noi taxe și impozite” în afara celor din pachetele de măsuri deja adoptate. În plus, măsurile de răspuns la un nou șoc energetic nu ar trebui, în viziunea BNR, să scoată de pe traiectorie consolidarea fiscal-bugetară.
Separat, materialul amintește o declarație a guvernatorului Mugur Isărescu din 2 aprilie, potrivit căreia România nu poate adopta euro până când întreaga țară, nu doar zonele dezvoltate, îndeplinește criteriile economice necesare; el a indicat și aderarea la OCDE drept proiect strategic aflat în faza finală, iar adoptarea euro ca obiectiv ulterior, potrivit Agerpres.
Recomandate
Deși BNR poate produce fizic bancnote și monede euro, adoptarea monedei unice rămâne blocată de criteriile de convergență , potrivit Antena 3 . Investițiile făcute la Imprimeria BNR și Monetăria Statului rezolvă doar partea tehnică, însă trecerea la euro depinde de acreditări și, mai ales, de îndeplinirea condițiilor economice și juridice cerute în UE. România are deja echipamentele necesare pentru producția de euro, după investiții în prese pentru monede bimetalice, gravatoare laser și cuptoare pentru matrițe. Cristian Popa, membru în Consiliul de Administrație al BNR, spune că producția efectivă de euro va depinde de obținerea acreditărilor necesare și de îndeplinirea criteriilor de la Maastricht, unde România „mai are de recuperat”. În același registru, Csaba Balint, de asemenea membru în CA al BNR, afirmă că România nu îndeplinește în prezent „condițiile nominale”, conform HotNews, citat de Antena 3. Ce condiții trebuie bifate pentru adoptarea euro Pentru adoptarea monedei euro, România trebuie să îndeplinească criteriile de convergență de la Maastricht (Tratatul din 1991), care includ patru criterii economice și o condiție juridică: Stabilitatea prețurilor (inflația): rata medie a inflației pe ultimele 12 luni nu trebuie să depășească cu mai mult de 1,5% media celor trei state UE cu cea mai bună performanță la stabilitatea prețurilor. Finanțe publice sănătoase: statul nu trebuie să fie în procedură de deficit excesiv; deficitul bugetar trebuie să fie sub 3% din PIB, iar datoria publică sub 60% din PIB (sau să se îndrepte „clar” către acest nivel). Stabilitatea cursului de schimb: leul trebuie să participe la ERM II (MCS II) cel puțin doi ani, fără tensiuni majore și fără devalorizare semnificativă față de euro. Dobânzi pe termen lung: randamentul obligațiunilor guvernamentale pe termen lung nu poate depăși cu mai mult de 2% media celor trei state UE cu cea mai scăzută inflație. Compatibilitate legală: legislația națională, inclusiv statutul BNR, trebuie armonizată cu normele BCE și ale Sistemului European al Băncilor Centrale. BNR: „Nu îndeplinim condițiile nominale” Balint a indicat explicit problemele legate de deficit, datorie și inflație, dar și discuția despre convergența reală (nivelul de dezvoltare și conectarea economiei la zona euro). „În momentul actual, pur și simplu nu îndeplinim condițiile nominale. Sunt condiții legate de deficitul bugetar care ar trebui să fie la 3% sau sub 3%, datoria publică sub 60% din PIB, inflația este peste nivelul acceptat acolo.” Același oficial a adăugat că România a avansat la convergența reală, menționând o creștere de la 25% la 75–80%, pe care o numește „remarcabilă”. Context politic: „acord” pentru trecerea la euro Declarațiile vin după ce, pe 1 august, președintele Nicușor Dan a spus că există un acord politic pentru trecerea la euro și că viitorul guvern, împreună cu BNR, ar urma să întocmească o foaie de parcurs „pentru următorii ani”, în urma raportului Fitch. În esență, mesajul BNR este că infrastructura de producție poate fi pregătită, dar calendarul real pentru euro rămâne condiționat de ajustări macroeconomice și de pași formali (acreditări și aliniere legislativă), care nu sunt încă îndepliniți. [...]
BNR semnalizează că acceptă un leu mai slab pentru a evita noi scumpiri ale creditului , pe fondul unei inflații care ar putea fi revizuită în sus pe termen scurt, potrivit HotNews . Banca Națională a menținut joi dobânda-cheie la 6,50% și a indicat că prognoza actualizată de inflație va fi publicată după ședința din 12 noiembrie. Decizia de a păstra dobânda neschimbată vine în contextul în care BNR anticipează o traiectorie ascendentă a inflației până la finalul lui 2026, influențată de scumpiri la combustibili, energie și alte mărfuri (inclusiv agroalimentare), pe fondul conflictului prelungit din Orientul Mijlociu , al secetei severe din acest an și al evoluției cursului leului. Ce înseamnă pentru curs și pentru inflație O notă a economiștilor BCR, citată în material, sugerează o schimbare de accent în „funcția de reacție” a BNR (modul în care banca centrală își calibrează instrumentele): o pondere mai mare pentru stabilitatea dobânzii, în detrimentul stabilității valutare. În acest cadru, banca centrală ar fi devenit „mai puțin restrictivă” în gestionarea cursului, păstrând însă regimul de flotare controlată. În același timp, analiza estimează transmiterea cursului de schimb în inflație la 0,3 puncte procentuale, ceea ce ar indica „un spațiu limitat” pentru o depreciere suplimentară a leului. Dobânda-cheie: așteptări de menținere pe termen lung BCR se așteaptă ca dobânda-cheie să rămână la 6,50% cel puțin până în mai 2027, argumentând că inflația de bază rămâne rigidă și ar urma să intre în intervalul țintă al BNR abia în trimestrul IV 2027. Pe piață, dobânzile au crescut în septembrie, pe fondul sterilizării surplusului de lichiditate prin intervenții valutare, deși condițiile monetare ar fi rămas „în general neschimbate” după slăbirea leului, potrivit aceleiași analize. Context macro: semne de redresare, dar așteptări de contracție în 2026 BNR notează o redresare a activității economice în trimestrul III 2026 față de trimestrul anterior, susținută și de agricultură, dar cu o deteriorare a dinamicii anuale a PIB-ului. Autorii analizei citate anticipează o contracție economică de 0,7% în 2026 și o revenire în 2027, cu o creștere a PIB de 2,2%. Următoarele indicii despre calibrul politicii monetare și despre modul în care BNR își ajustează echilibrul între dobândă și curs ar urma să apară, potrivit materialului, la conferința de presă de după ședința din noiembrie. [...]
BNR a păstrat dobânda-cheie la 6,50% pe an, semnalând prudență în fața unei inflații care a urcat din nou , potrivit Agerpres . Decizia a fost luată în ședința din 8 iulie 2026, pe fondul „incertitudinilor foarte ridicate”, conform comunicatului băncii centrale. Pe lângă dobânda de politică monetară, Consiliul de Administrație al BNR a menținut și coridorul facilităților permanente: dobânda pentru facilitatea de creditare (Lombard) la 7,50% pe an și dobânda la facilitatea de depozit la 5,50% pe an. Totodată, banca centrală a păstrat nivelurile actuale ale rezervelor minime obligatorii pentru pasivele în lei și în valută ale instituțiilor de credit. „Pe baza evaluărilor și a datelor disponibile în acest moment, precum și în condițiile incertitudinilor foarte ridicate, Consiliul de administrație al BNR a hotărât în ședința de astăzi, 8 iulie 2026, menținerea ratei dobânzii de politică monetară la nivelul de 6,50% pe an.” Inflația a accelerat din nou, cu presiuni din energie și prețuri administrate BNR arată că rata anuală a inflației a continuat să crească în primele două luni ale trimestrului II 2026, ajungând la 10,85% în mai, de la 9,87% în martie. Avansul a fost pus în principal pe seama: creșterilor de dinamică la gaze naturale, combustibili și prețuri administrate, pe fondul unor efecte de bază și al urcării cotației petrolului; majorării considerabile a chiriilor pentru locuințele de stat. În același timp, inflația CORE2 ajustat (indicator care exclude unele prețuri volatile și administrate, pentru a surprinde mai bine tendința de fond) și-a întrerupt trendul lent descendent și a urcat la 8,5% în mai 2026, de la 8,2% în martie. BNR leagă această evoluție de efecte indirecte ale scumpirii combustibililor, de creșterea cursului leu/euro și de dinamica prețurilor unor importuri, pe fondul așteptărilor inflaționiste ridicate pe termen scurt. Economie slabă, dar cu semne de redresare; creditarea crește, cu pondere mai mică a împrumuturilor în lei Pe partea de activitate economică, banca centrală notează că economia a stagnat în trimestrul I 2026, după o contracție de 1,9% în trimestrul IV 2025 (variație trimestrială). În termeni anuali, PIB-ul a scăzut cu 1,2% în trimestrul I 2026, după o creștere de 0,2% în trimestrul IV 2025, în condițiile în care consumul gospodăriilor și-a accentuat contracția, iar investițiile (formarea brută de capital fix) și-au încetinit creșterea, dar au rămas „solide”. BNR indică însă o ușoară redresare în trimestrul II 2026 față de trimestrul precedent, cu evoluții neuniforme între sectoare: vânzările cu amănuntul și-au atenuat declinul în aprilie–mai, construcțiile au avut un „amplu salt” în aprilie, în timp ce producția industrială și-a mărit ușor contracția. În zona financiară, banca centrală consemnează că dinamica anuală a creditului acordat sectorului privat a urcat la 7,7% în mai, de la 7,1% în martie, pe fondul creșterii creditului în valută (în special către societăți nefinanciare) și al efectului cursului de schimb. Ponderea creditului în lei în total a coborât la 66,9% în mai, de la 67,8% în martie 2026. Ce urmărește BNR mai departe BNR își justifică deciziile prin obiectivul de stabilitate a prețurilor pe termen mediu, „în condiții de păstrare a stabilității financiare”, și spune că monitorizează atent evoluțiile interne și internaționale, fiind pregătită să folosească instrumentele disponibile. În același timp, Consiliul de Administrație reiterează importanța unui „mix echilibrat” de politici macroeconomice și a reformelor structurale, inclusiv prin utilizarea fondurilor europene, pentru stabilitatea macroeconomică. [...]
BNR este așteptată să păstreze dobânda-cheie la 6,50% și să evite tăieri în 2026 , într-un context în care inflația rămâne ridicată, iar banca centrală își apără credibilitatea antiinflaționistă, potrivit unei analize citate de Economedia . Miza pentru economie și companii este prelungirea perioadei de finanțare scumpă, inclusiv prin menținerea unor condiții monetare „destul de restrictive”. Economiștii chestionați de Bloomberg se așteaptă în unanimitate ca BNR să mențină rata dobânzii de referință neschimbată, la 6,50%, la ședința din 8 iulie. De această dată, banca centrală ar urma să publice doar comunicatul standard, fără indicii detaliate despre pașii următori, însă tonul și evaluarea tendințelor macroeconomice sunt considerate relevante. De ce dobânzile ar putea rămâne sus mai mult timp Erste anticipează că dobânda-cheie va rămâne la 6,50% până în mai 2027, iar majorările sunt văzute ca puțin probabile într-o economie slabă, cu „decalaj de producție negativ” (adică activitatea economică sub potențial). Totuși, banca notează că BNR ar putea înăspri gestionarea lichidității prin licitații de atragere a depozitelor, ceea ce ar putea împinge rata efectivă peste nivelul facilității de depozit (5,50%), dar nu acesta este scenariul de bază și ar reflecta mai degrabă preocupări legate de cursul de schimb decât o reaprindere a inflației. În paralel, Erste mizează pe o dezinflație lentă: banca se așteaptă ca inflația la final de an să fie 5,9% (an/an), față de 10,9% (an/an) în mai, pe fondul unor efecte de bază favorabile în lunile de vară. Evoluțiile recente ale petrolului Brent ar putea aduce o ușurare pe termen scurt prin prețuri globale ale combustibililor mai temperate. Riscuri: cursul leului și inflația de bază Un risc de creștere pentru inflație rămâne deprecierea leului, deși, „deocamdată”, cursul EUR/RON s-a stabilizat într-un nou interval de tranzacționare. Inflația de bază (care exclude, de regulă, componente volatile precum energia și alimentele) a fost 8,5% (an/an) în mai, iar estimarea Erste este că aceasta ar coborî la 5,6% până la finalul anului. În acest context, banca consideră că, în pofida creșterii economice slabe, a încrederii consumatorilor la cel mai scăzut nivel din 2011, a deteriorării condițiilor de pe piața muncii și a scăderii puternice a salariilor reale, BNR va prioritiza menținerea reputației de „luptător împotriva inflației” și va păstra politica monetară restrictivă. 2026: recesiune în scenariul de bază și legătura cu politica fiscală Erste indică drept scenariu de bază o recesiune în 2026, cu riscul de adâncire dacă absorbția Fondului de Redresare și Reziliență (RRF) rămâne sub așteptări. Instabilitatea politică internă este un factor suplimentar de incertitudine. Pe partea fiscală, banca notează că execuția bugetară „solidă” din primele cinci luni, o ipoteză „realistă” pentru bugetul pe 2026 și veniturile mai mari din creșterea PIB-ului nominal alimentată de inflație ar oferi o marjă pentru atingerea țintei de deficit din acest an, de 6,2% din PIB. În consecință, Erste consideră probabil ca ratingurile suverane să rămână neschimbate în 2026. În același timp, traiectoria de consolidare convenită cu Comisia Europeană presupune o înăsprire fiscală suplimentară din 2027, menită să ducă la excedent primar și să inverseze creșterea datoriei publice ca pondere în PIB. Banca avertizează că implementarea cere un angajament politic puternic, care ar putea fi slăbit după căderea guvernului, iar apropierea anului electoral 2028 ar putea reduce șansele unei ajustări fiscale continue — ceea ce, la rândul său, ar putea împinge către condiții monetare mai restrictive. Context extern: BCE și Fed, repere pentru BNR Erste mai arată că deciziile recente din regiune, precum și poziționarea BCE și a Rezervei Federale a SUA (Fed), rămân importante pentru „funcția de reacție” a BNR. În analiza citată, banca notează o înăsprire a tonului atât la BCE, cât și la Fed, însă, „având în vedere profilul diferit al inflației”, consideră că BNR își poate permite să aștepte mai mult înainte de a lua măsuri. [...]
BNR spune că este pregătită tehnic pentru euro, dar aderarea depinde de consolidarea fiscală , inclusiv de reducerea deficitului bugetar sub pragul de 3% cerut de criteriile de la Maastricht, potrivit Antena 3 . Mesajul a fost transmis de Cristian Popa , membru în Consiliul de Administrație al BNR, care a insistat că trecerea la moneda unică este „un fenomen economic, dar și unul politic”. Popa a legat explicit „avansul pe drumul aderării la euro” de progresul pe „frontul consolidării fiscale”. El a arătat că, deși un deficit de 6% ar reprezenta un progres față de 9%, criteriile europene impun un deficit de maximum 3% și includ și alte condiții, nu doar ținta de deficit. În acest context, oficialul BNR a spus că România le-a promis partenerilor europeni că în 2029–2030 va coborî deficitul sub 3%, moment din care „putem să ne așezăm la masă” pentru o discuție serioasă privind aderarea. Ce poate face BNR și ce nu poate înlocui În intervenția sa, la Summitul Rethink România 2026 – „O viziune pentru România”, organizat la Sinaia, Cristian Popa a susținut că banca centrală este pregătită „din multe puncte de vedere” pentru zona euro, în special pe componenta tehnică. „Sisteme de plăți, putem printa bancnote euro, în curând vom putea bate monede euro, însă e nevoie de un efort mult mai mare.” În același timp, el a punctat limitele rolului băncii centrale: reducerea deficitului, a datoriei publice și aducerea inflației „unde trebuie” sunt eforturi care nu țin doar de BNR și presupun decizii și „sacrificii” la nivelul întregii guvernări. Avertisment: zona euro vine cu costuri, nu doar cu beneficii Popa a mai spus că, din perspectiva sa de economist, „nu toate lucrurile sunt roz în zona euro”, chiar dacă, per ansamblu, ar fi „mai degrabă bine pentru România”. Mesajul său a fost că procesul trebuie abordat cu o evaluare realistă a „plusurilor și minusurilor”, nu ca o decizie fără compromisuri. În concluzie, semnalul transmis de BNR este că infrastructura și pregătirea tehnică nu sunt principala piedică, însă calendarul și credibilitatea aderării rămân strâns legate de corecția fiscală și de capacitatea politică de a susține măsuri care să ducă deficitul și datoria pe o traiectorie compatibilă cu criteriile europene. [...]
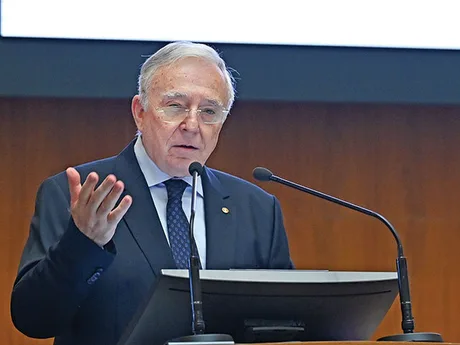
BNR avertizează că fără consolidare fiscal-bugetară România riscă să piardă credibilitatea, iar costul ar putea depăși deteriorarea oricărui indicator macroeconomic , potrivit Ziarul Financiar . Mesajul guvernatorului Mugur Isărescu leagă direct convergența spre standardul de viață occidental și perspectiva adoptării euro de menținerea echilibrelor macroeconomice. Isărescu a spus că România poate continua convergența doar „dacă avem mare grijă de echilibrele macroeconomice”, subliniind că, în lipsa acestora, nu poate fi asigurată „durabilitatea unui parcurs economic solid”. În același cadru, guvernatorul a insistat că sustenabilitatea este „esențială și pentru adoptarea euro”. De ce contează: credibilitatea, un activ macro cu efecte în lanț Guvernatorul băncii centrale a atras atenția că pierderea credibilității poate avea consecințe mai severe decât deteriorarea unui anumit indicator macroeconomic, iar pentru credibilitatea României este „esențială consolidarea fiscal-bugetară”, conform publicației. În intervenția sa, Isărescu a avertizat și asupra riscului ca politicile macroeconomice să amplifice, în loc să atenueze, fluctuațiile ciclului economic, ceea ce ar împinge economia pe „traiectorii bulversante pentru societate”, cu atât mai mult într-un context internațional marcat de incertitudini și reașezări geopolitice și economice. „Dacă nu vom asigura aceste echilibre, nu vom putea asigura durabilitatea unui parcurs economic solid. Sustenabilitatea este esenţială şi pentru adoptarea euro.” Contextul declarațiilor Declarațiile au fost făcute la evenimentul de lansare a volumului „Sustenabilitatea financiară – de la deficite la convergenţă nominală”, al doilea studiu elaborat în cadrul proiectului Economic@BNR, coordonat de viceguvernatorul BNR Cosmin Marinescu, potrivit informațiilor publicate. În materialul citat nu sunt prezentate ținte numerice sau un calendar pentru consolidarea fiscal-bugetară ori pentru adoptarea euro; mesajul este unul de principiu, centrat pe condiția menținerii echilibrelor macroeconomice și a credibilității. [...]