Știri

Știri din categoria Imobiliare

Proiectul imobiliar de circa 100 milioane euro (aprox. 500 milioane lei) al Grupului Țiriac din Brașov a mai trecut un prag de avizare, după obținerea avizului Comisiei de Circulație, un pas operațional necesar pentru a putea avansa implementarea investiției, potrivit Profit.
Investiția vizează reconversia fostei platforme industriale Lemexim într-un complex rezidențial cu facilități medicale și zone verzi, una dintre cele mai mari dezvoltări imobiliare anunțate în ultimii ani în municipiul Brașov. Terenul a fost cumpărat în 2007 pentru 8,1 milioane euro (aprox. 40,5 milioane lei) de la omul de afaceri brașovean Ioan Neculaie, conform BizBrașov.
Avizul Comisiei de Circulație este relevant pentru partea de funcționare a viitorului ansamblu (acces, trafic, organizare rutieră), într-un proiect care a avut întârzieri și ajustări succesive. Cu un an în urmă, Grupul Țiriac acuza întârzieri „nejustificate”, legate de prelungirea PUZ-ului (Plan Urbanistic Zonal) și de decizia de a nu fi supusă votului în Consiliul Local.
Conform documentației analizate în procesul de avizare, dezvoltarea rezidențială este împărțită în trei etape:
Într-o variantă inițială prezentată pentru avizare de mediu, ansamblul includea și parcări subterane pe două niveluri, cu o capacitate totală de 673 de locuri, alături de un mix diferit de clădiri (cinci blocuri P+11 și șase clădiri P+6).
Grupul caută o formulă de dezvoltare care să permită atât componenta rezidențială, cât și construirea unui spital oncologic operat în parteneriat cu rețeaua privată Regina Maria. Inițial, unitatea medicală era gândită ca spital oncologic pediatric, însă conceptul a fost extins către un spital oncologic general.
Clădirea ar urma să intre în proprietatea Fundației Țiriac, iar fondurile din chiria percepută operatorului medical ar urma să fie folosite pentru susținerea tratamentelor destinate cazurilor sociale.
Achiziția terenului a fost realizată prin compania Masterange Imobiliare, în care Ion Țiriac era asociat cu dezvoltatorii spanioli de la Riofisa. Inițial, planul viza construirea unui mall, proiect abandonat după criza financiară din 2008–2009. În 2015, Ion Țiriac a preluat integral Masterange Imobiliare, devenind unicul proprietar al terenului.
Publicația notează că proiectul ar urma să îi aducă omului de afaceri 3,9 milioane euro pe an (aprox. 19,5 milioane lei), conform oficialilor companiei.
Recomandate
Ferrero intră într-o achiziție de circa 30 milioane euro (aprox. 150 milioane lei) pentru un proiect industrial din Timișoara , o mișcare care poate debloca rapid o capacitate de producție într-un parc logistic nou, după ce spațiile au rămas neocupate în urma retragerii Ericsson, potrivit Profit . Proiectul vizat a fost finalizat în 2024 de dezvoltatorul WDP și are o suprafață de 36.400 metri pătrați, împărțită în patru hale industriale și spații de birouri, în sud-vestul Timișoarei, zona Șag. Halele au fost concepute la cererea grupului suedez Ericsson, care intenționa să își consolideze aici operațiunile de producție din Timișoara, însă compania a renunțat la proces, iar spațiile au rămas goale, conform sursei citate. Tranzacția, evaluată la circa 30 de milioane de euro, este descrisă drept prima tranzacție majoră din 2026 pe segmentul industrial al pieței imobiliare. În același sector, piața mai așteaptă finalizarea vânzării P3 Bucharest A1 , la un preț indicat de sursă drept record, de circa 250 de milioane de euro (aprox. 1,25 miliarde lei). Ce înseamnă operațional: o intrare mai rapidă în producție Achiziția proiectului WDP este prezentată ca reflectând intenția Ferrero de a dezvolta o unitate industrială în România, mizând pe poziția strategică a țării și pe disponibilitatea forței de muncă. Pe plan local, activitatea de producție ar urma să se deruleze printr-o companie nouă, Ferrero Romania Industrial, înregistrată în luna mai a acestui an, potrivit informațiilor publicate. Contactați pentru detalii despre tranzacție, reprezentanții WDP nu au răspuns până la publicarea articolului, mai notează sursa. Context: cumpărătorul și vânzătorul Ferrero este unul dintre cei mai mari producători de dulciuri la nivel global, cu branduri precum Kinder, Nutella, Ferrero Rocher, Raffaello și Tic Tac, prezent în peste 50 de țări, cu 41 de fabrici și peste 50.000 de angajați. În România, filiala de vânzări Ferrero Romania a raportat anul trecut afaceri de 1,9 miliarde lei, în creștere cu 23% față de 2024, și un profit net de aproape 20 de milioane de lei, cu 120 de angajați, conform datelor citate. Vânzătorul, WDP, este al doilea cel mai mare proprietar de spații industrial-logistice din România și are un portofoliu local evaluat la peste 1,6 miliarde de euro, cu peste 2 milioane de metri pătrați închiriabili, răspândiți în peste 80 de locații. Compania indică și o cotă de piață estimată la 25%. Tendință în piață: producția câștigă teren în industrial Tranzacția vine într-un moment în care spațiile de producție au o pondere tot mai mare în piața industrială și logistică. Un raport Colliers citat de Profit arată că aproximativ 28% din tranzacțiile de închiriere anunțate public în prima jumătate din 2026 au vizat spații de producție, aproape dublu față de anul trecut și peste media obișnuită de 10–15%. În același timp, tranzacțiile publice au totalizat aproximativ 340.000 de metri pătrați, cu circa 20% sub nivelul din prima jumătate a anului trecut, dar cu 47% peste media perioadei 2017–2019, potrivit aceluiași raport. „Producția câștigă tot mai mult teren, vedem solicitări recurente pe care în urmă cu câțiva ani nu le aveam și un interes în creștere din partea producătorilor asiatici, în special chinezi, care analizează România ca bază de nearshoring pentru piața europeană”, explică Victor Coșconel, Partner | Head of Leasing | Office & Industrial Agencies în cadrul Colliers. Dacă achiziția se finalizează, mutarea Ferrero ar transforma un proiect construit pentru un chiriaș industrial mare, dar rămas neocupat, într-un activ folosit pentru producție, într-unul dintre cele mai active hub-uri industriale din vestul țării. [...]
Comisia Europeană pregătește un cadru care poate limita închirierile pe termen scurt în orașele cu criză de locuințe , iar proprietarii care închiriază prin Airbnb sau Booking ar putea fi vizați de restricții locale, în funcție de cum vor fi încadrate zonele „sub presiune”, potrivit Newsweek . Miza este una de reglementare, cu efect direct asupra veniturilor din închirieri turistice: Bruxelles-ul propune primul cadru comun la nivelul UE pentru intervenții în zonele afectate de criza locuințelor, într-un domeniu unde orașe precum Paris, Barcelona și Veneția au introdus deja reguli proprii, unele ajunse ulterior în dispute juridice. Cum ar urma să fie declanșate restricțiile Comisia propune criterii comune pentru identificarea zonelor în care există „presiuni severe” pe piața locuințelor. Autoritățile ar putea lua în calcul, între altele: un raport ridicat între prețurile locuințelor și veniturile populației; o tendință de creștere a prețurilor pe parcursul ultimilor zece ani. În aceste zone, eventualele restricții pentru închirierile pe termen scurt ar trebui să fie „bazate pe dovezi”, necesare și limitate strict la ariile afectate. Conform propunerii, măsurile nu ar putea fi aplicate retroactiv. Cine decide, de fapt, și ce urmează Deși cadrul ar fi stabilit la nivel european, decizia de a introduce efectiv restricții rămâne la latitudinea autorităților competente, ceea ce înseamnă că impactul va depinde de modul în care fiecare stat sau oraș va aplica criteriile. Președinta Comisiei Europene, Ursula von der Leyen , a declarat: „În urmă cu un an, am promis să abordez problema accesibilității locuințelor în Europa. Astăzi facem un pas în această direcție.” Propunerea trebuie negociată cu statele membre și Parlamentul European înainte de a putea deveni lege. Reacții: Airbnb contestă direcția, iar industria cere control independent Airbnb susține că deficitul de locuințe din Europa nu poate fi rezolvat prin măsuri concentrate în principal asupra închirierilor pe termen scurt. George Mavros, responsabilul companiei pentru relațiile cu autoritățile UE, a cerut ca politicile să se concentreze pe construcția și renovarea locuințelor și pe numărul mare de proprietăți neocupate. În paralel, grupul de lobby CCIA Europe a criticat ideea ca orașele să își evalueze propria conformitate cu noile reguli și a cerut mecanisme independente de control și contestare. Pe piață, reacția a fost rapidă: acțiunile Airbnb au scăzut aproape imediat cu 2,5%, pe fondul perspectivei unor reguli mai stricte în UE. Context: presiunea pe locuințe și recomandări dincolo de închirierile turistice Comisia le recomandă autorităților și măsuri care țin de oferta de locuințe, nu doar de limitarea închirierilor pe termen scurt: mai multe terenuri pentru construcții și modernizarea procedurilor de urbanism și construcție. În logica propunerii, obiectivul este să reducă presiunea asupra locuințelor pentru rezidenți, într-un context în care închirierile turistice sunt acuzate că reduc oferta și contribuie la scumpiri, problemă care a alimentat proteste în mai multe orașe europene. [...]
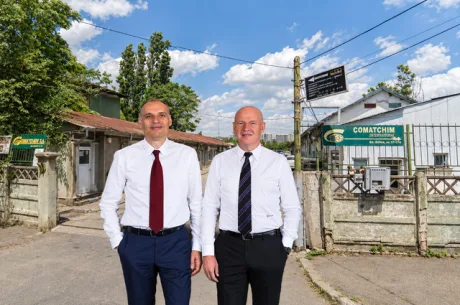
Dedeman face loc pentru o posibilă reconversie imobiliară în Sectorul 5 , după ce a inițiat procedurile de demolare a halelor și anexelor unei foste platforme industriale cumpărate din faliment, potrivit Profit . Dedeman a achiziționat în decembrie 2018, cu 3,3 milioane de euro (aprox. 16,5 milioane lei), halele Comatchim International, în cadrul unei licitații organizate de administratorul judiciar. Acum, compania pregătește demolarea a 46 de construcții vechi de pe strada Doina 17 și 17A — depozite, magazii, ateliere, șoproane, birouri și vestiare — aflate fie în stare de degradare și neutilizate, fie închiriate pentru depozitare. Ce se demolează și pe ce suprafață Construcțiile propuse spre demolare sunt amplasate pe trei loturi cu o suprafață totală de circa 2,4 hectare. În documentele citate de publicație se arată că terenurile ar urma să fie „curățate și igienizate”, apoi comasate, cu intenția de „regenerare” a zonei industriale și de depozitare. „Beneficiarul, SC Dedeman SRL, a achiziționat de-a lungul ultimilor ani o serie de terenuri adiacente (...) cu intenția de a regenera zona aceasta industrială și de depozitare prin curățarea și igienizarea terenurilor urmând a fi ulterior comasate și apoi urmând construirea în viitor a unor construcții ce vor îmbunătății aspectul zonei și vor crea noi locuri de muncă.” Miza: un „pachet” de peste 5 hectare lângă Parcul Carol Pe lângă cele 2,4 hectare, Dedeman a mai cumpărat adiacent terenul de 2,7 hectare al fabricii Industria Iutei , pentru 6,7 milioane de euro (aprox. 33,5 milioane lei), teren care a fost deja curățat de clădiri. În total, suprafața de teren controlată de Dedeman în această zonă din Sectorul 5 depășește 5 hectare. Întrebați de Profit ce planuri au cu terenul, reprezentanții Dedeman nu au răspuns până la publicarea articolului. În trecut, compania a transmis că nu a stabilit o destinație și că încă studiază oportunitățile de valorificare. Context: presiune rezidențială într-o fostă zonă industrială Demolările vin într-un moment în care, în apropierea parcului Carol, fosta zonă industrială atrage proiecte rezidențiale de amploare, cu „mii de apartamente”, potrivit sursei. Ca reper, pe terenul fostei fabrici de ulei Muntenia — învecinat cu loturile cumpărate de Dedeman și cu o mărime similară — se pregătește un ansamblu rezidențial cu peste 2.000 de apartamente, conform informațiilor publicate anterior de Profit în materialul aici . În zonă sunt menționate și alte proiecte rezidențiale sau mixte, în diferite stadii, dezvoltate de investitori precum Militari Residence (Central Address Residence), Liviu Tudor, Evergent Investments (fost SIF Moldova), Novum Business Invest, precum și proiecte precum ISG Residence IV. De ce contează Pentru piața imobiliară, pregătirea demolărilor indică trecerea la o etapă operațională (curățare, comasare) care poate accelera reconversia unei platforme industriale într-o utilizare nouă, într-o zonă unde se conturează deja un pol rezidențial. În lipsa unui răspuns oficial privind destinația finală, singura certitudine rămâne consolidarea poziției de proprietar de teren în Sectorul 5 și pregătirea terenului pentru o dezvoltare viitoare. [...]
Piața rezidențială încetinește, dar prețurile rămân susținute de oferta mică , în condițiile în care tranzacțiile cu locuințe au scăzut cu circa 9% în primele șase luni din 2026, fără semnele unei corecții majore, potrivit Newsweek , care citează un raport Colliers. Scăderea vine după câțiva ani de creștere puternică și este pusă pe seama unui mix de factori: inflație ridicată, credite mai scumpe și presiune pe bugetele gospodăriilor. În acest context, cumpărătorii devin mai atenți la preț, la costul total al locuirii (cheltuieli după achiziție, precum energie și întreținere) și la calitatea proiectelor, în timp ce oferta de locuințe noi rămâne limitată, arată analiza. Tranzacțiile se mișcă diferit de la un oraș la altul Diferențele între marile centre urbane se adâncesc, iar dinamica nu este uniformă: Cluj-Napoca: tranzacțiile cu apartamente au scăzut cu aproximativ 16% în primele șase luni; Iași: minus circa 11%; Timișoara: creștere de aproximativ 3%; București: după un început de an mai slab, a încheiat semestrul cu doar aproximativ 2% mai puține tranzacții față de aceeași perioadă din 2025. Raportul indică faptul că accesibilitatea, nivelul prețurilor și oferta disponibilă cântăresc tot mai mult în decizia de cumpărare, iar piața „se mișcă diferit de la un oraș la altul”. Oferta nouă rămâne o constrângere, chiar dacă șantierele sunt active Pe partea de ofertă, 2025 a adus la nivel național aproximativ 59.000 de locuințe livrate, cel mai scăzut nivel din 2017 până în prezent, iar pe termen scurt nu este așteptată o creștere semnificativă. În București apar însă semnale mai bune pentru anii următori: suprafața utilă autorizată pentru clădiri rezidențiale a crescut de 3,6 ori în primele cinci luni din 2026, cel mai rapid ritm din ultimii cinci ani. În același timp, la nivel național, numărul autorizațiilor pentru clădiri rezidențiale a scăzut cu aproximativ 9–10% în primul semestru și cu circa 15% în iunie față de iunie 2025, iar București-Ilfov este menționată ca singura regiune care a mers constant în sens opus. Autorizațiile nu se transformă imediat în locuințe finalizate, dar oferă un indiciu despre cum ar putea evolua oferta în următorii doi până la cinci ani, notează autorii raportului. În paralel, volumul lucrărilor la clădirile rezidențiale a crescut cu aproximativ 16% în primele cinci luni ale anului, cel mai rapid ritm dintre principalele segmente ale construcțiilor, ceea ce indică o activitate intensă, cu efect întârziat în livrări. Costurile și finanțarea: presiune pe dezvoltatori, prudență la cumpărători Costurile de construcție rămân o problemă: prețurile unor materiale au revenit pe creștere în 2026, unele apropiindu-se de niveluri record, iar mecanismul european de taxare a carbonului pentru materialele importate poate adăuga presiune suplimentară. În acest context, dezvoltatorii își ajustează calendarul și planifică proiectele pe cicluri mai lungi. Pe partea de finanțare, aproximativ 58% dintre achizițiile de locuințe sunt realizate prin credit ipotecar, o pondere similară cu cea de anul trecut, semn că piața s-a adaptat parțial la dobânzile ridicate. Programul garantat de stat continuă să susțină segmentul mai accesibil, cu un plafon de garantare de 500 de milioane de lei în 2026 și o dobândă limitată la IRCC plus două puncte procentuale. Accesibilitatea nu s-a îmbunătățit semnificativ: prețurile locuințelor au crescut, în general, mai lent decât inflația, dar și salariile au avut o evoluție similară, astfel că raportul dintre venituri și costul locuinței nu s-a schimbat suficient pentru a face achiziția „semnificativ mai ușoară”, fără să se deterioreze însă într-atât încât să forțeze o corecție amplă, potrivit specialiștilor. De ce nu se vede o ieftinire generalizată Oferta redusă continuă să susțină prețurile. La mijlocul verii, prețurile cerute în București erau cu aproximativ 9% peste nivelul de anul trecut, cu o evoluție similară la nivel național. Creșterile lunare s-au temperat, iar piața devine mai „fragmentată”: apar negocieri punctuale, discounturi și pachete comerciale mai generoase acolo unde proiectele nu sunt suficient de bine poziționate. În ceea ce privește preferințele, locuințele noi, bine amplasate, cu acces bun la transport și infrastructură, dezvoltate de companii cu reputație solidă și cu eficiență energetică mai bună au performat mai bine. În schimb, locuințele vechi, mai ales în blocuri nereabilitate termic, sunt dezavantajate de facturi mai mari la energie și costuri de întreținere mai ridicate. Ce poate influența următoarele luni: TVA, blocaje administrative și dobânzi Colliers anticipează că iulie ar putea apărea ca o lună mai activă în statisticile finale, pe fondul grabei unor cumpărători de a închide achiziții eligibile pentru cota redusă de TVA. Totuși, indisponibilitatea sistemelor Agenției Naționale de Cadastru și Publicitate Imobiliară (ANCPI) , începând cu 14 iulie, după un atac cibernetic, a afectat derularea operațiunilor necesare finalizării tranzacțiilor. Termenul pentru livrarea locuințelor cu TVA redusă de 9% a fost prelungit de la 31 iulie la 30 septembrie 2026, ceea ce poate distribui finalizările pe o perioadă mai lungă și poate reduce caracterul excepțional al unui vârf de tranzacții în iulie. Pe termen mai lung, perspectiva unei reveniri mai puternice a creditării s-a îndepărtat față de începutul anului: cu inflația încă aproape de două cifre la jumătatea lui 2026, Banca Națională este așteptată să mențină dobânda-cheie la 6,50% până în 2027, ceea ce amână ieftinirea finanțării și o revenire mai vizibilă a tranzacțiilor susținute de credit. În paralel, Colliers estimează o scădere de aproximativ 0,7% a PIB-ului în 2026, după ce la începutul anului anticipa o creștere de aproape 1%. În același timp, raportul indică faptul că cererea pe termen mediu rămâne susținută de nevoia reală de locuințe, pe fondul supraaglomerării ridicate și al necesarului de locuințe noi în marile orașe, în timp ce oferta redusă și dificultățile de autorizare pot continua să țină prețurile sus pentru proiectele bine amplasate. [...]
Veniturile nete declarate din chirii au ajuns la 2,3 miliarde de lei în 2025 , iar numărul contractelor de locațiune înregistrate la Fisc sugerează o piață mai bine documentată fiscal, nu neapărat una „explodată” ca volum, potrivit datelor ANAF transmise la solicitarea Economedia . În perioada 2021–2025, la ANAF au fost înregistrate peste 1,3 milioane de contracte de locațiune, cu o creștere constantă până în 2024 și o scădere în 2025. Datele vin pe fondul controverselor legate de saltul indicelui „Chirie” din statistica inflației, unde INS a raportat în aprilie 2026 o creștere de 33,5% față de martie și de 43,78% față de aprilie 2025. Ce arată cifrele ANAF despre piața chiriilor: venituri declarate și contracte înregistrate ANAF indică pentru 2025 un venit net anual declarat din „cedarea folosinței bunurilor” (categoria fiscală în care intră și chiriile) de 2,3 miliarde de lei . În paralel, evoluția contractelor de locațiune înregistrate la ANAF (formularul C168 – „Cerere de înregistrare a contractelor de locațiune”) arată următoarele valori: 2021: 217.573 2022: 213.884 2023: 259.148 2024: 313.119 2025: 297.011 iulie 2026: 178.912 (valoare aferentă lunii iulie, nu cumul anual) În total, în 2021–2025 au fost înregistrate 1.300.735 contracte. După o scădere ușoară în 2022, creșterea s-a accelerat în 2023 și 2024, iar în 2025 numărul a coborât cu aproximativ 5% față de maximul din 2024. De ce nu se pot trage concluzii directe despre „explozia” chiriilor Datele ANAF descriu contractele care ajung în evidența fiscală, dar instituția precizează că acestea nu trebuie confundate cu numărul total de locuințe închiriate de pe piață. Formularul C168 este folosit atât de contribuabilii care au obligația legală de înregistrare, cât și în situații în care locatorii cer înregistrarea pentru ca documentul să constituie titlu executoriu la plata chiriei. Mai important pentru interpretarea statisticilor: răspunsul ANAF nu permite separarea contractelor pe segmentele care ar ajuta la compararea cu structura folosită de INS în indicele „Chirie” (piață privată vs. locuințe ale statului/autoritaților locale, persoane fizice vs. persoane juridice). Context: saltul din indicele INS a fost legat de tarifele la locuințele publice În explicațiile anterioare pentru Economedia, INS a arătat că majorarea din aprilie 2026 nu reflectă o creștere similară pe piața privată: pentru chiriile de piață, indicele a fost de 100,35% (aprox. +0,35% față de martie). Saltul agregat a fost pus în principal pe seama majorării tarifelor pentru locuințele aparținând statului și unităților administrativ-teritoriale, după actualizarea prin HG nr. 193/2026. INS a indicat și ponderile din grupa „Chirie”: 26% pentru componenta locuințelor de stat și 74% pentru chiriile de piață, ceea ce explică de ce o modificare administrativă poate mișca puternic indicatorul total. Ce urmează și ce lipsește din datele pe 2026 ANAF spune că nu are încă date anuale complete pentru veniturile din chirii pe 2026 , deoarece veniturile realizate într-un an fiscal se declară prin Declarația unică până la 25 mai a anului următor. Prin urmare, veniturile din 2026 vor fi declarate în 2027. În lipsa unei defalcări a contractelor (public/privat, tip de proprietar, tip de contribuabil), rămâne deschisă întrebarea centrală din dezbaterea legată de indicele INS: cât de mare este segmentul locuințelor publice în raport cu piața totală a chiriilor și câte gospodării sunt efectiv afectate de tarifele administrative majorate. [...]
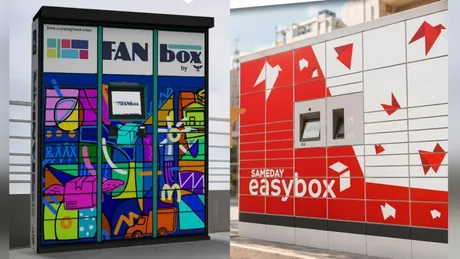
Lockerele de colete au început să funcționeze ca o micro-chirie imobiliară , iar proprietarii de terenuri și spații comerciale pot obține venituri recurente sau trafic în magazin, în funcție de locație și de potențialul zonei, potrivit unei analize Economedia bazate pe explicațiile FAN Courier și SAMEDAY despre criteriile de amplasare și modul de remunerare. Interesul proprietarilor pentru a găzdui lockere a crescut în ultimii ani, iar o parte tot mai mare din solicitări vine direct de la aceștia, nu doar din inițiativa operatorilor care își extind rețelele. FAN Courier spune că primește cereri de la supermarketuri și benzinării, dar și de la persoane fizice sau mici afaceri, inclusiv în situații în care proprietarii sunt dispuși să ofere spațiul fără chirie, mizând pe traficul suplimentar. Ce caută operatorii când aleg o locație Disponibilitatea terenului nu este suficientă: atât FAN Courier, cât și SAMEDAY pornesc de la cererea din zonă și de la accesibilitate, pentru ca lockerul să fie „în drumul” utilizatorilor. Principalele criterii menționate de companii includ: cererea existentă în zonă (FAN Courier analizează volumul de colete și densitatea rezidențială pe o rază de aproximativ 500–800 m de mers pe jos); densitatea populației și apropierea de traseele zilnice (SAMEDAY); vizibilitate, acces facil și posibilitate de parcare în apropiere; compatibilitatea cu infrastructura necesară (energie electrică și semnal pentru comunicații de date); siguranța zonei , preferabil cu supraveghere video; condiții tehnice ale suprafeței (plană, betonată/asfaltată, suficient de rezistentă) și acces auto pentru curier; acces 24/7 sau program extins , iluminare bună; verificări juridice și urbanistice , inclusiv posibilitatea obținerii avizelor; distanța față de lockerele existente și potențialul de dezvoltare al zonei (de exemplu, proiecte rezidențiale noi). Cât se plătește: reper la SAMEDAY, negociere la FAN Courier SAMEDAY oferă un reper de piață: chiria pentru un easybox pornește de la aproximativ 80 de euro pe lună (aprox. 400 lei) pentru un locker standard și poate ajunge la câteva sute de euro pe lună pentru lockere foarte mari, în funcție de dimensiune, suprafața ocupată, localizare și potențialul comercial. Condițiile sunt stabilite prin ofertă personalizată, după discuții directe cu proprietarul. La FAN Courier nu există tarif standard: remunerația se stabilește individual, în funcție de valoarea adusă rețelei (volum estimat și realizat, tipul locației, suprafață, costuri de amenajare și consum de energie, durata contractului, eventuale clauze de exclusivitate). În unele cazuri, chiria poate fi mică sau chiar zero, dacă beneficiul principal pentru proprietar este traficul generat. De ce unii proprietari acceptă chiar și fără chirie Pentru spațiile comerciale, câștigul poate veni mai ales din vizite repetate : clienții care ridică sau returnează colete pot deveni și clienți ai magazinului gazdă. Acesta este motivul invocat de FAN Courier pentru situațiile în care proprietarii preferă traficul în locul unei chirii. Extinderea rețelelor menține presiunea pe amplasamente bune Creșterea comerțului online și preferința pentru livrarea la puncte fixe susțin extinderea rețelelor. FAN Courier a anunțat în iunie 2026 că a ajuns la 3.000 de FANbox-uri la nivel național, după investiții de peste 40 de milioane de euro (aprox. 200 milioane lei) , și vizează depășirea pragului de 4.000 de lockere în 2026. În practică, pentru proprietari, oportunitatea nu este „orice spațiu liber”, ci un amplasament cu cerere reală și acces bun, care poate justifica fie o chirie, fie un flux constant de clienți. [...]