Știri

Știri din categoria Economie & Finanțe Publice
Statele UE discută un buget 2028–2034 care taie suplimentar din PAC și coeziune , într-o mișcare cu potențial direct asupra țărilor care depind de aceste linii de finanțare, inclusiv România, potrivit Digi24 . Noua versiune pregătită de președinția cipriotă a Consiliului UE păstrează reducerile propuse de Comisia Europeană pentru Politica Agricolă Comună (PAC) și Politica de Coeziune și mai diminuează finanțarea pentru planurile naționale prin care statele ar urma să absoarbă aceste fonduri. Documentul revizuit reduce cu încă aproximativ 0,5% finanțarea pentru noile planuri naționale aferente PAC și coeziunii, după ce propunerea Comisiei Europene tăiase deja aproximativ 10% din sumele destinate acestor politici. În această configurație, cele două politici ar ajunge la o alocare totală de circa 770 de miliarde de euro. Ce se schimbă în restul bugetului: competitivitate, apărare, acțiune externă Pe lângă menținerea reducerilor la agricultură și coeziune, președinția cipriotă propune tăieri de aproximativ 4% pentru ceilalți doi piloni principali ai bugetului: competitivitatea economică și acțiunea externă. Câteva exemple din propunerea aflată acum pe masa statelor membre: Fondul European de Competitivitate (program nou pentru investiții în tehnologii-cheie pentru tranzițiile verde și digitală): redus de la 398 miliarde euro la 383 miliarde euro ; Securitate, apărare și spațiu : redus cu circa 5 miliarde euro , până la 111 miliarde euro ; Europa Globală (principalul mecanism al UE pentru acțiunea externă): redus de la 190 miliarde euro la 182,6 miliarde euro . Miza politică: diviziunea „frugali” vs. statele care cer mai mulți bani Negocierile pornesc pe fondul unei diviziuni între statele „frugale” (care cer un buget mai auster, invocând constrângeri bugetare naționale) și țările care vor creșterea finanțărilor pentru agricultură și coeziune. Potrivit informațiilor din articol, reducerea de circa 10% propusă inițial de Comisie a fost criticată de 17 state membre . Marilena Raouna, responsabilă cipriotă pentru afaceri europene, a descris varianta președinției ca un compromis, iar față de propunerea Comisiei aceasta ar însemna o reducere globală de aproximativ 2% . Calendar: summitul din 18–19 iunie și ținta de final de an Summitul european de la Bruxelles din 18–19 iunie ar urma să lanseze negocierile între cele 27 de state membre privind cadrul financiar multianual 2028–2034 . Comisia Europeană a propus un buget total de circa 2.000 de miliarde de euro pentru perioada 2028–2034, o creștere față de actualul cadru pe șapte ani. Obiectivul menționat este închiderea negocierilor până la finalul anului, pentru a evita riscul unei „paralizii instituționale” anul viitor, pe fondul unor alegeri în mai multe țări, inclusiv prezidențialele din Franța. [...]
BCE a reluat ciclul de creștere a dobânzilor, semnalând că șocul energetic din conflictul SUA–Iran riscă să țină inflația sus , într-un moment în care economia zonei euro este deja revizuită în jos, potrivit Ziarul Financiar . Banca Centrală Europeană a majorat joi dobânda-cheie cu 0,25 puncte procentuale, până la 2,25%, în prima creștere din 2023 încoace. Decizia a fost anticipată aproape integral de piețe, investitorii mizând pe o majorare de cel puțin 25 de puncte de bază. De ce contează: inflația revine în prim-plan, iar creșterea încetinește BCE își justifică mișcarea prin presiunile inflaționiste generate de conflictul dintre SUA și Iran, care a afectat piețele energetice globale și a împins în sus prețurile la energie. Instituția arată că scumpirea energiei continuă să se transmită în lanț către costurile alimentelor, bunurilor și serviciilor. În comunicarea oficială, banca centrală a transmis că decizia de a majora ratele este „robustă” într-o gamă largă de scenarii privind evoluția șocului și impactul asupra perspectivelor pe termen mediu pentru zona euro. Prognoze revizuite: inflație mai mare, creștere mai mică BCE a revizuit în sus estimările privind inflația și în jos perspectivele de creștere economică pentru zona euro: Inflație medie : 3% în 2026, 2,3% în 2027 și 2% în 2028. Creștere economică : 0,8% în 2026, 1,2% în 2027 și 1,5% în 2028. Potrivit instituției, conflictul afectează piețele de materii prime, veniturile populației și încrederea consumatorilor, ceea ce apasă asupra activității economice. Mesajul BCE: fără promisiuni privind următoarele mișcări Christine Lagarde , președinta BCE, a indicat că banca nu își asumă acum o traiectorie prestabilită a dobânzilor, pe fondul incertitudinilor ridicate. „Perspectivele rămân incerte, cu riscuri în sus pentru inflaţie şi riscuri în jos pentru creştere economică. Nu ne angajăm în acest moment pe o anumită traiectorie a dobânzilor.” [...]
Decizia ÎCCJ care face imprescriptibilă reportarea soldului negativ de TVA riscă să prelungească inspecțiile fiscale și să crească costurile de conformare ale companiilor , în lipsa unor clarificări de la Ministerul Finanțelor sau ANAF , potrivit unei analize Economedia . Hotărârea Înaltei Curți de Casație și Justiție stabilește că dreptul persoanei impozabile de a reporta soldul sumei negative a TVA în deconturile perioadelor fiscale ulterioare „nu este prescriptibil”. Deși intenția a fost uniformizarea practicii instanțelor, efectul imediat poate fi o zonă mai mare de interpretare în controale și litigii, pentru situații frecvente în practică. De ce contează pentru companii: controale mai lungi și documente păstrate mai mult În analiza citată, Dragoș Bădescu, Senior Tax Manager la Crowe România, atrage atenția că, deși „în teorie” un contribuabil poate reporta la nesfârșit soldul de TVA, aplicarea practică devine neclară mai ales când soldul provine din perioade mai vechi decât termenul general de prescripție de 5 ani. „Dacă, în teorie, un contribuabil poate reporta la nesfârșit soldul său de TVA, acesta nefiind prescriptibil, în practică însă nu este clar cum va putea fi aplicată această decizie, mai ales în situații unde vorbim de un sold TVA cu o proveniență mai mare de perioada generală de prescripție de 5 ani (...)” Printre efectele posibile, dacă interpretarea autorităților va merge spre extinderea verificărilor, se conturează: obligația practică de a păstra documente pe perioade mai lungi decât cele uzuale, inclusiv cu cerințe de lizibilitate pentru arhive pe hârtie; inspecții fiscale mai îndelungate, cu impact direct asupra activității curente a contribuabililor; perioade de așteptare mai mari pentru rambursările de TVA; costuri mai mari cu consultanți și avocați, pe fondul disputelor și al contestațiilor. „Până unde” se poate întinde verificarea ANAF și riscul de dobânzi/penalități Un punct sensibil este delimitarea drepturilor ANAF de a stabili creanțe și accesorii (dobânzi și penalități). Analiza ridică întrebarea dacă, în contextul în care regularizarea soldului de TVA devine imprescriptibilă, verificarea corectitudinii regularizării ar putea fi tratată similar, chiar dacă, „în teorie”, legea limitează controlul la 5 ani și 6 luni. În practică, acest tip de incertitudine poate afecta contribuabilii care au reportat solduri negative de TVA și le-au folosit ulterior pentru compensarea TVA de plată, mai ales dacă nu au avut inspecții sau rambursări de TVA de mai mult timp. Ce a decis ÎCCJ, pe scurt: rambursare vs. reportare Instanța a descris două opțiuni pentru contribuabil atunci când se naște dreptul de deducere a TVA: solicită rambursarea soldului negativ (prin bifarea în decont), situație asociată termenului de prescripție de 5 ani și posibilității unei inspecții fiscale; optează pentru reportarea soldului negativ în deconturile următoare, pe o perioadă nedefinită (cel puțin până la încetarea activității economice). Semnele de întrebare, potrivit analizei, apar în special la a doua variantă – reportarea pe termen nedefinit – unde pot apărea interpretări diferite în funcție de istoricul inspecțiilor, de modul în care soldurile au fost „resetate” prin rambursări și de corectitudinea sumelor reportate. Ce urmează: nevoie de poziție oficială sau schimbări legislative În lipsa unei poziții oficiale a Ministerului Finanțelor sau ANAF privind efectele deciziei ori a unor modificări legislative care să fixeze reguli de interpretare, analiza anticipează o perioadă cu practici neuniforme, inclusiv cu clarificări care ar putea ajunge din nou în instanțe. Pentru companii, miza imediată este gestionarea riscului de control extins și a costurilor de conformare asociate soldurilor de TVA vechi. [...]
Banca Mondială vede stagnare economică în 2026, ceea ce amplifică presiunea pe buget și pe finanțarea statului , după ce instituția și-a revizuit în jos estimările pentru România, potrivit Economedia . Banca Mondială estimează acum o creștere de 0% a economiei României în 2026, față de un avans de 1,3% prognozat în primăvară, conform celui mai recent raport semianual „Perspectivele Economice Globale” (Global Economic Prospects), publicat joi. Pentru 2027, instituția anticipează o creștere de 1,7% , în scădere față de prognoza din ianuarie, de 1,9% . În 2028, economia românească ar urma să crească cu 2% . De ce contează: spațiul fiscal limitat poate restrânge reacția statului În raport, Banca Mondială indică faptul că, în perioada 2026-2028, politica fiscală este așteptată să susțină în mare măsură creșterea în majoritatea economiilor, însă deficitele fiscale ar urma să rămână ridicate pe fondul presiunilor persistente asupra cheltuielilor (inclusiv apărare) și al unor măsuri temporare precum subvențiile interne și controalele de preț, menite să atenueze impactul scumpirii energiei. În acest context, instituția avertizează că „spațiul fiscal limitat”, inclusiv în România, poate constrânge capacitatea autorităților de a absorbi șocul , potrivit Agerpres, citată de publicație. Context regional: revizuiri negative și datorie publică în creștere Banca Mondială notează că, din ianuarie, cele mai semnificative înrăutățiri ale previziunilor au fost în România, Turcia, Republica Moldova și Ucraina , determinate în principal de șocul prețului materiilor prime , alături de evoluții specifice fiecărei țări. Totodată, raportul menționează că în Europa și Asia Centrală (ECA) nivelul mediu al datoriei publice ar urma să crească la aproximativ 40% din PIB până în 2027 , iar alegerile programate în multe țări adaugă incertitudini asupra perspectivelor fiscale. [...]
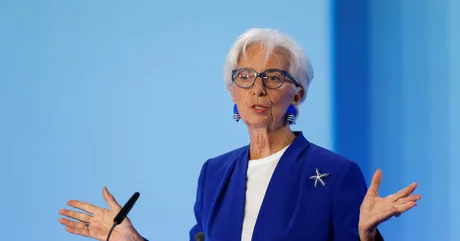
Valul de scumpire a banilor se extinde în economiile dezvoltate , după ce Banca Centrală Europeană a intrat joi în „clubul” băncilor centrale care majorează dobânzile, alături de Australia, Norvegia și Japonia, pe fondul riscului ca șocul energetic legat de conflictul cu Iranul să reaprindă inflația, potrivit Reuters . Miza pentru piețe și companii este că politica monetară în G10 se întărește într-un moment în care prețul petrolului rămâne ridicat, iar Strâmtoarea Hormuz este „în mod efectiv închisă”, ceea ce împinge decidenții să prevină o rundă secundară de scumpiri. Reuters notează că și alte bănci centrale ar putea urma în lunile următoare. Cine a intrat deja în ciclul de majorări și de ce contează În zona euro, BCE a crescut dobânzile pentru prima dată în aproape trei ani, ducând rata depozitelor la 2,25%. Decizia a fost luată pentru a limita inflația înainte ca scumpirea energiei, alimentată de războiul cu Iranul, să se propage mai larg în economie. BCE a publicat și noi proiecții de bază pentru inflație: 3,0% în acest an, 2,3% în 2027 și 2,0% în 2028. În Australia, banca centrală a majorat dobânzile de trei ori în acest an, până la 4,35% (cea mai ridicată rată din G10), pentru a contracara un șoc energetic global, anulând integral reducerile operate anul trecut. Guvernatoarea Michele Bullock a spus că există semne că înăsprirea funcționează, iar piețele văd o pauză în lunile următoare, dar includ și o probabilitate de circa 75% pentru încă o majorare până la final de an. Norvegia a urcat dobânda-cheie cu 25 de puncte de bază la începutul lui mai, până la 4,25%, mai devreme decât anticipau analiștii. Inflația de bază anuală a crescut neașteptat în mai, susținând așteptările că dobânzile ar putea urca din nou în acest an, deși banca centrală este văzută ca fiind pe „hold” la ședința din 18 iunie. În Japonia, Banca Japoniei este așteptată să majoreze săptămâna viitoare dobânda pe termen scurt de la 0,75%, continuând ciclul prudent de creșteri început după ieșirea din dobânzi negative. Reuters menționează că inflația la nivelul prețurilor de producție a accelerat în mai la cel mai rapid ritm din ultimii trei ani, parțial din cauza slăbiciunii yenului, iar o majorare ar putea ajuta moneda, deși nivelul dobânzilor rămâne scăzut față de alte economii. Cine stă pe loc acum, dar piețele văd riscuri de majorare În SUA, investitorii se așteaptă ca Rezerva Federală să mențină dobânzile la ședința din 16-17 iunie, însă conflictul cu Iranul a schimbat rapid așteptările: mai întâi au fost eliminate pariurile pe reduceri, apoi a apărut în prețuri scenariul unei majorări în 2026. Piețele indică acum o probabilitate de 60% pentru o creștere până la ședința din octombrie, potrivit Reuters, care amintește și de presiunile politice asupra noului președinte al Fed, Kevin Warsh. În Marea Britanie, Banca Angliei este așteptată să păstreze dobânda la 3,75% pe 18 iunie (nivel la care a rămas pe tot parcursul lui 2026), însă piețele includ integral o majorare până în septembrie. Un semnal al incertitudinii: la ultima ședință, BoE a renunțat la publicarea unei prognoze centrale pentru inflație și alți indicatori, înlocuind-o cu trei scenarii, dintre care cel mai sever ar putea necesita o creștere „viguroasă” a costurilor de împrumut. Restul tabloului G10: pauze, dar cu nuanțe Reuters mai arată că: Noua Zeelandă nu se reunește până la începutul lui iulie, când piețele văd probabilă o majorare de la 2,25%, însă banca centrală se confruntă cu o combinație dificilă: inflație așteptată peste intervalul-țintă de 1%-3% și șomaj la un maxim al ultimului deceniu. Canada a menținut dobânda la 2,25%, invocând puține semne că energia mai scumpă se transmite în inflația de bază; economiștii se așteaptă la dobânzi stabile în 2026. Suedia (1,75%) și Elveția (0%) nu sunt considerate „în grabă” să majoreze, pe fondul inflației mai reduse; în cazul Elveției, francul puternic este deja un factor de înăsprire, iar banca centrală ar putea apela mai mult la intervenții valutare. În ansamblu, extinderea grupului de bănci centrale care cresc dobânzile sugerează că riscul dominant pentru lunile următoare rămâne inflația alimentată de energie, nu încetinirea economică — ceea ce poate menține costurile de finanțare ridicate și volatilitatea pe piețele valutare și de obligațiuni. [...]
FMI vede o combinație mai dificilă pentru zona euro: creștere mai slabă și inflație mai ridicată , ceea ce poate menține presiunea pe dobânzi și pe costurile de finanțare ale companiilor. Într-un raport citat de Economica , instituția a revizuit în jos estimarea de creștere și în sus prognoza de inflație pentru economiile care folosesc moneda euro. FMI anticipează o creștere economică de 0,9% „anul acesta”, față de 1,1% în prognoza din aprilie. În același timp, inflația ar urma să ajungă la 2,8%, de la 2,6% estimat anterior. Instituția notează că și în aprilie înrăutățise previziunile de creștere față de estimarea din ianuarie. Riscul energetic, în centrul revizuirii Fondul arată că, după o perioadă în care economia a crescut „la potențial”, iar inflația s-a menținut în jurul țintei BCE de 2%, perspectivele s-au deteriorat. În evaluarea FMI, războiul din Orientul Mijlociu reprezintă „un șoc negativ mare la adresa aprovizionării, dar temporar”. Raportul avertizează însă că un șoc energetic mai persistent ar putea împinge inflația și așteptările inflaționiste și mai sus, în timp ce declinul încrederii sau stresul financiar ar putea reduce cererea. FMI enumeră drept riscuri suplimentare o escaladare a conflictului din Orientul Mijlociu, întârzieri în repararea infrastructurii energetice, intensificarea ostilităților în Ucraina și noi ajustări de politică comercială. Implicații pentru dobânzi și politica fiscală Pe partea de politică monetară, FMI se așteaptă ca Banca Centrală Europeană — care „joi a majorat dobânzile pentru prima dată după 2023” — să le crească din nou în 2026 cu un nivel cumulat de 50 de puncte de bază, fiind posibilă și o a treia majorare. În paralel, instituția îi avertizează pe miniștrii de Finanțe din zona euro să nu se grăbească să protejeze economiile de impactul costurilor ridicate la energie, argumentând că sprijinul fiscal pe scară largă „nu este justificat”. Ca termen de comparație, Banca Mondială a estimat joi că zona euro ar urma să înregistreze o expansiune de 0,8% în 2026, față de 1,4% în 2025. [...]
Controalele ANAF pe prețuri de transfer au generat obligații fiscale suplimentare de 655 milioane lei în ultimele 12 luni, semnalând o intensificare a riscului de ajustări pentru companiile cu tranzacții intra-grup, inclusiv atunci când documentația este pregătită la termen, potrivit Wall-Street . În perioada analizată, inspectorii fiscali au verificat tranzacții intra-grup de peste 199 miliarde lei și au stabilit obligații suplimentare de aproximativ 655 milioane lei. Din total, peste 386 milioane lei reprezintă impozit pe profit suplimentar, iar aproape jumătate din această componentă (46%, respectiv 179 milioane lei) provine din ajustări de prețuri de transfer (adică ajustări ale prețurilor practicate între companii afiliate, pentru a le alinia la niveluri de piață). De ce contează: dosarul nu mai este „scut” dacă nu reflectă realitatea operațională Mesajul transmis de rezultate, dincolo de suma în sine, este că ANAF nu se limitează la verificarea existenței dosarului de prețuri de transfer sau a actualizării analizei de comparabilitate („benchmark”, comparație cu prețuri/marje de piață). Accentul se mută pe coerența dintre documentație și modul în care compania funcționează efectiv: funcții, active, riscuri, justificarea economică a tranzacțiilor intra-grup, nivelul marjelor și documentarea serviciilor primite de la entități afiliate. Un punct recurent în controale este întrebarea dacă modelul de business descris în documentație este aliniat cu realitatea din teren. Exemplul dat este cel al distribuitorilor „cu risc limitat”: în acte apar ca entități cu funcții reduse și marje stabile, dar în practică pot negocia condiții comerciale relevante, pot stabili discounturi sau gestiona relații importante cu clienții. Aceste diferențe nu schimbă automat profilul, însă trebuie explicate și susținute în dosar pentru a evita interpretări contrare în inspecție. Pierderile și marjele mici nu sunt automat problemă, dar trebuie susținute cu date Materialul subliniază că pierderile sau profitabilitatea redusă nu indică, prin ele însele, o problemă de prețuri de transfer. Totuși, explicațiile generale („piața a fost dificilă”, „au crescut costurile”) au valoare limitată fără o analiză care cuantifică impactul economic și îl leagă de profilul funcțional al companiei. Cu alte cuvinte, în inspecții devine esențial dacă rezultatul financiar este compatibil cu rolul și riscurile asumate de entitatea locală, așa cum sunt descrise în documentație. Serviciile intra-grup, zonă sensibilă: ANAF caută dovezi de beneficiu concret O altă arie de risc evidențiată este cea a serviciilor intra-grup. Contractele-cadru, facturile generice sau prezentările standard sunt, de regulă, insuficiente. În practică, autoritățile cer tot mai des dovezi ale prestării efective și ale beneficiului concret, precum: e-mailuri și intervenții punctuale; minute ale întâlnirilor; versiuni de documente cu modificări („track changes”); fluxuri de aprobare; documente utilizate efectiv local; dovezi de implementare și impact operațional sau financiar observabil. Concluzia practică a analizei este că firmele ar trebui să își revizuiască periodic documentația și, mai ales, să verifice dacă aceasta „ține” în fața unui control care testează realitatea operațională, nu doar conformarea formală. Textul sursă este un material de opinie semnat de Adelina Bobe, Senior Manager, Prețuri de Transfer, Deloitte România . [...]
BNR avertizează că, fără explicații suplimentare, decizia Consiliului Concurenței pe ROBOR poate alimenta așteptări nerealiste și controverse cu potențial de a afecta stabilitatea financiară și creditarea, potrivit Adevărul . Banca centrală cere clarificări privind concluziile investigației care a vizat activitatea unor bănci pe piața monetară și modul de stabilire a indicelui. BNR susține, într-un punct de vedere semnat de purtătorul de cuvânt Dan Suciu , că investigația se referă la o procedură tehnică „dificil de înțeles chiar și pentru specialiști” și amintește că autoritatea de concurență a precizat că „decizia nu a vizat reglementările sau politicile din sectorul bancar”. Cu toate acestea, banca centrală spune că în spațiul public au apărut interpretări care pot distorsiona percepția asupra pieței financiare. De ce contează: riscul de confuzie în jurul ROBOR și al ratelor la credite BNR atrage atenția că lipsa unor explicații suplimentare poate genera „controverse neîntemeiate” și „așteptări nerealiste”, cu efecte asupra stabilității financiare și asupra politicilor de creditare. În acest context, instituția invocă declarațiile președintelui Consiliului Concurenței, Bogdan Chirițoiu, potrivit cărora diferența analizată în investigație ar fi de ordinul „fracțiunilor de procent” față de un nivel considerat corect al ROBOR. Banca centrală notează însă că, în dezbaterea publică, au apărut afirmații potrivit cărora ROBOR ar fi crescut cu „mai multe procente” din cauza comportamentului băncilor, fiind invocată evoluția de la aproximativ 1,25% la peste 8% în intervalul 2021–2023. BNR reamintește că a explicat în repetate rânduri creșterea dobânzilor din acea perioadă, pe fondul inflației globale și al majorării ratelor dobânzilor în multe economii din regiune, și că ROBOR evoluează, de regulă, în jurul dobânzii de politică monetară, cu variații de aproximativ un punct procentual. Cele trei clarificări cerute de BNR Consiliului Concurenței În documentul citat, BNR formulează trei întrebări pe care consideră că autoritatea de concurență ar trebui să le lămurească: Relația dintre regulile pieței monetare și concluziile investigației: dacă normele și procedurile sunt considerate corecte și respectate, BNR cere să se explice ce prevederi din legislația concurenței ar fi fost încălcate, cum și dacă există contradicții între normele pieței și legislația concurenței. Schimbul de informații între participanți: BNR amintește că, potrivit conducerii Consiliului Concurenței, nu a fost identificat un „cartel clasic”, dar au fost invocate schimburi de informații sensibile/confidențiale sau un nivel prea ridicat de transparență; banca centrală cere explicații despre relevanța acestor elemente din perspectiva concurenței. Metodologia pentru „fracțiunile de procent”: BNR solicită clarificarea modului în care a fost determinat nivelul ROBOR considerat corect și de ce aceeași analiză nu ar fi aplicabilă și perioadelor în care indicele a scăzut consistent. Context: sancțiuni mari și litigii probabile Poziția BNR vine după ce Consiliul Concurenței a anunțat sancționarea băncilor participante la mecanismul de stabilire a ROBOR, în urma unei investigații care a vizat perioada 2019–2022. Autoritatea a indicat existența unor schimburi de informații sensibile între instituțiile de credit participante la procesul de fixing al ROBOR și a apreciat că acestea au afectat mediul concurențial de pe piața monetară. În material este menționat că amenzile depășesc 80 de milioane de lei, iar ulterior este indicat și un total de 3,73 miliarde de lei (aprox. 710 milioane de euro, adică aprox. 3,55 miliarde lei) ; articolul nu explică diferența dintre cele două valori. Totodată, mai multe bănci au anunțat că vor contesta în instanță decizia, iar în spațiul public au apărut discuții despre impactul asupra ratelor și despre eventuale despăgubiri, pe fondul faptului că decizia nu este definitivă și poate fi analizată de instanțe în anii următori. „Pentru a fi acceptate, corectate sau respinse – după cum va fi cazul – ele trebuie însă cât mai bine clarificate. Prea multă informație în legătură cu aceste subiecte, orice s-ar spune, nu are cum să nu fie binevenită”, se arată în poziția semnată de Dan Suciu. Amenzile enumerate în articol Lista sancțiunilor prezentată în material include: Banca Comercială Română: 577,36 milioane lei BRD – Groupe Société Générale: 412,47 milioane lei Banca Transilvania: 875,74 milioane lei OTP Bank România: 85,03 milioane lei ING Bank: 405,91 milioane lei Raiffeisen Bank: 442,49 milioane lei Exim Banca Românească: 96,49 milioane lei CEC Bank: 332,98 milioane lei UniCredit Bank: 431,03 milioane lei Intesa Sanpaolo Bank România: 28,1 milioane lei Libra Internet Bank: 45,86 milioane lei [...]
Cheltuielile turiștilor străini în România au trecut de 5 miliarde de euro în 2025, dar piața rămâne mică în regiune , iar diferența față de Polonia, Cehia și Ungaria indică un potențial economic încă nevalorificat, potrivit unei analize Economedia , bazată pe date Eurostat citate de Colliers . România a ajuns la un nivel de aproape 2,8 ori mai mare decât în 2016, ceea ce echivalează cu o creștere medie anuală de aproximativ 12% în ultimul deceniu – cel mai rapid ritm din Uniunea Europeană. În 2025 s-a consemnat totuși o scădere de aproape 4% față de anul anterior, însă începutul lui 2026 a revenit pe plus: cheltuielile vizitatorilor străini au crescut cu peste 8% în primul trimestru, comparativ cu aceeași perioadă din 2025. Cine aduce banii: SUA urcă pe primul loc Cei mai importanți contributori la cheltuielile turiștilor străini au fost vizitatorii din Statele Unite, Germania, Marea Britanie și Italia. Împreună, aceștia au cheltuit aproape 2 miliarde de euro, adică aproximativ 40% din total. În 2025, pentru prima dată, turiștii americani au fost cei mai mari cheltuitori în România: SUA: 554 milioane de euro Germania: 546 milioane de euro Marea Britanie: 518 milioane de euro Italia: 463 milioane de euro Colliers notează și o schimbare de profil: crește contribuția turiștilor din afara piețelor europene tradiționale, iar turiștii japonezi au avut una dintre cele mai puternice evoluții din ultimul deceniu, cu cheltuieli de 13 ori mai mari decât în 2016 (de la o bază mai redusă). România crește mai repede, dar rămâne în urma vecinilor Deși România a avut cel mai rapid ritm de creștere din UE în ultimul deceniu, nivelul absolut rămâne modest în comparație cu piețele regionale. Între 2016 și 2025, Bulgaria, Cehia, Ungaria și Polonia au avansat cu ritmuri medii anuale de aproximativ 3%-5%, sub România, însă porneau de la baze mai mari. În termeni de volum: România depășește doar ușor Bulgaria; Ungaria și Cehia atrag anual aproximativ 8-9 miliarde de euro din turism internațional; Polonia ajunge la aproape 14 miliarde de euro. Miza pentru hoteluri: proiecte noi și orientare spre segmentul superior Creșterea turismului internațional se suprapune cu o nouă etapă de dezvoltare a pieței hoteliere. Colliers estimează că România ar putea adăuga peste 5.000 de camere de hotel până la finalul deceniului, dacă proiectele anunțate vor fi livrate conform planurilor, ceea ce ar însemna o creștere de aproximativ 5% a stocului total. Accentul este mai puternic pe zona de 4 și 5 stele, unde sunt concentrate multe dintre proiecte. România are în prezent aproximativ 42.000 de camere în hoteluri de 4 și 5 stele, iar o parte dintre noile dezvoltări ar urma să aducă branduri aflate la prima prezență locală, precum The Hoxton, Hyatt, Kempinski, Hotel Indigo, AC Hotels by Marriott, The Crest Collection sau The Julius. Ce urmează: potențial există, dar depinde de investiții și promovare Analiza Colliers sugerează că turismul internațional poate deveni un motor mai important pentru industria hotelieră, mai ales dacă cererea locală ar fi afectată de presiuni economice, inflație și prudența consumatorilor. Pentru a reduce decalajul față de Polonia, Cehia și Ungaria, miza rămâne transformarea interesului pentru destinații „accesibile și mai puțin aglomerate” în fluxuri constante, prin investiții în infrastructura turistică (nu doar hotelieră) și o promovare mai coerentă pe piețele externe. [...]
O posibilă majorare a dobânzii-cheie a BCE ar scumpi creditele în zona euro , într-un moment în care economia este deja sub presiune, pe fondul accelerării inflației după șocul petrolului, potrivit Economedia . Banca Centrală Europeană urmează să anunțe joi, la ora 14:15 (ora României), decizia de politică monetară, iar analiștii se așteaptă la prima majorare a dobânzilor după 2023, în contextul creșterii bruște a prețurilor de consum în zona euro, relatează DPA, citată de Agerpres. Dobânda de politică monetară a BCE – relevantă atât pentru bănci, cât și pentru cei care economisesc – s-a situat la 2% de la mijlocul anului 2025. De ce crește presiunea pe BCE: inflația a sărit peste țintă Impulsul inflaționist este legat de șocul prețului petrolului, apărut pe fondul războiului din Iran. În luna mai, prețurile de consum din zona euro au fost cu 3,2% mai mari decât în mai anul trecut, potrivit Eurostat , depășind semnificativ ținta BCE de 2% pe termen mediu. Pentru comparație, în februarie rata anuală a inflației era de 1,9%, ceea ce indică o accelerare rapidă în doar câteva luni. Pe lângă energie, au crescut și prețurile la servicii, iar economiștii se tem de o scumpire mai generalizată, pe măsură ce companiile transferă către clienți costurile mai mari cu energia și transportul. Efectul unei dobânzi mai mari: frână pe cerere, dar risc pentru o economie deja slăbită Christine Lagarde a spus în repetate rânduri că BCE este pregătită să acționeze dacă va fi necesar. În logica politicii monetare, dobânzile mai mari tind să facă împrumuturile mai scumpe pentru consumatori și companii, ceea ce poate reduce cererea și, implicit, poate tempera inflația. În același timp, o astfel de decizie ar putea apăsa suplimentar pe economia zonei euro, descrisă ca fiind slăbită și afectată de consecințele războiului din Iran; economia s-a contractat „în mod surprinzător” în primul trimestru, conform informațiilor citate de Economedia. [...]
Ridicarea cu mandat a influencerului Makaveli într-un dosar de evaziune fiscală aduce din nou în prim-plan presiunea penală pe neplata taxelor și contribuțiilor , într-un context în care anchetatorii derulează acțiuni coordonate la nivel național, potrivit Adevărul . Virgil Alexandru Zidaru, cunoscut online ca Makaveli, ar fi fost ridicat joi, 11 iunie, de mascați și dus la audieri la Direcția de Investigare a Criminalității Economice (DICE) , într-un dosar ce vizează suspiciuni de evaziune fiscală și complicitate la evaziune fiscală. Publicația notează că, potrivit unor surse apropiate anchetei, influencerului „i s-ar fi făcut rău” în timpul audierilor și ar fi fost transportat la Spitalul Floreasca pentru investigații medicale. Ce investighează anchetatorii și câte persoane sunt vizate Conform informațiilor din articol, Makaveli ar fi fost ridicat cu mandat într-un dosar penal care ar viza evaziune fiscală în formă continuată și complicitate la această infracțiune. În același dosar ar mai fi vizate încă trei persoane. Makaveli a devenit cunoscut ca „influencerul” lui Călin Georgescu, după ce l-a promovat pe TikTok pe candidatul independent la alegerile prezidențiale. Context: operațiunea „JUPITER” și mandatele de aducere Acțiunea este prezentată ca parte a operațiunii „JUPITER ”, coordonată de Parchetul de pe lângă Înalta Curte de Casație și Justiție și Inspectoratul General al Poliției Române. În acest cadru, anchetatorii pun în aplicare patru mandate de aducere într-un dosar penal înregistrat la Parchetul de pe lângă Tribunalul București. Un alt dosar de evaziune: prejudiciu estimat la peste 3,2 milioane de lei și sechestru de circa 2 milioane de lei În același material este prezentat și un caz comunicat de Inspectoratul de Poliție Județean Bihor: un bărbat de 49 de ani din Marghita este cercetat într-un dosar de evaziune fiscală și delapidare, cu un prejudiciu total estimat la peste 3,2 milioane de lei. Acesta a fost reținut pentru 24 de ore după percheziții domiciliare în județul Bihor. Potrivit IPJ Bihor, bărbatul, în calitate de administrator a două societăți comerciale, ar fi reținut și nu ar fi virat la bugetul de stat impozitele și contribuțiile datorate în perioada aprilie 2022 – iunie 2024. În urma perchezițiilor, polițiștii au ridicat documente financiar-contabile, înscrisuri și corespondență, ștampile și medii de stocare/echipamente electronice, care au fost indisponibilizate. Procurorii au instituit măsuri asigurătorii (sechestru) pe o casă, două apartamente și trei autoturisme, cu o valoare totală estimată la aproximativ 2 milioane de lei. Bărbatul urmează să fie prezentat Parchetului de pe lângă Curtea de Apel Oradea pentru dispunerea măsurilor legale. [...]
Creșterea inflației peste 4% în SUA riscă să blocheze scăderea dobânzilor , pe fondul scumpirilor alimentate de războiul cu Iranul și de tensiunile din Strâmtoarea Ormuz , potrivit Digi24 . În acest context, Donald Trump a declarat că „iubește” inflația și a susținut că prețurile vor scădea după încheierea conflictului. Datele guvernului american citate în material arată că inflația la nivelul prețurilor de consum a avut în luna mai cea mai rapidă creștere din ultimii trei ani. Întrebat dacă această evoluție îi poate afecta pe republicani înaintea alegerilor de la jumătatea mandatului din noiembrie, Trump a răspuns: „Iubesc inflația”. Războiul și energia, canalul prin care se transmite presiunea în prețuri Trump a legat scumpirile de războiul cu Iranul și de riscul asupra unei rute maritime esențiale, după ce închiderea de către Teheran a afectat fluxurile și a împins în sus prețurile la benzină, îngrășăminte și alte bunuri, contribuind la inflație. În același timp, liderul de la Casa Albă a spus că a aprobat un plan de tranzitare „în secret” a petrolierelor prin Strâmtoarea Ormuz, în pofida preocupărilor privind costurile și inflația, justificând decizia prin succesul operațiunii. „Când se va termina, veți vedea că prețul petrolului va reveni la nivelul de dinainte. Va scădea. Va cădea ca o piatră.” De ce contează: dobânzile pot rămâne sus, cu efect direct în costul creditării Materialul notează că scumpirile pot împiedica Rezerva Federală a SUA să reducă dobânzile, ceea ce ar menține mai ridicate costurile de împrumut. Trump a cerut reducerea ratelor încă de la revenirea sa la putere anul trecut, în condițiile în care dobânzile mai mici ar diminua costurile de finanțare pentru gospodării și companii. Pe plan politic, republicanii încearcă să-și păstreze controlul asupra Camerei Reprezentanților și Senatului, însă se tem de o reacție negativă a consumatorilor, având în vedere că „costul vieții” rămâne o preocupare majoră pentru alegători. Digi24 mai arată că Trump a câștigat alegerile din 2024 în mare parte pe promisiunea de a reduce inflația, dar popularitatea sa pe această temă a scăzut. Ce urmează: risc de nou șoc petrolier și perturbări prelungite Eforturile de redeschidere a Strâmtorii Ormuz pentru traficul de petroliere sunt, deocamdată, în impas, iar reprezentanți ai industriei și analiști avertizează că în următoarele săptămâni ar putea apărea un nou șoc al prețului petrolului, cu potențial de a afecta piețele financiare în ansamblu. Chiar și în scenariul unui acord rapid între Trump și Teheran, publicația menționează estimări potrivit cărora ar putea dura luni până la normalizarea aprovizionării, iar perturbările ar putea continua până în 2026. În plus, menținerea prețurilor ridicate la energie ar putea afecta cheltuielile de consum pe termen lung. [...]