Știri

Știri din categoria Fiscalitate

Guvernatorul BNR avertizează că reducerile de taxe înainte de scăderea deficitului ar lovi credibilitatea României și ar putea complica finanțarea statului, potrivit Libertatea.
Mugur Isărescu le transmite politicienilor și viitorului Guvern să continue direcția actuală de reforme și consolidare fiscală și „în niciun caz” să nu ia în calcul reducerea TVA sau alte reduceri de impozite până când România nu își atinge obiectivele bugetare. În context, el indică ținta de reducere a deficitului bugetar de la 6,2% în acest an la 3%, nivelul maxim prevăzut de tratatele europene.
Isărescu spune că simpla deschidere a dezbaterii despre tăieri de taxe poate transmite un semnal negativ către finanțatori și agențiile de rating, într-un moment în care România are nevoie să-și consolideze poziția fiscală.
„Reduceri de impozite, sub nicio formă până când nu ne atingem obiectivele. Deci asta în primul rând ar crea o mare problemă de credibilitate.”
Guvernatorul BNR leagă explicit credibilitatea de relația cu creditorii internaționali și de modul în care România este percepută în piețe, sugerând că oscilațiile de politică fiscală („ba în sus, ba în jos”) pot fi penalizate.
Pe lângă măsurile efective, Isărescu avertizează că și discuțiile publice pot agrava situația, dacă alimentează percepția că România se îndepărtează de consolidarea fiscală.
„În momentele actuale trebuie să fim foarte serioşi în a înţelege că această corecţie fiscală este o necesitate (…) altfel pieţele ne vor penaliza şi vom fi nevoiţi să strângem cureaua mult mai mult.”
În aceeași logică, el spune că „a continua” poate însemna și menținerea unei linii de austeritate privind creșterile viitoare de salarii, dar adaugă că reformele fără „suport social” nu funcționează.
Guvernatorul BNR cere și îmbunătățirea colectării TVA, menționând că există specialiști care susțin că se poate colecta mai bine și criticând faptul că discuția se repetă de ani de zile fără aplicarea unor măsuri „clare”.
Totodată, Isărescu afirmă că au existat și „exagerări” în politicile recente, dând ca exemplu taxarea ajutorului de creștere a copilului, care din anul trecut are contribuție de sănătate de 10% (CASS).
În articol sunt menționate și alte avertismente publice privind necesitatea continuării consolidării fiscal-bugetare. Daniel Dăianu, președintele Consiliului Fiscal, este citat cu apelul pentru formarea rapidă a unui guvern cu program care să continue reformele și absorbția fondurilor europene.
De asemenea, economistul Andrei Caramitru afirmă că România are un necesar anual de finanțare de 50 de miliarde de euro (aprox. 250 de miliarde de lei) pentru a funcționa, incluzând refinanțarea datoriei publice și finanțarea deficitului, ceea ce arată dependența de finanțarea externă pentru plata pensiilor și salariilor.
Recomandate

La un an de la majorarea TVA, statul a încasat mai mult, dar consumul s-a contractat , cu comerțul cu amănuntul pe minus timp de 11 luni la rând, potrivit unei analize Economedia care citează date prezentate de CONAF . Miza pentru companii este că ajustarea fiscală pare să fi îmbunătățit rapid veniturile bugetare, însă cu un cost vizibil în dinamica vânzărilor din retail. Pe 1 august s-a împlinit un an de când cota standard de TVA a urcat de la 19% la 21%, iar cotele reduse de 5% și 9% au fost comasate la 11%. Cota standard nu mai fusese modificată din 2017, iar noile cote au intrat în vigoare în august 2025. Efectul bugetar: încasări mai mari din TVA și deficit mai mic În primul semestru din 2026, veniturile din TVA au ajuns la 74,14 miliarde de lei, cu 25,1% peste aceeași perioadă din 2025, conform CONAF. Execuția bugetară pe șase luni arată și o reducere a deficitului de la 3,64% la 2% din PIB, adică cu 28,8 miliarde de lei. Scăderea deficitului a venit în principal din creșterea veniturilor, nu din tăieri nominale de cheltuieli: veniturile bugetului au crescut cu 10,3%, până la 342,52 miliarde de lei; cheltuielile au crescut cu 0,8%, până la 383,55 miliarde de lei. În termeni nominali, veniturile au urcat cu aproximativ 32 de miliarde de lei, iar cheltuielile cu aproximativ 3 miliarde de lei. Cheltuielile au scăzut ca pondere în PIB (de la 19,85% la 18,66%), însă nu au scăzut în lei; cheltuielile de personal s-au redus cu 3,3 miliarde de lei, în timp ce dobânzile au crescut cu 4,14 miliarde de lei. Tot în primul semestru, PIB-ul s-a contractat cu 0,8% față de aceeași perioadă din 2025 (seria brută). Efectul în economie: retail în scădere 11 luni consecutiv Pe partea economiei, volumul cifrei de afaceri din comerțul cu amănuntul a înregistrat 11 luni consecutive de scădere. În primul semestru din 2026, contracția a fost de 5,7%, iar în iunie a ajuns la 7,3% față de iunie 2025, pe seria ajustată în funcție de numărul de zile lucrătoare și de sezonalitate. Iunie a fost cea mai severă contracție din această secvență, care a început în august 2025, luna intrării în vigoare a noilor cote de TVA. CONAF notează că firmele au aplicat noile cote „din prima zi”, fără perioadă de tranziție prevăzută în lege: au refacturat, au regularizat contracte în derulare și au recalculat prețuri. Problema de lichiditate invocată de CONAF: TVA exigibil înainte de încasare și plăți întârziate ale statului CONAF susține că, pentru companiile care nu aplică sistemul „TVA la încasare”, exigibilitatea TVA poate apărea înainte ca factura să fie încasată efectiv, iar penalitățile curg imediat după scadență dacă obligația nu este achitată. În oglindă, atunci când debitorul este o autoritate publică, Legea nr. 72/2013 recunoaște creditorului dreptul la dobândă penalizatoare, însă CONAF afirmă că acest drept nu funcționează în practică printr-un mecanism „automat și simetric” cu cel aplicabil obligațiilor fiscale. Organizația reclamă și lipsa unui indicator public standardizat care să arate, pe fiecare instituție, în câte zile își plătește efectiv facturile, în condițiile în care statul raportează plăți restante și arierate (definite legal ca întârzieri de peste 90 de zile). În sectorul energetic, CONAF indică un dezechilibru între cererile de decontare aflate în analiză (estimate la aproximativ 6 miliarde de lei) și alocarea bugetară pentru 2026 (3,75 miliarde de lei). „CONAF are 15.000 de companii membre, cu peste 245.000 de angajați, susține consolidarea fiscală și nu solicită scutiri pentru niciun membru al său. Solicită un singur lucru: ca obligațiile de plată să funcționeze în ambele sensuri.” În ansamblu, datele prezentate de CONAF conturează o consolidare fiscală sprijinită de încasări mai mari din TVA, dar și o presiune asupra consumului și a lichidității companiilor, într-un context în care mecanismele de plată ale statului către furnizori rămân greu de evaluat comparabil, instituție cu instituție. [...]

Modificările de TVA la produsele cu zahăr adăugat riscă să creeze aplicări neunitare în HoReCa , pe fondul unei dileme practice reapărute în rândul antreprenorilor: ce cotă se aplică prăjiturilor cu conținut ridicat de zahăr adăugat, în funcție de modul de consum, potrivit HotNews . Întrebarea a fost readusă în discuție de cazul unei cofetării și vizează situații uzuale: aceeași prăjitură, dar consumată în locație sau luată la pachet. În acest context, antreprenorii se întreabă dacă trebuie aplicată cota redusă de TVA de 11% sau cota standard de 21%. Din informațiile prezentate, miza este una de conformare fiscală și de risc operațional: fără o încadrare percepută ca fiind limpede în practică, pot apărea interpretări diferite între firme, cu efect direct asupra prețurilor finale și asupra modului de fiscalizare a vânzărilor. Pentru detalii suplimentare, materialul trimite la StartupCafe . Fotografia din articol este creditată „Baloon111 | Dreamstime.com ”. [...]

ANAF pregătește o nouă procedură de stabilire din oficiu a TVA pentru firmele care nu depun decontul D300 , ceea ce poate schimba modul în care sunt calculate și impuse obligațiile fiscale în astfel de cazuri, potrivit HotNews . Miza este una de reglementare și conformare: atunci când o persoană impozabilă nu depune decontul de TVA (formularul 300/D300), ANAF poate stabili din oficiu TVA datorată, iar procedura după care se face acest lucru urmează să fie actualizată. Ce schimbă ANAF, pe scurt Conform informațiilor prezentate, ANAF a pregătit: o nouă procedură privind stabilirea din oficiu a TVA datorate de persoanele impozabile care nu au depus decontul de TVA (D300); modelul și conținutul unor formulare folosite în acest proces. Contextul informației și limitele datelor disponibile Materialul citat de HotNews trimite la StartupCafe.ro , însă, în fragmentul disponibil, nu apar detalii despre conținutul concret al noii proceduri (de exemplu, criterii de calcul, termene, praguri sau pași operaționali). În lipsa acestor elemente, impactul exact asupra companiilor nu poate fi cuantificat din informația furnizată. [...]
Din 2027, inspectorii ANAF vor fi plătiți în funcție de rezultate, inclusiv cu penalizări la salariu pentru neperformanță , potrivit Adevărul . Ministrul Finanțelor, Alexandru Nazare , spune că evaluarea va trece de la „câte controale” la „cât de corecte și sustenabile” sunt deciziile luate în urma controalelor. Ce se schimbă în evaluarea inspectorilor Nazare anunță introducerea, din 2027, a unor indicatori de performanță (KPI – indicatori-cheie de performanță) și a unor instrumente de evaluare „clare, măsurabile și verificabile”. În noul model, nu va mai conta doar numărul de controale sau sumele stabilite inițial, ci dacă inspectorul: a identificat corect riscul fiscal; a direcționat controlul către zona potrivită; a luat o decizie corectă; a obținut un rezultat „justificat și sustenabil”. Ministrul afirmă că, printr-o hotărâre adoptată de Guvern „săptămâna aceasta”, neperformanța va putea duce la reduceri salariale, iar performanța va fi „măsurată și recompensată”, după modele din mediul privat. Evaluarea ar urma să urmărească separat rezultatul instituției, al structurii și contribuția individuală. Miza: controale țintite, pe baza datelor, nu „volum” Reforma ANAF este prezentată ca o trecere de la controale multe la controale țintite, bazate pe analiza de risc și pe utilizarea datelor. În acest context, Nazare indică drept instrumente deja introduse sau în curs: Declarația Unică digitală precompletată; platforma eLicitațiiANAF; aplicația iBon pentru verificarea bonurilor fiscale; noi instrumente de raportare digitală; noul SPV (Spațiul Privat Virtual) și noul portal ANAF, aflate în finalizare. Ministrul susține că RO e-Factura și SAF-T (fișier standard de control fiscal) permit confruntarea datelor fiscale cu „realitatea economică” și orientarea controalelor către zone cu risc fiscal. Context bugetar și exemple invocate de Ministerul Finanțelor Nazare leagă schimbările de evoluții recente ale colectării și deficitului. Potrivit acestuia, în primele șapte luni din 2026 deficitul a fost redus cu 28,36 miliarde de lei față de aceeași perioadă din 2025, iar veniturile bugetare au crescut cu 11,2% față de primele șapte luni ale anului trecut. Ca exemple de controale cu rezultate, ministrul menționează: un caz în comerțul cu utilaje agricole, unde ANAF a stabilit 87 milioane de lei TVA suplimentar; un mecanism transfrontalier de fraudare a TVA, cu un prejudiciu de peste 26 milioane de lei, legat de introducerea în România a peste 2.000 de autoturisme second-hand; un complex turistic unde au fost identificate 4,3 milioane de lei ca salarii nefiscalizate; obligații suplimentare de 1,88 milioane de lei ar fi fost achitate integral la buget. Legătura cu PNRR și ce urmează Ministrul afirmă că noul sistem de evaluare este un element central al unui nou jalon din PNRR și că reforma nu ar trebui să se limiteze la achiziții de sisteme informatice sau la acte normative, ci să schimbe modul de lucru și stimulentele interne. Pentru companii, mesajul principal este că ANAF își propune să își concentreze controalele pe zonele cu risc fiscal „real”, pe baza datelor, iar în interiorul instituției să introducă o logică de recompensare/penalizare legată de calitatea și sustenabilitatea rezultatelor. [...]
Senatul a eliminat scutirea de accize pentru alcoolul produs în gospodării , după reexaminarea cerută de președintele Nicușor Dan, ceea ce readuce obligația de taxare pentru distilatele făcute pentru consum propriu, potrivit Newsweek . Miza deciziei este una de reglementare și conformare fiscală : inițiativa care ar fi permis producția de alcool fără accize a fost retrimisă în Parlament de la Cotroceni, pe motiv de risc de neconformare cu directivele europene privind fiscalitatea și de potențială competiție neloială pe piața băuturilor spirtoase. În comisiile de specialitate ale Senatului, senatorii au votat eliminarea amendamentelor care introduceau facilitatea pentru micii producători casnici, reinstaurând obligația de taxare „a fiecărui litru de distilat” obținut în gospodărie, conform relatării. Ce prevedea scutirea și cum a apărut în lege Scutirea fusese introdusă de deputați în proiectul de aprobare a Ordonanței Guvernului nr. 22/2025 , care modifică mai multe prevederi din Codul fiscal. Camera Deputaților a adoptat proiectul la 20 mai 2026. Conform amendamentului citat de Digi24 , facilitatea ar fi urmat să se aplice gospodăriilor înscrise în Registrul agricol, cu condiția ca băuturile să fie produse pentru consum propriu și să nu fie destinate vânzării (detalii în materialul Digi24 ). De ce contează: risc de infringement și presiune pe colectare În motivarea invocată în raportul comisiei, eliminarea scutirii este prezentată ca măsură pentru a evita declanșarea unei proceduri de infringement (procedură prin care Comisia Europeană poate sancționa un stat membru pentru nerespectarea legislației UE) pe zona de fiscalitate. „Eliminarea scutirii este singura opțiune responsabilă pentru a evita declanșarea unei proceduri de infringement pe fiscalitate. Producția casnică rămâne permisă, dar trebuie contabilizată și taxată conform reglementărilor europene.” Pe scurt, producția în gospodărie rămâne posibilă, însă fără regim de „gratuitate” fiscală, într-un context în care, potrivit articolului, autoritățile invocă atât riscul de evaziune pe piața neagră a alcoolului, cât și presiunea de a evita derogări care pot intra în conflict cu regulile europene. [...]
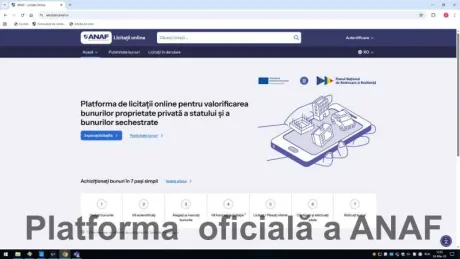
Ministrul interimar al Finanțelor spune că reforma ANAF se vede în colectare și deficit , invocând atât creșteri de venituri, cât și schimbări operaționale (digitalizare și controale orientate pe risc), potrivit G4Media . Alexandru Nazare susține că „reforma” nu mai este o noțiune abstractă, ci una măsurabilă în cifre și în modul de lucru al administrației fiscale. Ce indicatori pune Nazare pe masă: deficit mai mic, venituri mai mari Nazare afirmă că, în primele șapte luni din 2026, deficitul bugetar a fost redus cu 28,36 miliarde de lei față de aceeași perioadă din 2025, iar veniturile bugetare au crescut cu 11,2%. El indică și o accelerare a colectării încă din 2025: august–decembrie 2025: ANAF ar fi colectat 215,18 miliarde lei, cu 10,2% (19,86 miliarde lei) peste aceeași perioadă din 2024; primele șase luni din 2026: colectarea ar fi ajuns la 267,6 miliarde lei, cu 22,4 miliarde lei peste primul semestru din 2025. Ministrul mai menționează îndeplinirea țintei din PNRR privind creșterea cu 2,5 puncte procentuale a veniturilor curente în 2025 față de nivelul de bază din 2019, precizând că nu este un rezultat „exclusiv ANAF”, dar îl consideră relevant pentru efectele schimbării de politică fiscală și administrare a veniturilor. Schimbarea de abordare: controale mai țintite, pe baza analizei de risc Un punct central al mesajului este mutarea accentului „de la volum către analiză de risc bazată pe date”, inclusiv cu utilizarea AI (inteligență artificială), adică sisteme care pot identifica tipare și anomalii în seturi mari de date. În lista de măsuri invocate pentru ultimul an intră: Declarația Unică digitală precompletată; platforma eLicitațiiANAF; aplicația iBon; noi instrumente de raportare digitală. Nazare mai spune că noul SPV (Spațiul Privat Virtual) și noul portal ANAF sunt „în curs de finalizare”, iar RO e-Factura și SAF-T (fișier standard de control fiscal, cu date contabile/fiscale raportate într-un format unitar) permit deja confruntarea datelor fiscale cu „realitatea economică” și orientarea controalelor către „riscul fiscal real”. Din 2027: evaluarea inspectorilor prin KPI și sancțiuni pentru neperformanță Nazare anunță că din 2027 ar urma să fie introduși KPI (indicatori-cheie de performanță) și instrumente de evaluare „clare, măsurabile și verificabile”, ca parte a unui jalon PNRR. Ideea, în formularea sa, este schimbarea stimulentelor interne: nu doar numărul de controale sau sumele stabilite inițial, ci dacă riscul a fost identificat corect, controlul a fost țintit corect și decizia este „justă și sustenabilă”. Totodată, ministrul afirmă că o hotărâre adoptată de Guvern „săptămâna aceasta” introduce consecințe pentru neperformanță în ANAF, inclusiv reduceri salariale, iar performanța ar urma să fie evaluată și recompensată. Exemple de controale: TVA suplimentar și obligații achitate Ca ilustrare a controalelor, Nazare indică trei cazuri: 87 milioane lei TVA suplimentar stabilit într-un caz privind comerțul cu utilaje agricole, după corelarea facturilor, comenzilor, codurilor de TVA și documentelor de transport; un prejudiciu de peste 26 milioane lei într-un mecanism transfrontalier de fraudare a TVA, în care ar fi fost introduse în România peste 2.000 de autoturisme second-hand; la un complex turistic, salarii nefiscalizate de 4,3 milioane lei, cu obligații suplimentare de 1,88 milioane lei, achitate integral la buget. În final, ministrul leagă eficientizarea administrației fiscale de consolidarea fiscală, pe care o descrie drept condiție pentru „costuri de finanțare mai reduse” și un mediu de afaceri mai competitiv, insistând că statul trebuie să-și demonstreze propria disciplină instituțională dacă cere conformare mediului privat. [...]

