Știri

Știri din categoria Fiscalitate
UDMR cere reducerea TVA și respinge orice majorare, pe fondul accelerării inflației, în negocierile pentru formarea noului Guvern, potrivit Euronews. Mesajul lui Kelemen Hunor pune presiune pe viitorul executiv să evite o măsură cu impact direct în prețuri și consum, într-un moment în care scumpirile sunt deja ridicate.
Kelemen Hunor susține că, „atunci când totul se scumpește”, o creștere a TVA ar însemna „o povară suplimentară asupra oamenilor” și că Guvernul ar trebui să ia „în considerare serios” o reducere a taxei pe valoarea adăugată. Liderul UDMR spune că nu există „o soluție miraculoasă”, dar indică două direcții: reducerea TVA și atragerea de noi investitori.
În sprijinul poziției sale, Kelemen Hunor invocă datele Institutului Național de Statistică, potrivit cărora inflația anuală a urcat de la 9,87% în martie la 10,71% în aprilie. El leagă scumpirile de creșterea prețurilor la combustibili, pe fondul războiului din Orientul Mijlociu, cu efect în lanț asupra transportului și, implicit, asupra prețurilor bunurilor și serviciilor.
Într-o postare pe Facebook, liderul UDMR afirmă că inflația ar fi fost „de 6-7%” fără factorul extern, dar că aceasta a fost „amplificată” de criza guvernamentală.
Poziția UDMR fixează TVA ca temă de reglementare fiscală cu miză imediată în discuțiile pentru noul Guvern, într-un context în care orice modificare a taxei se transmite rapid în prețuri și în costurile firmelor.
Kelemen Hunor formulează explicit respingerea unei creșteri:
„Propunerea noastră este ca guvernul să ia în considerare serios reducerea TVA-ului, iar majorarea TVA-ului nu poate fi luată în discuție.”
În același material se amintește că o creștere a TVA de la 19% la 21% fusese anunțată începând cu 1 iulie 2025, ca parte a unui pachet de măsuri fiscale destinat reducerii deficitului bugetar. În acest cadru, solicitarea UDMR intră în contradicție directă cu logica de consolidare bugetară bazată pe majorări de taxe și mută discuția spre alternative (inclusiv atragerea de investiții), fără ca articolul să detalieze măsuri concrete sau un calendar.
Recomandate

La un an de la majorarea TVA, statul a încasat mai mult, dar consumul s-a contractat , cu comerțul cu amănuntul pe minus timp de 11 luni la rând, potrivit unei analize Economedia care citează date prezentate de CONAF . Miza pentru companii este că ajustarea fiscală pare să fi îmbunătățit rapid veniturile bugetare, însă cu un cost vizibil în dinamica vânzărilor din retail. Pe 1 august s-a împlinit un an de când cota standard de TVA a urcat de la 19% la 21%, iar cotele reduse de 5% și 9% au fost comasate la 11%. Cota standard nu mai fusese modificată din 2017, iar noile cote au intrat în vigoare în august 2025. Efectul bugetar: încasări mai mari din TVA și deficit mai mic În primul semestru din 2026, veniturile din TVA au ajuns la 74,14 miliarde de lei, cu 25,1% peste aceeași perioadă din 2025, conform CONAF. Execuția bugetară pe șase luni arată și o reducere a deficitului de la 3,64% la 2% din PIB, adică cu 28,8 miliarde de lei. Scăderea deficitului a venit în principal din creșterea veniturilor, nu din tăieri nominale de cheltuieli: veniturile bugetului au crescut cu 10,3%, până la 342,52 miliarde de lei; cheltuielile au crescut cu 0,8%, până la 383,55 miliarde de lei. În termeni nominali, veniturile au urcat cu aproximativ 32 de miliarde de lei, iar cheltuielile cu aproximativ 3 miliarde de lei. Cheltuielile au scăzut ca pondere în PIB (de la 19,85% la 18,66%), însă nu au scăzut în lei; cheltuielile de personal s-au redus cu 3,3 miliarde de lei, în timp ce dobânzile au crescut cu 4,14 miliarde de lei. Tot în primul semestru, PIB-ul s-a contractat cu 0,8% față de aceeași perioadă din 2025 (seria brută). Efectul în economie: retail în scădere 11 luni consecutiv Pe partea economiei, volumul cifrei de afaceri din comerțul cu amănuntul a înregistrat 11 luni consecutive de scădere. În primul semestru din 2026, contracția a fost de 5,7%, iar în iunie a ajuns la 7,3% față de iunie 2025, pe seria ajustată în funcție de numărul de zile lucrătoare și de sezonalitate. Iunie a fost cea mai severă contracție din această secvență, care a început în august 2025, luna intrării în vigoare a noilor cote de TVA. CONAF notează că firmele au aplicat noile cote „din prima zi”, fără perioadă de tranziție prevăzută în lege: au refacturat, au regularizat contracte în derulare și au recalculat prețuri. Problema de lichiditate invocată de CONAF: TVA exigibil înainte de încasare și plăți întârziate ale statului CONAF susține că, pentru companiile care nu aplică sistemul „TVA la încasare”, exigibilitatea TVA poate apărea înainte ca factura să fie încasată efectiv, iar penalitățile curg imediat după scadență dacă obligația nu este achitată. În oglindă, atunci când debitorul este o autoritate publică, Legea nr. 72/2013 recunoaște creditorului dreptul la dobândă penalizatoare, însă CONAF afirmă că acest drept nu funcționează în practică printr-un mecanism „automat și simetric” cu cel aplicabil obligațiilor fiscale. Organizația reclamă și lipsa unui indicator public standardizat care să arate, pe fiecare instituție, în câte zile își plătește efectiv facturile, în condițiile în care statul raportează plăți restante și arierate (definite legal ca întârzieri de peste 90 de zile). În sectorul energetic, CONAF indică un dezechilibru între cererile de decontare aflate în analiză (estimate la aproximativ 6 miliarde de lei) și alocarea bugetară pentru 2026 (3,75 miliarde de lei). „CONAF are 15.000 de companii membre, cu peste 245.000 de angajați, susține consolidarea fiscală și nu solicită scutiri pentru niciun membru al său. Solicită un singur lucru: ca obligațiile de plată să funcționeze în ambele sensuri.” În ansamblu, datele prezentate de CONAF conturează o consolidare fiscală sprijinită de încasări mai mari din TVA, dar și o presiune asupra consumului și a lichidității companiilor, într-un context în care mecanismele de plată ale statului către furnizori rămân greu de evaluat comparabil, instituție cu instituție. [...]

Modificările de TVA la produsele cu zahăr adăugat riscă să creeze aplicări neunitare în HoReCa , pe fondul unei dileme practice reapărute în rândul antreprenorilor: ce cotă se aplică prăjiturilor cu conținut ridicat de zahăr adăugat, în funcție de modul de consum, potrivit HotNews . Întrebarea a fost readusă în discuție de cazul unei cofetării și vizează situații uzuale: aceeași prăjitură, dar consumată în locație sau luată la pachet. În acest context, antreprenorii se întreabă dacă trebuie aplicată cota redusă de TVA de 11% sau cota standard de 21%. Din informațiile prezentate, miza este una de conformare fiscală și de risc operațional: fără o încadrare percepută ca fiind limpede în practică, pot apărea interpretări diferite între firme, cu efect direct asupra prețurilor finale și asupra modului de fiscalizare a vânzărilor. Pentru detalii suplimentare, materialul trimite la StartupCafe . Fotografia din articol este creditată „Baloon111 | Dreamstime.com ”. [...]

ANAF pregătește o nouă procedură de stabilire din oficiu a TVA pentru firmele care nu depun decontul D300 , ceea ce poate schimba modul în care sunt calculate și impuse obligațiile fiscale în astfel de cazuri, potrivit HotNews . Miza este una de reglementare și conformare: atunci când o persoană impozabilă nu depune decontul de TVA (formularul 300/D300), ANAF poate stabili din oficiu TVA datorată, iar procedura după care se face acest lucru urmează să fie actualizată. Ce schimbă ANAF, pe scurt Conform informațiilor prezentate, ANAF a pregătit: o nouă procedură privind stabilirea din oficiu a TVA datorate de persoanele impozabile care nu au depus decontul de TVA (D300); modelul și conținutul unor formulare folosite în acest proces. Contextul informației și limitele datelor disponibile Materialul citat de HotNews trimite la StartupCafe.ro , însă, în fragmentul disponibil, nu apar detalii despre conținutul concret al noii proceduri (de exemplu, criterii de calcul, termene, praguri sau pași operaționali). În lipsa acestor elemente, impactul exact asupra companiilor nu poate fi cuantificat din informația furnizată. [...]
Italia renunță la taxa auto pentru 14,5 milioane de vehicule, cu un cost bugetar estimat la peste 2 miliarde de euro , într-o decizie care adaugă presiune pe finanțele publice ale unei țări cu datorie ridicată, potrivit Agerpres . Măsura, anunțată de premierul Giorgia Meloni , vizează eliminarea „ bollo auto ” pentru 14,5 milioane de autoturisme și motociclete. Conform informațiilor citate de Agerpres din Reuters și ANSA, impactul asupra bugetului de stat – „deja sub presiune” – ar urma să depășească 2 miliarde de euro. Cine beneficiază și în ce condiții Scutirea se aplică: tuturor motocicletelor; peste 70% dintre autoturismele mici și medii, cu putere de până la 80 kW. Beneficiul este limitat la un singur vehicul per cetățean , potrivit comunicatului biroului premierului. „Astăzi, guvernul elimină una dintre taxele cele mai detestate de italieni”, a transmis Meloni, referindu-se la „bollo auto”. Nota de plată și întrebarea finanțării În 2027, scutirea ar urma să coste statul 2,36 miliarde de euro (aprox. 11,8 miliarde lei) , conform unui proiect consultat de Reuters. Agenția notează că nu este clar din ce surse va fi finanțată inițiativa. Contextul fiscal rămâne tensionat: potrivit celui mai recent plan bugetar, care urmează să fie actualizat în următoarele săptămâni, Italia estimează că datoria publică va atinge un vârf de aproape 139% din PIB în acest an, depășind Grecia și devenind astfel cea mai îndatorată țară din zona euro. Context politic și presiuni suplimentare pe buget Decizia vine în perspectiva alegerilor legislative de anul viitor, pe fondul scăderii coaliției conservatoare în sondaje și al presiunii din partea Viitorului Național (Futuro Nazionale, FN), un partid de extremă-dreapta condus de Roberto Vannacci, care câștigă teren. Criticii au respins măsura, susținând că ar încerca să mute atenția de la scumpirea combustibililor. Un consilier apropiat al lui Vannacci, Rossano Sasso, a comparat decizia cu un tratament ineficient: „Este ca și cum ai trata pneumonia cu o pastilă pentru gât.” Prețurile combustibililor sunt în creștere de câteva luni, pe fondul conflictului dintre SUA și Iran, care perturbă aprovizionarea globală. În acest context, guvernul italian a cheltuit până acum 2,8 miliarde de euro (aprox. 14 miliarde lei) pentru a finanța reducerea accizelor, potrivit aceleiași relatări. [...]
Din 2027, inspectorii ANAF vor fi plătiți în funcție de rezultate, inclusiv cu penalizări la salariu pentru neperformanță , potrivit Adevărul . Ministrul Finanțelor, Alexandru Nazare , spune că evaluarea va trece de la „câte controale” la „cât de corecte și sustenabile” sunt deciziile luate în urma controalelor. Ce se schimbă în evaluarea inspectorilor Nazare anunță introducerea, din 2027, a unor indicatori de performanță (KPI – indicatori-cheie de performanță) și a unor instrumente de evaluare „clare, măsurabile și verificabile”. În noul model, nu va mai conta doar numărul de controale sau sumele stabilite inițial, ci dacă inspectorul: a identificat corect riscul fiscal; a direcționat controlul către zona potrivită; a luat o decizie corectă; a obținut un rezultat „justificat și sustenabil”. Ministrul afirmă că, printr-o hotărâre adoptată de Guvern „săptămâna aceasta”, neperformanța va putea duce la reduceri salariale, iar performanța va fi „măsurată și recompensată”, după modele din mediul privat. Evaluarea ar urma să urmărească separat rezultatul instituției, al structurii și contribuția individuală. Miza: controale țintite, pe baza datelor, nu „volum” Reforma ANAF este prezentată ca o trecere de la controale multe la controale țintite, bazate pe analiza de risc și pe utilizarea datelor. În acest context, Nazare indică drept instrumente deja introduse sau în curs: Declarația Unică digitală precompletată; platforma eLicitațiiANAF; aplicația iBon pentru verificarea bonurilor fiscale; noi instrumente de raportare digitală; noul SPV (Spațiul Privat Virtual) și noul portal ANAF, aflate în finalizare. Ministrul susține că RO e-Factura și SAF-T (fișier standard de control fiscal) permit confruntarea datelor fiscale cu „realitatea economică” și orientarea controalelor către zone cu risc fiscal. Context bugetar și exemple invocate de Ministerul Finanțelor Nazare leagă schimbările de evoluții recente ale colectării și deficitului. Potrivit acestuia, în primele șapte luni din 2026 deficitul a fost redus cu 28,36 miliarde de lei față de aceeași perioadă din 2025, iar veniturile bugetare au crescut cu 11,2% față de primele șapte luni ale anului trecut. Ca exemple de controale cu rezultate, ministrul menționează: un caz în comerțul cu utilaje agricole, unde ANAF a stabilit 87 milioane de lei TVA suplimentar; un mecanism transfrontalier de fraudare a TVA, cu un prejudiciu de peste 26 milioane de lei, legat de introducerea în România a peste 2.000 de autoturisme second-hand; un complex turistic unde au fost identificate 4,3 milioane de lei ca salarii nefiscalizate; obligații suplimentare de 1,88 milioane de lei ar fi fost achitate integral la buget. Legătura cu PNRR și ce urmează Ministrul afirmă că noul sistem de evaluare este un element central al unui nou jalon din PNRR și că reforma nu ar trebui să se limiteze la achiziții de sisteme informatice sau la acte normative, ci să schimbe modul de lucru și stimulentele interne. Pentru companii, mesajul principal este că ANAF își propune să își concentreze controalele pe zonele cu risc fiscal „real”, pe baza datelor, iar în interiorul instituției să introducă o logică de recompensare/penalizare legată de calitatea și sustenabilitatea rezultatelor. [...]
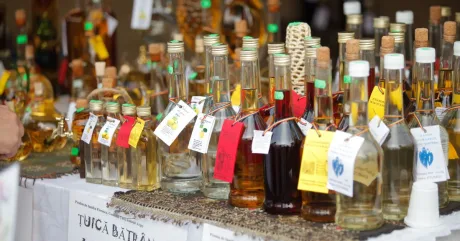
Senatul a eliminat scutirea de accize pentru alcoolul produs în gospodării , după reexaminarea cerută de președintele Nicușor Dan, ceea ce readuce obligația de taxare pentru distilatele făcute pentru consum propriu, potrivit Newsweek . Miza deciziei este una de reglementare și conformare fiscală : inițiativa care ar fi permis producția de alcool fără accize a fost retrimisă în Parlament de la Cotroceni, pe motiv de risc de neconformare cu directivele europene privind fiscalitatea și de potențială competiție neloială pe piața băuturilor spirtoase. În comisiile de specialitate ale Senatului, senatorii au votat eliminarea amendamentelor care introduceau facilitatea pentru micii producători casnici, reinstaurând obligația de taxare „a fiecărui litru de distilat” obținut în gospodărie, conform relatării. Ce prevedea scutirea și cum a apărut în lege Scutirea fusese introdusă de deputați în proiectul de aprobare a Ordonanței Guvernului nr. 22/2025 , care modifică mai multe prevederi din Codul fiscal. Camera Deputaților a adoptat proiectul la 20 mai 2026. Conform amendamentului citat de Digi24 , facilitatea ar fi urmat să se aplice gospodăriilor înscrise în Registrul agricol, cu condiția ca băuturile să fie produse pentru consum propriu și să nu fie destinate vânzării (detalii în materialul Digi24 ). De ce contează: risc de infringement și presiune pe colectare În motivarea invocată în raportul comisiei, eliminarea scutirii este prezentată ca măsură pentru a evita declanșarea unei proceduri de infringement (procedură prin care Comisia Europeană poate sancționa un stat membru pentru nerespectarea legislației UE) pe zona de fiscalitate. „Eliminarea scutirii este singura opțiune responsabilă pentru a evita declanșarea unei proceduri de infringement pe fiscalitate. Producția casnică rămâne permisă, dar trebuie contabilizată și taxată conform reglementărilor europene.” Pe scurt, producția în gospodărie rămâne posibilă, însă fără regim de „gratuitate” fiscală, într-un context în care, potrivit articolului, autoritățile invocă atât riscul de evaziune pe piața neagră a alcoolului, cât și presiunea de a evita derogări care pot intra în conflict cu regulile europene. [...]