Știri

Știri din categoria Fiscalitate
Divizarea miliardarilor pe tema taxelor pe avere riscă să accelereze schimbări fiscale la nivel de state, dar cu costuri de implementare și risc de migrație a capitalului. Potrivit CNN, pe fondul inițiativelor din state „albastre” precum California și al discuțiilor despre taxe pe avere sau pe locuințe de lux folosite ocazional, o parte dintre cei foarte bogați își asumă public ideea de impozitare mai dură, în timp ce alții finanțează campanii de blocare a acestor măsuri.
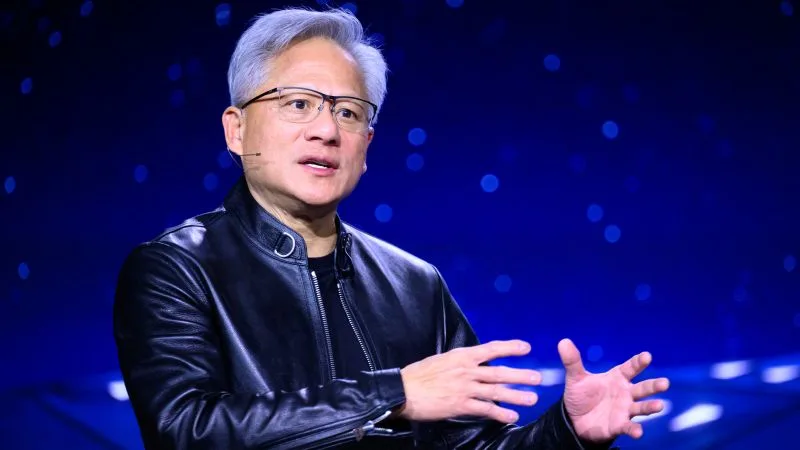
Nvidia CEO Jensen Huang, cu o avere estimată de CNN la aproximativ 200 de miliarde de dolari (aprox. 920 de miliarde de lei), a spus despre propunerea Californiei privind o taxă pe avere că „este în regulă” și că nu s-a gândit niciodată la asta. În același registru, Tom Steyer și-a legat campania pentru funcția de guvernator al Californiei de majorarea taxelor pentru persoane ca el, prezentându-se drept „miliardarul care vrea să-i taxeze pe alți miliardari”.
Materialul descrie o ruptură vizibilă între miliardari, cu mize politice și generaționale. În timp ce unii susțin taxarea ca „mod de a da înapoi”, alții văd inițiativele fiscale drept un atac direct.
În tabăra opoziției, CNN notează că:
Kimberly Phillips-Fein, istoric la Columbia University, spune că pentru unii dintre cei vizați taxa a devenit „un simbol al antagonismului politic față de bogați” și este percepută ca o insultă personală care le pune sub semnul întrebării „virtutea morală”.
Dincolo de retorică, CNN punctează o problemă de arhitectură fiscală: sistemul american taxează mai puternic veniturile din muncă (salarii) decât acumularea de avere. Publicația citează o analiză ProPublica potrivit căreia averea celor mai bogați 25 de miliardari a crescut cu 401 miliarde de dolari între 2014 și 2018, în timp ce aceștia au plătit o rată de impozitare federală pe venit de 3,4%.
Ray Madoff, profesor la Boston College Law School, argumentează că dezbaterea publică se mută greșit pe „venit”, deși o parte importantă a averii miliardarilor vine din aprecierea acțiunilor deținute, nu din venituri impozabile. În plus, ea susține că plata impozitului pe câștigurile de capital (profitul din vânzarea activelor) a ajuns „opțională” în practică, prin strategii precum amânarea vânzării sau compensarea câștigurilor cu pierderi din alte investiții.
CNN mai notează că moștenirile sunt, în logica sistemului, în afara impozitului pe venit, urmând să fie acoperite de impozitul pe succesiune, însă veniturile federale din această sursă au rămas aproape neschimbate în ultimele decenii din cauza portițelor legislative.
Unghiul practic al discuției este că, în lipsa unei reforme federale, statele încearcă să „stoarcă” mai multe venituri de la cei mai bogați, dar pot declanșa efecte adverse: contribuabilii se pot muta, iar companiile pot alege jurisdicții cu taxe mai mici.
În plus, taxele pe avere sunt greu de administrat, pentru că evaluarea unor active precum arta, proprietățile imobiliare sau structurile de afaceri complexe este complicată, iar persoanele foarte bogate au resurse pentru optimizare fiscală.
CNN oferă și un reper internațional: în 1990, 12 țări aveau taxe pe avere, dar până în 2024 mai rămăseseră doar trei. Unele state, precum Suedia, le-au eliminat pentru competitivitate financiară, iar altele, precum Franța, au constatat mutarea activelor în afara țării.
Ray Madoff rezumă problema astfel: statele concurează între ele, iar „a-i viza pe bogați” funcționează cel mai eficient la nivel federal, nu local.
Recomandate
ANAF vrea să scurteze verificarea debitorilor din străinătate, mutând-o la nivel central , printr-o schimbare de procedură care ar permite Biroului central de legătură să consulte direct bazele de date disponibile instituției, fără intermedierea administrațiilor fiscale teritoriale, potrivit Digi24 . Măsura apare într-un proiect de ordin publicat joi, 29 octombrie, și vizează cooperarea cu autorități din alte state pentru recuperarea datoriilor fiscale. Proiectul modifică și completează Ordinul ANAF nr. 197/2018 , care reglementează organizarea și funcționarea Biroului central de legătură – structura care colaborează cu autoritățile fiscale din alte țări și cu Comisia Europeană în domeniul asistenței reciproce la recuperarea creanțelor (taxe, impozite și alte obligații bugetare). Ce se schimbă operațional: verificarea nu mai trece prin teritoriu În prezent, când o autoritate străină cere informații despre un debitor cu bunuri sau venituri în România, solicitarea ajunge la administrația fiscală teritorială competentă, care verifică datele și le transmite apoi Biroului central de legătură, pentru a fi comunicate mai departe. Prin proiectul de ordin, ANAF propune ca angajații Biroului central de legătură să poată soluționa direct cererile, prin consultarea bazelor de date la care instituția are deja acces, în baza protocoalelor și acordurilor de colaborare și schimb de informații încheiate cu alte instituții. Dacă datele sunt disponibile acolo, nu ar mai fi necesară trimiterea solicitărilor către structurile teritoriale. Documentul mai prevede că Biroul central de legătură poate furniza autorității solicitante „orice informații pe care le apreciază că sunt relevante”, în scopul recuperării creanțelor bugetare. Justificarea invocată în referatul de aprobare este digitalizarea activității ANAF și centralizarea informațiilor. De ce contează: timp de răspuns mai mic în recuperarea transfrontalieră Prin eliminarea unor etape administrative, obiectivul este reducerea timpului de răspuns la solicitările venite din străinătate și limitarea numărului de cereri care trebuie rezolvate prin administrațiile fiscale teritoriale. În practică, persoanele și companiile care au datorii fiscale într-un stat, dar dețin bunuri sau venituri în altul, ar putea fi identificate mai rapid în cadrul solicitărilor de asistență transmise între autorități. Mecanismul funcționează și invers, atunci când România cere sprijin altor state pentru recuperarea unor datorii. Schimb de informații și prin EESSI, sistemul european pentru securitate socială Proiectul introduce și prevederi privind utilizarea EESSI (Electronic Exchange of Social Security Information) , un sistem european de schimb electronic de informații în domeniul securității sociale. Potrivit referatului de aprobare, cererile standardizate de informații, notificare și recuperare a creanțelor din această categorie sunt deja transmise prin EESSI, iar ANAF urmărește să includă explicit această modalitate de comunicare în procedurile de asistență reciprocă la recuperare. Pentru cererile care intră sub incidența normelor europene privind coordonarea sistemelor de securitate socială, transmiterea și primirea informațiilor se vor putea face pe hârtie sau prin sistemul electronic, în condițiile prevăzute de legislație. Ce nu se schimbă pentru contribuabili Potrivit articolului, modificările propuse nu introduc taxe sau impozite noi și nici obligații suplimentare de plată. Ele vizează modul în care ANAF obține și transmite informații în procedurile de recuperare a datoriilor între state. Totodată, proiectul nu înseamnă recuperarea „automată” a oricărei datorii din străinătate: procedurile rămân supuse condițiilor din legislația națională și europeană. ANAF nu primește acces nelimitat la date, ci posibilitatea de a consulta direct bazele de date la care are deja drept de acces. [...]
Ministerul Finanțelor pregătește o relaxare punctuală a unor obligații fiscale și administrative , printr-un proiect de ordonanță „trenuleț” aflat în dezbatere publică, care include eliminarea taxei naționale pentru coletele comandate de pe platforme precum Temu și amânarea introducerii codurilor QR pe bonurile fiscale, potrivit Newsweek . Propunerea privind coletele vizează eliminarea, de la 1 noiembrie, a taxei naționale aplicate comenzilor livrate din platforme de tip Temu. Măsura nu este însă în vigoare: proiectul este în consultare publică și poate fi modificat înainte de adoptare. Amânare cu un an pentru codurile QR pe bonurile fiscale În același proiect, Ministerul Finanțelor propune amânarea cu un an a obligației de introducere a codurilor QR pe bonurile fiscale, ceea ce ar reduce temporar presiunea de conformare pentru comercianți și operatorii care emit bonuri. Reguli noi pentru valorificarea bunurilor confiscate Proiectul schimbă și modul în care ar putea fi vândute bunurile confiscate. Autoritățile ar urma să poată apela, pe lângă mecanismele existente, și la: agenții imobiliare; case de licitații; brokeri. Dacă bunurile nu se vând, proiectul prevede posibilitatea reducerii succesive a prețului de pornire cu 25%, 50% și 75% la licitațiile următoare. Termen pentru cardurile destinate primelor didactice O altă prevedere din proiect stabilește data de 31 decembrie ca termen pentru alimentarea cardurilor destinate primelor didactice. Toate măsurile sunt, deocamdată, la nivel de propunere și „pot suferi modificări înainte de adoptare”, conform informațiilor citate de Newsweek din B1TV . [...]
Angajații din Germania pot crește netul din decembrie dacă cer până la 30 noiembrie un „freibetrag” (deducere) la impozitul pe salariu , astfel încât reducerea să fie luată în calcul direct în statul de plată, potrivit Focus . Miza este una operațională: banii ajung mai devreme la angajat, fără să aștepte regularizarea prin declarația anuală. Ce se schimbă practic în fluturașul de salariu Mecanismul descris de publicație presupune depunerea unei cereri de „Lohnsteuer-Ermäßigung” (reducere a reținerii lunare de impozit), prin care administrația fiscală înscrie un „Freibetrag” ca element electronic folosit la calculul impozitului reținut la sursă. Angajatorul îl preia în calcul, iar rezultatul este o reținere mai mică de impozit pe salariu și, implicit, un net lunar mai mare. Termenul-limită pentru anul în curs este 30 noiembrie 2026 . Dacă înscrierea deducerii este procesată la timp și ajunge să fie aplicată în calculul salariului, efectul se poate vedea încă din plata din decembrie . Limitarea importantă: nu scade automat impozitul final pe an Focus subliniază că această facilitate nu reduce automat impozitul anual final . Ea funcționează în principal ca o „devansare” a beneficiului: angajatul primește banii mai repede, în cursul anului, în loc să îi recupereze ulterior prin declarația fiscală. Consecința practică este că, la regularizarea anuală, fiscul calculează impozitul pe baza veniturilor și cheltuielilor efective; dacă situația reală diferă de estimările folosite la acordarea deducerii, poate apărea obligația de plată suplimentară . De ce sunt avantajați navetiștii în 2026 Pentru 2026, Focus indică o schimbare relevantă pentru navetiști: indemnizația de distanță („ Entfernungspauschale ”) este de 38 de cenți/km încă de la primul kilometru , față de regula anterioară, când nivelul de 38 de cenți se aplica abia de la kilometrul 21. Publicația dă și un exemplu de calcul pentru o distanță dus de 22 km și 220 de zile lucrate, care duce la o indemnizație anuală de 1.839,20 euro . Totodată, este menționat pragul de la care are sens cererea de deducere în cursul anului: fiecărui angajat i se aplică automat o deducere forfetară pentru cheltuieli profesionale („Werbungskosten-Pauschale”) de 1.230 euro , iar pentru a cere înscrierea unui „Freibetrag” cheltuielile trebuie să depășească acest nivel cu cel puțin 600 euro (adică, în total, peste 1.830 euro cheltuieli profesionale). În exemplul de 22 km, indemnizația de distanță depășește la limită această bornă, iar alte cheltuieli profesionale pot completa suma. Ce tipuri de cheltuieli pot intra în calcul (exemple din sursă) Pe lângă costurile de deplasare, Focus enumeră cheltuieli care pot crește nivelul deducerii, în funcție de condițiile fiscale și de documentele justificative: formare profesională și echipamente necesare muncii; anumite cheltuieli speciale și poveri excepționale (categorii fiscale distincte); plăți de întreținere, în măsura în care sunt recunoscute fiscal; pierderi din închiriere și arendare; servicii de meșteri și servicii casnice. Publicația notează că pentru multe cheltuieli (cheltuieli profesionale, cheltuieli speciale, poveri excepționale) se aplică o limită de cerere de 600 euro , în timp ce pentru serviciile de meșteri și cele casnice există reguli speciale care pot permite luarea în calcul și fără această limită. Cum se depune cererea și ce obligații apar după Cererea se poate depune online prin portalul Mein ELSTER (platforma fiscală germană), folosind formularul principal și anexele necesare. Pentru depunere, angajatul trebuie să își centralizeze cheltuielile estimate ca fiind deductibile pentru anul respectiv; în funcție de tipul cheltuielilor, pot fi necesare informații suplimentare sau dovezi. Un efect secundar important: cei care își înscriu un „Lohnsteuerfreibetrag” trebuie, de regulă, să depună declarația de venit pentru anul respectiv, cu unele excepții pentru anumite sume forfetare, potrivit sursei. Ce urmează: cerere și pentru 2027 Pentru cei care vor să beneficieze și anul următor, Focus precizează că cererea pentru 2027 poate fi depusă începând cu 1 noiembrie 2026 . În mod obișnuit, deducerea se distribuie pe cele 12 luni, ceea ce poate ridica netul lunar dacă impozitul reținut scade corespunzător. În anumite condiții, se poate cere deducere pentru doi ani calendaristici, iar dacă se schimbă situația (de exemplu, schimbarea jobului sau scăderea semnificativă a costurilor de navetă), angajații trebuie să verifice dacă este necesară informarea fiscului. [...]
Șapte din zece companii nu și-au testat încă pregătirea pentru inspecții fiscale digitale , deși ANAF procesează deja volume masive de date care pot alimenta analize de risc și controale mai țintite, potrivit Economedia , care citează un sondaj EY România . Sondajul „Prețuri de transfer, TVA și inspecții fiscale digitale”, derulat în octombrie 2026, arată că 71% dintre respondenți nu au făcut un exercițiu de pregătire pentru o inspecție fiscală bazată pe datele SAF-T (fișierul standard de control fiscal, transmis către ANAF). În paralel, digitalizarea raportărilor mută „în fapt” începutul unei potențiale controverse fiscale înainte de avizul de inspecție, prin acumularea unei „amprente fiscale digitale” din declarații și documente transmise electronic, avertizează consultanții EY. De ce contează: controale mai puține, dar cu impuneri mai mari Datele citate din activitatea ANAF indică faptul că, în primul semestru din 2026, instituția a procesat peste 1,2 miliarde de facturi electronice, 4,7 milioane de declarații SAF-T și aproape două milioane de deconturi precompletate RO e-TVA. EY susține că acest volum creează premisele unor analize de risc mai sofisticate și ale unor controale mai bine fundamentate. În același timp, raportul de activitate al ANAF pentru S1 2026 consemnează 15.335 de verificări documentare, 3.499 de controale inopinate și 2.729 de notificări de conformare. Călin Stan (Băncilă, Diaconu și Asociații SPRL) afirmă că, deși numărul controalelor a fost mai mic față de aceeași perioadă a anului anterior, colectarea a rămas la un nivel comparabil, ceea ce ar sugera impuneri mai mari la nivelul contribuabililor. Vulnerabilități: prețuri de transfer și TVA Pe zona prețurilor de transfer (tranzacții intra-grup), sondajul indică probleme de administrare și de susținere a ajustărilor în audit: 59% dintre respondenți nu au un proces formal de testare a rezultatelor tranzacțiilor cu părți afiliate și de corectare din timp a abaterilor față de politica de prețuri de transfer (41% spun că au implementat un astfel de proces); 51% se consideră doar parțial pregătiți să susțină ajustările și rațiunea economică într-un audit fiscal; 29% se declară bine pregătiți și 2% foarte bine pregătiți. EY arată că vulnerabilitatea principală nu mai ține doar de existența documentației, ci de capacitatea de a demonstra că rezultatul economic respectă politica de prețuri de transfer și că ajustările au justificare economică. O altă zonă sensibilă este TVA: aproape două treimi dintre respondenți (63%) spun că nu au analizat sau reanalizat implicațiile de TVA ale ajustărilor de prețuri de transfer în contextul jurisprudenței Curții de Justiție a Uniunii Europene, menționându-se cauzele Arcomet Towercranes și Stellantis Portugal. Ce spun companiile: solicitări mai complexe și nevoia de transparență Aproape jumătate dintre respondenți (49%) percep controalele fiscale ca fiind mai solicitante, prin volum și complexitate mai ridicate ale cerințelor; 38% le consideră similare experiențelor anterioare, iar 13% spun că solicitările s-au redus. În relația cu autoritățile fiscale, respondenții indică drept priorități pentru îmbunătățirea interacțiunii cu inspectorii (întrebare cu răspunsuri multiple): 40%: mai multă transparență asupra constatărilor; 31%: termene de răspuns mai lungi, raportate la obiectul solicitărilor; 29%: comunicare mai bună. Sondajul mai arată că 39% dintre respondenți folosesc instrumente de inteligență artificială pentru pregătirea informațiilor și documentelor cerute în inspecții, în timp ce 61% nu le utilizează. Potrivit EY, peste jumătate dintre participanți sunt mari contribuabili, iar concluzia generală este că pregătirea pentru un control fiscal ar trebui tratată ca un proces permanent, cu revizuiri periodice ale zonelor de risc și reconcilierea datelor raportate, pentru a identifica din timp neconcordanțele. [...]
România riscă să ajungă la dobânzi de peste 70 mld. lei în 2027, iar presiunea pe buget poate împinge spre taxe noi , avertizează ministrul Finanțelor, Alexandru Nazare , într-un interviu la Digi24, citat de Economedia . Mesajul central: orice program nou de cheltuieli trebuie să vină cu o sursă de finanțare, altfel crește riscul de derapaj fiscal și de scumpire a finanțării statului. Nazare spune că nu își dorește introducerea de taxe și impozite noi, însă nu exclude scenariul pentru 2027 dacă apar cheltuieli nebugetate care trebuie acoperite. În viziunea sa, Ministerul Finanțelor trasează „linii de siguranță” pentru a evita depășirea țintelor, integrează propunerile ordonatorilor de credite (atât programe noi, cât și măsuri de reducere a risipei) și le prezintă Guvernului, în timp ce decizia politică finală aparține Guvernului și Parlamentului. Miza: buget „credibil” înaintea evaluărilor de rating Ministrul leagă direct politica fiscală de evaluările agențiilor internaționale de rating de la începutul anului viitor și avertizează că România nu își permite un buget necredibil, pentru că ar putea urma un downgrade (retrogradare) și pierderea calificativului de investiții. „În ianuarie avem prima evaluare a agențiilor de rating – în ianuarie vine Fitch, în februarie vine Moody’s, în martie vine S&P. Nu ne putem permite să nu avem un buget credibil, pentru că ar atrage după sine un downgrade, o pierdere a calificativului de investiții, care ar fi extrem de dureroasă pentru toți românii, în special românii vulnerabili”, a declarat Alexandru Nazare. Costul derapajelor: dobânzi mai mari la datoria publică Nazare afirmă că depășirea țintelor bugetare se vede rapid în costurile de finanțare ale statului. Potrivit acestuia, România ar putea plăti peste 70 de miliarde de lei dobânzi anul viitor, după ce în acest an dobânzile ar depăși 60 de miliarde de lei. „Deja avem peste 60 miliarde anul ăsta, probabil că anul viitor vom avea peste 70 miliarde dobânzi”, a spus ministrul. În acest context, ministrul insistă pe menținerea disciplinei fiscal-bugetare și pe identificarea de surse de finanțare, pentru a evita repetarea situațiilor în care execuția bugetară se îndepărtează de țintele anunțate. Ce spune premierul: fără promisiuni până la datele finale Declarațiile ministrului vin după ce premierul Luca Niculescu a transmis că viitorul Guvern își dorește să nu crească taxele și impozitele în 2027, dar evită o promisiune fermă până când sunt disponibile toate datele fiscal-bugetare, inclusiv cele legate de fondurile din PNRR. Niculescu a mai spus că o eventuală decizie privind taxe noi va depinde de situația bugetară de la finalul anului și de încadrarea în ținta de deficit. [...]
Șeful BCR spune că eliminarea impozitului pe cifra de afaceri ar putea reduce presiunea fiscală și susține stabilitatea necesară creditării , într-un context în care banca vede o creștere a creditului de 4–5% în 2027, potrivit Economica . Sergiu Manea leagă însă această perspectivă de „stabilitate” – în special de un buget care să creeze spațiu pentru un model economic bazat pe valoare, nu pe „absorbție brută”. În opinia sa, creșterea creditării ar urma să rămână „foarte segmentată”, iar diferența față de anii anteriori ar veni din felul în care sunt construite condițiile de stabilitate fiscală și legislativă. Miza fiscală: „impozitul pe cifra de afaceri și-a trăit viața” Manea susține că impozitul pe cifra de afaceri (inclusiv cel aplicat sectorului bancar) ar putea fi eliminat și îl descrie drept o soluție temporară („patch”) introdusă într-un moment dificil, care nu ar mai trebui menținută. „Cred că impozitul pe cifră de afaceri și-a trăit viața, a fost un patch într-un moment destul de dificil, putem renunța la el liniștiți.” El afirmă că discuția nu ar trebui limitată la taxa aplicată băncilor, ci extinsă la impozitul pe cifra de afaceri „pe toată economia românească”, argumentând că nu este momentul pentru presiune suplimentară. Bugetul și rigiditatea cheltuielilor: 91 de lei din venituri, cheltuieli „rigide” Un alt punct ridicat de șeful BCR este structura bugetului: el spune că, în prezent, „91 de lei” din veniturile fiscale și din contribuții sociale sunt, practic, cheltuieli rigide, față de o medie europeană „pe la 70”. În același context, Manea compară România cu „competitorii strategici” (menționând că, în afară de Polonia, aceștia sunt între 65 și 71), pe fondul unei reașezări economice în Europa către modele bazate pe creare de valoare. Din această perspectivă, el insistă pe: stabilitate legislativă; stabilitate fiscală; folosirea bugetului ca instrument de creștere economică, nu doar de funcționare a statului. Dosarul ROBOR: BCR anunță că va contesta deciziile Consiliului Concurenței Separat de discuția fiscală, Manea afirmă că BCR intenționează să conteste în instanță deciziile Consiliului Concurenței din dosarul ROBOR, susținând că banca a acționat în cadrul de reglementare și că va urma pașii legali pentru suspendarea și anularea măsurilor dispuse. „Cu foarte multă fermitate, contestăm și vom contesta aceste decizii.” În material nu sunt oferite termene pentru evoluția procesului sau detalii despre calendarul procedural, dincolo de intenția declarată de a parcurge demersurile legale. [...]