Știri

Știri din categoria Agricultură
Noile reguli RENURE deschid o utilizare mai largă a azotului recuperat din dejecții, dar pun presiune pe investiții și control în ferme, potrivit Agronet. Miza este una de reglementare cu efect direct în costuri: statele membre pot permite folosirea acestor produse peste plafonul standard de 170 kg azot/ha/an aplicabil gunoiului de grajd, însă doar în condiții stricte de produs, aplicare și protecția apelor.
Contextul economic rămâne sensibil pentru agricultură: UE importă aproximativ 30% din necesarul de îngrășăminte azotate, 70% din fertilizanții fosfatici și circa 40% din potasiu, iar la azot costul este legat direct de gazele naturale, folosite la producția de amoniac și uree. În acest cadru, recuperarea azotului din dejecții este prezentată ca o cale de reducere a dependenței de inputuri și energie, dar nu ca un substitut complet.
Datele Eurostat citate în material arată că, în 2024, agricultura UE a utilizat aproximativ 9,8 milioane de tone de îngrășăminte minerale cu azot și fosfor, cu 6% mai mult decât în 2023, dar încă cu 15,8% sub maximul relativ din 2017. Defalcat, consumul a fost de 8,9 milioane de tone la azot (plus 5,8% față de 2023) și 0,9 milioane de tone la fosfor (plus 7,7%).
România a fost între cei mai mari consumatori de fertilizanți cu fosfor, cu aproximativ 90.000 de tone în 2024. Împreună cu Spania, Franța, Italia și Germania, a concentrat peste jumătate din consumul european de fosfor, conform aceleiași surse.
Comisia Europeană a adoptat la 9 februarie 2026 norme pentru fertilizanții RENURE („azot recuperat din gunoi de grajd”), o categorie de materiale obținute prin prelucrarea dejecțiilor astfel încât azotul să poată fi utilizat într-un mod apropiat de fertilizanții minerali.
Schimbarea-cheie: statele membre pot autoriza folosirea produselor RENURE peste plafonul de 170 kg azot/ha/an. Totuși, acest lucru nu echivalează cu eliminarea limitelor de fertilizare, deoarece aplicarea rămâne condiționată de cerințe legate de produs, necesarul culturilor, perioadele de administrare și protecția apelor.
Pentru fermele zootehnice, regula poate crea o cale de valorificare a azotului care altfel rămâne concentrat în zone cu efective mari. Impactul economic, arată analiza, depinde de costurile de separare și tratare, energia folosită, distanțele de transport și existența unei piețe pentru produsele recuperate.
Materialul subliniază că transformarea dejecțiilor într-o resursă de energie și fertilizanți nu se reduce la instalarea unui digestor. Sunt necesare, între altele:
În zonele cu multe exploatații mici și mijlocii, modelele colective pot împărți costurile și pot centraliza tratarea, dar aduc cerințe suplimentare privind transportul, responsabilitatea pentru produsul rezultat și distribuirea veniturilor.
În plus, regulile pentru nitrați rămân o limită importantă: în România, programul de acțiune se aplică pe întreg teritoriul, cu obligații privind perioadele de interdicție, capacitatea de depozitare, benzile de protecție și evidența fertilizării. În acest context, chiar și fertilizanții recuperați cer dozare atentă, pe fondul riscului de eutrofizare a apelor de suprafață menționat în articol.
Chiar dacă gunoiul de grajd poate furniza energie și poate înlocui o parte din azotul mineral cumpărat, disponibilul de nutrienți depinde de efectivele de animale, iar distribuția geografică nu coincide mereu cu nevoile culturilor. Tratarea implică costuri, iar pierderile de azot, emisiile și riscul de poluare nu dispar automat prin digestie anaerobă.
În practică, rezultatul pentru fermieri va depinde de apariția unor instalații dimensionate local, de cooperarea între zootehnie și vegetal și de modul în care România va pune în aplicare regulile europene pentru RENURE, mai notează publicația.
Recomandate
România urmează să primească 1,1 milioane de doze de vaccin pentru oi și capre , un pas operațional esențial pentru limitarea focarelor și pentru reducerea restricțiilor care apasă asupra circulației și comerțului cu animale vii, potrivit Adevărul . Expedierea este prevăzută pentru 24 octombrie 2026, după activarea, la nivelul Comisiei Europene , a băncilor de vaccinuri ale Uniunii Europene. Din total, 800.000 de doze sunt destinate combaterii variolei ovine și caprine, iar 300.000 vizează pesta micilor rumegătoare . Cele două boli sunt distincte, iar vaccinurile nu sunt interschimbabile. Ce înseamnă livrarea: start de urgență, nu acoperire completă Dozele puse la dispoziție prin băncile de vaccinuri ale UE sunt destinate inițierii unei campanii de vaccinare de urgență, nu acoperirii întregii campanii, inclusiv a eventualelor runde ulterioare. Sursele europene citate de publicație subliniază că acest mecanism este gândit să păstreze capacitatea de reacție și pentru alte urgențe din statele membre. În practică, cele 1,1 milioane de doze reprezintă stocul pentru prima etapă a intervenției, iar necesarul total va depinde de planurile de vaccinare și de eventuale etape suplimentare. Calendarul și pașii administrativi către activarea stocurilor UE Potrivit surselor europene citate, România a cerut oficial accesarea vaccinurilor la 21 septembrie 2026, iar la 23 septembrie a transmis Comisiei Europene planurile de vaccinare. La 2 octombrie au fost solicitate clarificări suplimentare, iar răspunsul autorităților române a fost transmis la 5 octombrie. Băncile de vaccinuri ale UE au fost activate la 8 octombrie 2026, după îndeplinirea cerințelor practice și juridice necesare. Rezervele sunt separate: una pentru variola ovină și caprină (SPGP) și alta pentru pesta micilor rumegătoare (PPR). Unde ar urma să se vaccineze și ce rămâne neclar pentru crescători Planul românesc prevede, pentru pesta micilor rumegătoare, vaccinarea în județele Constanța și Tulcea, în timp ce vaccinarea împotriva variolei ovine și caprine a fost planificată la nivel național. Publicația notează însă că data expediției nu confirmă, în sine, când începe vaccinarea în fiecare județ. Pentru detalii despre distribuția către crescători și ordinea etapelor sunt necesare informații operative de la Autoritatea Națională Sanitară Veterinară și pentru Siguranța Alimentelor (ANSVSA) și de la direcțiile sanitar-veterinare județene. Context epidemiologic și miza comercială Pesta micilor rumegătoare a fost confirmată pentru prima dată în România în iulie 2024. Conform datelor prezentate de Comisia Europeană într-o reuniune a experților veterinari, în 2024 au fost raportate 67 de focare, care au afectat aproximativ 235.000 de animale, în județele Tulcea, Constanța, Timiș și Ialomița. Boala a reapărut ulterior, inclusiv în 2026, cu focare consemnate în județul Mureș și în județul Timiș, iar Comisia a actualizat zonele de protecție, supraveghere și restricție. În cazul variolei ovine și caprine, o prezentare a Comisiei Europene din februarie 2026 indică 27 de focare confirmate în 2025, iar documente europene consemnează noi focare în primăvara lui 2026, inclusiv într-o exploatație din județul Mureș. Comisia avertizează că boala poate genera pierderi economice semnificative prin scăderea producției de lapte, deprecierea lânii și pieilor și prin restricțiile comerciale. Unul dintre obiectivele planului românesc este deblocarea exporturilor de ovine și caprine către piețe din afara UE, în condițiile în care restricțiile sanitar-veterinare afectează comercializarea animalelor vii. În planul transmis Comisiei Europene, ANSVSA a prevăzut o abordare diferențiată: vaccinarea împotriva ambelor boli în Constanța și Tulcea și vaccinarea împotriva variolei ovine și caprine în restul țării, cu accent pe trasabilitate și respectarea cerințelor sanitar-veterinare pentru comerțul internațional. [...]
Exporturile agresive ale Chinei de carne de pui și lactate ieftine încep să schimbe echilibrul pe piețele externe , punând presiune pe producătorii tradiționali și alimentând reacții de reglementare în Europa, potrivit news.ro . Beijingul capitalizează pe supraproducția internă și pe prețuri competitive pentru a câștiga cote de piață în Europa, Asia și Africa, într-o evoluție relatată de Reuters. China a ajuns anul trecut exportator net de carne de pui, iar exporturile de produse din carne de pui au urcat la 2,6 miliarde de dolari (aprox. 11,7 miliarde lei), aproape dublu față de 2020. La lactate, exporturile ar urma să atingă anul acesta 600 de milioane de dolari (aprox. 2,7 miliarde lei), dublu față de acum trei ani. De ce poate China să vândă mai ieftin Expansiunea este pusă pe seama investițiilor masive în agricultură și industria alimentară, încurajate de autorități pentru consolidarea securității alimentare. Capacitățile au crescut însă peste nivelul cererii interne, afectate de încetinirea economiei, schimbarea obiceiurilor de consum și reducerea populației. Un exemplu este Wintop Food (provincia Shandong), care procesează anual 60 de milioane de pui și exportă în peste 20 de țări. Directorul general Dang Yangyang spune că produsele chinezești pot fi cu aproximativ 1.000 de dolari pe tonă (aprox. 4.500 lei/tonă) mai ieftine decât cele din Brazilia și Thailanda. Potrivit companiei, exporturile au reprezentat anul trecut jumătate din profit, iar capacitățile sunt în extindere pentru a răspunde cererii externe. Presiune pe exportatorii tradiționali și reacții în UE Creșterea livrărilor din China intensifică presiunile asupra producătorilor tradiționali din Brazilia, Thailanda și Uniunea Europeană. În Europa, firma de consultanță Gira estimează că China și-a dublat din 2022 cota pe piața europeană a produselor procesate din carne de pasăre, la 10%, și și-a triplat prezența pe piața britanică, depășind 14%. Pe partea de reglementare, Comisia Europeană a deschis în iulie o investigație antidumping (anchetă privind vânzarea sub costuri) pentru importurile de rață Pekin din China și, luna trecută, a impus taxe antidumping de 41%–67% pentru proteinele din mazăre provenite din această țară. Importurile de carne de pui sunt monitorizate, dar nu sunt, deocamdată, vizate de măsuri similare. În paralel, Comisia Europeană a transmis că produsele importate trebuie să respecte aceleași standarde sanitare ca cele produse în UE și intenționează să consolideze etichetarea originii, începând cu produsele din carne de pasăre în 2027. Extinderea se vede și la lactate Producătorii chinezi își cresc prezența și în lactate. Grupul Yili intenționează să înceapă exporturile de lapte praf pentru sugari în Asia de Sud-Est anul viitor, iar Feihe a intrat deja pe piețele din Filipine și Indonezia, concurând cu Nestlé și Mead Johnson. Avantajul rămâne prețul: potrivit comerciantului internațional Branexx, unele produse chinezești din carne de pui sunt cu 10%–20% mai ieftine decât cele braziliene. În același timp, exportatorii chinezi trebuie să depășească neîncrederea legată de scandaluri anterioare privind siguranța alimentară, pe fondul unei atenții mai mari din partea autorităților europene. [...]
Grâul de panificație a urcat la 237 euro/tonă DAP Constanța, dar semnalul de preț rămâne amestecat între produse și piețe , iar o zi de revenire nu echivalează cu o tendință, arată datele sintetizate de Agronet . Pentru fermieri și traderi, miza imediată este că diferențele dintre condițiile comerciale (DAP, FOB, „la poarta fermei”, contracte futures) și dintre regiuni pot schimba concluzia despre „scumpire” sau „ieftinire”, chiar când titlurile indică o creștere în port. Constanța: grâul crește săptămânal, porumbul și oleaginoasele rămân sub nivelul anterior Setul de cotații DAP Constanța din 13 octombrie (publicat de Agrointeligența) comparat cu 6 octombrie arată o recuperare incompletă pentru mai multe produse. În intervalul 6–13 octombrie: grâu de panificație: 234 → 237 euro/tonă ( +1,28% ); grâu furajer: 220 → 220 euro/tonă (0%); porumb: 227 → 225 euro/tonă ( −0,88% ), deși în ziua de 13 octombrie a fost un plus de 3 euro/tonă; floarea-soarelui: 476 → 473 euro/tonă (−0,63%); rapiță: 517 → 512 euro/tonă ( −0,97% ), chiar dacă a avut o creștere zilnică de 7 euro/tonă. Interpretarea-cheie din analiză: o mișcare pozitivă într-o singură zi poate arăta o revenire, dar nu înseamnă automat că piața a recuperat pierderile din săptămâna anterioară. Piața internă: aceeași marfă, direcții diferite în funcție de regiune Datele raportate Comisiei Europene și publicate de AGRIMEDIA (pentru săptămâna 5–11 octombrie) indică diferențe regionale care fac riscantă o concluzie generală de tipul „porumbul s-a scumpit în România”. În seria citată: la porumb furajer, Muntenia crește (179,65 → 201,32 euro/tonă, +12,06%), în timp ce Banatul scade (204,40 → 189,72 euro/tonă, −7,18%), iar Constanța (în această serie, reper FOB) coboară (246,34 → 239,48 euro/tonă, −2,78%); la grâul de panificație, Banatul urcă, dar Constanța scade în media săptămânală din serie. Agronet insistă asupra unui punct tehnic cu impact direct în decizii: 222,83 euro/tonă FOB (medie săptămânală) și 237 euro/tonă DAP (observație zilnică) nu sunt comparabile direct , pentru că diferă perioada și condiția comercială. Bursele: porumbul european se desprinde de Chicago, dar transmiterea în România nu e automată Pe 14 octombrie, cotațiile intrazilnice publicate de AHDB arată o divergență puternică: porumbul pe Euronext (contract noiembrie) urcă la 302,50 euro/tonă , în timp ce porumbul american (Chicago, decembrie) scade ușor față de referința anterioară. În același „instantaneu”, grâul pe Euronext avansează moderat, iar rapița scade marginal. Concluzia operațională pentru piața locală, așa cum reiese din analiză: piețele internaționale nu transmit același semnal , iar ofertele interne nu urmează automat mișcarea de la Paris, inclusiv din cauza diferențelor de logistică și a condițiilor de livrare. De ce contează: costul transportului în Marea Neagră poate rupe legătura dintre bursă și prețul la fermă Agronet notează că transportul prin Marea Neagră rămâne o variabilă care complică relația dintre prețurile bursiere, prețul de export și suma oferită la fermă. În acest context, chiar și atunci când apar cotații mai mari în anumite puncte (port, FOB, futures), costurile și riscurile logistice pot absorbi o parte din avantaj , iar „prețul mai bun” nu se vede automat în oferta netă pentru producător. Pentru producătorii români, implicația practică este să trateze separat reperele de preț (fermă/port/bursă) și să compare oferte doar pe serii compatibile (aceeași perioadă, aceeași monedă, aceeași condiție comercială), altfel concluziile pot fi înșelătoare. [...]
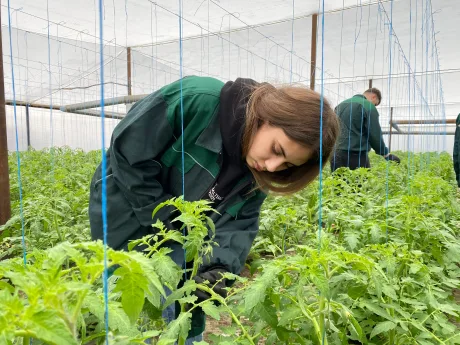
Fermierii anticipează că tehnologia va reduce nevoia de muncitori în ferme , pe măsură ce automatizarea și inteligența artificială intră tot mai mult în agricultura din România , cu efect direct asupra costurilor și viabilității economice a exploatațiilor, potrivit HotNews . Reprezentanți ai fermierilor citați de publicație spun că fermele vor avea nevoie de „tot mai puțini lucrători” odată cu avansul tehnologiei, în special al inteligenței artificiale, iar această schimbare ar face exploatațiile „mai viabile economic”. Pentru detalii suplimentare, HotNews trimite la materialul integral publicat de StartupCafe, disponibil aici: StartupCafe . [...]
România a obținut acceptul pentru continuarea ajutoarelor naționale tranzitorii după 2027 , un pas care poate menține o sursă de sprijin pentru fermieri în viitoarea Politică Agricolă Comună (PAC) , potrivit Ministerul Agriculturii și Dezvoltării Rurale . Acceptul a fost obținut la solicitarea României, după ce Președinția Consiliului Uniunii Europene a acceptat includerea prevederilor privind continuarea ajutoarelor naționale tranzitorii (ANT) după 2027 în textul de compromis al regulamentului pentru viitoarea PAC. Ce s-a decis și unde s-a negociat Rezultatul a fost consemnat în negocierile de la Consiliul Agricultură și Pescuit , desfășurate în perioada 26–27 octombrie 2026, la Luxemburg, la care participă ministrul agriculturii și dezvoltării rurale, Florin-Ionuț Barbu. Ministerul precizează că menținerea ANT este principala prioritate a României în aceste negocieri, iar ministrul a cerut explicit introducerea acestui sprijin în textul regulamentului, indicând că includerea sa este o condiție esențială pentru susținerea de către România a poziției Consiliului asupra propunerii. „Am cerut ca fermierii români să poată beneficia în continuare de ajutoarele naționale tranzitorii și după 2027. Am insistat ca această posibilitate să fie prevăzută în regulament, iar acceptul Președinției Consiliului UE este un rezultat important pentru România. Fermierii au nevoie să știe pe ce sprijin se pot baza pentru a-și continua activitatea și investițiile. Vom urmări ca prevederile privind ANT să fie păstrate în forma finală a regulamentului și vom susține în continuare o finanțare a agriculturii care să răspundă nevoilor din ferme”, a declarat ministrul Florin-Ionuț Barbu. De ce contează pentru fermieri și ce urmează Din perspectiva impactului economic și de reglementare, includerea ANT în textul de compromis crește șansele ca acest tip de sprijin să rămână posibil și după 2027, oferind fermierilor un orizont mai predictibil pentru planificarea activității și a investițiilor. Ministerul subliniază însă că miza rămâne păstrarea prevederilor în forma finală a regulamentului, ceea ce indică faptul că procesul de negociere nu este închis. Alte poziții susținute de România în negocierile privind PAC În intervenția sa, ministrul a susținut: o finanțare adecvată a PAC pentru perioada 2028–2034 și continuarea reducerii diferențelor dintre nivelurile plăților acordate fermierilor din statele membre; menținerea caracterului opțional pentru plafonarea și reducerea progresivă a plăților pe suprafață; finanțarea infrastructurii de irigații, prin includerea acesteia în categoria investițiilor neproductive, cu acces atât pentru fermieri, cât și pentru organizațiile și grupurile acestora; simplificarea instrumentelor de gestionare a riscurilor, astfel încât pierderile să poată fi evaluate la nivelul fiecărei culturi sau specii de animale afectate. Separat de dosarul PAC, ministerul mai arată că Florin-Ionuț Barbu a continuat discuțiile cu Comisia Europeană pentru reluarea exporturilor românești de ovine către țări terțe, demers care vizează ridicarea restricțiilor în condiții de siguranță sanitar-veterinară și restabilirea accesului crescătorilor români la piețele de export. [...]
Prețurile cerealelor scad puternic, iar grâul coboară sub 230 euro/tonă , pe fondul așteptărilor privind reluarea negocierilor Rusia–Ucraina și al semnalelor de ofertă mai mare pe piața globală, potrivit Agrarheute . Mișcarea contează direct pentru veniturile fermierilor și pentru deciziile comercianților, într-un moment în care fluxurile din zona Mării Negre rămân fragile, dar apar rute alternative de export. Scăderea este legată de perspectiva reluării, la începutul lui noiembrie, a discuțiilor trilaterale Moscova–Kiev–Washington, confirmată de Ucraina. În același timp, atacurile din regiunea Mării Negre continuă să blocheze o parte importantă din capacitatea de export a ambelor țări, ceea ce obligă cererea internațională să caute rapid surse alternative. Grâul: presiune din SUA și semnale mixte din emisfera sudică Publicația notează că, în SUA, prețul grâului a coborât la cel mai redus nivel din 8 iulie, pe fondul speranțelor că eforturile diplomatice conduse de SUA ar putea debloca, cel puțin parțial, comerțul cu cereale în bazinul Mării Negre. În paralel, Rusia ar fi extins exporturile pe rute alternative, inclusiv prin porturi la Marea Baltică. Pe partea de ofertă globală, sunt menționate recolte mai mari în Australia și Argentina, ceea ce mărește disponibilul pe termen scurt. În acest context, producția mondială de grâu ar urma să ajungă la al doilea cel mai ridicat nivel înregistrat vreodată, reducând temerile privind disponibilitatea. Totuși, situația nu este uniform pozitivă: bursa din Buenos Aires a redus evaluarea stocurilor de grâu din Argentina încadrate la „bun până la excelent” cu 3 puncte procentuale, la 61%, invocând precipitații excesive și temperaturi scăzute care au afectat potențialul de producție și au întârziat maturizarea culturilor. Separat, ministrul ucrainean al agriculturii prognozează o scădere cu 18% a suprafeței cultivate cu grâu de iarnă, pe măsură ce fermierii se pregătesc pentru recolta de anul viitor. Porumb: exporturi slabe și recoltă americană în avans Și porumbul este sub presiune, în special din cauza evoluției negative din Chicago, unde piața resimte intrarea noii recolte americane. Agrarheute indică și un factor suplimentar: exporturile SUA au fost dezamăgitoare în ultimele săptămâni. Datele USDA citate arată că exporturile au scăzut cu aproape 49%, la 672.475 tone, cel mai mic nivel săptămânal din octombrie 2024. La 18 octombrie, recoltatul porumbului în SUA ajunsese la 44% (de la 33% cu o săptămână înainte), iar vremea uscată din zone întinse ale Midwest-ului ar putea accelera lucrările. În plus, USDA prognozează pentru 2026/27 o producție record în SUA, ceea ce întărește percepția de ofertă abundentă și limitează șansele unei reveniri rapide a prețurilor. Rapiță: rezistă la Euronext, dar complexul de oleaginoase rămâne fragil Rapița „se ține” la Euronext, însă este frânată de slăbiciunea generală din complexul oleaginoaselor, în condițiile în care soia pierde teren în Chicago. Publicația leagă această scădere de presiunea noii recolte americane și de așteptarea ca produsele braziliene să redevină mai competitive pe piața internațională. În același timp, sunt menționate vânzări americane active către China în ultimele săptămâni, în timp ce prețurile uleiurilor au fost trase în jos de scăderea cotațiilor petrolului, pe fondul unor inițiative diplomatice ale statelor din Golf față de Teheran. Chiar și după corecție, petrolul rămâne la un nivel „foarte ridicat”, iar consumul de ulei vegetal în industria americană de biodiesel este descris ca robust. Pentru soia, Agrarheute notează că prețurile au coborât la cel mai redus nivel de la finalul lui august, pe fondul așteptărilor de recolte record în SUA și America de Sud. În raportul WASDE din octombrie, USDA și-a majorat estimarea pentru recolta de soia a SUA în 2026/27 cu 1% față de evaluarea anterioară, până la un nivel record, cu 7% peste anul precedent. Ce urmărește piața în continuare Direcția prețurilor rămâne legată de câteva variabile cu impact imediat: dacă negocierile anunțate pentru începutul lui noiembrie se concretizează și în ce măsură pot influența fluxurile de cereale din zona Mării Negre; ritmul exporturilor și al recoltării în SUA (în special la porumb), care alimentează percepția de ofertă abundentă; evoluțiile meteo din principalele regiuni producătoare, inclusiv efectele deja raportate în Argentina. [...]

