Știri

Știri din categoria Imobiliare
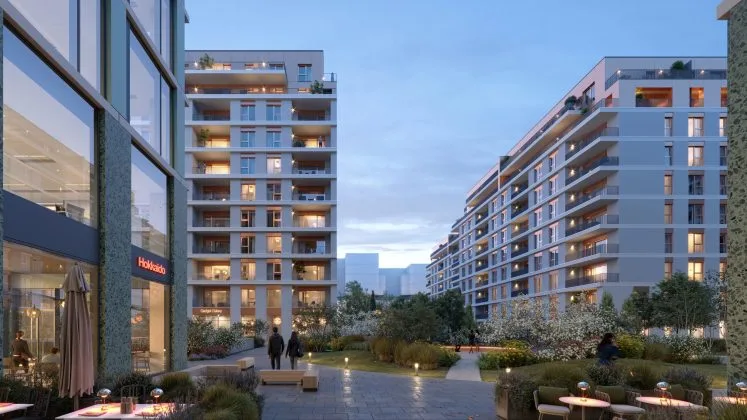
STRABAG își mută sediul central în QUEENS District, devenind și primul chiriaș-ancoră al proiectului, într-o tranzacție care consolidează din timp gradul de ocupare pentru componenta office a ansamblului dezvoltat de SPEEDWELL, potrivit Economica.
Compania a fost aleasă, în același timp, antreprenor general pentru dezvoltarea clădirilor rezidențiale și de birouri din QUEENS District. Conform contractului de închiriere, STRABAG va ocupa aproximativ 4.600 mp pe trei etaje în clădirea A, pe termen lung.
Componenta de birouri a QUEENS District este estimată să livreze aproximativ 22.500 mp de spații închiriabile, iar întregul ansamblu mixed-use ar urma să depășească 45.000 mp suprafață construită. În acest context, semnarea unui chiriaș-ancoră pentru circa 4.600 mp reduce riscul comercial al proiectului și poate influența ritmul atragerii altor chiriași.
STRABAG își va reloca sediul central din București în cadrul ansamblului, în baza unui contract separat de închiriere pe termen lung, iar conceptul viitorului spațiu de lucru este descris ca orientat spre colaborare, eficiență operațională, flexibilitate și obiective de sustenabilitate.
Pe lângă birouri, proiectul include:
Ansamblul este amplasat pe Șoseaua Pipera, în zona Floreasca–Barbu Văcărescu. Publicația notează accesul la metrou (Aurel Vlaicu și Pipera, la circa 10–13 minute de mers pe jos) și la liniile de autobuz 112, 135 și 343, cu stații în fața proiectului.
QUEENS District Office este prezentat ca fiind proiectat pentru „zero emisii locale de carbon” și ca având certificare BREEAM Excellent încă din faza de proiectare. Clădirea este descrisă ca fiind complet electrificată și alimentată din surse regenerabile, inclusiv prin panouri fotovoltaice, cu pompe de căldură și un sistem de management al clădirii (Building Management).
În material sunt menționate și ținte de performanță operațională: consum de energie primară de aproximativ 51 kWh/mp/an și posibilitatea reducerii consumului de energie cu până la 36% prin monitorizare și optimizare. Sunt indicate economii estimate de aproximativ 40% la utilități față de clădiri de birouri convenționale de clasă A și costuri de mentenanță estimate la 3–3,5 euro/mp.
Livrarea ansamblului este estimată pentru primul trimestru din 2028. În același material apare și o mențiune separată potrivit căreia finalizarea complexului mixt QUEENS District este prevăzută pentru primul trimestru din 2027; articolul nu explică diferența dintre cele două repere (de exemplu, fazare sau componente distincte), astfel că termenul exact pentru fiecare parte a proiectului rămâne neclar din informațiile disponibile.
Recomandate
Creșterea chiriilor și scăderea dobânzilor fixe au împins cumpărarea în fața închirierii în marile orașe, într-o piață în care valoarea apartamentelor vândute a urcat cu peste 30% în ultimii trei ani, potrivit Economedia , care citează o analiză realizată de platforma financiară OferteBancare.ro (preluată de Agerpres). Analiza susține că persoanele care au cumpărat în urmă cu trei ani prin credit ipotecar cu dobândă fixă au beneficiat simultan de aprecierea locuinței și de stabilitatea ratei lunare, în timp ce chiriile au crescut. Economistul Claudiu Trandafir, fondator OferteBancare.ro, estimează că „nu vom avea o scădere mai mare de 10% a prețurilor imobilelor de aici înainte”, mizând pe menținerea trendului de creștere, pe fondul cererii pentru locuințe „de calitate” și al ofertei limitate de locuințe moderne în zonele căutate. Chiriile au urcat, iar ratele au rămas competitive În marile orașe, chiriile pentru un apartament cu două camere au crescut cu 50–100 euro pe lună față de acum trei ani și au ajuns la 440–600 euro, potrivit datelor analizate. În paralel, dobânzile fixe mai mici au schimbat comparația rată–chirie: analiza indică un credit ipotecar cu dobândă fixă de circa 4,95% în primii trei ani, iar pentru un împrumut de 300.000 lei rata ar fi de circa 1.600 lei/lună, față de 1.780 lei în 2023. În exemplul dat, cine a cumpărat în 2023 un apartament vechi de 50 mp în București ar plăti „azi” o rată de circa 392 euro, cu peste 200 euro sub chiria cerută acum în piață. Prețurile locuințelor: creșteri pe vechi și nou, cu ecart mare între orașe Pe segmentul vânzărilor, prețurile apartamentelor (vechi și noi) au crescut, iar un apartament nou de 50 mp ar fi ajuns să coste între 104.750 euro (aprox. 522.000 lei) și 175.000 euro (aprox. 872.000 lei), conform analizei citate. În același timp, analiza notează creșterea veniturilor: câștigul salarial mediu net a urcat de la 4.593 lei în septembrie 2023 la 5.688 lei în august 2026, adică aproape 24%. Context: România rămâne în zona „accesibilă” în comparațiile europene O cercetare Deloitte Property Index 2026 , citată în analiză, plasează România pe al patrulea cel mai mic preț mediu al locuințelor dintre țările analizate, la 1.917 euro/mp. Raportat la venituri, un apartament de 50 mp ar costa circa 87 de salarii nete medii, față de 97 în Spania, 101 în Germania și 112 în Polonia. Pe acest fundal, analiza argumentează că inflația a erodat economisirile, iar achiziția unei locuințe poate funcționa ca protecție a puterii de cumpărare, mai ales când este pentru uz personal și când diferența față de chirie rămâne semnificativă. [...]
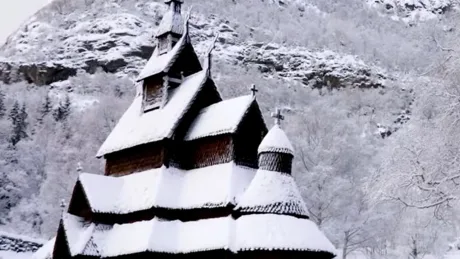
Casele din lemn cu masă termică mare pot reduce dependența de încălzire continuă , arată o prezentare despre cabanele vechi scandinave citată de Mediafax , într-un context în care locuințele moderne, chiar bine izolate, se pot răci rapid dacă se oprește curentul sau încălzirea. Ideea centrală este că „secretul” nu ține de a menține permanent sursa de căldură pornită, ci de capacitatea construcției de a stoca și elibera treptat energia termică, ca o „baterie termică”. Potrivit materialului, eficiența venea din combinația dintre elemente constructive grele (pereți și podele groase), etanșare bună și sobe masive din piatră sau zidărie care încălzeau structura, nu doar aerul. Ce arăta experimentul: modern vs. cabană din lemn Mediafax relatează despre un experiment care a comparat o casă prefabricată modernă, „foarte bine izolată”, cu o cabană medievală din lemn reconstruită. Ambele au fost încălzite la aproximativ 20°C, apoi încălzirea a fost oprită în timp ce afară erau circa -22°C. Rezultatul descris în articol: casa modernă s-a apropiat de punctul de îngheț în doar câteva ore, în timp ce cabana din lemn a rămas peste zero timp de aproape trei zile. De ce rețineau căldura cabanele vechi Materialul enumeră trei explicații principale: lemnul gros stoca căldura și o elibera treptat; etanșarea era foarte bună, îmbinările fiind acoperite cu mușchi și argilă pentru a limita pătrunderea aerului rece; sobele mari din piatră sau zidărie erau încălzite puternic pentru scurt timp, apoi cedau căldură treptat timp de 12–18 ore. În plus, amenajarea interioară conta: camere mai mici și tavane mai joase, ceea ce reducea energia necesară încălzirii. Articolul mai menționează podele groase izolate suplimentar cu rumeguș și case ridicate pe stâlpi de piatră, pentru a reduce contactul cu solul rece și apariția „ punților termice ” (zone prin care se pierde mai ușor căldura). Ce s-a schimbat în construcțiile moderne și de ce contează Potrivit textului, dezvoltarea surselor de energie mai ieftine și a tehnologiilor de construcție a împins piața spre structuri ușoare (lemn, vată de sticlă, bariere de vapori, sisteme cu aer forțat), care se ridică mai rapid și mai ieftin, dar au o masă termică mai redusă. Consecința operațională: locuințele moderne depind mai mult de funcționarea continuă a încălzirii și a electricității, iar chiar și o casă care respectă formal standardele de izolare poate pierde căldura repede în cazul unei pene de curent sau al unei defecțiuni. Ce principii pot fi preluate azi Mediafax notează că unele soluții tradiționale pot fi aplicate și în construcțiile actuale, inclusiv folosirea mai largă a lemnului masiv sau a pietrei în interior, etanșarea de înaltă calitate a îmbinărilor și testarea riguroasă a etanșeității la aer. Sunt menționate și opțiuni de proiectare precum încălzirea prin pereți sau podele și compartimentări mai compacte, cu mai puține spații foarte mari și tavane mai joase. [...]
Piața rezidențială încetinește, dar prețurile rămân susținute de oferta mică , în condițiile în care tranzacțiile cu locuințe au scăzut cu circa 9% în primele șase luni din 2026, fără semnele unei corecții majore, potrivit Newsweek , care citează un raport Colliers. Scăderea vine după câțiva ani de creștere puternică și este pusă pe seama unui mix de factori: inflație ridicată, credite mai scumpe și presiune pe bugetele gospodăriilor. În acest context, cumpărătorii devin mai atenți la preț, la costul total al locuirii (cheltuieli după achiziție, precum energie și întreținere) și la calitatea proiectelor, în timp ce oferta de locuințe noi rămâne limitată, arată analiza. Tranzacțiile se mișcă diferit de la un oraș la altul Diferențele între marile centre urbane se adâncesc, iar dinamica nu este uniformă: Cluj-Napoca: tranzacțiile cu apartamente au scăzut cu aproximativ 16% în primele șase luni; Iași: minus circa 11%; Timișoara: creștere de aproximativ 3%; București: după un început de an mai slab, a încheiat semestrul cu doar aproximativ 2% mai puține tranzacții față de aceeași perioadă din 2025. Raportul indică faptul că accesibilitatea, nivelul prețurilor și oferta disponibilă cântăresc tot mai mult în decizia de cumpărare, iar piața „se mișcă diferit de la un oraș la altul”. Oferta nouă rămâne o constrângere, chiar dacă șantierele sunt active Pe partea de ofertă, 2025 a adus la nivel național aproximativ 59.000 de locuințe livrate, cel mai scăzut nivel din 2017 până în prezent, iar pe termen scurt nu este așteptată o creștere semnificativă. În București apar însă semnale mai bune pentru anii următori: suprafața utilă autorizată pentru clădiri rezidențiale a crescut de 3,6 ori în primele cinci luni din 2026, cel mai rapid ritm din ultimii cinci ani. În același timp, la nivel național, numărul autorizațiilor pentru clădiri rezidențiale a scăzut cu aproximativ 9–10% în primul semestru și cu circa 15% în iunie față de iunie 2025, iar București-Ilfov este menționată ca singura regiune care a mers constant în sens opus. Autorizațiile nu se transformă imediat în locuințe finalizate, dar oferă un indiciu despre cum ar putea evolua oferta în următorii doi până la cinci ani, notează autorii raportului. În paralel, volumul lucrărilor la clădirile rezidențiale a crescut cu aproximativ 16% în primele cinci luni ale anului, cel mai rapid ritm dintre principalele segmente ale construcțiilor, ceea ce indică o activitate intensă, cu efect întârziat în livrări. Costurile și finanțarea: presiune pe dezvoltatori, prudență la cumpărători Costurile de construcție rămân o problemă: prețurile unor materiale au revenit pe creștere în 2026, unele apropiindu-se de niveluri record, iar mecanismul european de taxare a carbonului pentru materialele importate poate adăuga presiune suplimentară. În acest context, dezvoltatorii își ajustează calendarul și planifică proiectele pe cicluri mai lungi. Pe partea de finanțare, aproximativ 58% dintre achizițiile de locuințe sunt realizate prin credit ipotecar, o pondere similară cu cea de anul trecut, semn că piața s-a adaptat parțial la dobânzile ridicate. Programul garantat de stat continuă să susțină segmentul mai accesibil, cu un plafon de garantare de 500 de milioane de lei în 2026 și o dobândă limitată la IRCC plus două puncte procentuale. Accesibilitatea nu s-a îmbunătățit semnificativ: prețurile locuințelor au crescut, în general, mai lent decât inflația, dar și salariile au avut o evoluție similară, astfel că raportul dintre venituri și costul locuinței nu s-a schimbat suficient pentru a face achiziția „semnificativ mai ușoară”, fără să se deterioreze însă într-atât încât să forțeze o corecție amplă, potrivit specialiștilor. De ce nu se vede o ieftinire generalizată Oferta redusă continuă să susțină prețurile. La mijlocul verii, prețurile cerute în București erau cu aproximativ 9% peste nivelul de anul trecut, cu o evoluție similară la nivel național. Creșterile lunare s-au temperat, iar piața devine mai „fragmentată”: apar negocieri punctuale, discounturi și pachete comerciale mai generoase acolo unde proiectele nu sunt suficient de bine poziționate. În ceea ce privește preferințele, locuințele noi, bine amplasate, cu acces bun la transport și infrastructură, dezvoltate de companii cu reputație solidă și cu eficiență energetică mai bună au performat mai bine. În schimb, locuințele vechi, mai ales în blocuri nereabilitate termic, sunt dezavantajate de facturi mai mari la energie și costuri de întreținere mai ridicate. Ce poate influența următoarele luni: TVA, blocaje administrative și dobânzi Colliers anticipează că iulie ar putea apărea ca o lună mai activă în statisticile finale, pe fondul grabei unor cumpărători de a închide achiziții eligibile pentru cota redusă de TVA. Totuși, indisponibilitatea sistemelor Agenției Naționale de Cadastru și Publicitate Imobiliară (ANCPI) , începând cu 14 iulie, după un atac cibernetic, a afectat derularea operațiunilor necesare finalizării tranzacțiilor. Termenul pentru livrarea locuințelor cu TVA redusă de 9% a fost prelungit de la 31 iulie la 30 septembrie 2026, ceea ce poate distribui finalizările pe o perioadă mai lungă și poate reduce caracterul excepțional al unui vârf de tranzacții în iulie. Pe termen mai lung, perspectiva unei reveniri mai puternice a creditării s-a îndepărtat față de începutul anului: cu inflația încă aproape de două cifre la jumătatea lui 2026, Banca Națională este așteptată să mențină dobânda-cheie la 6,50% până în 2027, ceea ce amână ieftinirea finanțării și o revenire mai vizibilă a tranzacțiilor susținute de credit. În paralel, Colliers estimează o scădere de aproximativ 0,7% a PIB-ului în 2026, după ce la începutul anului anticipa o creștere de aproape 1%. În același timp, raportul indică faptul că cererea pe termen mediu rămâne susținută de nevoia reală de locuințe, pe fondul supraaglomerării ridicate și al necesarului de locuințe noi în marile orașe, în timp ce oferta redusă și dificultățile de autorizare pot continua să țină prețurile sus pentru proiectele bine amplasate. [...]
Piața terenurilor intră într-o fază în care cumpărătorii dictează mai mult condițiile , pe fondul unei oferte în creștere și al unor decizii luate mai prudent, chiar dacă tranzacțiile mari s-au închis mai greu în prima parte a anului, potrivit Profit . În acest context, dezvoltatorii care cumpără sau pregătesc achiziții acum mizează pe livrări care ar urma să se vadă mai ales din 2027–2028, având în vedere timpul necesar pentru autorizare, finanțare și construcție. Datele citate dintr-un raport Colliers pentru primul semestru indică o piață cu evoluții diferențiate la preț: terenurile „foarte bune”, cu parametri clari și documentații urbanistice avansate, pot avea creșteri punctuale de 5–10% față de anul precedent. La polul opus, terenurile fără documentații urbanistice valide sau cu acces dificil sunt mai expuse la ajustări. Unde se vede cererea și unde se așteaptă Retailul rămâne cel mai activ segment, cu cerere susținută la nivel național, chiar dacă numărul tranzacțiilor semnate a fost mai moderat în prima parte a anului. Cererea vine în special din partea operatorilor FMCG, a retailerilor și a dezvoltatorilor, inclusiv jucători locali care pregătesc proiecte mai mici în orașe din toată țara, pe fondul extinderii rețelelor comerciale și al consumului de proximitate. Rezidențialul continuă să atragă interes, iar cererea pentru terenuri a crescut vizibil în ultimul an, inclusiv din partea unor cumpărători noi și investitori internaționali. Totuși, segmentul trece printr-o perioadă de „reașezare”, influențată și de schimbări legislative care au modificat accesul la finanțare și, în această etapă, avantajează dezvoltatorii mari, cu poziții financiare mai solide. În paralel, unii dezvoltatori mari se uită mai atent către orașele regionale, pe fondul concurenței ridicate din București , în timp ce dezvoltatori locali din marile orașe pot întâmpina dificultăți, ceea ce poate deschide ușa pentru parteneriate sau intrarea unor jucători noi. Industrialul este descris ca fiind mai degrabă într-o zonă de așteptare: investitorii preferă oportunități mai clare, iar jucătorii mari, care au deja rezerve importante de terenuri, nu se grăbesc să cumpere decât dacă apare un activ foarte bine poziționat. În schimb, se conturează interes pentru proiecte „speciale” (de exemplu, locuințe pentru studenți, centre medicale, școli și proiecte educaționale). Oferta mai mare mută echilibrul în negociere Un element cheie pentru dinamica din 2026 este creșterea numărului de terenuri scoase la vânzare. Printre vânzători apar tot mai mulți investitori instituționali și străini, unii interesați să iasă din piață pe fondul incertitudinilor politice, dar și proprietari care vor să elibereze capital sau să valorifice creșterile de preț din ultimii ani. Această ofertă mai consistentă schimbă raportul de forțe: cumpărătorii devin mai selectivi și negociază mai atent, inclusiv pe termene de plată și pe siguranța autorizării. Colliers observă mai multe tranzacții cu plăți eșalonate, adesea condiționate de obținerea autorizației de construire, ceea ce oferă cumpărătorilor protecție suplimentară. În același timp, capitalul românesc este mai prezent decât în trecut, contribuind la o bază mai diversă de cumpărători. Autorizarea și urbanismul, variabilele care pot accelera sau bloca piața În București, investitorii privesc cu un anumit optimism posibilitatea ca aprobarea unor proiecte să devină mai flexibilă, însă direcția pieței rămâne dependentă de noul Plan Urbanistic General, care va influența puternic dezvoltările viitoare. În alte orașe mari, aprobarea proiectelor a devenit mai dificilă, pe fondul presiunilor sociale și politice. Per ansamblu, 2026 nu este descris ca un an „spectaculos” ca număr de tranzacții închise, dar există activitate semnificativă în spate, cu multe negocieri și precontracte. A doua jumătate a anului ar putea aduce mai multe tranzacții finalizate, însă efectele cele mai vizibile sunt așteptate mai degrabă în 2027, dacă mediul economic și politic nu se deteriorează și dacă zona de urbanism și autorizare devine mai clară. [...]
Deși tranzacțiile din S1 2026 au scăzut cu 46%, piața investițiilor imobiliare a depășit deja volumul din 2025 după iulie , pe fondul unei tranzacții majore în retail și al unor achiziții punctuale în office, potrivit Economedia , care citează raportul Marketbeat Investment H1 2026 al Cushman & Wakefield Echinox . În primele șase luni din 2026, valoarea totală a tranzacțiilor a fost de 211 milioane euro (aprox. 1,06 miliarde lei), în scădere cu 46% față de aceeași perioadă din 2025. Totuși, după primele șapte luni, odată cu finalizarea tranzacției prin care AFI Europe a preluat un portofoliu de șase parcuri de retail de la MAS Real Estate și cu „o serie de tranzacții mai mici”, volumul tranzacționat a depășit nivelul întregului an 2025, conform raportului. Ce a tras piața: office în S1, retail după tranzacția AFI–MAS Raportat strict la S1, segmentul office a concentrat cea mai mare parte a activității investiționale: 138 milioane euro (aprox. 693 milioane lei), adică aproximativ 65% din total. După finalizarea tranzacției de 282 milioane euro (aprox. 1,42 miliarde lei) dintre AFI Europe și MAS Real Estate, la începutul lunii iulie, retailul a redevenit cea mai tranzacționată clasă de active, cu un volum de peste 350 milioane euro (aprox. 1,76 miliarde lei). În prima parte a anului, consultanții menționează și alte tranzacții relevante, care au implicat: complexul de birouri (București); parcurile de retail NEST (Miercurea Ciuc și Moinești); birourile Record Park (Cluj-Napoca); clădirea Equilibrium 2 (zona Floreasca – Barbu Văcărescu, București). Cine a adus capitalul și de ce contează apariția unor investitori noi După proveniența capitalului, investitorii din Europa Centrală și de Est (inclusiv români) au fost cei mai activi, cu 144 milioane euro (aprox. 724 milioane lei), adică 68% din total, urmați de investitorii turci, cu 52 milioane euro (aprox. 262 milioane lei), respectiv 25% din total. În raport, Cristi Moga, Head of Capital Markets la Cushman & Wakefield Echinox, spune că piața a atras doi jucători noi: Mondo Development (Turcia), care a preluat , și Star Capital Finance (Cehia), noul proprietar al parcurilor de retail NEST din Miercurea Ciuc. Tot el indică tranzacția AFI–MAS drept „a doua cea mai mare tranzacție din istoria sectorului de real estate românesc”. „Piaţa locală a investiţiilor imobiliare a rămas activă, reuşind să atragă doi jucători noi (...) în ciuda unui context general cu multiple incertitudini de ordin economic şi politic.” Randamente stabile, dar context macro dificil; ce ar putea urma Raportul plasează evoluția pieței într-un context macroeconomic „dificil”: economia locală ar fi înregistrat o contracție de 0,3% în trimestrul al doilea, iar inflația s-a situat „în jurul pragului de 10%” în prima jumătate a anului. Consultanții notează că randamentele prime (randamentul anual estimat al unei investiții imobiliare de top) au rămas stabile: birouri prime și centre comerciale prime: 7,25%; industrial: 7,5%; spații comerciale pe Calea Victoriei: 7%. Aceste niveluri sunt cu 100–200 puncte de bază peste cele din majoritatea piețelor din Europa Centrală și de Est, ceea ce, potrivit raportului, susține atractivitatea României pentru investitorii care caută un echilibru între risc și randament. În același timp, analiza indică faptul că o revenire economică și stabilizarea climatului politic ar putea accelera activitatea investițională în a doua parte a anului, existând tranzacții medii și mari în stadii avansate de execuție. [...]
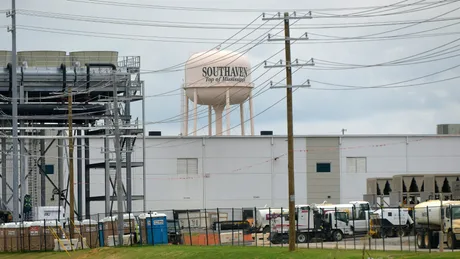
SpaceXSI , afacerea de centre de date a lui Elon Musk , ar cumpăra 418 locuințe dintr-un cartier din Southaven (Colonial Hills) doar de la proprietari care renunță să participe la un proces colectiv , potrivit Tom's Hardware . Miza imobiliară este dublată de una juridică: achizițiile ar fi condiționate de neimplicarea în acțiunea în instanță legată de poluarea fonică produsă de turbinele pe gaz care alimentează infrastructura de calcul (GPU) a companiei. Informația este atribuită de publicație unei relatări din The Guardian , care susține că agenți imobiliari ar merge din ușă în ușă pentru a face oferte în numele companiei. Colonial Hills se află la circa o jumătate de milă (aprox. 0,8 km) de centrala electrică pe care compania ar urma să o folosească pentru a alimenta centrele de date din zonă. De ce contează pentru piața imobiliară locală Dacă raportarea se confirmă, vorbim despre o tentativă de achiziție la scară de cartier, cu potențial de a schimba rapid structura proprietății într-o zonă rezidențială. Condiționarea tranzacțiilor de renunțarea la participarea la un proces colectiv introduce, însă, un element de risc și presiune pentru proprietari: decizia de vânzare ar putea deveni inseparabilă de poziția lor într-un litigiu privind disconfortul de mediu (zgomot). Ce spune compania și autoritățile locale, potrivit relatării Tom’s Hardware notează că MZX, subsidiara SpaceXSI care operează situl Colossus II, ar fi transmis o scrisoare deschisă rezidenților din apropiere, în care afirmă că „are nevoie de proprietăți în scopuri de afaceri”. Primarul din Southaven, Darren Musselwhite, este citat cu explicația că locuințele ar urma să fie folosite pentru cazarea personalului SpaceXSI, pe măsură ce compania își extinde operațiunile. În același context, publicația mai relatează că Elon Musk ar sta în zonă patru nopți pe săptămână, într-o rulotă Airstream, pentru a supraveghea personal extinderea centrului de date necesar pentru Grok AI. Ce urmează Materialul nu oferă detalii despre prețuri, calendarul achizițiilor sau stadiul exact al procesului colectiv. În lipsa acestor informații, rămâne de urmărit dacă tranzacțiile se materializează la scara indicată (418 proprietăți) și dacă litigiul privind poluarea fonică va influența ritmul extinderii operaționale și, implicit, presiunea pe piața rezidențială din proximitate. [...]

