Știri

Știri din categoria Companii

Guvernul pregătește o evaluare independentă a REMIN, companie de stat aflată în insolvență de 17 ani, în condițiile în care societatea nu mai are „activitate economică reală” din 2007, iar datoriile au ajuns la 597 milioane de lei, potrivit G4Media. Vicepremierul Oana Gheorghiu spune că obiectivul este separarea activelor cu potențial economic de masa aflată în insolvență și definirea unui rol realist pentru companie, inclusiv pe zona pasivelor de mediu.
REMIN nu mai desfășoară activitate minieră din 2007 și „nu mai produce nimic”, conform vicepremierului. În același timp, Gheorghiu indică un tablou financiar tensionat: datorii totale de 597 milioane de lei și activ net negativ cu peste 370 milioane de lei; în conturi ar fi 129 milioane de lei, iar profitul raportat este de 7,45 milioane de lei. Ea susține însă că acest „profit” nu provine din minerit, ci din vânzarea de active și din contracte de conservare plătite din bani publici.
Miza economică și de guvernanță este că procedura de insolvență a fost prelungită repetat, deși, potrivit vicepremierului, legea insolvenței prevede declararea falimentului în cazul unui activ net negativ. În cazul REMIN, datoriile ar fi continuat să crească, fără un plan de reorganizare.
Statul român are o dublă poziție: este acționar unic prin Ministerul Economiei și creditor majoritar prin Autoritatea pentru Administrarea Activelor Statului (AAAS), care deține peste 80% din creanțe, potrivit informațiilor prezentate de Gheorghiu. Vicepremierul descrie situația drept una în care „statul negociază cu sine însuși” și cere în instanță prelungirea insolvenței.
În postarea citată, Gheorghiu mai menționează episoade din istoricul procedurii (inclusiv mutarea dosarului de la Maramureș la Timișoara și tentativa din 2022 de a găsi un investitor strategic, câștigată de Vast Resources din Marea Britanie, memorandum care nu ar mai fi fost semnat, iar subsidiara locală ar fi intrat ulterior în insolvență).
Vicepremierul atrage atenția și asupra pasivelor de mediu: 118 halde de steril (peste 4,7 milioane metri cubi) și 18 iazuri de decantare cu cianuri. Potrivit acesteia, costurile de ecologizare nu au fost estimate oficial.
Oana Gheorghiu afirmă că, împreună cu Ministerul Economiei, până la 15 mai ar urma să fie stabilit un calendar care include:
În paralel, până la 31 mai 2026, evaluarea independentă ar urma să fie contractată, cu sprijinul AAAS, iar decizia privind separarea activelor să fie formalizată la nivel guvernamental, conform aceleiași surse. Vicepremierul avertizează că, în lipsa acestor pași, activele cu potențial strategic ar putea fi lichidate „sub valoarea reală”, iar statul ar rămâne „creditor pasiv”.
Recomandate
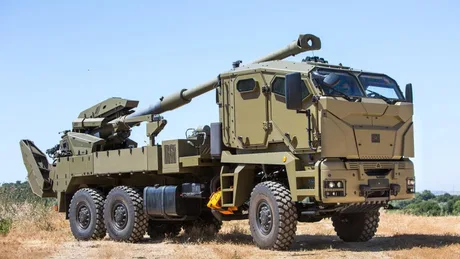
Ministerul Economiei vrea să reducă blocajele și întârzierile din ROMARM prin transformarea companiei într-un holding industrial integrat, cu decizii centralizate pe investiții și contracte majore , potrivit Digi24 . Reforma este propusă pentru perioada 2027–2030 și include trecerea la un sistem de conducere dualist, cu separarea supravegherii de execuție, pentru „depolitizarea managementului”. Planul apare într-un pachet de patru documente de politică publică („white papers”) publicate de Ministerul Economiei, Digitalizării, Antreprenoriatului și Turismului (MEDAT), lansate în dezbatere de ministrul interimar Irineu Darău . Documentele acoperă reorganizarea ROMARM, monitorizarea Programului SAFE, valorificarea resurselor minerale și promovarea turistică. De ce contează reorganizarea: bani necheltuiți și decizii întârziate Documentul strategic dedicat ROMARM (2027–2030) pornește de la diagnosticul că societatea funcționează „predominant ca un intermediar comercial”, fără coordonare industrială integrată a celor 15 filiale. Ministerul indică mai multe vulnerabilități cu impact operațional și financiar: participații coborâte sub 20% în majoritatea filialelor (excepție: Arsenal Reșița, 37,16%), ceea ce poate crea neconcordanțe între atribuțiile de control și mecanismele juridice de aprobare, cu risc de litigii și blocaje; întârzieri în luarea deciziilor, circuitul de aprobare adăugând între 30 și 60 de zile sau mai mult, cu efect asupra contractelor și investițiilor; utilizare slabă a fondurilor de modernizare: din 1,9 miliarde de lei alocate pentru capitalizări și investiții în 2018–2025, aproximativ 1,5 miliarde de lei erau necheltuite la sfârșitul anului trecut; instalații învechite și clădiri degradate, pe fondul întârzierii investițiilor, plus îmbătrânirea personalului și formare profesională insuficientă; lipsă de finanțare pentru conservarea și paza capacităților industriale neutilizate în timp de pace, dar necesare pentru mobilizare; costuri suplimentare asociate modelului comercial actual, prin comisioane de aproximativ 1,5–2% până la 5%, plus suprapuneri administrative. Cum ar arăta holdingul: grupare pe domenii și conducere dualistă Ministerul propune transformarea ROMARM într-un holding industrial care să coordoneze strategia, investițiile, contractele majore, finanțarea, cercetarea și dezvoltarea capacităților de apărare. Obiectivul declarat nu este doar reducerea numărului de societăți, ci o structură care să poată coordona portofoliul industrial, în timp ce unitățile productive își păstrează responsabilitățile de producție, proiectare, mentenanță și livrări. În prima evaluare, fabricile ar urma să fie grupate în companii operaționale specializate, în funcție de activitate: armament și muniție ușoară : Uzina Mecanică Cugir, Fabrica de Arme Cugir, Uzina Mecanică Sadu, Metrom Brașov; armament și muniție grea : Uzina Mecanică Mija, Uzina Mecanică Plopeni, Carfil, Tohan Zărnești, Arsenal Reșița; rachete și proiectile speciale : Electromecanica Ploiești, UPS Dragomirești; pulberi și explozivi : Fabrica de Pulberi Făgăraș, Pirochim Victoria; vehicule militare : Uzina Mecanică București, Automecanica Moreni; active neproductive : structură separată pentru administrarea activelor care nu țin de activitățile industriale principale. Configurația finală ar urma să fie stabilită după analiza juridică, financiară și industrială a fiecărei societăți. La nivel de guvernanță, este propus un sistem dualist : ROMARM Holding S.A. ar urma să aibă un Consiliu de Supraveghere cu șapte membri și un Directorat cu cinci membri. Directoratul ar coordona conducerea generală, strategia și controlul grupului, activitățile comerciale și achizițiile, operațiunile și managementul contractelor, precum și serviciile comune și patrimoniul. Calendar 2027–2030 și riscurile asumate Calendarul propus prevede trecerea la sistemul dualist în ianuarie 2027 și demararea reorganizării în februarie. În primele trei luni ar urma inventarierea organigramelor, activelor, contractelor, proceselor administrative și riscurilor, pentru identificarea suprapunerilor. În următoarele trei luni este prevăzută testarea unor servicii comune (achiziții, financiar, juridic), iar până la finalul primului an extinderea serviciilor comune de resurse umane și IT și introducerea raportării unificate. În primii doi ani sunt avute în vedere, în funcție de situația fiecărei societăți, fuziuni, absorbții, divizări sau transformări în sucursale, separarea activelor neproductive și lansarea investițiilor prioritare. Integrarea completă și evaluarea rezultatelor ar urma să se întindă pe până la patru ani. Ministerul notează și riscuri precum politizarea sau contestarea reformei, întreruperea livrărilor, lipsa finanțării, birocratizarea noii structuri și pierderea personalului specializat. Documentul rămâne, deocamdată, o propunere de lucru care necesită validări și decizii ulterioare. Documentul strategic ROMARM (2027–2030) este publicat de minister și poate fi consultat aici: Documentul strategic . [...]
Ministerul Economiei pregătește reorganizarea Romarm într-un holding integrat , pe fondul acuzațiilor că actualul model „intermediar” nu aduce suficiente comenzi fabricilor și le face produsele mai puțin competitive prin comisioane, potrivit Adevărul . O decizie de principiu ar urma să fie luată până la finalul lui 2026, după un document de analiză și consultări instituționale. Ministrul interimar al Economiei, Irineu Darău , susține că Romarm funcționează în prezent mai degrabă ca intermediar comercial, cu participații „sub 20%” în majoritatea filialelor, în timp ce restul participațiilor sunt la minister. În această formulă, spune el, lipsa comenzilor la nivelul filialelor indică probleme de performanță, iar unele unități reclamă că „din cauza comisioanelor Romarm prețul lor final este necompetitiv”. „Astăzi Romarm este un intermediar comercial. (…) Dacă nu prea au comenzi filialele, înseamnă că nici Romarm nu își face treaba foarte bine, ba chiar sunt filiale care se plâng că din cauza comisioanelor Romarm prețul lor final este necompetitiv.” Ce schimbare propune ministerul: clustere și guvernanță dualistă Planul prezentat vizează renunțarea la structura actuală, în care cele 15 filiale operează separat, și reorganizarea în „clustere” (grupări) specializate pe domenii. Exemplele menționate includ: cluster pentru armament; cluster pentru nave; cluster pentru cercetare. Noua structură ar urma să fie condusă printr-un sistem de guvernanță corporativă cu consiliu de supraveghere și directorat, pe care ministrul îl leagă de obiectivul de a limita politizarea deciziilor și de a îmbunătăți coordonarea industrială și comercială. „Suntem convinși că soluția aici este să fie creat un holding industrial integrat (…) care să funcționeze în sistem dualist, pentru că nu trebuie să fie politizat, adică să aibă un consiliu de supraveghere și un directorat și care să fie organizat pe clustere pe domenii.” Calendar și pașii următori: „white paper” și consultare cu CSAT Ministerul anunță publicarea, în zilele următoare, a unui document de tip „white paper” (document de poziție/analiză) cu variantele luate în calcul și pașii necesari reorganizării. Autoritățile intenționează să se consulte și cu Consiliul Suprem de Apărare a Țării (CSAT), iar până la sfârșitul lui 2026 ar trebui stabilită direcția de restructurare. Darău avertizează că, fără o decizie rapidă și un model care să permită competiția pe piața privată, viabilitatea Romarm și a unor filiale ar putea fi pusă în pericol. De ce contează: competitivitatea comercială rămâne problema-cheie Miza economică și operațională a reorganizării este reducerea fragmentării și a costurilor comerciale care, potrivit ministrului, afectează șansele filialelor de a câștiga contracte. În același timp, materialul notează explicit o limitare: impactul exact al comisioanelor asupra competitivității ar necesita date financiare și comerciale detaliate, iar reorganizarea, singură, nu garantează creșterea comenzilor. Rezultatele vor depinde și de factori precum capacitatea de producție, respectarea cerințelor beneficiarilor, termenele de livrare, investițiile în tehnologie și accesul la contracte interne și externe. În acest cadru, „white paper”-ul anunțat ar urma să ofere detalii despre opțiunile reale și despre cum ar fi coordonate investițiile, producția, cercetarea și vânzările în noul model. [...]
Datoriile Damen Mangalia au urcat la 2,3 miliarde de lei, iar o vânzare de 138 milioane euro ar acoperi doar o treime , ceea ce lasă o gaură majoră pentru creditori și pune sub semnul întrebării cât se mai poate recupera din procedura de faliment, potrivit Digi24 . Conform datelor dintr-un raport intermediar de activitate al lichidatorului judiciar CITR, datoriile curente acumulate după intrarea în faliment (din aprilie 2026) au ajuns la 101 milioane de lei la 30 septembrie 2026. Totalul datoriilor acceptate este indicat la 2,3 miliarde de lei, iar suma finală ar putea crește, întrucât luna octombrie nu era închisă contabil la momentul raportării. În paralel, tranzacția discutată pentru vânzarea șantierului naval către Rheinmetall , la 138 de milioane de euro, este prezentată ca insuficientă pentru acoperirea creanțelor: ar acoperi aproximativ o treime din datorii. Digi24 notează că, până acum, compania germană ar fi achitat 10% din valoarea tranzacției, suma necesară pentru participarea la licitație. De unde vin noile datorii din faliment Raportul CITR citat indică principalele componente ale celor 101 milioane de lei datorii curente: 73,8 milioane de lei către fondul de garantare; 12,2 milioane de lei către bugetul de stat; 3,4 milioane de lei salarii; 5,1 milioane de lei taxe salariale; 4,3 milioane de lei către furnizori de servicii și materiale. Potrivit liderului sindical Laurențiu Gobeajă, restanțele salariale îi vizează pe aproximativ 100 de angajați rămași pe platformă pentru întreținere și pază după declararea falimentului. Ce înseamnă pentru creditori și ce urmează Digi24 mai arată că bugetul de stat ori cel local și salariații ar avea de primit aproximativ 300 de milioane de lei, adică circa jumătate din valoarea tranzacției menționate. În același timp, valoarea totală a datoriilor este descrisă ca nefinală și susceptibilă de creștere, în funcție de actualizările contabile din lunile următoare și de evoluția procedurii. Contextul procedurii: falimentul a fost decis de Tribunalul Constanța după respingerea planului de reorganizare, iar compania intrase anterior în insolvență în iunie 2024, la solicitarea companiei-mamă Damen Holding B.V. [...]
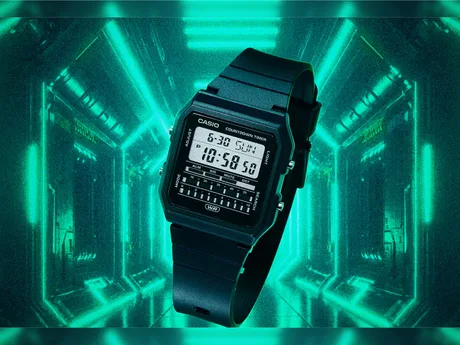
Casio păstrează prețul de 4.400 yeni (cu taxe) pentru noua serie LF-40W , mizând pe continuitate într-o gamă „retro” accesibilă, în condițiile în care compania nu indică, deocamdată, un calendar sau un nivel de preț pentru lansări în afara Japoniei, potrivit Notebookcheck . Noile modele LF-40W-1A, LF-40W-8A și LF-40W-2A intră în linia Classic și sunt programate pentru lansare în Japonia în noiembrie 2026. Publicația notează că prețul este identic cu cel cerut anterior pentru seriile LF-20W (mai 2023) și LF-30W (mai 2025), tot la 4.400 yeni. Ce aduce nou LF-40W, fără să schimbe poziționarea de preț Elementul distinctiv este modul de utilizare a afișajului LCD: sub ora afișată în partea de sus, Casio introduce trei rânduri de „ferestre” tip bară. Conform descrierii, rândurile au roluri diferite: rândul de sus indică modul activ și starea unor funcții (alarmă, semnal orar, ton la apăsarea butoanelor, ora de vară); rândurile din mijloc și de jos urmăresc secundele în timp real, în pași de 10 secunde și de o secundă. Notebookcheck menționează și o neconcordanță de interpretare: contul descrie barele ca un „countdown” repetitiv, în timp ce pagina de produs Casio ar indica faptul că rândurile „numără în sus”, nu în jos. Specificații și funcții: accent pe utilitar, nu pe rezistență ridicată Pe lista de funcții intră un cronometru de 1/100 secundă, un temporizator de numărătoare inversă pe 24 de ore, „world time” (ora mondială) pentru patru orașe selectabile, cinci alarme zilnice și iluminare de fundal cu LED. La nivel de construcție, carcasa este din rășină, cu dimensiuni de 37,8 × 33,7 × 8,6 mm și greutate de 23 g, iar „geamul” este tot din rășină. Rezistența la apă este descrisă ca fiind doar pentru utilizare zilnică (fără o clasificare detaliată în material). Curea folosește plastic din biomasă, iar bateria CR1616 ar urma să ofere o autonomie de circa trei ani. Ce nu e încă decis: lansarea internațională Casio nu a anunțat, până acum, prețuri sau date de lansare pentru LF-40W în afara Japoniei, potrivit aceleiași surse. Pentru piață, asta înseamnă că strategia de volum pe segmentul „entry-level” (produse de bază, cu preț mic) rămâne, deocamdată, una localizată, iar extinderea internațională nu este confirmată. [...]
Asus ar putea ieși din piața de telefoane, după epuizarea stocurilor și retragerea produselor din retail , pe fondul unor costuri în creștere la componente și al unei activități care a rămas dificil de făcut profitabilă, potrivit IT之家 . Publicația citează presa din Taiwan (Economic Daily News), care arată că Asus a confirmat la începutul anului că în 2026 nu are planuri să lanseze modele noi de smartphone-uri . Între timp, semnalele din piață indică o retragere accelerată: în trimestrul al patrulea, stocurile ar fi fost aproape epuizate, iar săptămâna trecută nu ar mai fi existat retaileri (magazine de telecom) care să ofere cotații de preț , ceea ce sugerează că produsele „din stoc” s-au terminat și intră în faza de delistare. Ce indică piața: fără prețuri, fără stoc Un reper invocat este „SOGI 手机王”, descris ca cel mai mare site de cotații pentru telefoane din Taiwan, care publică prețuri medii pe baza ofertelor de la branduri și magazine. Conform datelor acestuia, pentru Asus Zenfone 12 Ultra (256 GB) , care încă mai avea recent listări cu preț, nu mai apare nicio ofertă din partea magazinelor , semn că stocul ar fi fost vândut integral. În acest context, articolul notează că, odată cu lichidarea ultimelor stocuri, telefoanele Asus „ar putea deveni o amintire” , iar o eventuală revenire pe această piață ar fi dificilă, inclusiv din cauza scumpirii continue a unor componente precum memoria. Ultimele modele și contextul financiar Materialul indică drept cele mai reprezentative lansări recente: ROG Phone 9 (lansat în noiembrie 2024) ASUS Zenfone 12 Ultra (lansat în februarie 2025) IT之家 trece în revistă și istoricul diviziei: Asus a intrat pe piața telefoanelor cu un model propriu încă din 2003, iar în 2014 a lansat gama Zenfone, cu o strategie de „lux accesibil”, ajungând la un moment dat la vânzări globale de aproape 10 milioane de unități. Cu toate acestea, divizia de telefoane a rămas pe pierdere pe termen lung , iar la finalul lui 2018 compania a inițiat o repoziționare strategică spre segmente mai înguste (gaming și utilizatori avansați), însoțită de costuri unice de restructurare de 62 miliarde dolari taiwanezi . Pentru 2026, articolul mai menționează un factor de piață: scumpirea puternică a componentelor ar fi împins în sus prețurile telefoanelor și ar fi redus apetitul de cumpărare, iar pe canalul de distribuție ar fi apărut dificultăți în aprovizionarea cu telefoane Asus de la distribuitori. În lipsa unui anunț oficial privind închiderea diviziei, informațiile rămân la nivel de „surse” și indicii din retail, însă combinația dintre absența planurilor de lansare în 2026 și dispariția ofertelor din piață conturează un scenariu de ieșire ordonată din segmentul smartphone. [...]
Microsoft extinde un program de plecări voluntare pentru circa 60.000 de angajați, ca parte a reducerii costurilor , potrivit HotNews . Măsura vizează personal din mai multe țări și poate include inclusiv poziții de conducere, în funcție de nivelul ierarhic. Decizia face parte dintr-un plan mai amplu de eficientizare și a fost anunțată luni de directorul de resurse umane al Microsoft, Amy Coleman, conform Euronews . Într-o notă internă către angajați, Coleman descrie „oferta de plecare voluntară” ca pe un instrument pentru „flexibilitate sporită” și pentru a le oferi angajaților opțiuni în conturarea următorului pas profesional. Cine este eligibil și cum funcționează oferta Oferta este disponibilă pentru angajați din anumite echipe din SUA, Canada, India și Regatul Unit, „de la nivelul 70 și mai jos”. Asta înseamnă că pot fi incluși și unii manageri, în funcție de încadrare. Se estimează că aproximativ 60.000 de persoane îndeplinesc criteriile, iar cei vizați urmează să primească un e-mail cu un link către oferta lor individuală. Programul este descris ca fiind voluntar și cu durată limitată, incluzând sprijin financiar și resurse pentru planificarea carierei. Context: tăieri de posturi și pensionări anticipate Programul vine după ce, în iulie, Microsoft a anunțat eliminarea a aproximativ 4.800 de posturi (circa 2,1% din forța de muncă globală de la acel moment), pe fondul reducerii costurilor și al reorientării activității în contextul dezvoltării inteligenței artificiale. Atunci au fost afectate în principal diviziile comerciale și cele de Xbox . Separat, la începutul acestui an, compania a oferit unor angajați opțiunea de pensionare anticipată, iar Microsoft a precizat că peste 30% dintre cei eligibili au ales să participe și că va continua să exploreze abordări similare. [...]