Știri

Știri din categoria Companii
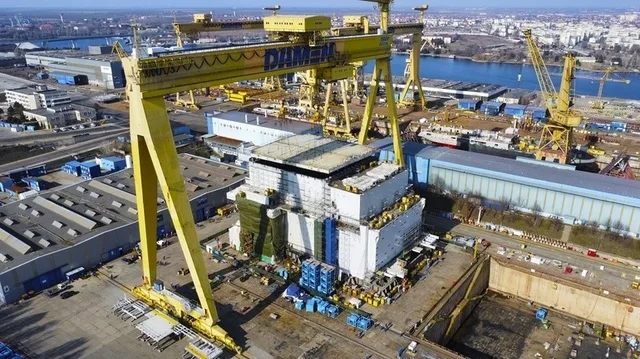
Șantierul Damen Mangalia intră în licitație cu un preț de pornire de 184 milioane euro, ceea ce mută presiunea dinspre „vânzare rapidă” spre maximizarea recuperării pentru creditori și lasă deschisă doar condiționat opțiunea ca statul să intervină ulterior, în funcție de „limitele de valoare” pe care le-ar stabili Guvernul. Informațiile apar în Profit.
Prima ședință de licitație competitivă, cu preț în urcare, este programată pentru 29 iunie, iar termenul-limită de înscriere este 26 iunie. Garanția de participare este de 10% din prețul de pornire fără TVA, iar caietul de sarcini costă 10.000 euro plus TVA.
La vânzare este scos „activul funcțional” al șantierului, într-un singur pachet de active imobile și mobile, destinat continuării activității, cu excepția creanțelor și a participațiilor. Pachetul include:
Lichidatorul judiciar indică faptul că transferul dreptului de proprietate asupra activelor ar urma să fie realizat ca „transfer al afacerii”, în condițiile art. 270 alin. (7) din Codul Fiscal (o prevedere care, în anumite condiții, tratează transferul de active ca nefiind o livrare de bunuri, dacă primitorul este o persoană impozabilă stabilită în România).
Potrivit informațiilor publicate, adunarea creditorilor Damen Shipyards Mangalia (DSMa) a aprobat valorificarea în bloc a activului funcțional prin organizarea a cel puțin 6 licitații publice, cu frecvență lunară, cu preț de pornire de 100% din valoarea de piață: 184,04 milioane euro plus TVA (aprox. 920 milioane lei, la un curs estimativ de 5 lei/euro).
Decizia a fost adoptată cu votul decisiv al Damen Holding BV, care controlează individual peste două treimi din masa credală (și peste 90% împreună cu afiliații). Acționarul majoritar, compania de stat Șantierul Naval 2 Mai SA (2MMS), controlată de Ministerul Economiei, acuză acționarul minoritar Damen Holding BV (care este și cel mai mare creditor) că ar urmări să submineze vânzarea; olandezii resping acuzațiile și susțin că urmăresc recuperarea creanței la un preț cât mai apropiat de evaluarea de piață.
În contrapondere, 2MMS ar fi dorit ca vânzarea să se facă în condițiile Codului de procedură civilă, iar de la a doua licitație prețul de pornire să fie „valoarea de lichidare”, de circa 84,15 milioane euro plus TVA (aprox. 421 milioane lei), variantă respinsă de Damen Holding BV.
În prima parte a lunii, Guvernul a adoptat o ordonanță de urgență care prevede că statul român poate prelua legal activele funcționale ale unor companii declarate de interes strategic, aflate în faliment și capabile să producă pentru industria de apărare, fiind menționat și cazul Damen Shipyards Mangalia.
Profit notează că, în forma finală, nu a mai fost inclusă prevederea din draft potrivit căreia valoarea de preluare ar fi fost cel mult cea din raportul de evaluare întocmit pentru lichidare. În schimb, preluarea ar urma să fie aprobată de Guvern prin memorandum, care va stabili inclusiv „limitele de valoare la care poate fi preluat activul funcțional”.
Recomandate
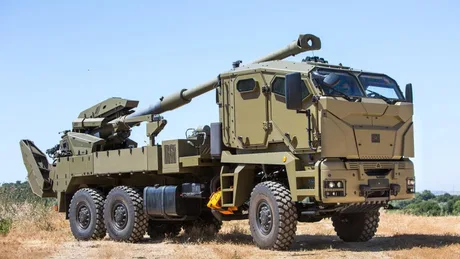
Ministerul Economiei vrea să reducă blocajele și întârzierile din ROMARM prin transformarea companiei într-un holding industrial integrat, cu decizii centralizate pe investiții și contracte majore , potrivit Digi24 . Reforma este propusă pentru perioada 2027–2030 și include trecerea la un sistem de conducere dualist, cu separarea supravegherii de execuție, pentru „depolitizarea managementului”. Planul apare într-un pachet de patru documente de politică publică („white papers”) publicate de Ministerul Economiei, Digitalizării, Antreprenoriatului și Turismului (MEDAT), lansate în dezbatere de ministrul interimar Irineu Darău . Documentele acoperă reorganizarea ROMARM, monitorizarea Programului SAFE, valorificarea resurselor minerale și promovarea turistică. De ce contează reorganizarea: bani necheltuiți și decizii întârziate Documentul strategic dedicat ROMARM (2027–2030) pornește de la diagnosticul că societatea funcționează „predominant ca un intermediar comercial”, fără coordonare industrială integrată a celor 15 filiale. Ministerul indică mai multe vulnerabilități cu impact operațional și financiar: participații coborâte sub 20% în majoritatea filialelor (excepție: Arsenal Reșița, 37,16%), ceea ce poate crea neconcordanțe între atribuțiile de control și mecanismele juridice de aprobare, cu risc de litigii și blocaje; întârzieri în luarea deciziilor, circuitul de aprobare adăugând între 30 și 60 de zile sau mai mult, cu efect asupra contractelor și investițiilor; utilizare slabă a fondurilor de modernizare: din 1,9 miliarde de lei alocate pentru capitalizări și investiții în 2018–2025, aproximativ 1,5 miliarde de lei erau necheltuite la sfârșitul anului trecut; instalații învechite și clădiri degradate, pe fondul întârzierii investițiilor, plus îmbătrânirea personalului și formare profesională insuficientă; lipsă de finanțare pentru conservarea și paza capacităților industriale neutilizate în timp de pace, dar necesare pentru mobilizare; costuri suplimentare asociate modelului comercial actual, prin comisioane de aproximativ 1,5–2% până la 5%, plus suprapuneri administrative. Cum ar arăta holdingul: grupare pe domenii și conducere dualistă Ministerul propune transformarea ROMARM într-un holding industrial care să coordoneze strategia, investițiile, contractele majore, finanțarea, cercetarea și dezvoltarea capacităților de apărare. Obiectivul declarat nu este doar reducerea numărului de societăți, ci o structură care să poată coordona portofoliul industrial, în timp ce unitățile productive își păstrează responsabilitățile de producție, proiectare, mentenanță și livrări. În prima evaluare, fabricile ar urma să fie grupate în companii operaționale specializate, în funcție de activitate: armament și muniție ușoară : Uzina Mecanică Cugir, Fabrica de Arme Cugir, Uzina Mecanică Sadu, Metrom Brașov; armament și muniție grea : Uzina Mecanică Mija, Uzina Mecanică Plopeni, Carfil, Tohan Zărnești, Arsenal Reșița; rachete și proiectile speciale : Electromecanica Ploiești, UPS Dragomirești; pulberi și explozivi : Fabrica de Pulberi Făgăraș, Pirochim Victoria; vehicule militare : Uzina Mecanică București, Automecanica Moreni; active neproductive : structură separată pentru administrarea activelor care nu țin de activitățile industriale principale. Configurația finală ar urma să fie stabilită după analiza juridică, financiară și industrială a fiecărei societăți. La nivel de guvernanță, este propus un sistem dualist : ROMARM Holding S.A. ar urma să aibă un Consiliu de Supraveghere cu șapte membri și un Directorat cu cinci membri. Directoratul ar coordona conducerea generală, strategia și controlul grupului, activitățile comerciale și achizițiile, operațiunile și managementul contractelor, precum și serviciile comune și patrimoniul. Calendar 2027–2030 și riscurile asumate Calendarul propus prevede trecerea la sistemul dualist în ianuarie 2027 și demararea reorganizării în februarie. În primele trei luni ar urma inventarierea organigramelor, activelor, contractelor, proceselor administrative și riscurilor, pentru identificarea suprapunerilor. În următoarele trei luni este prevăzută testarea unor servicii comune (achiziții, financiar, juridic), iar până la finalul primului an extinderea serviciilor comune de resurse umane și IT și introducerea raportării unificate. În primii doi ani sunt avute în vedere, în funcție de situația fiecărei societăți, fuziuni, absorbții, divizări sau transformări în sucursale, separarea activelor neproductive și lansarea investițiilor prioritare. Integrarea completă și evaluarea rezultatelor ar urma să se întindă pe până la patru ani. Ministerul notează și riscuri precum politizarea sau contestarea reformei, întreruperea livrărilor, lipsa finanțării, birocratizarea noii structuri și pierderea personalului specializat. Documentul rămâne, deocamdată, o propunere de lucru care necesită validări și decizii ulterioare. Documentul strategic ROMARM (2027–2030) este publicat de minister și poate fi consultat aici: Documentul strategic . [...]
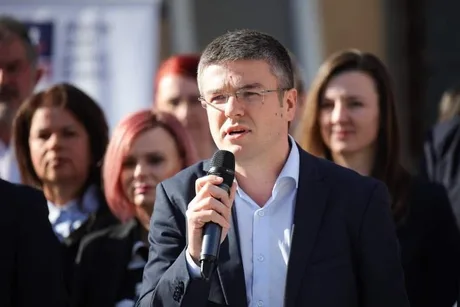
Ministerul Economiei pregătește reorganizarea Romarm într-un holding integrat , pe fondul acuzațiilor că actualul model „intermediar” nu aduce suficiente comenzi fabricilor și le face produsele mai puțin competitive prin comisioane, potrivit Adevărul . O decizie de principiu ar urma să fie luată până la finalul lui 2026, după un document de analiză și consultări instituționale. Ministrul interimar al Economiei, Irineu Darău , susține că Romarm funcționează în prezent mai degrabă ca intermediar comercial, cu participații „sub 20%” în majoritatea filialelor, în timp ce restul participațiilor sunt la minister. În această formulă, spune el, lipsa comenzilor la nivelul filialelor indică probleme de performanță, iar unele unități reclamă că „din cauza comisioanelor Romarm prețul lor final este necompetitiv”. „Astăzi Romarm este un intermediar comercial. (…) Dacă nu prea au comenzi filialele, înseamnă că nici Romarm nu își face treaba foarte bine, ba chiar sunt filiale care se plâng că din cauza comisioanelor Romarm prețul lor final este necompetitiv.” Ce schimbare propune ministerul: clustere și guvernanță dualistă Planul prezentat vizează renunțarea la structura actuală, în care cele 15 filiale operează separat, și reorganizarea în „clustere” (grupări) specializate pe domenii. Exemplele menționate includ: cluster pentru armament; cluster pentru nave; cluster pentru cercetare. Noua structură ar urma să fie condusă printr-un sistem de guvernanță corporativă cu consiliu de supraveghere și directorat, pe care ministrul îl leagă de obiectivul de a limita politizarea deciziilor și de a îmbunătăți coordonarea industrială și comercială. „Suntem convinși că soluția aici este să fie creat un holding industrial integrat (…) care să funcționeze în sistem dualist, pentru că nu trebuie să fie politizat, adică să aibă un consiliu de supraveghere și un directorat și care să fie organizat pe clustere pe domenii.” Calendar și pașii următori: „white paper” și consultare cu CSAT Ministerul anunță publicarea, în zilele următoare, a unui document de tip „white paper” (document de poziție/analiză) cu variantele luate în calcul și pașii necesari reorganizării. Autoritățile intenționează să se consulte și cu Consiliul Suprem de Apărare a Țării (CSAT), iar până la sfârșitul lui 2026 ar trebui stabilită direcția de restructurare. Darău avertizează că, fără o decizie rapidă și un model care să permită competiția pe piața privată, viabilitatea Romarm și a unor filiale ar putea fi pusă în pericol. De ce contează: competitivitatea comercială rămâne problema-cheie Miza economică și operațională a reorganizării este reducerea fragmentării și a costurilor comerciale care, potrivit ministrului, afectează șansele filialelor de a câștiga contracte. În același timp, materialul notează explicit o limitare: impactul exact al comisioanelor asupra competitivității ar necesita date financiare și comerciale detaliate, iar reorganizarea, singură, nu garantează creșterea comenzilor. Rezultatele vor depinde și de factori precum capacitatea de producție, respectarea cerințelor beneficiarilor, termenele de livrare, investițiile în tehnologie și accesul la contracte interne și externe. În acest cadru, „white paper”-ul anunțat ar urma să ofere detalii despre opțiunile reale și despre cum ar fi coordonate investițiile, producția, cercetarea și vânzările în noul model. [...]
Microsoft extinde un program de plecări voluntare pentru circa 60.000 de angajați, ca parte a reducerii costurilor , potrivit HotNews . Măsura vizează personal din mai multe țări și poate include inclusiv poziții de conducere, în funcție de nivelul ierarhic. Decizia face parte dintr-un plan mai amplu de eficientizare și a fost anunțată luni de directorul de resurse umane al Microsoft, Amy Coleman, conform Euronews . Într-o notă internă către angajați, Coleman descrie „oferta de plecare voluntară” ca pe un instrument pentru „flexibilitate sporită” și pentru a le oferi angajaților opțiuni în conturarea următorului pas profesional. Cine este eligibil și cum funcționează oferta Oferta este disponibilă pentru angajați din anumite echipe din SUA, Canada, India și Regatul Unit, „de la nivelul 70 și mai jos”. Asta înseamnă că pot fi incluși și unii manageri, în funcție de încadrare. Se estimează că aproximativ 60.000 de persoane îndeplinesc criteriile, iar cei vizați urmează să primească un e-mail cu un link către oferta lor individuală. Programul este descris ca fiind voluntar și cu durată limitată, incluzând sprijin financiar și resurse pentru planificarea carierei. Context: tăieri de posturi și pensionări anticipate Programul vine după ce, în iulie, Microsoft a anunțat eliminarea a aproximativ 4.800 de posturi (circa 2,1% din forța de muncă globală de la acel moment), pe fondul reducerii costurilor și al reorientării activității în contextul dezvoltării inteligenței artificiale. Atunci au fost afectate în principal diviziile comerciale și cele de Xbox . Separat, la începutul acestui an, compania a oferit unor angajați opțiunea de pensionare anticipată, iar Microsoft a precizat că peste 30% dintre cei eligibili au ales să participe și că va continua să exploreze abordări similare. [...]
Samsung reduce cu 20% producția Galaxy A , ceea ce poate tensiona stocurile și livrările pe segmentul său cu cele mai mari volume , potrivit Android Police . Mișcarea este prezentată ca o măsură de limitare a costurilor în creștere, asociate de publicație cu „bula AI” și scumpirea componentelor („chipflation” – inflație a prețurilor la cipuri și alte piese). Concret, Samsung ar urma să taie producția gamei Galaxy A cu 20%, pe baza unui raport al publicației sud-coreene ET News , citat de Android Police (via Phone Arena). Reducerea ar însemna aproximativ 10 milioane de unități la nivelul întregii game, iar compania ar lua în calcul și o nouă scădere, de încă 10%, în următorul an financiar, conform aceleiași relatări. De ce contează: Galaxy A este motorul de volum, inclusiv pentru companii Deși seria Galaxy S este percepută drept „vârful de lance”, Android Police notează că Galaxy A este, de mai mult timp, cea mai populară gamă Samsung datorită raportului preț–calitate. În plus, telefoanele Galaxy A sunt cumpărate frecvent în volume mari de clienți corporate, fiind folosite ca dispozitive de serviciu. În acest context, o reducere semnificativă a producției poate avea efecte operaționale în piață, chiar dacă nu implică neapărat o „criză” de aprovizionare: publicația indică posibilitatea unor termene de livrare mai lungi și a unor pierderi de vânzări dacă stocurile devin insuficiente. Rațiunea financiară: presiunea costurilor și prioritizarea marjelor Android Police leagă decizia de creșterea costurilor componentelor, care ar lovi mai puternic telefoanele ieftine decât modelele premium. În consecință, Samsung ar prioritiza produse cu marje mai mari, precum seriile Galaxy S și Z, în detrimentul gamei Galaxy A, mai accesibilă. Publicația subliniază că decizia „are sens financiar”, dar avertizează asupra unui potențial cost indirect: Galaxy A contribuie semnificativ la poziția Samsung în clasamentele globale de vânzări, iar o scădere de volum ar putea afecta atât rezultatele, cât și percepția pieței. Ce urmează Android Police precizează că a solicitat un punct de vedere de la Samsung și va actualiza informațiile când compania va răspunde. Separat, publicația ia în calcul și un scenariu în care vânzările de smartphone-uri ar putea scădea per ansamblu în următorii ani, pe fondul creșterii prețurilor asociate costurilor mai mari din lanțul de aprovizionare. [...]
Apple își pregătește succesiunea în zone-cheie de inginerie , printr-o serie de schimbări de roluri și promovări interne menite să acopere retrageri planificate ale unor executivi cu vechime, potrivit AppleInsider . Mișcările vizează în primul rând continuitatea în echipele care lucrează la tehnologii de afișaj și la conectivitate, într-un proces descris ca fiind gestionat, nu o plecare bruscă a mai multor oameni din companie. Retrageri din leadership în zona de afișaje și tranziție către roluri de consilieri Conform Bloomberg , persoanele principale implicate sunt Wei Chen și John Zhong, ambii asociați cu tehnologia de afișaj a Apple. Chen preluase coordonarea Touch ID în 2023, după retragerea fostului responsabil. Acum, Chen și Zhong ar urma să facă un pas înapoi din rolurile de conducere și să devină consilieri. Scopul este o tranziție după peste 30 de ani în Apple, astfel încât experiența acumulată să fie transferată către următoarea generație de lideri. Publicația notează că predarea responsabilităților ar fi început deja: cei doi l-ar fi mentorat de câțiva ani pe Victor Yin, care ar urma să preia cel puțin o parte dintre atribuții. Promovări la nivel de vicepreședinte în conectivitate Separat de tranziția din zona de afișaje, Apple ar fi făcut și promovări în cadrul unei serii anuale de avansări, de această dată cu accent pe conectivitatea la internet. Rajesh Ambati, Louie Sanguinetti și Derek Shaeffer au fost promovați la nivel de vicepreședinte. Sanguinetti este descris ca un angajat de cursă lungă, cu experiență în hardware wireless, iar ceilalți doi au, potrivit aceleiași surse, experiență atât în hardware, cât și în software pentru comunicații și conectarea dispozitivelor. De ce contează pentru operațiunile Apple Mesajul implicit al acestor mutări este reducerea riscului operațional asociat plecărilor din roluri critice: Apple pare să mizeze pe promovări interne și pe perioade de „handover” (predare treptată) pentru a păstra know-how-ul în companie, mai ales în domenii sensibile precum afișajele și conectivitatea. AppleInsider mai notează că Apple nu urmează rigid un calendar anual de evaluare, dând ca exemplu o promovare anterioară: Steve Smith ar fi fost avansat dintr-un rol de asistent pentru a conduce echipa de fuziuni și achiziții, după retragerea liderului anterior. [...]
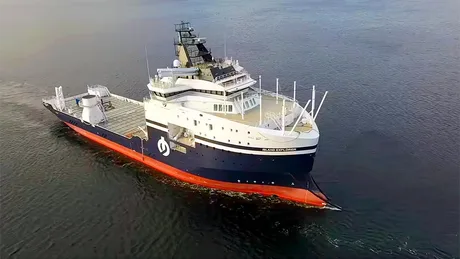
Șantierul naval Tulcea își consolidează portofoliul de nave offshore avansate după ce a finalizat Island Explorer, o navă hibridă de 120 de metri destinată lucrărilor subacvatice și proiectelor din zona energetică maritimă, potrivit PiataAuto . Miza economică și operațională: astfel de comenzi, rare și complexe, țin șantierele românești în lanțurile internaționale de proiecte pentru infrastructură offshore, inclusiv eoliană și telecom. Nava, construită pentru compania norvegiană Island Offshore , este a doua din aceeași serie. Prima, Island Evolution, a fost realizată aproape în paralel la șantierul Vard din Brăila și a fost finalizată cu trei luni mai devreme, iar cele două nave au construcție și parametri identici. Ce poate face Island Explorer și de ce contează operațional Island Explorer este descrisă ca o navă multifuncțională, capabilă să acopere lucrări de reparații la infrastructura maritimă și să asiste la construcția sau mentenanța turbinelor, platformelor maritime și a cablurilor. Un element important este capacitatea de a opera în ape oceanice mai adânci, inclusiv cu batiscafuri (vehicule subacvatice) autonome sau cu echipaj. Dimensiunile și dotările sunt orientate spre stabilitate și precizie în operațiuni: 120 metri lungime și 25 metri lățime, cu accent pe stabilitate în lucrări dificile; capacitate de 130 persoane la bord; sistem de poziționare dinamică DP2, care ajută nava să-și mențină poziția fixă compensând mișcările apei. Propulsie hibridă: baterii de 1,7 MWh și patru motoare cu 9 cilindri Nava folosește un sistem de propulsie hibrid: motoare cu combustie care produc electricitate și un sistem de baterii de 1,7 MWh. Propulsoarele sunt acționate electric, din energia produsă de motoare, din baterii sau dintr-un mix. În exploatare, rolul bateriilor este evidențiat mai ales în regim de poziționare dinamică, când nava poate sta zile întregi într-un singur punct pentru lucrări. În acest scenariu, utilizarea bateriilor permite oprirea generatoarelor pe perioade mai lungi și repornirea lor în zone de funcționare mai eficiente, cu stocarea surplusului în baterii. La bord sunt patru motoare navale Bergen, în patru timpi, fiecare cu 9 cilindri în linie. Conform datelor din articol, un motor dezvoltă 3.000 kW putere mecanică (4.079 CP), iar generatorul asociat produce 2.880 kW putere electrică, ceea ce indică un randament de 96% al generatorului în conversia mecanic–electric. Echipamente pentru lucrări grele: macara de 250 tone și sisteme pentru operațiuni offshore Un echipament-cheie este macaraua de 250 tone, împreună cu structura navei proiectată pentru manipularea acestei sarcini. Macaraua are și un sistem de compensare activă a mișcărilor verticale ale navei, pentru ca sarcina suspendată să fie mai puțin afectată de valuri. Nava este pregătită să opereze două batiscafuri telecomandate, pentru inspecții la mare adâncime și lucrări cu brațe robotizate. De asemenea, este prevăzută cu posibilitatea instalării unei pasarele compensate dinamic, pentru conectarea directă la turnurile turbinelor eoliene. Calendar: de la tăierea oțelului la livrarea estimată Tăierea oțelului a avut loc la 1 iulie 2025, la Tulcea. La 17 septembrie 2026 a avut loc lansarea și remorcarea navei către șantierul Vard Langsten din Norvegia pentru echiparea finală. La 18 octombrie 2026, nava a ajuns în Norvegia, iar lucrările finale au început, cu livrare oficială estimată la începutul anului 2027. [...]