Știri

Știri din categoria Bugetul de Stat
România riscă o creștere a costurilor de finanțare și o îngustare a accesului la capital dacă nu își corectează rapid derapajul fiscal, pe fondul instabilității politice, potrivit unei analize citate de Economedia. Erste Group Research avertizează că țara ar putea fi retrogradată din categoria „investment grade” (recomandat pentru investiții), ceea ce ar amplifica presiunea pe dobânzi și pe curs.
Deficitul bugetar al României este estimat la -7,9% în 2025, cel mai ridicat din Europa Centrală și de Est (CEE), în timp ce datoria publică este în jur de 60% din PIB. Deși nivelul datoriei rămâne sub media UE (81,7%), problema indicată de analiști este ritmul de deteriorare a poziției fiscale.
Erste notează că, în lipsa unei îmbunătățiri rapide a perspectivelor fiscale, România riscă să piardă statutul „investment grade”. O astfel de retrogradare ar putea reduce baza de investitori eligibili (mulți administratori de fonduri au mandate care limitează expunerea la datorie sub „investment grade”) și ar putea împinge în sus costurile la care statul se împrumută, cu efecte în lanț asupra economiei.
În regiune, comparația este nefavorabilă României: Polonia are un deficit apropiat (-7,3%), dar, potrivit analizei, are deja un plan de reducere graduală, în timp ce România „pare să bată pasul pe loc”.
Analiza leagă riscul fiscal de criza politică: PSD, cel mai mare partid din Parlament, și-a retras miniștrii din Cabinet, lăsând PNL la conducerea unui guvern minoritar. Motivul rupturii este disputa privind măsurile de austeritate, descrise ca „toxice” pentru popularitatea partidelor.
Consecința directă, potrivit Erste, este că adoptarea reformelor fiscale necesare pentru a calma piețele devine mult mai dificilă fără o majoritate parlamentară.
Piețele au reacționat deja la incertitudinea internă: randamentele pe termen lung ale României „gravitează în jurul valorii de 7%”, nivel care reflectă percepția de risc a investitorilor.
În plus, contextul extern adaugă presiune: blocada din Strâmtoarea Hormuz a împins petrolul Brent peste 100 de dolari pe baril, ceea ce poate alimenta inflația și poate slăbi monedele din regiune, care, potrivit analizei, s-au depreciat față de euro de la începutul săptămânii.
„Sustenabilitatea datoriei este sub semnul întrebării dacă strângerea curelei este amânată,” avertizează analiștii Erste.
Recomandate
România riscă să plătească mai scump pentru finanțarea datoriei publice dacă blocajul politic continuă și duce la retrogradarea ratingului suveran la categoria „junk”, avertizează Fitch Ratings , potrivit Economedia . Agenția va reevalua ratingul României în ianuarie 2027, iar până atunci guvernul trebuie să demonstreze că poate reduce deficitul și poate prezenta un plan fiscal credibil. Ce cere Fitch: ajustare suplimentară a deficitului și un buget 2027 credibil Fitch spune că România are nevoie de o corecție suplimentară de aproximativ 1,5 puncte procentuale din PIB a deficitului bugetar pentru a ajuta la stabilizarea creșterii datoriei publice pe termen mediu, potrivit declarațiilor făcute de Malgorzata Krzywicka, analist Fitch, într-un interviu pentru Bloomberg. Miza imediată este bugetul pe 2027 și prezentarea unei traiectorii credibile către un deficit de 3% din PIB . În lipsa acestor elemente, pragul pentru menținerea ratingului devine „tot mai dificil de trecut” cu fiecare săptămână de criză politică, pe fondul întrebărilor legate de predictibilitatea fiscală și capacitatea de a face ajustarea necesară. Blocajul politic apasă direct pe credibilitatea fiscală România a evitat „la limită” retrogradarea cu două luni în urmă, însă de atunci încercările de a instala un nou prim-ministru susținut de o majoritate stabilă au eșuat, crescând perspectiva unor alegeri anticipate. În acest context, președintele Nicușor Dan l-a nominalizat pe europarlamentarul Siegfried Mureșan pentru funcția de prim-ministru, dar șansele de a obține votul de încredere sunt descrise ca reduse, după ce PSD a transmis că este puțin probabil să îl susțină. Mureșan are la dispoziție 10 zile pentru a forma un guvern și a cere aprobarea Parlamentului. Unde este România acum cu ratingul și ce urmează La sfârșitul lunii iulie, Fitch a menținut ratingul României la BBB- (cel mai scăzut nivel din categoria „investment grade”, adică recomandat investițiilor), cu perspectivă negativă . Economedia amintește și contextul deciziei, inclusiv faptul că România a cerut revizuirea evaluării și a furnizat informații suplimentare înaintea deciziei finale (detalii în Economedia ). În paralel, și celelalte agenții au semnalat riscuri: S&P Global urmează să revizuiască ratingul României la începutul lunii viitoare, iar Moody’s Investors Service a confirmat la începutul acestui an ratingul României la Baa3 , cu perspectivă negativă. De ce contează: piețele „prețuiesc” deja România ca „junk” Un element cheie din analiza Fitch este că investitorii tratează deja obligațiunile României ca și cum țara ar avea rating „junk”, ceea ce o obligă să plătească cele mai ridicate randamente din Uniunea Europeană . Analistul Fitch descrie reacția piețelor ca „relativ benignă”, pe fondul evoluției mai bune a deficitului în acest an și al intrărilor de fonduri europene, care ar funcționa ca un mecanism de protecție ce permite României să se finanțeze chiar și sub presiune. Pe partea fiscală, Fitch estimează deficitul bugetar pentru 2026 la 5,9% din PIB , sub ținta de 6,2% stabilită de guvern, după ce deficitul s-a redus de la 9,3% din PIB în 2024 . Totuși, agenția indică îmbunătățirea colectării taxelor ca una dintre principalele căi de reducere a deficitului, în condițiile în care „spațiul este limitat pe partea de cheltuieli”, după măsurile de austeritate deja implementate. Creșterea economică, insuficientă pentru a „acoperi” deficitele Fitch vede și creșterea economică slabă ca un risc: economia României (aprox. 430 miliarde de dolari , adică aproximativ 1.935 miliarde lei ) încearcă să iasă din recesiune și să reducă cea mai ridicată inflație din UE. Krzywicka respinge ideea că o accelerare a creșterii ar putea înlocui consolidarea fiscală: „Acestea sunt câștiguri marginale. Nu sunt nici pe departe la scara ajustării pe care România trebuie să o realizeze. O creștere economică mai puternică, de una singură, nu va rezolva problema deficitelor mari.” Potrivit estimărilor citate, economia ar urma să se contracte ușor în 2026 și să revină pe creștere în 2027, dar la un ritm sub nivelurile de dinaintea pandemiei. [...]
O retrogradare a României în „junk” ar putea împinge rapid dobânzile statului spre 8% și ar slăbi leul , într-un scenariu descris de economistul-șef al ING România, Valentin Tătaru , înaintea deciziei Standard & Poor’s din 2 octombrie, potrivit Ziarul Financiar . Miza imediată este costul de finanțare al bugetului într-un moment în care România se împrumută masiv pentru acoperirea deficitului. Decizia S&P vizează menținerea sau retrogradarea ratingului suveran în categoria „junk” (nerecomandată investițiilor, în limbajul piețelor), ceea ce ar transmite investitorilor un semnal de risc mai ridicat. În discuția de la ZF Live, Tătaru a vorbit despre o reacție în lanț care ar porni de la titlurile de stat și s-ar propaga către cursul de schimb, cu o posibilă intervenție a BNR. Costul datoriei: titluri de stat „înghețate” în jur de 8% Economistul estimează că, în scenariul retrogradării, randamentele titlurilor de stat s-ar putea bloca „în jur de 8%”, ceea ce ar însemna o creștere semnificativă a costului de finanțare față de nivelul curent, exact într-o perioadă de împrumuturi mari pentru finanțarea deficitului bugetar. „[...] probabil ar duce la o cvasi-îngheţare a titlurilor de stat în jur de 8%”, a declarat Valentin Tătaru la ZF Live. Tătaru a plasat scenariul în contextul unei datorii publice aflate „pe un trend crescător” și al costurilor cu dobânda în creștere, sugerând că presiunea s-ar vedea rapid în „factura” bugetară. „[...] tocmai am vorbit despre creşterea datoriei şi a costurilor cu dobânda”. Cursul: depreciere de 3–4% și rolul BNR Al doilea canal de transmitere indicat de economist este cursul de schimb, unde vede o ajustare de „trei-patru procente” în cazul retrogradării, pe care o descrie ca fiind greu de evitat în acel context. „Deci aş vedea o ajustare de trei-patru procente a cursului”. În același timp, Tătaru a subliniat că evoluțiile ar depinde și de reacția BNR, fără a avansa un răspuns ferm privind instrumentele pe care banca centrală le-ar folosi. Context: precedentul din 2008–2009 și incertitudinea răspunsului politic Economistul a amintit episodul din 2008–2009, când, după tensiuni pe piețe, România a anunțat relativ rapid un acord cu FMI, iar piețele „s-au calmat relativ repede”. Pentru scenariul actual, el a punctat însă limita: „nu știm ce ar apărea” ca răspuns în situația unei retrogradări, ceea ce lasă deschisă întrebarea cât de repede ar putea fi stabilizate costurile de finanțare și cursul. [...]
Creșterea rapidă a costului datoriei obligă Guvernul să accelereze reducerea deficitului , în condițiile în care dobânzile plătite de stat au urcat puternic în 2026, iar necesarul de finanțare aproape s-a dublat față de 2021, potrivit unei analize publicate de Economica , pe baza unei postări a ministrului Finanțelor, Alexandru Nazare . Ministrul susține că România a intrat în 2025 cu „cel mai mare deficit fiscal din UE”, după un deficit bugetar de 9,3% din PIB în 2024, în timp ce media UE a fost de 3,1%, conform datelor citate de Agerpres. În acest context, Comisia Europeană prognozează o coborâre a deficitului anual la 7,9% din PIB în 2025 și la 6,2% în 2026, România având pentru al doilea an la rând „cea mai amplă reducere a deficitului proiectată în UE”, potrivit lui Nazare. Dobânzile și refinanțarea împing presiunea pe buget Nazare leagă urgența consolidării fiscale de dinamica datoriei și de costul finanțării. El arată că necesarul brut de finanțare al statului a crescut de la 135 de miliarde de lei în 2021 la 278,5 miliarde de lei în 2026, sumă care include atât finanțarea deficitului curent, cât și refinanțarea datoriei ajunse la scadență. Datoria publică ar fi urcat de la 46,9% din PIB în 2020 la 59,6% la finalul lui 2025, depășind 1.138 de miliarde de lei. În primele șapte luni din 2026, deficitul bugetar a scăzut la 48,08 miliarde de lei, de la 76,44 miliarde de lei în perioada similară din 2025 (minus 28,36 miliarde de lei, adică aproximativ 37%), pe fondul unei creșteri a veniturilor bugetare cu 11,2% și al unei creșteri a cheltuielilor totale de doar 2,9%. În același interval, cheltuielile de personal s-au redus cu peste 4 miliarde de lei, potrivit ministrului. Pe partea de costuri ale datoriei, Nazare indică o accelerare a dobânzilor: în primele șapte luni din 2026, cheltuielile cu dobânzile au crescut cu 26,5%, depășind 40 de miliarde de lei. „Deficitele de astăzi devin datoria și dobânzile de mâine.” Ajustare cu investiții menținute, dar cu efecte în economie Ministrul afirmă că reducerea deficitului nu a fost făcută prin tăieri de investiții. În primele șapte luni din 2026, investițiile au ajuns la 76,51 miliarde de lei, cu 14,83 miliarde de lei peste nivelul din aceeași perioadă a anului trecut, iar peste 71% din plățile pentru investiții sunt legate de fonduri europene și PNRR . Totodată, plățile pentru proiectele finanțate din fonduri europene și PNRR au crescut cu 20,40 miliarde de lei (60,08%) față de aceeași perioadă a anului trecut. Nazare avertizează însă că ajustarea nu este „lipsită de costuri” și că unul dintre efectele anticipate este temperarea temporară a consumului, după o perioadă în care cererea a crescut mai repede decât producția. Alternativa, în viziunea sa, ar fi riscul unei corecții impuse de pierderea încrederii, cu dobânzi mai mari și consecințe mai grele pentru populație și companii. De ce contează pentru companii și finanțarea externă Ministrul leagă consolidarea fiscală și de reducerea „deficitelor gemene” (deficit bugetar și deficit de cont curent), care ar amplifica dependența de finanțarea externă și vulnerabilitatea la dobânzi, curs, percepția investitorilor și evaluările agențiilor de rating. În concluzie, mesajul central al ministrului este că reducerea deficitului trebuie continuată pentru a limita creșterea datoriei și a facturii cu dobânzile, în paralel cu protejarea investițiilor, într-un proces pe care îl descrie ca gradual, nu ca o corecție ce poate fi „ștearsă într-un singur an”. [...]
România poate atinge în 2027 deficitul de 5,8% din PIB fără noi taxe și fără înghețarea veniturilor , dacă ține sub control creșterea cheltuielilor și face o indexare „rațională” a salariilor și pensiilor, susține Daniel Dăianu , președintele Consiliului Fiscal, într-o intervenție citată de Antena 3 . Miza, în lectura sa, este credibilitatea finanțării deficitului și a datoriei publice în fața piețelor, nu doar respectarea unei ținte negociate cu Comisia Europeană. România are de redus deficitul în 2027, iar presiunea bugetară rămâne ridicată inclusiv din cauza nevoii de a finanța investiții care nu vor mai putea fi acoperite prin PNRR , pe lângă alte obligații de plată. În acest context, Dăianu spune că ajustarea poate continua fără măsuri drastice asupra veniturilor populației, dacă ritmul cheltuielilor este calibrat la dinamica economiei. De ce „pauza” de la Bruxelles nu rezolvă problema finanțării Întrebat despre ideea ca România să ceară Comisiei Europene o „pauză” în reducerea deficitului (idee atribuită în material lui Tánczos Barna), Dăianu afirmă că o astfel de soluție nu se poate obține „pur și simplu” prin negociere, pentru că decizia relevantă se vede în reacția piețelor financiare. „Comisia Europeană nu este un dictator pentru piețele financiare” El explică faptul că România își finanțează deficitul și își refinanțează datoria publică atât intern, cât și extern, iar acolo contează percepția investitorilor, a băncilor și a agențiilor de rating. „Sunt fonduri mari care fac plasamente în obligațiunile suverane, sunt bănci și care ascultă de agențiile de rating, ele nu ascultă de Comisia Europeană” Condițiile invocate: fără înghețări, dar cu indexare „rațională” Președintele Consiliului Fiscal spune că nu vede necesară o nouă înghețare a salariilor și pensiilor în 2027, după măsurile din 2025 și 2026, în condițiile în care România are încă inflație ridicată, iar PIB-ul nominal ar urma să crească și în 2027. Cheia, în argumentația sa, este ca dinamica acestor cheltuieli să nu depășească ritmul de creștere al PIB-ului nominal. „În 2027 nu este necesar să se procedeze la o nouă înghețare a salariilor și pensiilor. (...) Dacă noi vom avea o dinamică (...) care să nu depășească ritmul de creștere a PIB-ului nominal, nu va fi nicio problemă” În același timp, Dăianu afirmă că Ministerul Finanțelor lucrează la mai multe scenarii de indexare și că aceasta trebuie făcută astfel încât să nu pună în pericol consolidarea fiscal-bugetară și ținta de deficit. Fără taxe noi, dar cu o piesă lipsă: legea salarizării unitare Dăianu consideră că ținta de deficit de 5,8% din PIB este realizabilă și fără majorări de taxe sau impozite, însă insistă asupra nevoii de reguli mai clare privind cheltuielile cu personalul din sectorul public, prin legea salarizării unitare, pentru a crește predictibilitatea bugetară. „Fără salarizare unitară noi nu vom avea predictibilitate privind cheltuielile” El mai spune că România ar putea coborî chiar sub 5,8% dacă evoluția veniturilor fiscale rămâne bună, invocând încasări mai bune, inclusiv din TVA. Când ar putea apărea o îmbunătățire resimțită de populație Întrebat când ar putea românii să simtă o îmbunătățire a situației economice, Dăianu indică anul 2027 și estimează o creștere economică „în jur de 2% din PIB”, posibil mai mare. În opinia sa, indexarea salariilor și pensiilor ar urma să susțină consumul și cererea, dar trebuie calibrată astfel încât să nu deraieze reducerea deficitului. [...]
Cheltuielile cu dobânzile au trecut de 40 mld. lei în 7 luni , iar această notă de plată începe să limiteze spațiul bugetar chiar și într-un an în care deficitul se reduce, potrivit Profit . Ministrul Finanțelor, Alexandru Nazare , avertizează că dobânzile sunt „una dintre facturile dezechilibrelor acumulate în ultimii ani” și argumentează că reducerea deficitului trebuie continuată pentru a diminua presiunea asupra costurilor de finanțare. În execuția bugetară pe primele șapte luni din 2026 , deficitul bugetului general consolidat a coborât la 48,08 miliarde de lei, de la 76,44 miliarde de lei în aceeași perioadă din 2025, adică o reducere nominală de 37%. Ca pondere în PIB, deficitul a scăzut de la 3,99% la 2,34% (o îmbunătățire de 1,65 puncte procentuale), pe fondul creșterii veniturilor și al unui ritm moderat al cheltuielilor. Dobânzile: 40,12 miliarde lei, 2% din PIB Cheltuielile cu dobânzile au totalizat 40,12 miliarde de lei în primele șapte luni ale anului, echivalentul a 2% din PIB, după o creștere de 26,5% față de perioada similară din 2025. Nivelul acestora menține, în evaluarea Ministerului Finanțelor, o presiune ridicată asupra bugetului și asupra necesarului de finanțare. „Dobânzile au depășit deja 40 de miliarde de lei în șapte luni. Aceasta este una dintre facturile dezechilibrelor acumulate în ultimii ani și unul dintre motivele pentru care trebuie să continuăm corecția.” Mesajul central al ministrului este că reducerea deficitului și a necesarului de finanțare ar trebui, în timp, să reducă presiunea asupra costurilor datoriei publice. Ajustare cu investiții în creștere și TVA rambursat către companii Datele prezentate indică o consolidare realizată prin creșterea veniturilor și temperarea cheltuielilor, nu prin tăierea investițiilor. Veniturile totale au urcat la 412,31 miliarde de lei (+11,2% an/an), în timp ce cheltuielile totale au ajuns la 460,39 miliarde de lei (+2,9% an/an). Câteva elemente cheie din structură: cheltuielile de personal: 95,67 miliarde de lei, în scădere netă cu 4,06 miliarde de lei; investiții: 76,51 miliarde de lei, cu 14,83 miliarde de lei peste nivelul din 2025; 71,05% din investiții sunt susținute din fonduri europene și PNRR; rambursări de TVA către companii: peste 20,4 miliarde de lei în primele șapte luni (în text apare și valoarea 20,48 miliarde de lei pentru restituiri, în creștere față de 2025). Ministrul a insistat că reducerea deficitului „nu trebuie făcută blocând investițiile sau afectând lichiditatea companiilor”. Ce urmează: bază de comparație schimbată și testul agențiilor de rating Nazare a avertizat că, din august, comparația cu anul trecut se va modifica, odată cu „anualizarea efectelor măsurilor adoptate în vara lui 2025”, ceea ce ar urma să reducă „în mod firesc” diferențele față de 2025. În acest context, miza devine menținerea execuției „în profilul bugetar” și pe traiectoria necesară pentru ținta de deficit pe întregul an. În paralel, ministrul a indicat drept reper apropiat evaluarea agenției S&P, în condițiile în care piețele urmăresc capacitatea României de a păstra direcția și de a construi „un buget credibil pentru 2027”, pe fondul unor costuri de finanțare încă ridicate. [...]
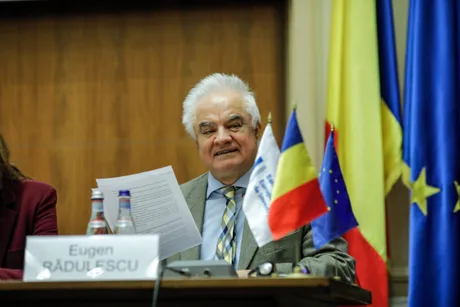
Eugen Rădulescu avertizează că România riscă să piardă miliarde din PNRR dacă nu adoptă rapid legi restante de ani de zile, iar consecința ar fi o deteriorare accelerată a echilibrului bugetar, într-un moment în care reducerea deficitului rămâne fragilă, potrivit Economedia . Economistul Eugen Rădulescu (consilier al guvernatorului BNR) susține că „mai avem doar câteva zile” pentru a salva ce se mai poate din Planul Național de Redresare și Reziliență (PNRR) și avertizează că, în lipsa adoptării unor legi care „trenează deja de 5 ani”, România va pierde „miliarde de euro” – bani europeni nerambursabili pe care s-a construit bugetul acestui an. În opinia sa, fără aceste fonduri, situația „se va înrăutăți foarte mult și foarte repede”. De ce contează: PNRR, legat direct de traiectoria deficitului Rădulescu afirmă că singurul punct pozitiv din ultimul an a fost reducerea deficitului bugetar, pe care o cuantifică drept o scădere de la 9,3% din PIB în 2024 la 2% din PIB în prima jumătate a acestui an. El consideră că această evoluție a fost un argument important pentru menținerea ratingului „recomandat pentru investiții” (investment grade) . Totuși, economistul avertizează că reducerea deficitului are „două fețe”: a fost obținută „în proporție covârșitoare” prin creșterea taxelor și impozitelor, nu prin reducerea cheltuielilor sau îmbunătățirea colectării; „greul abia acum începe”, iar până în decembrie s-ar obține doar jumătate din reducerea necesară, și asta doar dacă programul PNRR „se va încheia cu bine”. Presiuni pe cheltuieli și risc de măsuri „dure” după formarea noului guvern În analiza sa, Rădulescu critică presiunile sindicale și avertizează că, dacă Parlamentul cedează, „viteza cu care ne îndreptăm spre zid va crește”. El spune că orice viitor guvern va fi obligat să adopte măsuri „dure” pentru reducerea în continuare a deficitului public și respinge ideea majorării taxelor pentru a acoperi creșteri salariale în sectorul bugetar. „Oricine va forma noul guvern va fi obligat să adopte măsuri dure pentru reducerea în continuare a deficitului public.” El indică drept direcție necesară restricționarea „extracției de rente din bani publici”, pe care o vede ca parte a unui program de reforme majore. Datorie publică, valută și vulnerabilitatea la o retrogradare de rating Într-o postare anterioară citată de Economedia, Rădulescu avertizează că PNRR s-ar putea încheia fără ca România să beneficieze de ultimele tranșe și leagă riscul de instabilitate de posibilitatea unei retrogradări sub categoria „nerecomandată investițiilor” (junk). În acest scenariu, el anticipează presiuni pe curs și ieșiri de capital. Economistul mai semnalează că jumătate din datoria publică este în valută, „circa 30% din PIB”, iar o depreciere a leului ar umfla povara datoriei în valută. Context: șocuri externe și incertitudine internă Rădulescu descrie un tablou în care economia „pare să se stabilizeze”, dar pe fondul unor condiții externe „teribile”, menționând seceta din Europa, războiul din Orientul Mijlociu și incertitudini politice în țările dezvoltate, inclusiv SUA. În acest cadru, el concluzionează că viitorul economiei românești rămâne „extrem de incert”, iar fereastra de decizie pentru PNRR este foarte scurtă. [...]

