Știri

Știri din categoria Start-up-uri

Inteligența artificială începe să afecteze direct valoarea startup-urilor lansate înainte de era ChatGPT, arată o analiză publicată de CNBC, bazată pe date PitchBook și pe discuții cu investitori și fondatori din Silicon Valley. În timp ce atenția publică s-a concentrat aproape exclusiv pe succesul unor companii precum OpenAI sau Anthropic, o altă tendință prinde contur în industria tehnologică: multe dintre startup-urile care dominau piața înainte de explozia AI generative pierd finanțări, își văd evaluările reduse și sunt nevoite să se adapteze unei piețe care funcționează după reguli complet diferite.
Datele PitchBook citate de CNBC indică o răcire puternică a pieței:
Aceste cifre arată că nu este vorba doar despre o corecție după perioada pandemiei, ci despre o schimbare de percepție privind modul în care sunt evaluate companiile software.
În trecut, investitorii apreciau companiile care creșteau rapid, angajau masiv și atrăgeau constant capital. Astăzi, aceeași structură poate fi privită ca o vulnerabilitate.
Motivul este simplu: instrumentele bazate pe inteligență artificială permit unor echipe foarte mici să dezvolte produse și servicii care înainte necesitau sute de angajați.
În noul context, investitorii sunt atrași de:
Pentru startup-urile mai vechi, provocarea nu este doar concurența.
Multe dintre aceste firme au:
Pe măsură ce agenții AI încep să folosească software în locul oamenilor, unele dintre aceste modele de afaceri devin mai greu de susținut. Adaptarea presupune investiții noi și restructurări costisitoare.
PitchBook include pe lista companiilor care și-au pierdut statutul de vedete ale pieței nume cunoscute precum:
| Companie | Domeniu |
|---|---|
| Glossier | cosmetice |
| Brooklinen | produse pentru casă |
| AG1 | suplimente alimentare |
| Betterment | servicii financiare |
| SeatGeek | bilete și evenimente |
| Savage X Fenty | modă |
Aceste companii nu dispar neapărat, însă diferența dintre o afacere profitabilă și una evaluată la miliarde de dolari devine din ce în ce mai importantă într-un mediu în care investitorii cer rezultate concrete.
Potrivit analizei CNBC, investitorii au început să privească multe startup-uri printr-o lentilă nouă: dacă produsul are succes, cât de greu ar fi pentru OpenAI, Anthropic sau Google să ofere ceva similar?
În urmă cu doar câțiva ani, o astfel de întrebare părea exagerată. Astăzi a devenit un criteriu esențial în evaluarea unei afaceri tehnologice.
Pentru utilizatori, schimbarea poate însemna produse mai bune și costuri mai mici. Pentru industrie însă, efectele sunt mai complexe. Dacă inteligența artificială reduce dramatic numărul de oameni necesari pentru construirea unor companii valoroase, atunci nu doar startup-urile lansate înainte de ChatGPT vor fi afectate, ci și modelul de creștere care a alimentat industria tehnologică în ultimele două decenii. Primele semne sunt deja vizibile, iar numărul tot mai mare de unicorni care își pierd valoarea sugerează că revoluția AI nu mai este o promisiune despre viitor, ci o realitate care redesenează piața chiar acum.
Recomandate

Evaluarea Anthropic la 965 miliarde de dolari a dublat averile celor șapte cofondatori la 16,6 miliarde fiecare , potrivit HotNews , care citează estimările Forbes. Saltul vine după o nouă rundă de finanțare anunțată joi, în urma căreia startup-ul american de inteligență artificială a devenit, conform datelor prezentate, cel mai valoros din domeniu. Anthropic, compania care dezvoltă modelele Claude, a comunicat că a strâns 65 miliarde de dolari (aprox. 299 miliarde lei) într-o rundă care i-a urcat evaluarea la 965 miliarde de dolari (aprox. 4.439 miliarde lei). Publicația notează că astfel Anthropic a depășit OpenAI , evaluată la 852 miliarde de dolari (aprox. 3.919 miliarde lei). Cum se traduce evaluarea în averile fondatorilor Potrivit Forbes (citat de HotNews), fiecare dintre cei șapte cofondatori ar deține „puțin peste 1,7%” din companie, ceea ce ar duce averea netă a fiecăruia la 16,6 miliarde de dolari (aprox. 76,4 miliarde lei), de peste două ori mai mult decât anterior. Cei șapte cofondatori menționați sunt: Dario Amodei și Daniela Amodei; Jack Clark; Sam McCandlish; Chris Olah; Tom Brown; Jared Kaplan. Context: comparația cu participațiile din OpenAI În același material sunt menționate și repere din OpenAI, pe baza unor declarații făcute în procesul dintre companie și Elon Musk, la începutul lunii: președintele OpenAI, Greg Brockman, ar fi spus că participația sa valorează aproape 30 de miliarde de dolari (aprox. 138 miliarde lei); cofondatorul Ilya Sutskever ar fi indicat o valoare de aproximativ 7 miliarde de dolari (aprox. 32,2 miliarde lei); CEO-ul Sam Altman „nu deține nicio participație directă” în OpenAI, deși Forbes îi estimează averea la 3,5 miliarde de dolari (aprox. 16,1 miliarde lei) din alte investiții. De ce contează: ritmul de creștere al evaluării Forbes mai estimează că evaluarea Anthropic a urcat la aproape un trilion de dolari de la 380 de miliarde de dolari în urmă cu patru luni și este de peste 15 ori mai mare decât nivelul de 61,5 miliarde de dolari de acum un an, un ritm care arată cât de rapid se transferă valoarea din finanțări în averi pe hârtie pentru fondatorii startup-urilor de AI. [...]
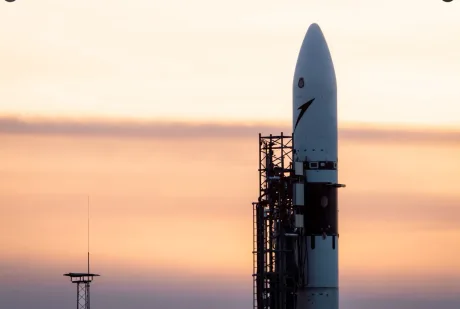
Isar Aerospace a reușit primul zbor orbital lansat de pe sol european , un pas care poate schimba practic accesul Europei la lansări comerciale de sateliți și, implicit, capacitatea regiunii de a-și construi o industrie spațială mai autonomă, potrivit The Jerusalem Post . Racheta neechipată „Spectrum” a fost lansată sâmbătă de la Andøya Spaceport, în nordul Norvegiei, și a ajuns pe orbită la scurt timp după decolare. Este prima misiune orbitală care își are originea în Europa, într-un context în care mai multe țări – inclusiv Suedia și Marea Britanie – vor să intre într-o piață în creștere a misiunilor spațiale comerciale. De ce contează pentru piață: accesul la lansări, o constrângere majoră Isar Aerospace poziționează reușita ca un răspuns la o problemă structurală a industriei: capacitatea limitată de a ajunge în spațiu. Cofondatorul și CEO-ul Daniel Metzler a spus, înaintea lansării, că: „Accesul la spațiu rămâne una dintre cele mai mari constrângeri pentru industria spațială și arhitectura de securitate națională.” Racheta Spectrum este proiectată pentru încărcături mici și medii și, potrivit companiei, a transportat cinci sateliți mici, plus un experiment tehnologic desfășurat în timpul zborului. Context operațional: a doua încercare, după un eșec spectaculos Lansarea a fost a doua pentru Isar Aerospace, la 18 luni după ce prima rachetă a companiei s-a prăbușit și a explodat la scurt timp după decolare, de la același sit. Atunci nu au existat victime, iar compania a susținut că misiunea a fost utilă prin volumul de date obținut pentru dezvoltare. Pentru misiunea de acum, compania a descris obiectivul drept „atât misiunea de calificare a vehiculului, cât și primul zbor cu încărcătură”. Autonomie europeană și finanțare: 200 milioane euro de la ESA Materialul plasează reușita și în efortul mai larg al Europei de a-și crește autonomia în domeniul spațial. Cancelarul german Friedrich Merz a vizitat situl de lansare în martie, pe fondul unei reconfigurări a ordinii globale asociate cu politica SUA sub președintele Donald Trump, potrivit relatării. Separat, Isar Aerospace a anunțat săptămâna trecută că a obținut aproximativ 200 milioane euro (aprox. 1 miliard lei) de la Agenția Spațială Europeană (ESA), bani destinați dezvoltării de noi rachete și extinderii infrastructurii de testare și lansare. Compania mai dezvoltă și un al doilea sit de lansare în Canada. Concurența: SpaceX și ArianeGroup, dar și rivali regionali În piața globală a lansărilor de sateliți, Reuters notează drept jucători importanți SpaceX (SUA) și ArianeGroup (Franța), care folosește un spațioport în Guyana Franceză. În Europa de Nord, rivalii cei mai apropiați ai Norvegiei sunt situl Esrange din Suedia și SaxaVord Spaceport din Insulele Shetland (Scoția), toate vizând același obiectiv: mai multă autonomie europeană în lansări. Pentru startupuri și investitori, miza imediată este dacă Isar poate transforma această premieră într-un ritm de lansări repetabile și într-o ofertă comercială stabilă pentru sateliți mici și medii, într-o piață unde capacitatea de lansare este un avantaj competitiv esențial. [...]

Recuperarea primei trepte a rachetei „Zhuque-3” o apropie pe LandSpace de o listare și de un model de lansări mai ieftin , într-un moment în care investitorii urmăresc dacă startupul chinez poate transforma rachetele reutilizabile într-un business scalabil. Potrivit HotNews , LandSpace a recuperat miercuri prima treaptă a rachetei sale, devenind a treia companie privată din lume care reușește aterizarea unui propulsor de clasă orbitală, după SpaceX și Blue Origin. Reușita contează economic pentru că recuperarea și reutilizarea propulsorului este considerată esențială pentru reducerea costurilor și pentru creșterea ritmului lansărilor, făcând plasarea sateliților pe orbită mai apropiată de un model comercial repetabil. Propulsorul, care include motoarele, este în general cea mai valoroasă componentă a unei rachete. Aterizarea a fost a doua încercare a LandSpace de a aduce la sol prima treaptă a „Zhuque-3”, o rachetă din oțel inoxidabil pe care compania o prezintă drept răspuns la „Falcon 9” (SpaceX). Racheta, cu o înălțime de 66,1 metri, a fost lansată din nord-vestul Chinei, iar prima treaptă, cu nouă motoare, a aterizat într-un punct din provincia Gansu, la 390 km sud-est de rampa de lansare, potrivit presei de stat de la Beijing. Informațiile au fost relatate de Reuters, citată de HotNews. Miza pentru finanțare: IPO pe STAR Market și țintă de profitabilitate Aterizarea „va întări probabil încrederea investitorilor”, în condițiile în care LandSpace urmărește o listare la Bursa din Shanghai, pe piața tehnologică STAR Market, potrivit Reuters. Compania vrea să strângă 7,5 miliarde de yuani, sumă echivalentă cu 1,11 miliarde de dolari (aprox. 5,1 miliarde de lei), printr-o ofertă publică inițială (IPO), pentru dezvoltarea și extinderea serviciilor de lansare reutilizabile. Într-un prospect IPO actualizat depus în iunie, LandSpace a indicat că urmărește să devină profitabilă până în 2029. Ce aduce „Zhuque-3” diferit față de „Falcon 9” LandSpace susține că „Zhuque-3” este construită din oțel inoxidabil, material care ar oferi rezistență mai mare la căldură și perspectiva unor costuri de producție mai mici decât corpul din aliaj aluminiu-litiu folosit la „Falcon 9”. Alte diferențe menționate: combustibil: metan și oxigen lichid, care pot arde mai curat decât combinația oxigen lichid și kerosen folosită de „Falcon 9”; capacitate de transport: 14,2 tone pe orbita joasă a Pământului într-un zbor fără întoarcere, față de 22,8 tone la „Falcon 9”, potrivit LandSpace; obiectiv de reutilizare: până la 20 de utilizări pentru propulsorul „Zhuque-3”. Ca termen de comparație, SpaceX efectuează în jur de 150 de lansări pe an cu „Falcon 9” (aprox. trei pe săptămână) și își reutilizează propulsoarele de zeci de ori, conform aceleiași surse. Context: China accelerează recuperarea rachetelor reutilizabile Lansarea de miercuri a fost a patra încercare a Chinei de recuperare a unui propulsor orbital. LandSpace a realizat în decembrie 2025 primul test chinez al unei rachete reutilizabile, însă atunci prima treaptă nu a reușit o aterizare controlată. Ulterior, „Long March 12A” (dezvoltată de compania de stat CALT) a ajuns pe orbită, dar a eșuat la recuperare. HotNews amintește că, luna trecută, China a testat cu succes un sistem experimental de recuperare cu plasă, instalat pe o platformă maritimă plutitoare, devenind a doua țară după SUA care a reușit să aterizeze și să recupereze o rachetă de clasă orbitală. În cazul LandSpace, noua aterizare este prezentată ca prima recuperare reușită din China „de la sol și prin aterizare pe picioare” a unui propulsor orbital. Ce urmează LandSpace spune că intenționează să reutilizeze o primă treaptă recuperată în următoarele șase luni, pas pe care compania îl leagă de lansări comerciale viitoare cu frecvență ridicată și costuri reduse. În plan global, reperele rămân SpaceX, care a recuperat prima dată „Falcon 9” după un zbor orbital în decembrie 2015, și Blue Origin, care a reușit același lucru cu „New Glenn” în noiembrie 2025, potrivit informațiilor citate de HotNews. [...]

Proptech Industry pune 1,24 milioane lei pe masă pentru a construi de la zero brandul RINO , o platformă românească de mobilitate urbană care vizează concurența cu Uber și Bolt, potrivit Economedia . Miza este una operațională și comercială: înainte de lansarea către public, compania încearcă să-și definească identitatea și comunicarea într-o piață dominată de jucători globali. Contractul vizat acoperă servicii de marketing și branding, iar printre livrabilele principale se află crearea identității vizuale și elaborarea unui manual complet de identitate, care ar urma să ghideze comunicarea ulterioară a platformei. Ce este RINO și în ce stadiu se află RINO este descrisă ca o platformă software de mobilitate urbană (ride-hailing și mobilitate partajată), dezvoltată pe bază de inteligență artificială. Proiectul este coordonat de Proptech Industry SRL în parteneriat cu Universitatea „Ștefan cel Mare” din Suceava și este finanțat prin Programul Regional Nord-Est 2021–2027, cu o valoare totală de peste 10,6 milioane de lei. Platforma este prezentată ca un „ecosistem digital” care conectează pasagerii cu șoferii disponibili, însă, la acest moment, aplicația nu este lansată public și nu poate fi descărcată de clienți. RINO se află în faza de pre-lansare și pregătire pentru producția de masă. Elemente tehnologice invocate: securitate și accesibilitate Potrivit descrierii dezvoltatorului, diferențiatorul tehnologic ar fi securitatea sporită prin AI, inclusiv validare biometrică continuă pentru șoferi, astfel încât sistemul să verifice că persoana aflată la volan este cea autorizată. Aplicația ar include și opțiuni pentru persoane cu dizabilități, cu transmiterea corectă a profilului de accesibilitate către vehicule/șoferi echipați corespunzător. Cum ar funcționa: două aplicații conectate la o rețea centrală Sistemul ar urma să se bazeze pe două aplicații mobile principale: Aplicația pentru pasageri (Client/Rider): utilizatorul setează destinația și vede prețul estimat și timpul de sosire; pentru nevoi speciale, comanda ar fi direcționată către un vehicul/șofer potrivit. Aplicația pentru șoferi: șoferii primesc curse optimizate pe baza unor algoritmi care calculează rute și potriviri, iar identitatea lor este verificată pentru siguranță. În acest context, investiția în branding apare ca un pas de pregătire pentru intrarea efectivă pe piață, într-un moment în care produsul nu este încă disponibil publicului. [...]

Nouă companii din MoonShotX au trecut la pași concreți de internaționalizare , după încheierea etapei internaționale a ediției 2025–2026, cu proiecte pilot, discuții comerciale și contacte de distribuție în piețe-țintă precum Austria, Marea Britanie, Statele Unite și Japonia, potrivit Raiffeisen . Miza pentru ecosistemul de startupuri și companii de tehnologie este că programul începe să livreze rezultate operaționale măsurabile, nu doar expunere, într-un context în care intrarea pe piețe mature cere validare comercială și pregătire de conformitate. În comunicat, banca și InnovX spun că cele 9 companii au dezvoltat „oportunități comerciale, parteneriate, proiecte pilot”, precum și analize privind infrastructura necesară pentru extindere externă. Nu sunt nominalizate în material cele nouă companii care au ajuns deja în această fază, însă este precizat tipul de rezultate urmărite: contacte de distribuție, perspective de intrare pe noi piețe și discuții cu potențiali clienți. „Rezultatele din ediția a doua a MoonShotX arată, o dată în plus, că România are companii capabile să concureze în piețe mature și să propună modele de business relevante la nivel internațional.” — Cristian Sporiș, Vicepreședinte, Divizia Corporate Banking & Investment Banking, Raiffeisen Bank România Ce s-a întâmplat în etapa internațională și de ce contează Componenta internațională a inclus, conform datelor prezentate, 18 evenimente și sesiuni de business, mentorat 1:1 și peste 250 de întâlniri și interacțiuni de business. Programul a vizat patru piețe: Austria, Marea Britanie, Statele Unite și Japonia. Din perspectiva execuției, accentul a fost pus pe elemente care, de regulă, încetinesc extinderea: cerințe legale, conformitate (respectarea regulilor aplicabile pe piața-țintă), modele de parteneriat și adaptarea strategiei la specificul fiecărei țări. „Ne-am întors din cele patru delegații cu oportunități concrete de scalare, discuții comerciale aflate în desfășurare, parteneriate în curs de dezvoltare și strategii de extindere mult mai bine conturate.” — Diana Dumitrescu, CEO, InnovX Cine a participat: 15 companii în faza de internaționalizare În total, la faza de internaționalizare au participat 15 companii, enumerate în comunicat: Quartz Matrix Verla IPP Group Digital Valley mindit.io Parapet Wolf-e Robotics Future Work Force (parte din grupul AROBS) BitStone Datacor Idicel Frontera Trading IV Future Electroprecizia Scamy.io Grupul Printco & Editura Gama Materialul include și un exemplu de rezultat operațional: Wolf-e Robotics spune că, în urma delegațiilor, a ales SUA ca prioritate și și-a construit o strategie formală de intrare pe piață („go-to-market”, adică planul de lansare și vânzare într-o piață nouă). „De atunci, am dezvoltat o strategie formală de intrare pe piață (go-to-market) axată pe această regiune, susținută de relațiile pe care MoonShotX a ajutat să le punem în mișcare.” — Ștefan Toma, Co-Fondator & CEO, Wolf-e Robotics Context: cum se leagă ediția a doua de prima Raiffeisen și InnovX compară rezultatele cu prima ediție MoonShotX, după care 5 companii au intrat în proces de extindere internațională (4 în Marea Britanie și una în Statele Unite). Cumulate, cele două ediții ar fi susținut 14 companii românești în procesul de internaționalizare, conform comunicatului. „Experiența din Marea Britanie ne-a oferit claritatea de care aveam nevoie pentru a consolida dezvoltarea Euro Team Ltd. și pentru a continua procesul de internaționalizare cu obiective bine definite și parteneriate construite pe termen lung.” — Octavian Blajan, CEO, Euro Team GB Spedition (prima ediție MoonShotX) [...]

Startup-ul londonez Humanoid își accelerează industrializarea după o rundă de 152 milioane de dolari (aprox. 691 milioane lei), printr-un acord care îl aduce pe Bosch în rol de producător la scară , potrivit The Next Web . Pentru o companie veche de sub doi ani și fără unități comerciale livrate, componenta de producție atașată finanțării este miza cu impact operațional imediat. Humanoid a atras 152 milioane de dolari într-o rundă Series A condusă de Prime Movers Lab, la o evaluare de peste 1 miliard de dolari. În rundă au participat și Bosch, Schaeffler, Aglaé Ventures (vehiculul de investiții al președintelui LVMH Bernard Arnault) și Fubon Financial din Taiwan. După această rundă, finanțarea totală a companiei ajunge la 270 milioane de dolari (aprox. 1,23 miliarde lei), deși startup-ul nu a livrat încă un produs comercial. De ce contează: Bosch intră ca producător contractual Detaliul cu greutate, dincolo de suma atrasă, este acordul de fabricație: Robert Bosch Robotics, subsidiară a grupului industrial german, va acționa ca producător contractual pentru Humanoid. Conform articolului, Bosch va furniza: proiectare hardware, capacitate de producție, expertiză de lanț de aprovizionare (logistică și furnizori). Pentru Humanoid, care are în jur de 200 de ingineri, parteneriatul înseamnă acces la una dintre cele mai mari rețele de producție din Europa — un tip de aranjament pe care, în mod obișnuit, startup-urile îl obțin după ani de tracțiune comercială. Ce produce Humanoid și ce a demonstrat până acum Humanoid a fost fondată la Londra în mai 2024 de Artem Sokolov, care, potrivit sursei, și-a vândut afacerea de familie din producție și retail și ar fi investit 30 milioane de dolari (aprox. 136 milioane lei) la lansare. Compania dezvoltă roboți umanoizi atât pe roți, cât și bipede, pe platforma HMND 01, care rulează un sistem propriu de inteligență artificială numit KinetIQ. Modelul pe roți a efectuat, mai devreme în acest an, un schimb autonom de opt ore într-o fabrică Siemens din Erlangen, mutând 60 de lăzi pe oră și având o rată de succes „pick-and-place” (prindere și plasare) de peste 90%, conform datelor prezentate în articol. Precomenzi mari, livrări încă inexistente Humanoid susține că are 34.000 de precomenzi, evaluate la „aproape două miliarde și jumătate de dolari” (aprox. 11,36 miliarde lei). Publicația notează însă că cifra nu a fost verificată independent. Compania mai afirmă că a construit prototipul pe roți în șapte luni și versiunea bipedă în cinci luni, termene atribuite dezvoltării „simulation-first” (dezvoltare pornind de la simulări) pe infrastructura de „physical AI” a Nvidia , dar și acestea sunt raportări proprii. O versiune beta este planificată pentru trimestrul al patrulea din 2026. Context: evaluări private peste livrările reale Articolul plasează runda Humanoid într-un context mai larg al pieței: Goldman Sachs estimează că piața globală a roboților umanoizi ar putea ajunge la aproximativ 38 miliarde de dolari până în 2035, însă evaluările private ale unor startup-uri au depășit deja, în unele cazuri, niveluri care nu sunt susținute de venituri comparabile. În acest cadru, acordul cu Bosch devine testul practic al rundei: dacă Humanoid poate transforma promisiunea tehnologică și precomenzile declarate într-o capacitate de producție și livrări efective la scară. [...]