Știri

Știri din categoria Fiscalitate
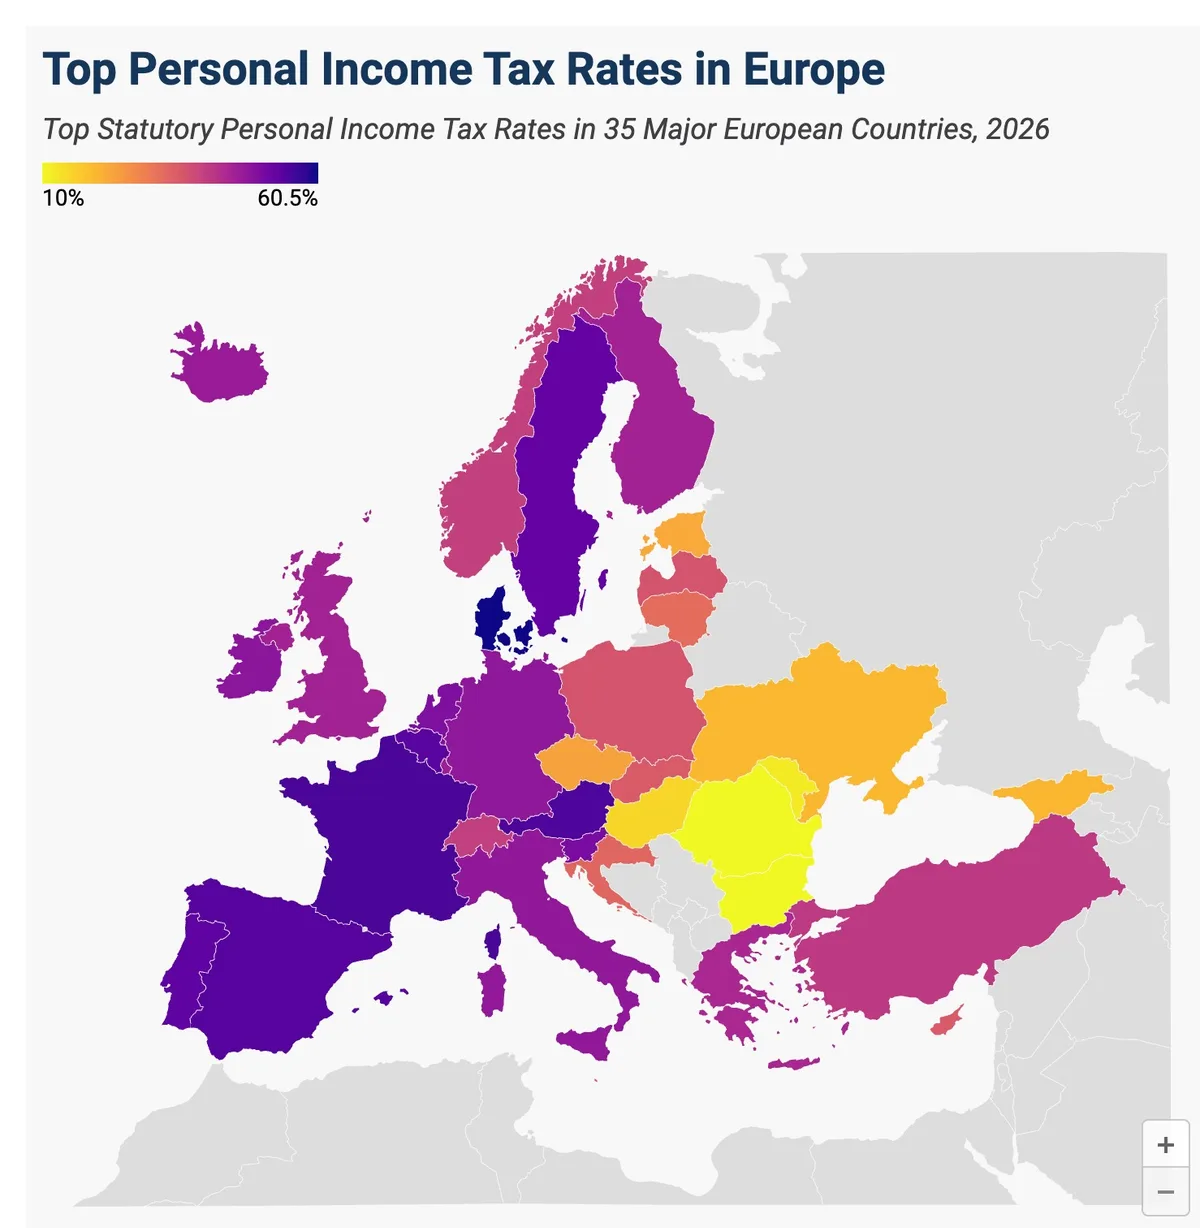
România are printre cele mai mici cote maxime de impozitare a veniturilor din Europa, arată datele publicate de Tax Foundation, analiză invocată de analistul Iancu Guda într-o postare publică. Conform datelor pentru 2026, cota maximă de impozit pe venit în România este de 10%, la același nivel cu Bulgaria și mult sub media țărilor europene din OCDE, care ajunge la 43,4%.
Clasamentul arată diferențe semnificative între state. Cele mai ridicate cote maxime sunt în:
La polul opus, pe lângă România (10%), se află:
Datele includ ratele combinate la nivel central și local, fără contribuțiile sociale. Majoritatea statelor europene aplică un sistem progresiv, unde impozitul crește odată cu venitul, în timp ce România utilizează o cotă unică.
În analiza sa, Iancu Guda subliniază că, deși contribuțiile sociale și de sănătate sunt peste media europeană, alte tipuri de venituri – chirii, dividende, câștiguri bursiere, drepturi de autor sau activități independente – sunt taxate mai redus comparativ cu multe state din Uniunea Europeană. El arată că salariul mediu din România reprezintă circa 55% din media UE, iar PIB pe locuitor aproximativ 72%, însă nivelul mediu ponderat al taxării veniturilor este la circa o treime din media europeană.
În acest context, analistul susține că eventualele ajustări fiscale ar trebui să vizeze reforma sectorului public și reducerea economiei subterane, nu majorări suplimentare pentru mediul privat. El mai invocă date privind migrația, afirmând că România înregistrează de trei ani consecutiv un sold pozitiv de aproximativ 100.000 de persoane, cu mai mulți intrând în țară decât plecând.
Dezbaterea privind nivelul taxării rămâne însă legată de echilibrul dintre competitivitate fiscală, finanțarea serviciilor publice și sustenabilitatea bugetară, într-un moment în care mai multe state europene ajustează sau majorează cotele maxime de impozitare.
Recomandate
Interzicerea totală a jocurilor de noroc ar putea tăia cel puțin 5 miliarde lei din veniturile bugetare , prin dispariția taxelor specifice industriei, avertizează analistul financiar Iancu Guda , într-o analiză citată de Agerpres . În scenariul unei interdicții „pe orice canal”, statul ar recupera doar componenta de „impact economic” (aprox. 1,6 miliarde lei), în timp ce taxele dedicate sectorului ar dispărea. Miza fiscală: 6,6 miliarde lei impact total, cu o componentă greu de înlocuit Potrivit calculelor prezentate, impactul fiscal total al industriei jocurilor de noroc ar ajunge la aproape 6,6 miliarde lei, împărțit astfel: aproximativ 5 miliarde lei din taxe specifice (autorizare, licențiere, taxe pentru online sau aparate tip slot-machine, contribuția pentru joc responsabil, impozit reținut la sursă pe câștiguri); aproximativ 1,6 miliarde lei din amprenta economică (impozit pe profit și contribuții salariale). Guda susține că, în cazul unei interdicții complete, banii cheltuiți de jucători s-ar redistribui către alte sectoare, însă statul ar putea recupera doar partea de 1,6 miliarde lei, nu și taxele specifice, ceea ce ar duce la o pierdere bugetară de „cel puțin 5 miliarde lei”. De ce contează pentru fiscalitate: sectorul are o „conversie” fiscală peste media economiei Analiza indică o diferență semnificativă între cât se colectează, în medie, din economie și cât se colectează din jocurile de noroc. Conform lui Guda, „conversia” impactului fiscal ca procent din cifra de afaceri este de 37% în industria jocurilor de noroc (6,6 miliarde lei raportat la 17,7 miliarde lei), față de o medie de 19% la nivel național. În termeni simpli, argumentul este că sectorul aduce la buget, raportat la venituri, aproximativ dublu față de media economiei, ceea ce face dificilă compensarea rapidă a pierderii prin alte activități. Context: creștere accelerată a veniturilor industriei și a bazei de taxare Guda notează că salariul mediu net a crescut cu 320% în ultimii 18 ani, de la 1.309 lei (2008) la 5.551 lei (2025) , iar veniturile raportate de industria jocurilor de noroc (CAEN 9200) au urcat cu 580% , de la 2,6 miliarde lei (2008) la 17,7 miliarde lei (2025) . În același timp, analiza susține că asocierea directă între sărăcie și participarea la jocuri de noroc este „înșelătoare” și că fenomenul ține și de variabile sociale, educaționale și comportamentale, nu doar economice. Riscul de piață neagră: presiune pe colectare și pe controlul fiscal Pe lângă efectul direct asupra veniturilor bugetare, Guda avertizează că interzicerea sălilor de jocuri poate împinge o parte importantă a cererii către zona ilegală, în special online, „nelegitimă” și nefiscalizată, unde protecțiile pentru minori și persoane vulnerabile sunt mai greu de aplicat. În sprijinul acestui argument, el invocă date potrivit cărora peste 6.000 de operatori ilegali de jocuri de noroc online ar viza activ consumatorii din UE, iar statele UE ar fi pierdut aproape 23 de miliarde de euro în taxe din cauza scurgerii sumelor către piața neagră. Ce urmează, în logica analizei: accent pe reglementare și separarea legal/ilegal Concluzia lui Guda este că o interdicție, ca măsură unică, creează așteptarea rezolvării dependenței, dar nu rezolvă problema „pe fond” și poate produce efecte adverse: migrarea către zone ilegale și pierderi fiscale. În schimb, el indică drept prioritate întărirea capacității de a delimita și controla zona legală față de cea ilegală și de a reglementa „clar, eficient și echilibrat”. [...]
UE mută accentul fiscal spre raportare digitală și schimb automat de date , ceea ce va crește capacitatea autorităților de a identifica venituri impozabile din online și va schimba costurile de conformare pentru companii, potrivit Adevărul . Miza este adaptarea unui sistem construit pe „prezență fizică” la o economie în care firmele pot avea clienți într-o țară fără sediu sau infrastructură locală. De ce devine taxarea mai dificilă în economia digitală Modelul tradițional de impozitare a fost legat de locul în care o companie are sedii și angajați. În economia digitală, o firmă poate genera venituri dintr-o piață și poate folosi datele și interacțiunile utilizatorilor fără o prezență comercială importantă în acel stat. Consecința: o parte din profiturile din activități digitale poate ajunge să nu fie impozitată acolo unde sunt utilizatorii și consumatorii, în limitele regulilor actuale. Reforma pentru marile grupuri: realocare și impozit minim Un pilon al schimbării este reforma globală a impozitării companiilor, construită în jurul acordului OCDE/G20 , cu două componente: Pilonul 1 : realocarea unei părți din drepturile de impozitare către țările unde marile grupuri au clienți și activitate economică, chiar fără prezență fizică tradițională. Pilonul 2 : rată efectivă minimă de impozitare de 15% pentru cele mai mari grupuri multinaționale, pentru a limita transferul profiturilor către jurisdicții cu impozitare foarte redusă. Pentru companii, implicația este că strategia fiscală nu mai poate fi evaluată doar prin prisma sediului: contează tot mai mult unde sunt clienții, unde se generează valoarea și cum sunt distribuite profiturile între jurisdicții. Platforme și criptoactive: mai multă transparență prin schimb de informații UE extinde instrumentele de control prin schimb automat de informații: DAC7 : statele membre fac schimb automat de informații despre veniturile obținute de comercianți prin platforme digitale, cu obiectivul de a reduce evaziunea și de a apropia condițiile de concurență între comerțul online și economia tradițională. DAC8 : schimb automat de informații privind veniturile raportate de furnizorii de servicii pentru criptoactive, pe fondul caracterului transfrontalier și, uneori, descentralizat al tranzacțiilor. Mesajul pentru investitori și companii, în lectura publicației, este că obligațiile fiscale nu dispar odată cu digitalizarea, ci se schimbă modul în care sunt urmărite și verificate. TVA „în era digitală”: raportare aproape în timp real și e-facturare O componentă majoră este pachetul „TVA în era digitală”, aprobat de Consiliul UE în martie 2025, care urmărește reducerea fraudei, simplificarea obligațiilor și digitalizarea raportării. Contextul: pentru 2021, pierderile estimate din TVA la nivelul UE au fost de 61 de miliarde de euro (aprox. 305 miliarde lei ). Elementele-cheie din calendarul menționat: raportare digitală „în timp aproape real” pentru tranzacțiile transfrontaliere, pe baza facturilor electronice; sistemul european ar urma să devină operațional în 2030 ; interoperabilitate deplină între sistemele naționale în 2035 . Estimările europene citate indică un potențial de reducere a fraudei în TVA cu până la 11 miliarde de euro pe an (aprox. 55 miliarde lei ) și scăderea costurilor administrative și de conformare cu peste 4,1 miliarde de euro pe an (aprox. 20,5 miliarde lei ) în următorul deceniu. Ce se schimbă practic pentru firme Digitalizarea fiscalității are două efecte paralele: autoritățile obțin mai multe date și pot identifica mai rapid tranzacții și venituri impozabile, iar companiile pot beneficia de proceduri mai standardizate și de reducerea unor obligații administrative, mai ales când operează în mai multe state membre. Pentru IMM-urile care vând în alte țări din UE, extinderea ghișeelor unice pentru TVA poate reduce nevoia de proceduri fiscale separate în fiecare stat. În ansamblu, direcția este una de control mai automatizat și raportare mai rapidă , pe măsură ce activitatea economică devine tot mai puțin legată de un loc fizic. Pentru context suplimentar din aceeași serie editorială, Adevărul trimite la materialele: studiu despre comerțul online din afara UE și „Economia în era digitală” . [...]
Apple a virat 17 miliarde de dolari (aprox. 77 mld. lei) impozit pe profit în Irlanda în 2025 , sumă care a ajuns să reprezinte 40% din totalul global al companiei, pe fondul scadenței plății din dosarul UE privind taxe restante, potrivit 9to5Mac . Datele provin din noi raportări fiscale cerute de regulile UE pentru companiile mari, relatează Financial Times . Totalul de 17 miliarde de dolari include și taxe restante din disputa de durată cu Uniunea Europeană, încheiată în 2024, când instanța supremă a UE a decis că Irlanda a acordat Apple ajutor de stat ilegal și a menținut ordinul de recuperare a până la 13 miliarde de euro (aprox. 65 mld. lei) în taxe neplătite. Ce arată raportările: profituri mari „trecute” prin Irlanda Potrivit Financial Times, noile documente indică faptul că „un sfert din profiturile globale înainte de impozitare” ale Apple în anul până în septembrie 2025 au fost înregistrate prin entitățile sale din Irlanda, unde compania are circa 3% din forța de muncă. Apple are 5.575 de angajați în Irlanda (sediul său european) și 4.089 în Germania. Publicația citează și o comparație a profitului înainte de impozitare per angajat, pe baza raportărilor: Irlanda: 6 milioane de dolari per angajat Germania: 51.000 de dolari per angajat Taxe plătite în Germania: 153 milioane de dolari (aprox. 695 mil. lei), adică 0,3% din totalul companiei Miza de reglementare: cum a motivat UE cazul „taxelor restante” În disputa cu UE, Apple a negat că ar fi primit ajutor de stat ilegal și a susținut că a respectat legislația fiscală irlandeză. Compania a argumentat că profiturile vizate sunt atribuibile proprietății intelectuale dezvoltate în SUA și ar trebui impozitate acolo. Instanța UE a dat însă dreptate Comisiei Europene , care a susținut că două decizii fiscale irlandeze au permis Apple să aloce cea mai mare parte a profiturilor înregistrate de Apple Sales International și Apple Operations Europe către „sedii centrale” fără angajați și fără prezență fizică. Poziția Apple: „cifrele nu spun toată povestea” În reacția transmisă către Financial Times, Apple a spus că este „în mod constant unul dintre cei mai mari contribuabili din lume” și a susținut că noile raportări nu surprind integral ce plătește în diverse țări. Compania a mai afirmat că aceste date se concentrează pe impozitul pe profit legat de locul unde sunt deținute activele, nu pe alte taxe (de exemplu TVA), colectate în funcție de locul unde se află clienții. [...]

Sondajul APSAP indică o „factură dublă” pentru contribuabili , care plătesc taxe și contribuții, dar ajung să cumpere separat servicii esențiale, în special în sănătate, potrivit Economedia . În eșantion, 81,6% dintre respondenți consideră impozitarea excesivă, iar 65,6% spun că apelează de regulă la servicii medicale private, semn al unui deficit de încredere în randamentul serviciilor publice raportat la costul fiscal. De ce contează: presiune fiscală percepută, în paralel cu costuri private recurente Sondajul, la care au răspuns 3.591 de persoane din toată țara (cursanți ai programelor online APSAP), arată că percepția de „taxare excesivă” este ridicată atât în mediul privat (83,6%), cât și în sectorul public (77,9%). În același timp, 54,8% declară că în ultimele 12 luni au fost nevoiți să folosească din economii sau au rămas fără ele, ceea ce sugerează o vulnerabilitate financiară mai mare la cheltuieli neprevăzute, inclusiv medicale. APSAP leagă cele două rezultate (taxare percepută ca excesivă și orientarea către privat) într-o singură explicație: contribuția este obligatorie, dar o parte dintre oameni ajung să plătească încă o dată pentru servicii pe care nu le consideră suficient de previzibile în sistemul public. „Nu avem doar o problemă de nivel al taxelor. Avem o problemă de randament public. Când contribuabilul plătește obligatoriu la stat, apoi cumpără separat sănătate, educație sau siguranță, întrebarea nu mai este doar cât colectează statul, ci ce întoarce.” Contextul fiscal: colectare mică în PIB, dar povară mare pe salarii În material sunt citate și repere Eurostat care conturează un paradox: în 2024, taxele și contribuțiile sociale au reprezentat 28,8% din PIB în România (al doilea cel mai mic nivel din UE, față de media de 40,4%), dar povara pe muncă este ridicată. Tot Eurostat indică faptul că un angajat fără copii „cedează statului” 41,5% din salariul brut (față de media UE de 29,1%), iar pentru o familie cu un singur venit și doi copii ponderea este de 33,4% (media UE: 8%). În același timp, România a încheiat 2025 cu cel mai mare deficit bugetar din UE, 7,9% din PIB. Interpretarea avansată în analiză este că, deși statul colectează relativ puțin la nivel agregat, nota de plată ajunge disproporționat la contribuabilii ușor de urmărit și de controlat (salariați și firme conforme), ceea ce alimentează percepția de presiune fiscală „excesivă”. Sănătatea: migrarea către privat, inclusiv în rândul angajaților la stat Pe zona de sănătate, 65,6% dintre participanți spun că apelează de regulă la servicii medicale private. Procentul urcă la 72,3% în rândul angajaților din mediul privat și este 53,1% în rândul angajaților din sectorul public. Sondajul indică și diferențe pe venituri: chiar și respondenții cu venituri sub 3.000 de lei net pe lună aleg privatul în proporție de 60,1%, iar la venituri de peste 14.000 de lei procentul trece de 80%. În percepția respondenților, investițiile în sănătatea publică sunt greu de observat: doar 6,2% spun că au remarcat investiții semnificative în ultimii patru ani, în timp ce 93,8% vorbesc despre investiții insuficiente sau cu impact redus. Ce urmează: semnal pentru politici publice și pentru angajatori Concluzia operațională a analizei este că discuția despre fiscalitate nu mai poate fi separată de calitatea serviciilor publice, pentru că oamenii compară nu doar nivelul cotelor, ci și costul alternativelor private și timpul pierdut. Pentru angajatori, tabloul sugerează o presiune în creștere pentru beneficii care acoperă riscuri pe care sistemul public nu le gestionează, în percepția angajaților (de exemplu, acces mai rapid la servicii medicale), în timp ce pentru decidenți semnalul central rămâne „randamentul public” al taxelor și contribuțiilor, așa cum este el resimțit de contribuabili. [...]

La un an de la majorarea TVA, statul a încasat mai mult, dar consumul s-a contractat , cu comerțul cu amănuntul pe minus timp de 11 luni la rând, potrivit unei analize Economedia care citează date prezentate de CONAF . Miza pentru companii este că ajustarea fiscală pare să fi îmbunătățit rapid veniturile bugetare, însă cu un cost vizibil în dinamica vânzărilor din retail. Pe 1 august s-a împlinit un an de când cota standard de TVA a urcat de la 19% la 21%, iar cotele reduse de 5% și 9% au fost comasate la 11%. Cota standard nu mai fusese modificată din 2017, iar noile cote au intrat în vigoare în august 2025. Efectul bugetar: încasări mai mari din TVA și deficit mai mic În primul semestru din 2026, veniturile din TVA au ajuns la 74,14 miliarde de lei, cu 25,1% peste aceeași perioadă din 2025, conform CONAF. Execuția bugetară pe șase luni arată și o reducere a deficitului de la 3,64% la 2% din PIB, adică cu 28,8 miliarde de lei. Scăderea deficitului a venit în principal din creșterea veniturilor, nu din tăieri nominale de cheltuieli: veniturile bugetului au crescut cu 10,3%, până la 342,52 miliarde de lei; cheltuielile au crescut cu 0,8%, până la 383,55 miliarde de lei. În termeni nominali, veniturile au urcat cu aproximativ 32 de miliarde de lei, iar cheltuielile cu aproximativ 3 miliarde de lei. Cheltuielile au scăzut ca pondere în PIB (de la 19,85% la 18,66%), însă nu au scăzut în lei; cheltuielile de personal s-au redus cu 3,3 miliarde de lei, în timp ce dobânzile au crescut cu 4,14 miliarde de lei. Tot în primul semestru, PIB-ul s-a contractat cu 0,8% față de aceeași perioadă din 2025 (seria brută). Efectul în economie: retail în scădere 11 luni consecutiv Pe partea economiei, volumul cifrei de afaceri din comerțul cu amănuntul a înregistrat 11 luni consecutive de scădere. În primul semestru din 2026, contracția a fost de 5,7%, iar în iunie a ajuns la 7,3% față de iunie 2025, pe seria ajustată în funcție de numărul de zile lucrătoare și de sezonalitate. Iunie a fost cea mai severă contracție din această secvență, care a început în august 2025, luna intrării în vigoare a noilor cote de TVA. CONAF notează că firmele au aplicat noile cote „din prima zi”, fără perioadă de tranziție prevăzută în lege: au refacturat, au regularizat contracte în derulare și au recalculat prețuri. Problema de lichiditate invocată de CONAF: TVA exigibil înainte de încasare și plăți întârziate ale statului CONAF susține că, pentru companiile care nu aplică sistemul „TVA la încasare”, exigibilitatea TVA poate apărea înainte ca factura să fie încasată efectiv, iar penalitățile curg imediat după scadență dacă obligația nu este achitată. În oglindă, atunci când debitorul este o autoritate publică, Legea nr. 72/2013 recunoaște creditorului dreptul la dobândă penalizatoare, însă CONAF afirmă că acest drept nu funcționează în practică printr-un mecanism „automat și simetric” cu cel aplicabil obligațiilor fiscale. Organizația reclamă și lipsa unui indicator public standardizat care să arate, pe fiecare instituție, în câte zile își plătește efectiv facturile, în condițiile în care statul raportează plăți restante și arierate (definite legal ca întârzieri de peste 90 de zile). În sectorul energetic, CONAF indică un dezechilibru între cererile de decontare aflate în analiză (estimate la aproximativ 6 miliarde de lei) și alocarea bugetară pentru 2026 (3,75 miliarde de lei). „CONAF are 15.000 de companii membre, cu peste 245.000 de angajați, susține consolidarea fiscală și nu solicită scutiri pentru niciun membru al său. Solicită un singur lucru: ca obligațiile de plată să funcționeze în ambele sensuri.” În ansamblu, datele prezentate de CONAF conturează o consolidare fiscală sprijinită de încasări mai mari din TVA, dar și o presiune asupra consumului și a lichidității companiilor, într-un context în care mecanismele de plată ale statului către furnizori rămân greu de evaluat comparabil, instituție cu instituție. [...]
Din 2027, inspectorii ANAF vor fi plătiți în funcție de rezultate, inclusiv cu penalizări la salariu pentru neperformanță , potrivit Adevărul . Ministrul Finanțelor, Alexandru Nazare , spune că evaluarea va trece de la „câte controale” la „cât de corecte și sustenabile” sunt deciziile luate în urma controalelor. Ce se schimbă în evaluarea inspectorilor Nazare anunță introducerea, din 2027, a unor indicatori de performanță (KPI – indicatori-cheie de performanță) și a unor instrumente de evaluare „clare, măsurabile și verificabile”. În noul model, nu va mai conta doar numărul de controale sau sumele stabilite inițial, ci dacă inspectorul: a identificat corect riscul fiscal; a direcționat controlul către zona potrivită; a luat o decizie corectă; a obținut un rezultat „justificat și sustenabil”. Ministrul afirmă că, printr-o hotărâre adoptată de Guvern „săptămâna aceasta”, neperformanța va putea duce la reduceri salariale, iar performanța va fi „măsurată și recompensată”, după modele din mediul privat. Evaluarea ar urma să urmărească separat rezultatul instituției, al structurii și contribuția individuală. Miza: controale țintite, pe baza datelor, nu „volum” Reforma ANAF este prezentată ca o trecere de la controale multe la controale țintite, bazate pe analiza de risc și pe utilizarea datelor. În acest context, Nazare indică drept instrumente deja introduse sau în curs: Declarația Unică digitală precompletată; platforma eLicitațiiANAF; aplicația iBon pentru verificarea bonurilor fiscale; noi instrumente de raportare digitală; noul SPV (Spațiul Privat Virtual) și noul portal ANAF, aflate în finalizare. Ministrul susține că RO e-Factura și SAF-T (fișier standard de control fiscal) permit confruntarea datelor fiscale cu „realitatea economică” și orientarea controalelor către zone cu risc fiscal. Context bugetar și exemple invocate de Ministerul Finanțelor Nazare leagă schimbările de evoluții recente ale colectării și deficitului. Potrivit acestuia, în primele șapte luni din 2026 deficitul a fost redus cu 28,36 miliarde de lei față de aceeași perioadă din 2025, iar veniturile bugetare au crescut cu 11,2% față de primele șapte luni ale anului trecut. Ca exemple de controale cu rezultate, ministrul menționează: un caz în comerțul cu utilaje agricole, unde ANAF a stabilit 87 milioane de lei TVA suplimentar; un mecanism transfrontalier de fraudare a TVA, cu un prejudiciu de peste 26 milioane de lei, legat de introducerea în România a peste 2.000 de autoturisme second-hand; un complex turistic unde au fost identificate 4,3 milioane de lei ca salarii nefiscalizate; obligații suplimentare de 1,88 milioane de lei ar fi fost achitate integral la buget. Legătura cu PNRR și ce urmează Ministrul afirmă că noul sistem de evaluare este un element central al unui nou jalon din PNRR și că reforma nu ar trebui să se limiteze la achiziții de sisteme informatice sau la acte normative, ci să schimbe modul de lucru și stimulentele interne. Pentru companii, mesajul principal este că ANAF își propune să își concentreze controalele pe zonele cu risc fiscal „real”, pe baza datelor, iar în interiorul instituției să introducă o logică de recompensare/penalizare legată de calitatea și sustenabilitatea rezultatelor. [...]

