Știri

Știri din categoria Economie
Încetinirea creșterii economice a Chinei alimentează așteptările pentru noi stimulente, pe fondul unei cereri interne slabe care începe să anuleze aportul exporturilor, potrivit unei analize Reuters. Pentru piețe și companii, miza este dacă Beijingul va accelera sprijinul fiscal în a doua parte a anului, în condițiile în care banca centrală pare să aibă spațiu limitat pentru relaxare monetară „vizibilă”.
Economia Chinei ar fi crescut cu 4,5% în trimestrul al doilea (aprilie–iunie), în ritm anual, în scădere de la 5,0% în primul trimestru, arată un sondaj Reuters realizat în rândul a 54 de economiști. Estimarea este și sub proiecția din aprilie (4,7%) și se plasează la limita inferioară a țintei oficiale pentru întregul an (4,5%–5%).
Reuters descrie o „dezechilibrare” tot mai pronunțată între ofertă și cerere: producția industrială rămâne puternică, susținută de exporturi alimentate de cererea legată de inteligența artificială, în timp ce consumul și investițiile private slăbesc pe fondul crizei prelungite din sectorul imobiliar și al volatilității prețurilor globale la petrol.
Goldman Sachs notează că avansul exporturilor susține indicatorii de ansamblu, dar nu se traduce într-o îmbunătățire semnificativă a pieței muncii sau a profiturilor, ceea ce limitează transmiterea creșterii externe către economia internă.
Guvernul chinez urmează să publice datele pentru PIB-ul trimestrului al doilea, alături de vânzările cu amănuntul, producția industrială și investițiile din iunie, pe 15 iulie, la ora 05:00 (ora României).
Investitorii urmăresc și reuniunea Politburo de la finalul lunii iulie, de la care se așteaptă indicii privind direcția politicilor pentru restul anului. Totuși, analiștii citați anticipează că nu vor exista măsuri agresive decât dacă încetinirea se accentuează, în contextul în care exporturile rămân rezistente, iar Beijingul încearcă să reducă excesul de capacitate din fabrici pentru a combate presiunile deflaționiste.
Sondajul citat indică o orientare către sprijin fiscal, nu către tăieri de dobândă. Analiștii se așteaptă ca autoritățile să accelereze cheltuielile bugetare după încetinirea din trimestrul al doilea, în condițiile în care China a stabilit un deficit bugetar de aproximativ 4% din PIB pentru 2026 și a pregătit emisiuni consistente de obligațiuni pentru susținerea creșterii.
În același timp, participanții la sondaj estimează că banca centrală va menține neschimbată rata-cheie (operațiunea reverse repo pe 7 zile) până la finalul lui 2026. Pentru rezervele minime obligatorii (RRR), așteptările sunt de stabilitate în trimestrul al treilea, urmată de o posibilă reducere de 20 de puncte de bază în trimestrul al patrulea.
Pe partea de prețuri, inflația este estimată la 1,2% în 2026, sub ținta guvernului de circa 2%, și la același nivel în 2027—un semnal că presiunile deflaționiste rămân o preocupare în fundal.
Recomandate
Industria românească riscă al patrulea an la rând de contracție, pe fondul scăderii producției auto cu 10% în primele cinci luni , arată o analiză citată de Economica . Deși indicatorii de sondaj (PMI) au urcat ușor în iulie, impulsul vine aproape exclusiv din cererea internă, în timp ce comenzile externe rămân slabe. Slăbiciunea „datelor concrete” după primele cinci luni ale anului indică o continuare a trendului negativ în industrie, cu sectorul auto drept principal factor de presiune. Analiza notează că declinul s-a accelerat în intervalul martie–mai, pe fondul efectelor externe nefavorabile și al „eroziunii continue a competitivității”. Cererea internă susține PMI, exporturile rămân problema În iunie, indicele de producție a revenit peste pragul de 50,0 (nivel care separă creșterea de scădere), pentru prima dată din mai 2024. Totodată, indicatorul de noi comenzi a trecut ușor peste 50,0 pentru prima dată din septembrie 2025, evoluție pusă pe seama cererii interne mai puternice. În schimb, cererea externă nu dă semne de revenire: creșterea comenzilor noi a fost determinată „exclusiv” de piața internă, iar comenzile de export continuă să scadă, evoluție pe care analiza o leagă de slăbiciunea sectorului auto. Costurile energetice și riscurile geopolitice apasă pe industrie Contextul extern rămâne un factor de risc major. Conflictul din Orientul Mijlociu continuă să perturbe piețele energetice, iar analiza subliniază că industriile mari consumatoare de energie sunt expuse la creșteri de costuri, în condițiile în care producătorii români se confruntă deja cu unele dintre cele mai ridicate costuri energetice din Europa. În plus, deși prețurile petrolului sunt „cu mult sub maximele recente”, prețurile gazelor naturale se apropie de maximele ultimilor trei ani, pe fondul îngrijorărilor privind nivelurile de stocare sub media sezonieră. Investițiile și încrederea, sub presiune; semnale de stagflație Pe plan intern, analiza indică incertitudini fiscale și politice care afectează deciziile de investiții, în timp ce consolidarea bugetară în curs ar fi avut un impact negativ asupra cererii de consum, mai mare decât se anticipa. Încrederea companiilor pentru următoarele 12 luni a coborât la un minim istoric în iulie, iar planurile de investiții și lansările de produse noi sunt descrise ca fiind constrânse de tensiunile geopolitice și de climatul economic intern. Pe partea de costuri, firmele au raportat o nouă creștere semnificativă a costurilor factorilor de producție în iulie, inclusiv pe fondul deprecierii leului, menționată ca factor care a scumpit importurile. Transferul acestor costuri în prețurile de vânzare a fost doar parțial, iar analiza leagă presiunile asupra prețurilor de un tablou de „stagflație” (combinație între creștere economică slabă și inflație persistentă), în pofida unei stabilizări limitate la nivelul producției și al cererii interne. [...]
România riscă să rămână necompetitivă din cauza taxelor, birocrației și energiei scumpe , iar chiar și o creștere a producției de gaze din 2027 nu ar rezolva problema de fond, potrivit unei analize publicate de Adevărul , care îl citează pe economistul Bogdan Glăvan . Tabloul descris pentru 2026 este unul de dezechilibre macroeconomice – deficit mare, inflație ridicată și presiune fiscală în creștere – care, în opinia profesorului, împinge economia într-o zonă de fragilitate și reduce capacitatea companiilor de a investi și de a concura, inclusiv din cauza costurilor cu energia. De ce contează: costul energiei și reglementările lovesc direct în competitivitate Un punct central al analizei este paradoxul energetic: România are resurse (gaze, hidro, centrală nucleară), dar ajunge să aibă „printre cele mai ridicate prețuri la energie din Uniunea Europeană” și, în ultimii ani, să recurgă tot mai mult la importuri. În această logică, energia scumpă devine o frână structurală pentru industrie și pentru orice strategie de reindustrializare sau de atragere a producției. Glăvan avertizează că așteptările legate de Neptun Deep pot fi supraevaluate. Deși „începând cu 2027 se preconizează” creșterea exploatărilor, el susține că problemele energetice nu dispar automat, iar ideea că „de la anul dispare problema energiei” este „o naivitate”, în condițiile în care competitivitatea depinde de un set mai larg de politici și instituții. Unghiul fiscal-administrativ: „legi simple și predictibile” versus suprareglementare Economistul pune accent pe calitatea instituțiilor și pe cadrul legislativ, descris drept „stufos, birocratic și sufocant”. În viziunea sa, dezvoltarea depinde de instituții solide și reguli clare, nu de acumularea de reglementări, interdicții și scheme care, spune el, distorsionează comportamentele economice și încurajează „vânătoarea de privilegii”. În același registru, analiza extinde critica și la nivel european, indicând că suprareglementările de la Bruxelles, dublate de cele naționale, afectează competitivitatea. „Soluția este cea a libertății economice, nu a reglementărilor și a suprareglementărilor. Altfel spus, soluția este una singură: lasă-i pe oameni să se descurce, să producă, nu sta în calea lor!” Efectul în economie: presiune pe IMM-uri și blocaje în companiile de stat Un efect operațional menționat este presiunea asupra firmelor mici și mijlocii, descrise drept cele mai expuse la creșterile de taxe și impozite și la accesul dificil la finanțare. În paralel, sunt semnalate disfuncționalități în zona companiilor de stat, inclusiv printr-un exemplu legat de riscul penal perceput de manageri atunci când iau decizii, ceea ce ar descuraja administrarea eficientă. „În România, dacă ești director la o companie de stat, e foarte greu să iei decizii, pentru că trebuie să te gândești de fiecare dată dacă se va încadra la cinci ani cu suspendare sau la șapte ani cu executare.” Context regional: comparația cu Bulgaria și țintele ratate În analiza citată, România este prezentată ca restantă la indicatori economici și ca ratând ținte care ar fi putut aduce stabilitate, inclusiv trecerea la zona euro. În contrapunct, este dat exemplul Bulgariei, despre care se afirmă că și-a stabilizat inflația, și-a ținut deficitele sub control și a aderat la euro și OCDE. Materialul mai indică și o polarizare internă – prosperitatea Bucureștiului versus sărăcia din restul țării – ca simptom al dezvoltării inegale, însă argumentul principal rămâne că blocajele instituționale și costurile (fiscale și energetice) se traduc în competitivitate slabă. Pentru perioada următoare, mesajul-cheie este că eventualele îmbunătățiri pe componenta de producție de gaze nu pot compensa, de unele singure, un cadru fiscal și administrativ perceput ca impredictibil și împovărător, cu efecte directe asupra investițiilor și a capacității economiei de a crește „sănătos”, în termenii analizei. [...]
Banca Mondială anticipează o contracție de 0,5% a economiei României în 2026 , pe fondul scăderii consumului, al inflației ridicate și al consolidării fiscale, potrivit Adevărul , care citează raportul „Macro Poverty Outlook – October 2026”. Miza pentru mediul de afaceri și pentru buget este combinația dintre cererea internă mai slabă și costuri mai mari (în special la energie), într-un an în care statul încearcă să reducă deficitul. În scenariul Băncii Mondiale, economia ar urma să revină pe creștere în 2027, cu un avans al PIB de 1,7%, însă evoluția depinde de stabilitatea politică, continuarea reformelor și utilizarea fondurilor europene. Cererea internă slăbește, investițiile trag în sus Raportul indică o contracție de 0,7% a economiei în primul semestru din 2026 față de aceeași perioadă din 2025, principalul factor fiind consumul privat, în scădere cu 2,5%. Banca Mondială leagă această evoluție de inflația alimentată în special de energie și de înghețarea salariilor și pensiilor din sectorul public. În același timp, investițiile au crescut: formarea brută de capital fix a avansat cu 10,9% în prima jumătate a anului, susținută de cheltuieli de infrastructură finanțate din fonduri europene. Instituția notează că accelerarea lucrărilor a fost influențată și de apropierea termenului de închidere a PNRR (august 2026). Pe sectoare, dinamica este mixtă: construcțiile: +12,3% în primul semestru; industria: -2,9%, afectată de costurile ridicate ale energiei și comprimarea marjelor; comerțul cu ridicata și cu amănuntul: -3,9%, pe fondul cererii interne mai slabe. Inflația rămâne ridicată, cu presiune mai mare pe veniturile mici Banca Mondială consemnează o inflație anuală de 10,4% în iunie 2026, determinată în principal de scumpirea energiei. Printre factorii menționați se află dezechilibrele din rețeaua de electricitate asociate condițiilor meteorologice și volatilitatea piețelor internaționale ale petrolului. Instituția anticipează o temperare a inflației în a doua jumătate a lui 2026, pe măsură ce se estompează efectele eliminării plafonării prețului la electricitate și ale majorărilor de TVA și accize. Pentru primul trimestru din 2027, inflația ar urma să coboare la aproximativ 5,2%, în linie cu proiecțiile BNR. Raportul mai arată că șocurile de preț sunt resimțite mai puternic de gospodăriile cu venituri mici, care alocă o pondere mai mare din buget pentru energie și produse esențiale. În acest context, publicația trimite și la analiza despre cum „veniturile reale ale gospodăriilor sunt afectate de un nou șoc” al prețurilor la energie, pe fondul schimbărilor din piață și al eliminării plafonării: Adevărul . Deficitul se reduce, dar datoria publică urcă Consolidarea fiscală a avansat în prima jumătate din 2026: deficitul bugetar raportat pentru această perioadă s-a redus aproape la jumătate față de aceeași perioadă din 2025, până la aproximativ 2% din PIB. Ajustarea a fost susținută atât de venituri mai mari, cât și de reducerea unor cheltuieli, inclusiv scăderea cheltuielilor de personal cu 3,9% în primul semestru, după creșterea de 10,1% din perioada similară a anului trecut. Pe partea de venituri, încasările din TVA au crescut cu 25,1% față de primul semestru din 2025, după majorarea cotei standard la 21% în august 2025. Pentru întreg anul 2026, Banca Mondială estimează un deficit de 6% din PIB, în scădere de la 7,9% în 2025. În paralel, datoria publică este proiectată să crească de la 59,3% din PIB în 2025 la 61,7% în 2026, apoi la 63,2% în 2027 și 64,5% în 2028. Mesajul instituției este că reducerea deficitului trebuie continuată fără a compromite investițiile care pot susține creșterea pe termen mediu. Riscuri: instabilitate politică, rating și deficit extern ridicat Banca Mondială avertizează că o perioadă prelungită de instabilitate politică poate întârzia reformele, afecta încrederea investitorilor și reduce capacitatea de a atrage și utiliza fondurile europene. Un alt risc este retrogradarea ratingului de țară, care ar crește costurile de finanțare pentru stat și companii, cu efecte asupra investițiilor private și consumului. În plus, deficitul de cont curent este estimat la 7,6% din PIB în 2026 și ar urma să rămână ridicat: 7,4% în 2027 și 7,3% în 2028. Ce urmează: revenire condiționată de fonduri UE și credibilitatea ajustării După contracția estimată pentru 2026, Banca Mondială vede o creștere de 1,7% în 2027 și de 2% în 2028, susținută de investiții publice și private, reforme structurale și utilizarea fondurilor europene. Raportul menționează un pachet de aproximativ 31 de miliarde de euro (aprox. 155 miliarde lei) din fondurile structurale ale UE, cu plăți estimate la niveluri ridicate în perioada 2027–2029. În esență, scenariul de redresare rămâne legat de două variabile: absorbția fondurilor europene și credibilitatea planului de reducere a deficitului, într-un context în care inflația și costurile cu energia continuă să apese pe consum și pe marjele din economie. [...]
Programul de guvernare al premierului desemnat Luca Niculescu mizează pe ajutoare de stat și garanții pentru a împinge investițiile private , cu un „plan de relansare economică” de 5 miliarde de euro, potrivit Economedia . Pachetul este construit în jurul unor scheme lansate prin OUG nr. 8/2026 și a unor instrumente financiare derulate prin BID, cu accent pe producție locală, tehnologii avansate și atragerea capitalului din diaspora. Într-o declarație la Antena 1, Luca Niculescu a spus că „există un plan de relansare economică de 5 miliarde de euro care a început să funcționeze și va funcționa și în anii următori, cu sprijin pentru IMM-uri și antreprenori”. Pachetul de relansare: șase scheme, cu evaluare „ex post” Programul prevede că creșterea economică din 2027–2028 „trebuie să vină din investiții private și producție locală”, iar statul ar urma să intervină acolo unde piața nu finanțează singură sau unde există interes strategic, „cu reguli transparente, competitive și evaluate”. Documentul enumeră următoarele scheme de ajutor de stat și bugete: Producția locală a bunurilor importate: 1,05 mld. euro (5,31 mld. lei) TechUp România (cercetare-dezvoltare și tehnologii avansate): 1,05 mld. euro (5,31 mld. lei) Materii prime strategice și critice și tehnologii „zero net”: 1,05 mld. euro (5,31 mld. lei) Convergență regională 2027–2032, prin BID: 500 mil. euro Investiții productive în industria națională de apărare: 200 mil. euro Firme noi cu capital românesc, inclusiv din diaspora: 100 mil. euro Programul mai notează că fiecare schemă va avea evaluare „ex post” a efectelor (locuri de muncă, exporturi și valoare adăugată). Pentru schema dedicată producției locale, companiile ar urma să poată alege între grant și credit fiscal, iar documentul indică intenția de a extinde acest model și la cercetare-dezvoltare. Investitori strategici: proiecte peste 100 mil. euro și parcuri industriale Pentru investiții de peste 100 mil. euro , programul vorbește despre scheme individuale de ajutor de stat „construite de Ministerul Finanțelor împreună cu autoritățile locale și cu Comisia Europeană”, cu efect de antrenare prin furnizori locali și investiții adiacente. Separat, este menționată lansarea, împreună cu Agențiile pentru Dezvoltare Regională, a unei scheme cu fonduri europene pentru dezvoltarea de parcuri industriale și tehnologice, iar schemele recurente ale Ministerului Finanțelor ar urma să încurajeze amplasarea investițiilor productive în aceste parcuri. În zona apărării, documentul indică faptul că firmele românești ar urma să intre în lanțurile de aprovizionare finanțate prin SAFE , sprijinite de schema dedicată investițiilor productive în apărare. IMM-uri: garanții și fonduri de participare prin BID Pe finanțarea IMM-urilor, programul include: Garanția de Portofoliu pentru IMM-uri a BID, cu plafon de 6,16 mld. lei , distribuită prin intermediari care acoperă „peste 95% din piață”; Fondul de Participare Regional (circa 233 mil. euro ) și Fondul de Participare Tranziție Justă (circa 189 mil. euro ), pentru IMM-uri și investiții regionale; „Diaspora Investește Acasă”: 100 mil. euro în 2026–2029, prin BID. Documentul integral al programului de guvernare este disponibil aici: Program de guvernare – Guvern Luca Niculescu . [...]
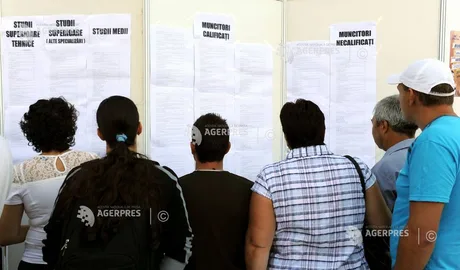
Peste jumătate din joburile vacante raportate acum sunt pentru persoane fără studii sau cu studii primare/gimnaziale , ceea ce indică o cerere ridicată pe segmentul de muncă necalificată și pune presiune pe recrutare în ocupații de volum, potrivit datelor ANOFM citate de Agerpres . La nivel național sunt disponibile 32.246 de locuri de muncă, iar prin rețeaua Eures România mai există 84 de posturi în Spațiul Economic European (SEE). Din totalul posturilor vacante declarate de angajatori la agențiile pentru ocuparea forței de muncă, 17.301 sunt destinate persoanelor fără studii sau cu studii primare/gimnaziale. Alte 6.698 de posturi vizează candidați cu studii profesionale, 6.124 sunt pentru studii liceale sau postliceale, iar 2.123 pentru persoane cu studii superioare. Unde se concentrează cererea: șoferi, logistică și retail ANOFM indică drept cele mai numeroase oferte din România următoarele ocupații: conducător auto transport rutier: 3.837 posturi manipulant mărfuri: 1.858 lucrător comercial: 1.632 muncitor necalificat la demolarea clădirilor, căptușeli zidărie, plăci mozaic, faianță, gresie, parchet: 1.368 muncitor necalificat la asamblarea și montarea pieselor: 1.238 agent de securitate: 1.182 curier: 1.065 Distribuția sugerează că angajările sunt împinse în principal de activități cu rotație mare de personal și de sectoare precum transportul rutier, logistica și comerțul. Oferte în străinătate: 84 de posturi prin Eures Prin rețeaua Eures România, angajatorii din SEE au disponibile 84 de locuri de muncă pentru lucrători români, astfel: Norvegia: 45 (lucrător în producție – prelucrarea somonului) Cehia: 20 (operator/operatoare linie de producție – asamblarea echipamentelor mecanice) Olanda: 10 (inspector veterinar) Franța: 4 (lucrător agricol în livadă) Danemarca: 4 (mecanic de atelier; zidar) Spania: 1 (manager mentenanță) Cei interesați de un loc de muncă în străinătate pot consulta ofertele pe site-ul ANOFM, la secțiunea Eures, iar pentru posturile din România se pot adresa agențiilor teritoriale pentru ocuparea forței de muncă, conform informațiilor transmise de instituție. [...]
Reorientarea investițiilor către infrastructură și „hardware” redeschide o fereastră pentru industria germană , într-un moment în care capitalul nu mai este ieftin, iar economia globală intră într-un „deceniu al realităților”, potrivit unei analize din Focus . Ideea centrală: lipsa unor campioni digitali de tip Google sau Meta nu anulează avantajul competitiv al Germaniei în inginerie industrială, exact acolo unde cererea ar urma să crească. După circa zece ani de „bani ieftini”, când promisiunile și prezentările despre „disrupție” atrăgeau finanțări masive, analiza susține că perioada dobânzilor foarte mici s-a încheiat, iar „capitalul costă din nou bani”. În acest context, se schimbă și criteriile de investiții: nu mai ajunge o aplicație, ci contează capacitatea de a livra produse și infrastructură fizică. De ce contează: infrastructura și reînarmarea împing cererea spre industrie Focus argumentează că mai multe tendințe împing economia către investiții mari în active „tangibile”: infrastructură îmbătrânită și nevoia de modernizare; extinderea rețelelor electrice, inclusiv pentru a susține consumul ridicat al centrelor de date (publicația notează că un centru de date poate consuma cât un oraș mic); relocarea lanțurilor de aprovizionare „înapoi în Vest”, pe fond geopolitic; reechiparea armatelor europene după ani de subfinanțare. Pentru astfel de proiecte, analiza susține că nu sunt decisive „actualizările software”, ci produse precum cabluri de cupru, transformatoare de mare putere, chimie specializată, componente pentru industria de apărare și linii robotizate de producție – domenii în care industria germană are tradiție și bariere ridicate la intrare. „Instalatorul premium” și avantajul greu de copiat Metafora folosită de Focus este că Germania ar fi „instalatorul premium” al economiei mondiale: mai puțin vizibilă și fără „glamour” digital, dar cu un model de business protejat de complexitatea tehnică. Publicația compară viteza cu care poate fi replicată o aplicație cu dificultatea de a reproduce echipamente industriale avansate, precum turbine industriale compatibile cu hidrogenul sau lasere de înaltă performanță pentru fabricarea cipurilor. În același timp, analiza susține că eticheta „economia veche” este înșelătoare: nu e vorba de „cărbune și oțel”, ci de o industrie modernă care are nevoie de hardware, inclusiv pentru a face posibilă extinderea inteligenței artificiale (prin centre de date, rețele și echipamente). Limitele ferestrei de oportunitate: costuri mari și presiune din China Focus avertizează însă că avantajul industrial nu vine fără vulnerabilități. Publicația notează că industria germană a redus locuri de muncă în ultimii ani, iar costurile cu energia , taxele și contribuțiile sunt considerate ridicate în comparație internațională. Pe piețele din afara Europei, concurența chineză apasă asupra constructorilor de mașini, iar semnalele sunt mixte: comenzile rămân ridicate în special în zona de apărare, în timp ce în alte segmente apar dificultăți, inclusiv la producătorii auto, unde portofoliul de comenzi se reduce, potrivit analizei. În plus, creșterea economică așteptată de economiști pentru 2026 ar fi susținută mai ales de cheltuieli publice pentru apărare și infrastructură – o oportunitate, dar „nu un lucru garantat”, în formularea publicației. Ce se schimbă la nivel de capital: mai mult interes pentru „substanță” Analiza mai arată că, deși cea mai mare parte a capitalului de risc continuă să meargă către software de inteligență artificială, o parte în creștere caută domenii „pe care le poți atinge”: cipuri, robotică, rețele energetice și apărare. În acest cadru, Focus susține că investitorii revin la criterii precum fluxurile de numerar, activele și puterea de piață. Concluzia editorială este că Germania nu trebuie să concureze pentru „următorul iPhone”, ci să capitalizeze pe cererea pentru echipamentele și infrastructura fără de care transformările tehnologice și geopolitice nu pot fi implementate – cu condiția ca „atelierul” industrial să rămână funcțional în pofida costurilor și presiunilor competitive. [...]