Știri

Știri din categoria Companii
Nokia își reduce drastic prezența în China, păstrând doar post-vânzarea, într-o mișcare care echivalează cu o ieșire treptată de pe una dintre cele mai mari piețe de telecomunicații din lume, potrivit Agerpres. Planul vizează disponibilizarea majorității angajaților din China continentală și închiderea locațiilor în etape până la finalul acestui an, pe fondul pierderii de teren în fața competitorilor chinezi.
Informația a fost relatată de South China Morning Post, preluat de Reuters, pe baza unor surse apropiate dosarului. Concedierile ar urma să afecteze atât divizia de rețele mobile, cât și divizia de infrastructură de rețea, iar cele mai multe reduceri sunt așteptate să fie finalizate până la sfârșitul lui 2026.
Potrivit uneia dintre sursele citate, în China ar urma să rămână doar serviciile post-vânzare, ceea ce ar însemna „practic o ieșire treptată de pe piață”.
Sursele mai arată că Nokia și-ar fi comunicat planul de restructurare la începutul acestei luni, într-o videoconferință online organizată de la sediul central din Helsinki.
Un purtător de cuvânt al Nokia a transmis Reuters că grupul a comunicat anterior că ia măsuri pentru a alinia mai bine operațiunile din China cu cele globale, în condițiile în care afacerile din China „au scăzut constant” în ultimii ani.
„În consecință, ne ajustăm amprenta operațională din China pentru a aborda această realitate”, a informat purtătorul de cuvânt într-un e-mail transmis Reuters.
Numărul total al angajaților vizați nu este precizat. Totuși, la finalul anului 2025, Nokia avea aproximativ 7.200 de angajați în China continentală, Hong Kong și Taiwan, cu locații în Beijing, Shanghai, Hangzhou, Chengdu și Qingdao.
Pentru piață, reducerea la un rol limitat de post-vânzare indică o retragere operațională semnificativă, cu efecte directe asupra capacității Nokia de a concura local și de a susține proiecte noi în regiune.
Recomandate
JP Morgan vede cererea pentru iPhone 18 Pro peste generația anterioară, în pofida zvonurilor despre tăieri de producție , iar banca tratează ajustările de comenzi ca pe o mișcare „tipică” după un lansare majoră, potrivit GSMArena . Mesajul contează pentru investitori și pentru lanțul de aprovizionare Apple: sugerează că semnalele contradictorii din piață nu indică neapărat o slăbire structurală a cererii. JP Morgan susține, într-o notă către investitori, că reducerea producției invocată în spațiul public ar fi o ajustare obișnuită pentru Apple după un debut puternic al iPhone-urilor. Analiștii leagă situația de „lansarea împărțită”: Apple a introdus iPhone 18 Pro și iPhone 18 Pro Max în septembrie, iar modelele non-Pro ar urma să fie lansate la începutul anului viitor. Cerere mai bună pentru Pro, dar cu efecte în venituri Banca confirmă observațiile din China că modelele iPhone 18 Pro au o cerere mai ridicată decât iPhone 17 Pro în aceeași perioadă a anului trecut, însă diferența nu ar fi mare. În același timp, o parte dintre cumpărători ar amâna achiziția pentru „vanilla iPhone 18” (modelul standard, de regulă cel mai popular). Pe acest fond, JP Morgan anticipează o scădere de 2% a veniturilor din iPhone, din cauza absenței temporare a modelului iPhone 18 din ofertă. Analiștii mai notează că nu toți clienții au fost dispuși să aștepte modelul standard, ceea ce ar fi putut împinge o parte din cerere către iPhone 18 Pro. În plus, generația iPhone 17 Pro ar continua să se vândă bine, deși nu mai este disponibilă prin Apple.com, potrivit aceleiași note. Următorul test: primul pliabil Apple JP Morgan indică și un potențial catalizator pe termen scurt: iPhone Duo , primul telefon pliabil al Apple, care ar urma să devină disponibil săptămâna viitoare. Analiștii estimează vânzări de aproximativ 8,5 milioane de unități până la finalul anului și compară această proiecție cu așteptările privind livrările globale de pliabile, evaluate între 20 și 27 de milioane de unități în acest an. Contextul rămâne, totuși, unul cu semnale amestecate: în piață au circulat și informații despre „cerere slabă” și tăieri de comenzi de componente, însă materialul citat de GSMArena nu oferă detalii suplimentare despre amploarea acestor ajustări sau despre datele interne Apple care le-ar susține. [...]
KFC își schimbă furnizorul de băuturi în SUA, o mutare operațională legată de relansarea vânzărilor , după aproape patru decenii de parteneriat cu Pepsi, potrivit Profit . În toate restaurantele KFC din Statele Unite, Pepsi va fi înlocuită de Coca-Cola, schimbarea urmând să fie vizibilă până la finalul primului trimestru din 2027. Trecerea la Coca-Cola vine într-un moment în care KFC încearcă să recâștige clienții americani, pe fondul migrării acestora către competitori precum Chick-fil-A și Popeyes. Catherine Tan-Gillespie, președinta KFC pentru piața americană, le-a transmis angajaților și francizaților că noul parteneriat este parte din strategia de relansare. „O nouă ofertă de băuturi, alături de un nou partener, Coca-Cola, ne oferă o platformă pentru a inova, a răspunde gusturilor în schimbare și a le oferi clienților mai multe motive să ne aleagă.” De ce contează: băuturile au devenit un instrument de creștere în fast-food Schimbarea furnizorului nu este doar una de „brand”, ci ține de modul în care lanțurile de fast-food încearcă să atragă trafic și să crească bonul mediu. În acest context, Profit notează că McDonald’s și Taco Bell și-au diversificat meniurile cu băuturi speciale și combinații noi, inclusiv „dirty soda” (băuturi carbogazoase combinate cu siropuri, creme sau alte ingrediente). KFC a testat, la rândul său, produse noi precum cafele cu gheață și milkshake-uri într-un restaurant experimental din Texas. În paralel, reprezentanții Coca-Cola au declarat anterior pentru CNBC că sprijină restaurantele partenere să dezvolte băuturi noi, adaptate cererii consumatorilor. Context: un parteneriat început în 1986 și o rivalitate cu miză mare KFC a rămas fidel Pepsi încă din 1986, când PepsiCo a cumpărat KFC. Ulterior, PepsiCo a separat KFC de propriile operațiuni, iar lanțul a ajuns, alături de Pizza Hut și Taco Bell, sub umbrela Yum Brands , însă în SUA a continuat să servească băuturi Pepsi. În unele țări, KFC vinde deja produse Coca-Cola, dar în Statele Unite parteneriatul cu Pepsi a continuat aproximativ patru decenii. Mutarea este prezentată ca o nouă etapă în competiția Pepsi–Coca-Cola pentru contractele cu marile lanțuri de fast-food, parteneriate care aduc volume mari și vizibilitate în fața a milioane de clienți. Legătura cu România: Sphera Franchise Group, rezultate la nivel de semestru Profit include și date despre operatorul KFC din România, Sphera Franchise Group (SFG) , listat la Bursa de Valori București. Compania a raportat în primele șase luni un EBITDA normalizat pretaxare în scădere marginală, cu 0,61%, la 52,51 milioane lei, de la 52,83 milioane lei în exercițiul financiar precedent. La nivel de venituri din restaurante, Sphera a realizat 754,51 milioane lei, în creștere cu 1,25% față de perioada similară a anului trecut (în textul sursei apare și valoarea de 1745,21 milioane lei pentru comparație, însă relația dintre cifre nu este explicată). Totodată, Profit notează că veniturile pentru franciza Taco Bell au fost de 55,7 milioane lei, în creștere cu 11,3%. [...]
Netflix taie circa 6% din personal, adică aproape 1.000 de posturi, într-o mișcare de reechilibrare a costurilor și a priorităților pe fondul competiției tot mai dure pentru atenția utilizatorilor , potrivit TechCrunch . Compania a confirmat concedierile și a indicat că cele mai multe reduceri vor afecta departamentele de produs, tehnologie, juridic și resurse umane. Netflix spune că va „continua să investească agresiv în zone cu impact ridicat” pentru a-și îmbunătăți serviciul și că este „pe drumul cel bun” pentru a-și atinge prognoza pentru întregul an, conform aceleiași surse. La finalul anului trecut, Netflix avea 16.000 de angajați cu normă întreagă, potrivit raportării anuale către autoritățile de reglementare (document depus la SEC). Concedierile au fost relatate inițial de The Wall Street Journal, care citează un memo intern trimis angajaților. În mesaj, co-directorii executivi Ted Sarandos și Greg Peters ar fi scris: „Misiunea noastră — să distrăm lumea — este ambițioasă, iar pentru a o îndeplini trebuie să fim disciplinați în privința modului în care ne prioritizăm oamenii și resursele.” De ce contează: Netflix își apără modelul într-o piață în care „timpul de ecran” se mută spre social Dincolo de reducerea de costuri, decizia reflectă presiunea structurală asupra platformelor de streaming: Netflix, mult timp aplicația dominantă pentru TV, se confruntă tot mai mult cu competiția pentru atenție din partea YouTube, TikTok, Instagram și a altor aplicații sociale, notează TechCrunch, citând rapoarte ale unor firme de cercetare de piață. În acest context, publicația menționează că aplicațiile sociale „recuperează” la capitolul implicare (engagement), iar YouTube ar fi depășit Netflix la media zilnică de vizionare în 2025, potrivit unor raportări citate. Ce direcții păstrează Netflix: monetizare mai agresivă și pariuri pe formate noi Compania încearcă să obțină mai multă valoare de la abonați printr-un mix de inițiative, între care: majorări de preț; extinderea abonamentului cu publicitate; investiții în evenimente live și sport; gaming și programe pentru copii, pentru creșterea implicării; funcții susținute de inteligență artificială (în special pentru descoperirea conținutului), podcasturi video și experimente în zona de conținut video scurt, alături de redesenarea aplicației mobile. Ca reper financiar, în 2025 Netflix a raportat venituri de 45,2 miliarde de dolari (aprox. 203 miliarde lei) și a spus că veniturile din publicitate au depășit 1,5 miliarde de dolari (aprox. 6,8 miliarde lei), potrivit TechCrunch. Context: presiune și din zona de consolidare a industriei TechCrunch plasează mișcarea și în contextul unei licitații prelungite pentru activele de streaming și studio ale Warner Bros. Discovery, pe care Netflix ar fi pierdut-o în favoarea Paramount Skydance, mai devreme în acest an. În lipsa unor detalii suplimentare în material despre calendarul exact al concedierilor sau distribuția pe regiuni, rămâne de urmărit cum vor fi implementate reducerile și dacă vor exista ajustări suplimentare ale structurii de costuri pe măsură ce competiția pentru „timpul de vizionare” se intensifică. [...]
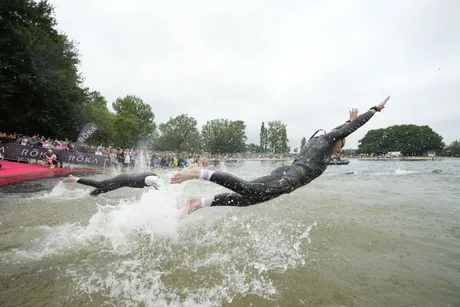
România intră în circuitul IronMan 70.3, cu potențial de turism sportiv și cheltuieli locale , odată cu organizarea primei ediții la Mamaia și Constanța, pe 26 septembrie 2027, potrivit Adevărul . Miza pentru economia locală este că astfel de competiții tind să aducă participanți care călătoresc cu însoțitori și rămân mai multe zile în destinație, nu doar în ziua cursei. Evenimentul de pe litoral va include proba principală IronMan 70.3 (113 km), cu înot, ciclism și alergare, și va oferi posibilitatea calificării la IronMan 70.3 World Championship 2028 . Organizatorii poziționează cursa ca un produs de „weekend” care poate susține consumul în hoteluri, restaurante și servicii conexe, prin fluxul de sportivi și susținători. De ce contează economic: modelul de impact invocat de organizatori Organizatorii indică exemple din alte destinații pentru a argumenta efectul asupra cheltuielilor turistice. Un studiu realizat pentru IronMan 70.3 Valencia 2025 estimează un impact de 4,84 milioane de euro în cheltuieli turistice, cu 69,2% participanți străini și o ședere medie de 4,6 zile. La nivel global, evenimente precum cel de la Lahti (2023) sunt prezentate cu un impact economic total de 30 de milioane de euro. Aceste repere sunt folosite ca argument că un IronMan 70.3 poate funcționa ca instrument de atragere a vizitatorilor în afara vârfului clasic de sezon, având în vedere data anunțată pentru România (sfârșit de septembrie). Cum arată cursa și ce presupune operațional IronMan 70.3 Mamaia–Constanța are trei segmente consecutive, pe 113 km (70,3 mile): înot: 1,9 km în Marea Neagră; ciclism: 90 km, într-o singură buclă, pe un traseu care conectează Mamaia cu Corbu, Constanța, Lumina, Ovidiu și Năvodari; alergare: 21,1 km, în două ture, pe promenada din Mamaia. Participarea va fi atât individuală, cât și în format ștafetă (disciplinele împărțite între membrii echipei). Sportivii vor concura în sistem „Age Group”, pe categorii de vârstă, de la 18–24 de ani până la 75–79+ ani. Evenimente conexe și public-țintă Pe lângă proba 70.3, programul include 5150 Triathlon (distanță standard: 1,5 km înot, 40 km ciclism, 10 km alergare), disponibil și el individual sau ștafetă. Sunt anunțate și IRONKIDS (alergare pentru copii, cu distanțe adaptate) și Night Run, o cursă deschisă comunității și vizitatorilor. Race Directorul Gabriel Solomon spune că obiectivul este ca sportivii să vină pentru competiție și să plece după ce au descoperit destinația, mizând pe infrastructura turistică și pe o zonă de concurs „compactă”. Context: comunitatea locală și poziționarea regională România are deja triatloniști amatori care participă la curse IronMan 70.3 și IronMan în străinătate, inclusiv sportivi calificați la Campionatele Mondiale. În material este menționat Alex Toma , primul român care a câștigat o cursă internațională din circuitul IronMan, cu victorii atât pe distanța 70.3, cât și pe distanța lungă. La nivel regional, IronMan 70.3 este deja prezent în Polonia, Cehia, Estonia, Serbia, Croația și Grecia, iar România adaugă pe această hartă o nouă destinație: Marea Neagră. [...]
Ministerul Economiei pregătește reorganizarea Romarm într-un holding integrat , pe fondul acuzațiilor că actualul model „intermediar” nu aduce suficiente comenzi fabricilor și le face produsele mai puțin competitive prin comisioane, potrivit Adevărul . O decizie de principiu ar urma să fie luată până la finalul lui 2026, după un document de analiză și consultări instituționale. Ministrul interimar al Economiei, Irineu Darău , susține că Romarm funcționează în prezent mai degrabă ca intermediar comercial, cu participații „sub 20%” în majoritatea filialelor, în timp ce restul participațiilor sunt la minister. În această formulă, spune el, lipsa comenzilor la nivelul filialelor indică probleme de performanță, iar unele unități reclamă că „din cauza comisioanelor Romarm prețul lor final este necompetitiv”. „Astăzi Romarm este un intermediar comercial. (…) Dacă nu prea au comenzi filialele, înseamnă că nici Romarm nu își face treaba foarte bine, ba chiar sunt filiale care se plâng că din cauza comisioanelor Romarm prețul lor final este necompetitiv.” Ce schimbare propune ministerul: clustere și guvernanță dualistă Planul prezentat vizează renunțarea la structura actuală, în care cele 15 filiale operează separat, și reorganizarea în „clustere” (grupări) specializate pe domenii. Exemplele menționate includ: cluster pentru armament; cluster pentru nave; cluster pentru cercetare. Noua structură ar urma să fie condusă printr-un sistem de guvernanță corporativă cu consiliu de supraveghere și directorat, pe care ministrul îl leagă de obiectivul de a limita politizarea deciziilor și de a îmbunătăți coordonarea industrială și comercială. „Suntem convinși că soluția aici este să fie creat un holding industrial integrat (…) care să funcționeze în sistem dualist, pentru că nu trebuie să fie politizat, adică să aibă un consiliu de supraveghere și un directorat și care să fie organizat pe clustere pe domenii.” Calendar și pașii următori: „white paper” și consultare cu CSAT Ministerul anunță publicarea, în zilele următoare, a unui document de tip „white paper” (document de poziție/analiză) cu variantele luate în calcul și pașii necesari reorganizării. Autoritățile intenționează să se consulte și cu Consiliul Suprem de Apărare a Țării (CSAT), iar până la sfârșitul lui 2026 ar trebui stabilită direcția de restructurare. Darău avertizează că, fără o decizie rapidă și un model care să permită competiția pe piața privată, viabilitatea Romarm și a unor filiale ar putea fi pusă în pericol. De ce contează: competitivitatea comercială rămâne problema-cheie Miza economică și operațională a reorganizării este reducerea fragmentării și a costurilor comerciale care, potrivit ministrului, afectează șansele filialelor de a câștiga contracte. În același timp, materialul notează explicit o limitare: impactul exact al comisioanelor asupra competitivității ar necesita date financiare și comerciale detaliate, iar reorganizarea, singură, nu garantează creșterea comenzilor. Rezultatele vor depinde și de factori precum capacitatea de producție, respectarea cerințelor beneficiarilor, termenele de livrare, investițiile în tehnologie și accesul la contracte interne și externe. În acest cadru, „white paper”-ul anunțat ar urma să ofere detalii despre opțiunile reale și despre cum ar fi coordonate investițiile, producția, cercetarea și vânzările în noul model. [...]
Vânzarea Șantierului Naval Mangalia reaprinde disputa politică, cu mize directe pentru un activ industrial strategic și pentru credibilitatea procesului de valorificare : ministrul interimar al Apărării și Economiei, Radu Miruță, îl acuză pe fostul premier Victor Ponta că „dezinformează” și susține că, înainte de venirea sa la Ministerul Economiei, exista documentație pregătită pentru vânzarea șantierului la doar 10 milioane de euro (aprox. 50 milioane lei), potrivit Adevărul . Miruță afirmă că propunerea i-ar fi fost prezentată la preluarea mandatului și că poate susține cu documente această versiune. Declarațiile au fost făcute pentru Digi24, în contextul controverselor legate de tranzacția prin care șantierul a fost adjudecat de compania Rheinmetall. Diferența de preț invocată și ce sugerează despre proces Ministrul interimar susține că fostul premier ar trebui să își dovedească acuzațiile și afirmă că declarațiile acestuia nu ar corespunde realității. În același timp, Miruță leagă situația șantierului de decizii din perioada în care Ponta conducea Guvernul, invocând inclusiv constatări ale ANAF privind transferuri din România la prețuri pe care le descrie drept „artificiale”. „Când am ajuns la Ministerul Economiei, mi s-a pus pe masă propunerea predecesorilor din acea instituție care încercau să vândă Șantierul Naval Mangalia cu doar 10 milioane de euro. Toată documentația era făcută în vederea vânzării.” „Suspectez încercarea de a acoperi neregulile lăsate de ei. Ei au lăsat spre vânzare acest șantier pentru 10 milioane de euro. Nici un om de la PSD nu a contestat ceea ce spun eu pentru că pot demonstra cu documente.” Tranzacția: adjudecare la peste 138 milioane euro Disputa vine după ce CITR , lichidatorul judiciar al Damen Shipyards Mangalia, a anunțat că șantierul a fost vândut în urma unei licitații organizate pe 9 octombrie. Câștigătoare a fost declarată Rheinmetall Real Estate România SRL, cu o ofertă de 138.034.320,47 euro, fără TVA (aprox. 690 milioane lei, curs aproximativ). Reprezentanții CITR au susținut că tranzacția oferă perspectiva reluării activității unuia dintre cele mai importante active industriale ale României. Acuzațiile lui Ponta și răspunsul pe tema CNAIR Victor Ponta a criticat public operațiunea, afirmând că statul deținea 51% din acțiunile șantierului și susținând că banii obținuți din vânzare ar urma să ajungă la lichidatorul judiciar și, ulterior, la compania Damen din Olanda. Separat, Miruță a respins și criticile lui Ponta privind CNAIR, susținând că nu există o „misiune” de înlăturare a conducerii, ci o propunere de organizare a concursurilor pentru funcțiile ale căror mandate urmează să expire. Potrivit ministrului, legislația permite demararea procedurilor cu șase luni înainte, iar selecția ar urma să se bazeze pe criterii de management și eficiență. [...]