Știri

Știri din categoria Politică monetară
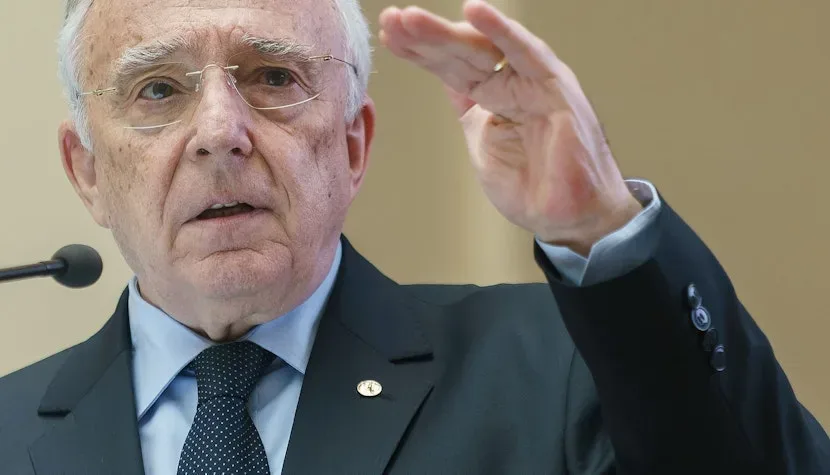
Mugur Isărescu avertizează că prelungirea conflictului din Orientul Mijlociu poate lovi sever economia, potrivit G4Media, care citează declarațiile guvernatorului BNR de la conferința regională „The Economist Romania Government Roundtable”, organizată de grupul editorial The Economist.
Isărescu a spus că banca centrală își calibrează politica monetară astfel încât să mențină stabilitatea, sprijinind în același timp creșterea sustenabilă. El a amintit că economia României, interconectată cu cele din Europa de Sud-Est, a urmărit în ultimele două decenii accelerarea convergenței cu Uniunea Europeană, dar are încă nevoie de măsuri de politică și investiții pentru a continua traiectoria de dezvoltare.
Guvernatorul BNR a arătat că, în ultimii ani, economia a demonstrat reziliență, însă finanțele publice sunt sub presiunea unor cheltuieli bugetare ridicate din trecut. Creșterea economică a continuat, dar într-un ritm mai moderat, susținută de investiții, absorbția fondurilor europene și o piață a muncii încă robustă.
În același timp, Isărescu a indicat vulnerabilități structurale: deficit de cont curent persistent, dezechilibre fiscale și sensibilitate la condițiile de finanțare externă. În acest context, el a susținut necesitatea unei consolidări fiscale graduale și credibile, continuarea reformelor structurale pentru productivitate, absorbția eficientă a fondurilor europene și întărirea credibilității instituționale.
Pe inflație, guvernatorul a explicat că, după un vârf determinat de șocurile de preț la energie și alimente de după Covid-19, dinamica a coborât până în vara anului trecut, când a reapărut pe fondul unor șocuri de ofertă, inclusiv scumpirea energiei și creșterea taxelor asociate măsurilor de ajustare fiscală. Potrivit lui Isărescu, evaluările recente arată că presiunile fundamentale asupra prețurilor impun în continuare vigilență.
În acest cadru, el a avertizat că războiul din Orientul Mijlociu aduce riscuri importante: presiuni de creștere asupra prețurilor energiei, deteriorarea perspectivelor de creștere economică și sporirea aversiunii la risc pe piețele financiare internaționale. Dacă conflictul se prelungește, impactul asupra economiei ar putea fi sever, însă „ajustarea fiscală trebuie să continue”, a spus guvernatorul, menționând și efecte în lanț precum erodarea puterii de cumpărare, intensificarea economisirii prudente și fragilizarea încrederii consumatorilor.
Isărescu a adăugat că BNR trebuie să mențină o poziție fermă pentru a ancora așteptările inflaționiste și a proteja stabilitatea financiară, pe baza unei analize a condițiilor interne și externe și a scenariilor de risc, reflectate în minutele publicate ale ședințelor de politică monetară. El a mai spus că menținerea încrederii investitorilor internaționali și a unor condiții de finanțare sustenabile rămâne importantă, iar rezervele internaționale și stabilitatea cursului de schimb, într-un regim flexibil, sunt elemente de sprijin într-un mediu volatil.
Recomandate
BNR avertizează că fără consolidare fiscal-bugetară România riscă să piardă credibilitatea, iar costul ar putea depăși deteriorarea oricărui indicator macroeconomic , potrivit Ziarul Financiar . Mesajul guvernatorului Mugur Isărescu leagă direct convergența spre standardul de viață occidental și perspectiva adoptării euro de menținerea echilibrelor macroeconomice. Isărescu a spus că România poate continua convergența doar „dacă avem mare grijă de echilibrele macroeconomice”, subliniind că, în lipsa acestora, nu poate fi asigurată „durabilitatea unui parcurs economic solid”. În același cadru, guvernatorul a insistat că sustenabilitatea este „esențială și pentru adoptarea euro”. De ce contează: credibilitatea, un activ macro cu efecte în lanț Guvernatorul băncii centrale a atras atenția că pierderea credibilității poate avea consecințe mai severe decât deteriorarea unui anumit indicator macroeconomic, iar pentru credibilitatea României este „esențială consolidarea fiscal-bugetară”, conform publicației. În intervenția sa, Isărescu a avertizat și asupra riscului ca politicile macroeconomice să amplifice, în loc să atenueze, fluctuațiile ciclului economic, ceea ce ar împinge economia pe „traiectorii bulversante pentru societate”, cu atât mai mult într-un context internațional marcat de incertitudini și reașezări geopolitice și economice. „Dacă nu vom asigura aceste echilibre, nu vom putea asigura durabilitatea unui parcurs economic solid. Sustenabilitatea este esenţială şi pentru adoptarea euro.” Contextul declarațiilor Declarațiile au fost făcute la evenimentul de lansare a volumului „Sustenabilitatea financiară – de la deficite la convergenţă nominală”, al doilea studiu elaborat în cadrul proiectului Economic@BNR, coordonat de viceguvernatorul BNR Cosmin Marinescu, potrivit informațiilor publicate. În materialul citat nu sunt prezentate ținte numerice sau un calendar pentru consolidarea fiscal-bugetară ori pentru adoptarea euro; mesajul este unul de principiu, centrat pe condiția menținerii echilibrelor macroeconomice și a credibilității. [...]
Planul politic pentru adoptarea euro intră în faza de „foaie de parcurs”, dar România e departe de criterii , potrivit Economedia . Președintele Nicușor Dan spune că există un acord politic pentru trecerea la moneda unică, iar viitorul Guvern, „indiferent de compoziția sa politică”, împreună cu Banca Națională a României , ar urma să elaboreze în următorii ani pașii necesari. „Există acord politic pentru trecerea la euro. Viitorul Guvern, indiferent de compoziția sa politică, împreună cu Banca Națională, vor întocmi foaia de parcurs pentru următorii ani în care să facem toate acțiunile necesare pentru trecerea la euro.” Unghiul cu miză economică este însă decalajul dintre intenția politică și starea actuală a economiei: România nu îndeplinește, în prezent, criteriile economice necesare adoptării euro, cu excepția criteriului datoriei publice, conform Raportului de convergență pentru 2026 al Comisiei Europene, citat de Economedia. Unde se rupe convergența: inflație, deficit, curs, dobânzi Raportul Comisiei Europene arată că România nu respectă criteriile privind stabilitatea prețurilor, finanțele publice, stabilitatea cursului de schimb și nivelul dobânzilor pe termen lung. În plus, legislația privind funcționarea BNR nu este pe deplin compatibilă cu normele UE privind uniunea economică și monetară. Principalele puncte din evaluare: Inflație: rata medie în cele 12 luni până în mai 2026 a fost 8,4% , peste valoarea de referință de 2,7% . Comisia estimează o scădere în a doua parte a anului, dar peste pragul de referință la final de 2026 și în 2027. Deficit bugetar: a coborât de la 9,3% din PIB (2024) la 7,9% (2025) , dar rămâne peste limita UE de 3% . Comisia vede o reducere la 6,2% (2026) și 5,8% (2027) , pe fondul consolidării fiscale. Datoria publică: este așteptată să crească de la 59,3% din PIB (2025) la 61,6% (2026) și 63,4% (2027) . Curs de schimb / ERM II: leul nu participă la ERM II , mecanism în care un stat trebuie să stea cel puțin doi ani fără tensiuni majore înainte de adoptarea euro. În ultimii doi ani, moneda națională s-a depreciat cu aproximativ 5% față de euro. Dobânzi pe termen lung: media a fost 6,7% , peste valoarea de referință de 5,1% ; Comisia le leagă de deficitul ridicat și de îngrijorările investitorilor privind consolidarea fiscală. Ce urmează, în logica anunțului Din declarația președintelui rezultă că următorul pas ar fi elaborarea unei foi de parcurs de către viitorul Guvern și BNR. În același timp, evaluarea Comisiei Europene indică faptul că, înainte de o țintă realistă de adoptare, România ar trebui să reducă semnificativ inflația și deficitul și să avanseze pe componenta de stabilitate a cursului (inclusiv prin intrarea în ERM II), precum și pe compatibilitatea legislației privind banca centrală cu cerințele UE. [...]
BNR spune că este pregătită tehnic pentru euro, dar aderarea depinde de consolidarea fiscală , inclusiv de reducerea deficitului bugetar sub pragul de 3% cerut de criteriile de la Maastricht, potrivit Antena 3 . Mesajul a fost transmis de Cristian Popa , membru în Consiliul de Administrație al BNR, care a insistat că trecerea la moneda unică este „un fenomen economic, dar și unul politic”. Popa a legat explicit „avansul pe drumul aderării la euro” de progresul pe „frontul consolidării fiscale”. El a arătat că, deși un deficit de 6% ar reprezenta un progres față de 9%, criteriile europene impun un deficit de maximum 3% și includ și alte condiții, nu doar ținta de deficit. În acest context, oficialul BNR a spus că România le-a promis partenerilor europeni că în 2029–2030 va coborî deficitul sub 3%, moment din care „putem să ne așezăm la masă” pentru o discuție serioasă privind aderarea. Ce poate face BNR și ce nu poate înlocui În intervenția sa, la Summitul Rethink România 2026 – „O viziune pentru România”, organizat la Sinaia, Cristian Popa a susținut că banca centrală este pregătită „din multe puncte de vedere” pentru zona euro, în special pe componenta tehnică. „Sisteme de plăți, putem printa bancnote euro, în curând vom putea bate monede euro, însă e nevoie de un efort mult mai mare.” În același timp, el a punctat limitele rolului băncii centrale: reducerea deficitului, a datoriei publice și aducerea inflației „unde trebuie” sunt eforturi care nu țin doar de BNR și presupun decizii și „sacrificii” la nivelul întregii guvernări. Avertisment: zona euro vine cu costuri, nu doar cu beneficii Popa a mai spus că, din perspectiva sa de economist, „nu toate lucrurile sunt roz în zona euro”, chiar dacă, per ansamblu, ar fi „mai degrabă bine pentru România”. Mesajul său a fost că procesul trebuie abordat cu o evaluare realistă a „plusurilor și minusurilor”, nu ca o decizie fără compromisuri. În concluzie, semnalul transmis de BNR este că infrastructura și pregătirea tehnică nu sunt principala piedică, însă calendarul și credibilitatea aderării rămân strâns legate de corecția fiscală și de capacitatea politică de a susține măsuri care să ducă deficitul și datoria pe o traiectorie compatibilă cu criteriile europene. [...]

BNR păstrează dobânda-cheie la 6,5% și menține România cu cea mai ridicată rată din regiune , deși banca centrală anticipează o scădere substanțială a inflației din T3/2026, potrivit Ziarul Financiar . Mesajul de politică monetară rămâne prudent: riscurile viitoare la adresa inflației sunt considerate „notabile”, iar relaxarea dobânzilor nu este, deocamdată, pe masă. În regiune, diferența de nivel este vizibilă: în timp ce în România dobânda-cheie este 6,5%, în Ungaria a ajuns la 5,75% (la fel ca în Serbia), în Polonia este 3,75%, iar în Cehia a coborât la 3,5%. Publicația notează însă că România a avut până acum și cea mai mare inflație din regiune, de peste 10%, în timp ce în celelalte țări inflația a fost în intervalul 2%-3%. De ce nu taie BNR dobânda, deși inflația ar urma să scadă BNR își justifică menținerea ratei-cheie la 6,5% printr-un set de incertitudini care pot reaprinde presiunile asupra prețurilor. Printre riscurile invocate se află evoluția viitoare a prețurilor la energie electrică și alimente, inclusiv pe fondul secetei severe din 2026, dar și traiectoria cotației țițeiului, cu efecte în lanț asupra altor materii prime și asupra prețurilor internaționale ale unor bunuri. În plus, banca centrală vede riscuri pentru activitatea economică și pentru inflația pe termen mediu din conflictul din Orientul Mijlociu și din criza energetică. BNR mai indică și incertitudini legate de măsurile viitoare de consolidare bugetară, inclusiv în contextul situației politice interne. Inflația: scădere în iunie, „corecție descendentă substanțială” din T3 În România, rata anuală a inflației s-a redus ușor în iunie 2026, coborând spre 10,4%, de la 10,85% în mai, conform articolului. În noul raport asupra inflației , BNR estimează o „corecție descendentă substanțială” în trimestrul III 2026, pe fondul epuizării efectelor directe ale eliminării plafonului la prețul energiei electrice și ale majorării cotelor de TVA și a accizelor. „Rata anuală a inflaţiei va cunoaşte o corecţie descendentă substanţială în trimestrul III 2026 (...) Totodată, după o evoluţie uşor fluctuantă în trimestrul IV 2026, ea este aşteptată să descrească gradual, reintrând la finele anului 2027 în interiorul intervalului ţintei (...)” Context economic: redresare ușoară și credit privat în creștere Pe lângă traiectoria inflației, BNR anticipează o redresare ușoară a economiei în trimestrele doi și trei din 2026 și o accentuare a ascensiunii creditului privat. În același timp, banca centrală semnalează că riscurile rămân ridicate atât pentru evoluția inflației, cât și pentru mersul economiei și continuarea consolidării fiscale, ceea ce explică menținerea unei politici monetare restrictive. În lipsa unor detalii suplimentare în material despre calendarul următoarelor decizii, concluzia operațională rămâne că, pe termen scurt, costul finanțării în lei este susținut în continuare de o dobândă-cheie neschimbată, chiar dacă scenariul de bază al BNR indică dezinflație din a doua parte a anului. [...]
BNR avertizează că riscurile pentru cursul leu/euro rămân ridicate , pe fondul „deficitelor gemene” încă mari (deficit bugetar și deficit de cont curent) și al incertitudinilor politice interne, într-un context extern volatil marcat de conflictul din Orientul Mijlociu, potrivit Profit . Banca centrală notează, în minuta Consiliului de Administrație, că fluctuația aversiunii globale față de risc și așteptările privind politica monetară a marilor bănci centrale pot amplifica presiunile asupra monedei naționale. În același timp, membrii Consiliului indică drept factor intern major „ deficitele gemene încă mari”, alături de incertitudinile generate de situația politică. „Riscurile la adresa ratei de schimb a leului rămân ridicate”, au susținut membrii Consiliului, invocând atât contextul extern, cât și deficitele și incertitudinile interne. Ce semnale dă BNR despre piața financiară și curs În a doua jumătate a trimestrului II 2026, principalele cotații ale pieței monetare interbancare au rămas relativ constante, iar randamentele titlurilor de stat pe termen mediu și lung au continuat o ajustare descrescătoare, însă „lent” și pe o traiectorie „moderat sinuoasă”, în același context de risc geopolitic și incertitudine internă. Pe piața valutară, cursul leu/euro și-a anulat în mare parte corecția descendentă de la mijlocul trimestrului II și a rămas apoi pe un palier doar ușor inferior celui atins la început de mai. În paralel, raportul leu/dolar a rămas pe o traiectorie general crescătoare, pe fondul aprecierii monedei americane pe piețele internaționale. Miza pentru costurile de finanțare: stabilitate politică și corecție fiscală BNR leagă direct stabilitatea cursului și costurile de finanțare din economie de stabilitatea politică și de continuarea corecției fiscale, în linie cu planul bugetar-structural pe termen mediu convenit cu Comisia Europeană. O astfel de traiectorie ar putea contribui și la ajustarea treptată a deficitului de cont curent, cu efect favorabil asupra primei de risc suveran (costul perceput de investitori pentru a finanța statul), implicit asupra costurilor de finanțare pentru economie. Totodată, membrii Consiliului atrag atenția că rămân incertitudini legate de măsurile care ar putea fi adoptate pentru menținerea deficitului bugetar pe o traiectorie descrescătoare sustenabilă, compatibilă cu planul convenit cu CE și cu procedura de deficit excesiv. Inflația: scădere în T3, dar cu riscuri pe termen scurt Potrivit noilor date și analize discutate în Consiliu, rata anuală a inflației ar urma să scadă ușor în iunie, iar în trimestrul III 2026 să consemneze o scădere „substanțială”, pe fondul epuizării efectelor directe ale eliminării plafonului la energia electrică și ale majorării cotelor de TVA și a accizelor. Față de prognoza din mai 2026, care indica 10,3% în iunie și o coborâre la 5,5% în decembrie 2026 și 2,7% în martie 2028, BNR arată că valorile probabil atinse în perspectiva apropiată ar putea fi „ceva mai ridicate”, influențate recent mai ales de majorarea chiriilor pentru locuințele de stat. În privința riscurilor dinspre ofertă, balanța rămâne înclinată în sens ascendent pe termen scurt, din cauza incertitudinilor privind cotațiile gazelor naturale și ale altor materii prime, în contextul conflictului din Orientul Mijlociu și al șocului energetic global. BNR menționează însă și factori potențial favorabili, precum ajustarea descendentă a cotației petrolului în iunie și indicii privind un an agricol bun. Activitatea economică: redresare ușoară, dar sub așteptările anterioare Noile evaluări indică o redresare ușoară a activității economice în trimestrele II și III 2026, dar mai modestă decât în prognoza precedentă. BNR menționează o posibilă ameliorare în termeni anuali în trimestrul II, susținută în principal de redinamizarea formării brute de capital fix (investiții) și, într-o anumită măsură, de consumul privat, în timp ce contribuția exportului net ar putea scădea ușor. În acest tablou, banca centrală consideră esențială absorbția și utilizarea la maximum a fondurilor europene, în special a celor din PNRR, pentru a contrabalansa parțial efectele consolidării bugetare și ale șocurilor externe și pentru susținerea reformelor structurale. [...]
BNR ar putea amâna până în S2/2027 un ciclu modest de tăieri de dobândă , pe fondul unei inflații încă ridicate și al unei dezinflații așteptate abia după disiparea efectului temporar al șocului prețurilor la energie, potrivit unei analize citate de Ziarul Financiar . Analiștii UniCredit estimează că inflația din România ar putea scădea brusc de la mijlocul lui 2026, iar combinația dintre prețuri la energie în scădere și cererea slabă a consumatorilor ar urma să împingă inflația mai jos și în a doua jumătate a lui 2027. În acest scenariu, politica monetară ar reflecta „atenuarea preconizată a perspectivelor inflației”, după ce trece efectul temporar al șocului energetic. Ce înseamnă pentru costul finanțării în lei Mesajul central al prognozei este că relaxarea monetară ar veni târziu și ar fi „modestă”, ceea ce sugerează o perioadă prelungită cu dobânzi ridicate în lei. În prezent, dobânda-cheie este 6,5% și a rămas la acest nivel de doi ani, în condițiile persistenței inflației, notează publicația. În regiune, comparația scoate în evidență poziția mai restrictivă a României: Ungaria are dobânda-cheie la 6%, Serbia la 5,75%, iar Polonia și Cehia la 3,75%, conform datelor băncilor centrale citate. Context regional: cine taie dobânzile mai devreme În raportul macroeconomic trimestrial pentru T2/2026, UniCredit anticipează că banca centrală a Ungariei va continua probabil să reducă ratele dobânzilor în 2026, în timp ce decidenții din Polonia, România și Serbia ar urma să aștepte până în a doua jumătate a lui 2027 pentru a începe cicluri „modeste” de relaxare. Pentru Cehia, banca ar inversa probabil în 2027 creșterea ratelor dobânzilor din 2026. De ce contează: inflația rămâne constrângerea principală România are, potrivit articolului, cea mai mare inflație din regiune, „de aproape 11%”, după ce inflația „s-a apropiat din nou de 11% în aprilie”. În acest context, o eventuală reducere a dobânzii-cheie este condiționată de o dezinflație mai convingătoare, iar calendarul indicat de UniCredit împinge începutul relaxării spre S2/2027. [...]