Știri

Știri din categoria Piețe financiare

Piețele asiatice s-au prăbușit luni, 2 februarie 2026, în contextul unei duble temeri investitorești: incertitudinea provocată de inteligența artificială pe Wall Street și nominalizarea lui Kevin Warsh la conducerea Rezervei Federale a SUA. Potrivit Investing.com, bursa sud-coreeană KOSPI a pierdut 5%, în timp ce acțiunile din Hong Kong și Japonia au înregistrat scăderi semnificative. Concomitent, aurul și argintul s-au prăbușit pe fondul unui vânt de panică declanșat de politicile monetare așteptate de la noul posibil președinte al Fed.

Unii experți, precum Daniel Hynes de la ANZ, văd o posibilă redresare, invocând factori geopolitici care ar putea susține aurul pe termen mediu. Alții, însă, avertizează că argintul ar putea avea o revenire mai lentă, fiind vulnerabil la schimbările din cererea industrială.
Evenimentele din ultimele zile demonstrează fragilitatea echilibrelor globale și sensibilitatea extremă a piețelor la numiri politice și schimbări tehnologice rapide. Într-o lume interconectată, un val de panică pe un continent se poate transforma rapid într-o furtună financiară globală.
Recomandate
Piețele intră în noul trimestru cu prudență, pe fondul randamentelor mai mari la obligațiuni și al tensiunilor geopolitice , chiar dacă datele economice din Asia și așteptările de câștiguri din sectorul tehnologic susțin în continuare apetitul pentru risc, potrivit Reuters . În Asia, începutul de trimestru a fost „ezitant”, după creșterile puternice din trimestrul anterior: Nikkei a urcat cu 37%, Kospi cu 68%, iar Taiex cu 45%. Reuters leagă o parte importantă din aceste avansuri de „tranzacția AI” (pariurile pe companii care beneficiază de investițiile în infrastructura pentru inteligență artificială), dar notează că fluxul de date economice oferă și sprijin fundamental. Datele din Asia întăresc povestea „AI”, dar riscul de dobândă rămâne Indicatorii din Japonia au venit peste așteptări: sentimentul marilor producători a ajuns la cel mai ridicat nivel din 2018, iar activitatea de producție a avut cel mai bun trimestru din 2014, pe fondul creșterii comenzilor noi. În Coreea de Sud, cifrele de comerț au ieșit în evidență: exporturile au avut în iunie cea mai rapidă creștere din aproape 50 de ani, iar livrările de semiconductori au urcat cu aproape 200%. Ca efect, Coreea de Sud a devenit a patra țară din lume care atinge o valoare lunară a exporturilor de 100 miliarde dolari (aprox. 460 miliarde lei), după Germania, China și SUA. SUA: sezonul de rezultate și randamentele la obligațiuni trag în direcții diferite Contractele futures pe acțiunile americane au fost ușor pe minus, după o sesiune solidă condusă de companiile tehnologice. Sezonul de raportări financiare ar urma să înceapă din săptămâna de 13 iulie, iar analiștii Goldman Sachs citați de Reuters indică un consens de creștere a profitului pe acțiune (EPS) de 22% față de anul anterior. Acțiunile legate de infrastructura AI ar urma să contribuie cu aproape 60% din creșterea EPS a S&P 500, iar Micron și Nvidia ar reprezenta împreună peste 40% din această contribuție. În paralel, randamentele obligațiunilor americane cresc, ceea ce ridică ștacheta pentru acțiuni: randamentul titlurilor de stat SUA pe 10 ani a urcat cu aproape 9 puncte de bază, într-o mișcare de vânzare târzie fără un catalizator evident. Reuters notează că investitorii ar putea să se poziționeze pentru o surpriză pozitivă în datele de pe piața muncii, ceea ce ar reduce probabilitatea ca Rezerva Federală să mențină dobânzile neschimbate. Valute și geopolitică: dolar/yen la maxim de 40 de ani, negocierile SUA-Iran blocate Pe piața valutară, dolarul a atins un nou maxim al ultimilor 40 de ani față de yen, la 162,82, fără semne de intervenție din partea Japoniei. Reuters remarcă faptul că yenul nu se depreciază la fel de accentuat pe „cross-uri” (raportat la alte valute decât dolarul), ceea ce ar putea sugera că Tokyo preferă să aștepte. În fundal, discuțiile SUA-Iran rămân un factor de risc, în special din cauza disputelor legate de Strâmtoarea Hormuz și a condițiilor de tranzit, un punct sensibil pentru piețele energetice și pentru percepția de risc. Ce poate mișca piețele în Europa azi Evenimentele-cheie urmărite de investitori includ: discursuri la forumul BCE de la Sintra (Kevin Warsh – Fed, Christine Lagarde – BCE, Andrew Bailey – BoE, Tiff Macklem – BoC); inflația (CPI) din UE pentru iunie; indicatori PMI de industrie pentru UE și SUA (iunie); sondajul ISM pentru industria SUA și vânzările auto din iunie. Pentru investitori, combinația dintre „sprijinul” dat de datele economice și de așteptările mari de profit în tehnologie, pe de o parte, și presiunea randamentelor mai ridicate și a riscurilor geopolitice, pe de altă parte, sugerează o intrare în trimestru cu volatilitate mai mare și reacții sensibile la datele macro și la mesajele băncilor centrale. [...]
Jamie Dimon spune că, la prețurile actuale, nu ar cumpăra nici acțiuni, nici obligațiuni americane pe termen lung , un semnal de prudență într-o piață care a continuat să urce în pofida riscurilor geopolitice și fiscale, potrivit HotNews . Directorul general al JPMorgan Chase susține că investitorii subestimează o „listă tot mai lungă” de amenințări, de la războaiele din Ucraina și Orientul Mijlociu, până la tensiunile dintre SUA și China și creșterea cheltuielilor militare într-un context de deficite bugetare în creștere. Într-un interviu pentru podcastul lui Wilfred Frost, Dimon a spus că riscurile „sunt probabil mai mari decât estimează majoritatea oamenilor” și că, dincolo de ce e deja inclus în prețuri, rămâne necunoscuta legată de „ceea ce se va întâmpla în realitate”. De ce contează: avertisment pe fondul unor evaluări ridicate Mesajul vine în contrast cu apetitul recent al piețelor pentru risc. În material este menționat că indicele S&P 500, reperul Bursei de la New York, a avut un randament de aproape 10% în acest an, în condițiile în care investitorii au trecut relativ ușor peste războaie, taxe vamale și alte șocuri. Dimon a admis că economia globală a devenit mai rezilientă, inclusiv printr-o dependență mai redusă de energie decât în deceniile anterioare, dar a avertizat că acest lucru nu exclude apariția unui „punct de inflexiune”, care poate fi declanșat de acumularea mai multor șocuri. Ținta de randament pentru titlurile SUA și rezervele față de bursă Întrebat direct dacă ar cumpăra obligațiuni americane pe termen lung, Dimon a răspuns: „Personal, nu”. El a indicat că randamentul obligațiunii americane pe 10 ani „ar trebui probabil să fie între 4% și 4,5%”, chiar și în scenariul în care inflația revine la ținta de 2% a Rezervei Federale. În iunie, randamentul a fost de 3,5%, după 4,2% în luna mai, potrivit datelor citate în articol. În privința acțiunilor, Dimon a spus că ar putea lua în calcul titluri individuale dacă ar fi „o investiție excelentă”, însă nu ar cumpăra piața americană „în ansamblu” la evaluările actuale. Separat, el a reiterat că deficitele bugetare persistente ale SUA vor forța, în timp, o confruntare cu „realitatea”. Context: investițiile în inteligență artificială, comparate cu începuturile internetului Dimon a adoptat un ton mai echilibrat despre inteligența artificială, comparând valul de investiții cu primele etape ale internetului: sumele sunt „uriașe”, iar beneficiile sunt probabile, însă nu e sigur că actualii lideri vor fi și câștigătorii finali, amintind că în „boom”-ul internetului companii precum Yahoo și Netscape au pierdut teren, în timp ce Google și Facebook au dominat mai târziu. Informațiile sunt relatate de CNBC, citată de HotNews, iar interviul integral este disponibil și pe YouTube. [...]
Ritmul accelerat al estimărilor de profit pe Wall Street, alimentat de entuziasmul pentru AI, începe să fie văzut ca un risc de corecție. Potrivit Antena 3 , o parte dintre analiști și investitori se tem că „bula câștigurilor” – adică așteptările tot mai mari privind profiturile viitoare – ar putea fi urmată de o ajustare severă a piețelor, pe măsură ce sezonul raportărilor pentru trimestrul al doilea se apropie. În centrul îngrijorărilor sunt revizuirile rapide în sus ale prognozelor: datele Bloomberg citate în material arată că analiștii estimează acum o creștere de 25% a profiturilor companiilor din S&P 500 în următoarele 12 luni, pe fondul rezilienței economiei americane și al expansiunii tehnologiilor de inteligență artificială. De ce contează: așteptările ridicate lasă puțin spațiu pentru dezamăgiri Publicația notează că unii investitori se tem că realitatea ar putea rămâne sub nivelul așteptărilor, din mai multe motive invocate în articol: creșterea costurilor pentru companiile implicate în dezvoltarea AI; o posibilă temperare a cererii pentru această tehnologie; dificultăți în transformarea investițiilor în profituri. Ben Inker, co-director al diviziei de alocare a activelor din cadrul companiei de investiții GMO, spune că previziunile de profit pentru următorii doi ani cresc într-un ritm „excepțional”, rar întâlnit în afara perioadelor de redresare după crize. În exemplul citat, estimările agregate pentru următoarele 12 luni au urcat cu aproape 20% în doar șase luni, cea mai amplă revizuire ascendentă de acest tip din 2021. „Ceea ce urmează pentru piață este momentul în care investitorii vor realiza că aceste estimări nu se vor materializa.” AI împinge în sus evaluările, mai ales în zona de cipuri și cloud Materialul arată că estimările privind profiturile producătorilor de cipuri și ale marilor companii de tehnologie care operează infrastructuri cloud la scară globală („hyperscalers”) au fost trase în sus de explozia cererii pentru puterea de procesare. Capital Economics avertizează că piețele bursiere, susținute de entuziasmul pentru AI, s-ar putea apropia de un punct în care estimările de profit și ipotezele legate de cheltuielile de capital devin greu de susținut, iar o corecție ar putea declanșa o retragere amplă din acțiuni. Michel Lerner, care conduce platforma de analiză investițională HOLT din cadrul UBS, afirmă că acțiunile din întreg lanțul valoric al AI sunt evaluate ca și cum ar urma să mențină profituri excepțional de ridicate, dar consideră că șansele ca asemenea niveluri să fie păstrate pe termen lung sunt „extrem de reduse”. Context de piață: maxime istorice și multipli ridicați În ultimele 12 luni, S&P 500 a avansat cu 20%, iar Nasdaq Composite cu peste 25%, ambele având în trimestrul încheiat în iunie cea mai bună evoluție trimestrială din ultimii șase ani, pe fondul rezultatelor solide raportate de companii. Potrivit Bloomberg, acțiunile companiilor americane se tranzacționează la aproximativ de 20 de ori profiturile estimate pentru următoarele 12 luni. Articolul precizează că acest nivel este sub cel din perioada revenirii de după prăbușirea din 2020 și mult sub evaluările din bula dot-com, dar rămâne suficient de ridicat încât să amplifice sensibilitatea pieței la eventuale surprize negative. Un risc suplimentar: costul finanțării ar putea urca O altă vulnerabilitate menționată este schimbarea așteptărilor privind dobânzile din SUA. Traderii anticipează acum că până la finalul anului dobânzile de referință vor fi majorate cu cel puțin 0,25 puncte procentuale, față de începutul anului, când piețele mizau pe două sau trei reduceri de dobândă. În acest context, Kasper Elmgreen, director de investiții pentru instrumente cu venit fix și acțiuni la Nordea Asset Management, spune că „marja de siguranță” pentru profiturile companiilor este redusă, iar întrebarea devine cât timp vor mai continua surprizele pozitive, în condițiile în care așteptările sunt deja foarte ridicate. [...]
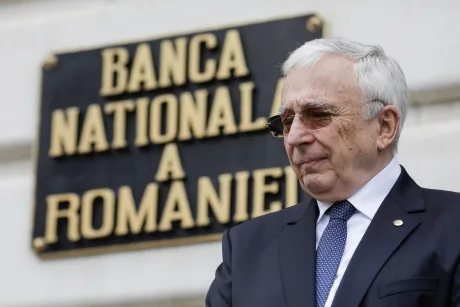
Banca Națională a schimbat structura rezervelor valutare, iar această repoziționare a contribuit la un profit de 2,3 miliarde de lei în 2025 , potrivit HotNews , care citează Raportul anual 2025 al BNR . Miza economică imediată este că 80% din câștigurile obținute sunt virate la bugetul de stat, adică circa 1,87 miliarde lei. La 31 decembrie 2025, rezervele internaționale ale României au ajuns la 77,017 miliarde euro, cel mai ridicat nivel consemnat până acum, conform raportului. Din această sumă, rezervele valutare au urcat la 64,8 miliarde euro, iar componenta de aur (evaluată valoric) a crescut puternic pe fondul scumpirii metalului prețios. Rezervele valutare: mai mult euro și dolar, mai puțin „cash” și depozite Cea mai importantă mutație structurală din 2025 a fost schimbarea ponderilor pe valute: euro și-a consolidat poziția, iar dolarul a crescut ușor ca pondere, în timp ce alte valute au pierdut teren. Datele din raport (calculate de HotNews pe baza Raportului anual 2025) indică: ponderea euro în rezervele valutare: 54,2% în 2025 , de la 50,8% în 2024 ; ponderea dolarului: 28,0% în 2025 , de la 26,3% în 2024 . În paralel, pe tipuri de plasamente (emitenți/instrumente), numerarul și depozitele au coborât la 32,2% din rezervele valutare, de la 36,3% în 2024, în timp ce titlurile de stat au rămas dominante și chiar au crescut ca pondere (la 58,3% , de la 56,6% ). De ce contează slăbirea dolarului pentru deciziile de portofoliu BNR arată că deprecierea dolarului american în 2025 a fost cea mai accentuată din ultimele decenii. În raport sunt menționați trei factori principali: semnale de relaxare a politicii monetare din partea Fed pe fondul decelerării economiei și slăbirii pieței muncii, reducerea diferențialului de randament odată cu dobânzi mai mici și amplificarea percepției de risc din cauza incertitudinii politice interne și deteriorării situației fiscale a SUA. În acest context, raportul leagă tendința de evitare a unei expuneri excesive pe dolar de preferința relativ mai mare pentru euro și aur — direcție care se vede și în structura rezervelor BNR. Aurul: stoc neschimbat, valoare mai mare România a păstrat același stoc fizic de aur, 103,6 tone , fără achiziții sau vânzări, însă valoarea rezervei de aur a crescut cu 3,861 miliarde euro într-un an, până la 12,217 miliarde euro , pe fondul creșterii prețului aurului pe piețele internaționale. BNR indică drept context favorabil aurului escaladarea tensiunilor geopolitice, fragmentarea relațiilor comerciale și temerile privind stabilitatea sistemului financiar global, care au crescut cererea pentru active de refugiu. În plus, raportul notează intensificarea achizițiilor de aur de către băncile centrale, mai ales din economiile emergente. Guvernatorul Mugur Isărescu a reiterat public și o explicație personală pentru lipsa apetitului de a crește stocul peste pragul de 100 de tone: „Eu nu vreau să mai crească rezerva de aur, personal, sunt aici peste 100 de tone, pentru că sunt superstițios. De câte ori am trecut peste 100 de tone, România a pățit ceva.” Unde este păstrat aurul și ce reguli își asumă BNR Din cele 103,6 tone , 61,2 tone sunt în custodie la Banca Angliei, iar restul se află în bolțile BNR din București, o dispersie pe care raportul o descrie ca practică standard pentru reducerea riscului de custodie. Raportul mai precizează și reperele interne urmărite în administrarea rezervelor, inclusiv intervale-țintă pentru compoziția valutară (euro între 40% și 75%, dolar între 10% și 35%), o durată medie de până la 1 an și 7 luni pentru întreaga rezervă valutară și limite de expunere față de entități private (câte 10% în anumite categorii). În ansamblu, repoziționarea către euro și dolar, reducerea ponderii numerarului și evoluția aurului au fost elemente care, potrivit raportului citat, au susținut rezultatul financiar al BNR în 2025 și, implicit, transferul unei părți consistente către bugetul de stat. [...]
Aurul a ajuns la 27% din rezervele globale și a depășit titlurile de stat americane , un semnal că băncile centrale își recalibrează „plasa de siguranță” într-un context geopolitic și fiscal mai tensionat, potrivit Al Jazeera . Schimbarea este relevantă pentru piețe fiindcă mută centrul de greutate al activelor considerate „refugiu” (instrumente în care investitorii și băncile centrale se adăpostesc în perioade de stres). Timp de decenii, activele SUA au fost percepute drept principalul reper de siguranță, însă acum băncile centrale cumpără aur „într-un ritm record”, pe fondul unei acumulări de riscuri. De ce se mută rezervele către aur Materialul indică mai mulți factori care alimentează această reorientare: conflictul cu Iranul, ca sursă de incertitudine geopolitică; creșterea poverii datoriei SUA; incertitudinea legată de tarifele președintelui Donald Trump. În paralel, China împinge pentru extinderea rolului yuanului în sistemul financiar global, iar țările BRICS încearcă să reducă dependența de dolar, pe fondul accelerării căutării de alternative. Dominația dolarului rămâne, dar presiunea crește Chiar și cu această schimbare în structura rezervelor, dolarul continuă să domine comerțul global, finanțele și piața valutară, notează publicația. Concluzia nu este că lumea „abandonează” dolarul, ci că ritmul de căutare a alternativelor se intensifică — o tendință care poate influența în timp costurile de finanțare, fluxurile de capital și modul în care băncile centrale își gestionează riscurile. [...]
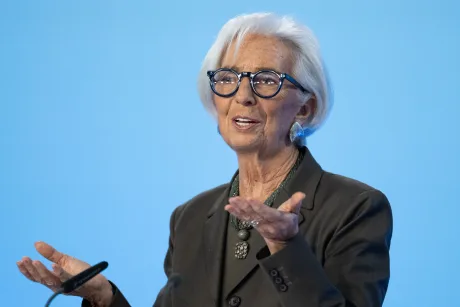
Economiile din zona euro ajung să susțină costurile boomului AI din SUA , inclusiv prin obligațiuni denominate în euro emise de giganți tehnologici americani, ceea ce poate împinge în sus randamentele și, implicit, costurile de finanțare și în Europa, potrivit Antena 3 , care citează o analiză și declarații ale președintei BCE, Christine Lagarde . Gospodăriile din zona euro dețin aproximativ 440 de miliarde de euro în companii tehnologice americane precum Nvidia și Alphabet, a spus Lagarde într-un discurs la Viena. Mesajul ei: Europa riscă să finanțeze expansiunea inteligenței artificiale din Statele Unite fără să obțină „o parte comparabilă” din beneficiile economice, în condițiile în care „companiile sunt construite în altă parte”. De ce contează pentru piețe: finanțarea în euro a „hyperscalerilor” poate influența dobânzile Lagarde a atras atenția că marile companii tehnologice americane (așa-numiții „hyperscaleri”, adică furnizori foarte mari de infrastructură digitală și cloud) au nevoie de sume uriașe pentru investiții – centre de date, cipuri avansate, energie și rețele. Potrivit unei analize a BCE citate în material, principalii hyperscaleri sunt așteptați să cheltuiască peste 1.000 de miliarde de dolari (870 de miliarde de euro) pentru investiții de capital până în 2028. În acest context: hyperscalerii americani au emis anul trecut obligațiuni de peste 100 de miliarde de dolari (87 de miliarde de euro) și reprezintă acum aproape o zecime din noile emisiuni de obligațiuni denominate în euro ale companiilor nefinanciare, potrivit Lagarde; cinci mari hyperscaleri americani au în circulație obligațiuni denominate în euro de circa 40 de miliarde de euro , conform BCE; fondurile, asigurătorii și schemele de pensii europene care cumpără aceste obligațiuni „împrumută, practic, bani direct” companiilor tehnologice americane. Miza, dincolo de randamentele investitorilor, este efectul de contagiune: emisiunile masive de obligațiuni pot contribui la creșterea randamentelor la nivel global, iar dobânzile pe termen lung din zona euro se mișcă adesea în tandem cu cele americane. În formularea lui Lagarde: „Europa va suporta o parte din prețul acestui boom prin propriile costuri de împrumut. Întrebarea este dacă va obține și creșterea economică ce vine la pachet cu el”. Europa are bani, dar îi ține în depozite și investește puțin pe piețe BCE indică o problemă structurală de canalizare a economisirii către investiții productive. În mai 2026, gospodăriile din zona euro aveau aproape 10.000 de miliarde de euro în depozite bancare, iar aproximativ o treime din activele lor financiare erau ținute în depozite (față de 11% în cazul gospodăriilor americane). În același timp, circa 80% dintre gospodăriile din zona euro nu dețin acțiuni, obligațiuni sau fonduri de investiții. BCE enumeră mai multe frâne: resurse limitate, lipsă de cunoștințe, încredere scăzută și temeri legate de risc. Peste 60% își țineau cea mai mare parte a averii în proprietăți imobiliare, aproximativ un sfert se bazau în principal pe depozite, iar doar 4% dețineau o parte însemnată a averii direct pe piețele financiare. De ce ajung banii europeni în AI-ul american Materialul explică mecanismul: cumpărarea unei acțiuni deja existente nu aduce bani noi companiei, dar cererea susține evaluarea și poate facilita atragerea de capital prin emisiuni noi. În plus, micii investitori pot participa la acțiuni nou-emise (este dat exemplul SpaceX, care i-a invitat să participe la listarea sa la bursă din iunie). Totuși, pentru ritmul investițiilor din AI, listările nu sunt suficiente, iar finanțarea prin obligațiuni a devenit o componentă majoră. Aici intră în joc investitorii instituționali europeni care cumpără datorie în euro. Riscuri și contraargumente: randamente mai bune, dar concentrare ridicată Jeremie Peloso (BCA Research) a spus pentru Euronews Business că investițiile europenilor în tehnologia americană nu sunt „neapărat o problemă”, invocând randamentele superioare ale tehnologiei americane față de indicii europeni în ultimii 10 ani și beneficiile diversificării. El a menționat și că un euro mai slab poate crește uneori randamentele investitorilor din zona euro pe active denominate în dolari. În același timp, Peloso avertizează că sectorul tehnologic american a devenit puternic concentrat, ceea ce îi expune pe investitori la un grup relativ mic de companii influențate de aceleași forțe de piață. Ce încearcă UE să schimbe: Uniunea Economiilor și Investițiilor și „Listing Act” Răspunsul politic indicat în material este Uniunea Economiilor și Investițiilor, care urmărește să facă mai ușoare investițiile pentru gospodării și finanțarea transfrontalieră pentru companii. Sunt menționate conturi de investiții mai simple (posibil cu avantaje fiscale), modificări ale pensiilor suplimentare și reducerea costurilor de operare pe piețele financiare europene. În paralel, UE a introdus „Legea listării” (Listing Act), menită să reducă costurile și să simplifice listarea la bursă, inclusiv prin documente mai simple și reguli care permit fondatorilor să păstreze un control mai mare după listare. Concluzia care reiese din avertismentul BCE: Europa nu duce lipsă de capital, dar dacă nu reușește să-l direcționeze către companii care pot scala și deveni accesibile investitorilor, o parte din economisirea europeană va continua să finanțeze creșterea AI în afara continentului, cu efecte potențiale inclusiv asupra costurilor de împrumut din zona euro. [...]