Știri

Știri din categoria Piețe financiare
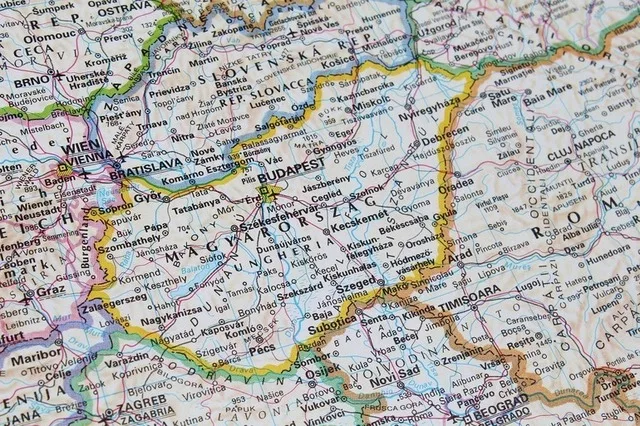
Scăderea randamentelor din Ungaria sub nivelul României, după alegeri, pune din nou în lumină costul mai ridicat al finanțării statului român, într-un moment în care Trezoreria are scadențe importante de refinanțat la dobânzi peste 6%, potrivit Profit.
În Ungaria, reacția piețelor la victoria opoziției Tisza – care a obținut o super-majoritate de peste două treimi în noul Parlament – a fost imediată: forintul s-a apreciat cu circa 5% față de euro, până la aproximativ 363 forinți/euro, cel mai bun nivel din ultimii patru ani. Economiștii Erste pun mișcarea pe seama așteptărilor că noul guvern va adopta politici economice mai orientate spre piață și va normaliza relațiile cu Uniunea Europeană.
Randamentele titlurilor de stat ungare pe 10 ani au scăzut cu peste 40 de puncte de bază față de vineri, la 6,14% pe an, respectiv cu circa 80 de puncte de bază în ultima săptămână.
În România, dobânzile sunt în scădere în ultimele două săptămâni, însă rămân cele mai ridicate din regiune: 6,66% pe an la fixingul de marți, cu 10 puncte de bază mai jos față de joi (precedenta zi de tranzacționare) și cu 30 de puncte de bază sub nivelul de acum o săptămână. Profit notează că scăderea a fost mai vizibilă după anunțul armistițiului SUA/Iran.
ING evidențiază magnitudinea victoriei Tisza în fața Fidesz și arată că piața anticipa mai degrabă o majoritate simplă. În această interpretare, un transfer de putere mai lin și deblocarea mai rapidă a fondurilor europene devin „principalul punct de interes” pentru investitori.
„Dintr-o perspectivă macroeconomică, concluzia principală este un mandat cu o forță peste așteptări pentru schimbarea regimului, care reduce incertitudinea politică pe termen scurt, crescând în același timp așteptările de reparare a instituțiilor, a relațiilor cu UE și credibilității fiscale mai rapid decât se aștepta.”
Totuși, presiunile internaționale pot rămâne un factor de risc: economiștii citați de Profit anticipează o posibilă corecție a forintului spre 370 unități/euro, pe fondul influenței conflictului din Orientul Mijlociu asupra piețelor. ING mai avertizează că investitorii ar putea marca mai repede profiturile din pozițiile pe forint, ceea ce ar crește volatilitatea.
Pe plan local, articolul atrage atenția asupra presiunii de refinanțare în lei. Randamentele titlurilor românești rămân cu 40–60+ puncte de bază peste nivelul de dinaintea războiului din Orientul Mijlociu.
În plus, urmează scadențe semnificative:
În context, Profit menționează că până la finele lunii februarie titlurile românești deveniseră mai atractive pe fondul reducerii deficitului bugetar, de la 9,3% în 2024 la 6,2% în 2026, însă nivelul dobânzilor rămâne ridicat comparativ cu regiunea.
Recomandate
România reușește să-și reducă costul de finanțare pe termen lung, în pofida riscului politic , iar randamentul titlurilor de stat pe 10 ani a coborât la 6,75%, un minim al ultimelor luni, potrivit Economica . Mișcarea vine într-un context regional favorabil obligațiunilor, pe fondul temperării așteptărilor privind noi creșteri de dobândă. Scăderea randamentelor apare deși BNR a menținut dobânda-cheie la 6,5%, iar comunicarea băncii centrale indică îngrijorări persistente legate de inflație, ceea ce nu susține, deocamdată, un scenariu de reduceri rapide ale dobânzilor. Cu toate acestea, piața a continuat să „prețuiască” mai ieftin riscul României în ultimele circa două luni. De ce nu se vede, deocamdată, scenariul „junk” în prețuri Adrian Codîrlașu , președinte CFA România, afirmă că piețele nu par să anticipeze o retrogradare la evaluarea Fitch din 31 iulie. În interpretarea sa, datele privind deficitele nu indică o trecere inevitabilă în categoria nerecomandată investițiilor („junk”), iar o astfel de evoluție ar necesita „o catastrofă politică”. În paralel, structura cererii interne rămâne un element important pentru piața titlurilor de stat: băncile românești au 27,6% din active plasate în titluri de stat (față de o medie UE de 9,7%), iar Pilonul II are 64% din portofoliu investit în astfel de instrumente, conform datelor citate. Ce explică scăderea randamentelor și ce riscuri rămân La nivelul Europei Centrale și de Est, un raport al Erste Bank indică drept factori de sprijin îmbunătățirea dinamicii inflației și diminuarea temerilor privind majorări suplimentare ale ratelor dobânzilor, randamentele pe termen lung coborând față de maximele din martie. În același timp, banca notează că riscurile și incertitudinea rămân ridicate. Pentru România, aceeași analiză arată că, pe fondul așteptării unei soluții la criza politică, emisiunile au rămas relativ moderate pentru a limita presiunea asupra prețurilor. Un deficit de numerar de la începutul anului mai mic decât se anticipa a susținut, la rândul său, volumele mai reduse ale emisiunilor. [...]
Piețele par să ignore criza politică pe termen scurt, dar miza reală se mută pe rating și pe accesul la bani europeni , într-un context în care costul de finanțare al statului și cursul rămân, deocamdată, stabile, potrivit unei analize Economedia . România traversează de aproape șase săptămâni o criză politică, după demiterea guvernului Bolojan și eșecul celor doi premieri propuși de președintele Nicușor Dan de a strânge sprijin parlamentar pentru formarea unui nou Executiv. În mod tradițional, astfel de episoade pun presiune pe leu și împing în sus dobânzile la care se împrumută statul, însă mecanismul nu se vede „în mod vizibil” în prezent. Pe piața obligațiunilor, randamentul titlurilor de stat pe 10 ani a coborât la 6,89%, în scădere cu 0,12 puncte procentuale față de nivelul anterior (date de piață disponibile marți, în timp real). Analiza notează că randamentul este în scădere cu -5,87% în ultimele trei luni și cu aproape -8,74% în ultimul an, deși rămâne ridicat în termeni istorici. Pe piața valutară, euro a rămas într-un interval restrâns, în jurul a 5,20–5,26 lei/euro în ultima lună și jumătate. La 16 iunie, cursul a fost de 5,231 lei/euro, ușor mai jos față de începutul lunii mai, când cotațiile erau în zona 5,24–5,26 lei/euro. La Bursa de Valori București, evoluțiile sunt descrise ca mixte, cu mișcări punctuale pe indici. De ce nu se vede stresul acum: „pauză de evaluare” și context extern În mod obișnuit, instabilitatea politică se transmite prin deprecierea monedei, creșterea randamentelor obligațiunilor și lărgirea primelor de risc. Acum, mișcările sunt inverse sau neutre, ceea ce poate indica o etapă de așteptare: investitorii ar prefera să vadă configurația finală a guvernului și direcția fiscală înainte de repoziționări semnificative. Un factor de amortizare vine și din exterior, pe fondul unei detensionări pe piețele globale după anunțul președintelui american Donald Trump privind semnarea unui acord cu Iranul. În acest context, România ar beneficia de un „risk-on” selectiv (apetit mai mare pentru active considerate mai riscante), care poate estompa temporar riscurile locale în prețurile activelor. Următoarele teste: evaluările de rating și PNRR Sensibilitatea crește în a doua jumătate a anului, când România intră într-o serie de evaluări ale agențiilor de rating, relevante direct pentru costul de finanțare: 31 iulie: Fitch Ratings august: Moody’s octombrie: S&P Global Ratings Aceste revizuiri vor urmări dinamica datoriei și a deficitului, dar și capacitatea politică a guvernului de a implementa consolidarea fiscală și de a menține traiectoria de ajustare convenită cu partenerii europeni. În paralel, un punct critic este Planul Național de Redresare și Reziliență (PNRR), care trebuie încheiat la 31 august. Analiza indică circa 10 miliarde de euro (aprox. 50 miliarde lei) de care depinde România, dintre care 7,3 miliarde de euro (aprox. 36,5 miliarde lei) ar fi „în risc” dacă reformele și legislația necesară nu sunt adoptate la timp, pe fondul lipsei unui guvern stabil. Suma este echivalentă cu circa 1,8% din PIB, suficient cât să influențeze semnificativ dinamica economică; într-un scenariu de absorbție redusă, ar scădea investițiile publice și ar crește riscul unei recesiuni. Vulnerabilități care rămân în fundal Analiza notează că deficitul bugetar a scăzut la 1,17% din PIB în primele patru luni, la jumătate față de anul trecut, ceea ce ar putea ajuta apropierea de ținta de 6,2% din PIB. Totuși, România rămâne un „outlier” în UE la capitolul deficite gemene, iar Comisia Europeană și investitorii ar aștepta un program asumat de reducere a deficitului către 3% pentru 2027 și anii următori. În plus, cele mai mari bănci și instituții financiare și-ar fi revizuit prognozele, unele estimând recesiune sau stagflație (stagnare economică împreună cu inflație ridicată), ceea ce ar putea forța viitorul guvern să reajusteze țintele bugetare pentru 2026, inclusiv ipoteza de creștere economică de 1% menționată în buget. Eugen Rădulescu , consilier al guvernatorului BNR, avertizează că, la o datorie publică de aproape 60% din PIB, dezechilibrele bugetare se reflectă deja în inflație, dobânzi mai mari și costuri crescute ale creditelor și că riscul unui scenariu de tip Grecia devine „din ce în ce mai pronunțat”. Separat, Erste avertizează că instabilitatea politică amplifică riscul de deteriorare a traiectoriei fiscale și indică posibilitatea pierderii statutului „investment grade” în 2027 dacă nu se stabilizează contextul fiscal și politic. Concluzia de piață, în lectura analizei, este că liniștea actuală ține mai degrabă de un regim de așteptare și de absența unui șoc fiscal nou, nu de dispariția vulnerabilităților: dependența de finanțare externă, constrângerile bugetare și testul ratingului rămân principalele puncte de presiune, cu 2027 drept orizont critic. [...]
Ministerul Finanțelor deschide între 15 și 22 iunie o nouă fereastră de finanțare de la populație prin Fidelis , cu opt emisiuni (în lei și euro), inclusiv tranșe dedicate donatorilor de sânge , potrivit Economedia . Miza pentru investitori rămâne accesul la instrumente listate la bursă, cu venituri neimpozabile, iar pentru stat – continuarea atragerii de economisire internă. Programul ajunge la a șasea ofertă Fidelis din acest an și la a 37-a de la reluarea din iulie 2020. În precedentele 36 de oferte, Ministerul Finanțelor a atras de la populație aproape 68,7 miliarde lei. Cum arată oferta și cine poate intra pe tranșa donatorilor Oferta include patru emisiuni în euro și patru în lei. Două dintre acestea sunt dedicate donatorilor de sânge (una în lei și una în euro), iar pe această tranșă pot plasa ordine doar investitorii care au donat sânge în perioada 1 ianuarie 2026 – 22 iunie 2026. Prin cine se pot face subscrierile Titlurile pot fi subscrise prin consorțiul de intermediere sau prin intermediari autorizați de Autoritatea de Supraveghere Financiară care au semnat angajamentul privind respectarea condițiilor ofertei și a prospectului și au transmis angajamentul către lead manager. Sindicatul de intermediere este format din: BT Capital Partners (lead manager), Banca Comercială Română, BRD – Groupe Societe Generale, TradeVille, UniCredit Bank, iar grupul de distribuție include: Banca Transilvania, Salt Bank, Libra Internet Bank. Calendar și tratament fiscal Data estimată de admitere la tranzacționare a titlurilor de stat Fidelis este 26 iunie 2026. Veniturile obținute din dobânzi și câștigurile de capital sunt neimpozabile, conform informațiilor din anunțul Bursei de Valori București citat de Agerpres. [...]
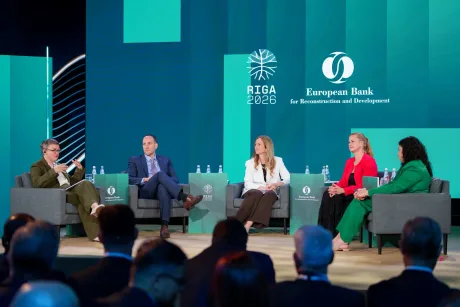
Creșterea investitorilor de retail împinge interesul dinspre titluri de stat spre acțiuni , pe fondul inflației ridicate și al nevoii de protejare a economiilor, potrivit Banca Transilvania , care o citează pe Daniela Secară , CEO BT Capital Partners . Secară a vorbit la EBRD 2026 Annual Meeting & Business Forum , într-un panel despre modul în care piețele de capital regionale pot crește competitivitatea economică, dar și despre barierele care încetinesc integrarea acestora. De ce contează: schimbare de comportament la economisire și investiții În contextul în care România are „una dintre cele mai ridicate rate ale inflației din Europa”, discuțiile despre protejarea economiilor au devenit mai frecvente, iar pentru mulți investitori primul pas a fost orientarea către titlurile de stat pentru populație emise de Ministerul Finanțelor. Acestea sunt percepute ca având un nivel mai ridicat de siguranță și randamente comparabile cu costul de finanțare al statului, mai ales pentru cei care mută o parte din economii din depozite. Deși depozitele bancare „rămân în continuare consistente”, evoluțiile din ultimii ani indică, potrivit aceleiași surse, o schimbare în comportamentul de economisire și investiție: numărul investitorilor de retail a crescut semnificativ, iar o parte dintre ei încep să se uite și către piața de acțiuni, după ce au intrat inițial prin instrumente considerate mai sigure. Riscul: educația financiară rămâne veriga slabă Secară atrage atenția că educația financiară este esențială, în condițiile în care, în paralel, se văd și „tendințe mai riscante”, precum investițiile în cripto, pariuri sau scheme înșelătoare, care duc frecvent la pierderi. Mesajul central este că investitorii trebuie să înțeleagă mai bine cum funcționează piața de capital și să poată diferenția între instrumente financiare reale și alternative care „nu reprezintă investiții propriu-zise”. Integrarea piețelor de capital: legislație aliniată, execuție dificilă Pe componenta de integrare a piețelor de capital din UE, Secară spune că legislația poate fi considerată aliniată „în proporție de aproximativ 90%”, însă „în practică, detaliile fac diferența”. În zona de infrastructură, ea a dat exemplul decontării în euro pe bursa din România, realizată „în urmă cu nouă ani”, proces descris ca dificil, inclusiv din perspectiva obținerii aprobărilor necesare. În acest cadru, factori precum taxele, infrastructura sau contextul politic pot influența viteza și complexitatea implementărilor, iar în România schimbările frecvente la nivel guvernamental adaugă incertitudine. Concluzia operațională: simplificarea proceselor și creșterea eficienței sunt esențiale pentru a facilita accesul companiilor la piața de capital și pentru a accelera proiectele. [...]
Creșterea randamentelor la titlurile SUA împinge în sus costurile de finanțare în Europa, iar Franța apare drept principalul punct vulnerabil , pe fondul unei datorii publice ridicate și al unui context politic care îngreunează ajustarea fiscală, potrivit Focus . Statele Unite trebuie să ofere dobânzi „ca de mult timp” pentru a găsi cumpărători pentru obligațiuni, într-un moment în care datoria a depășit 40 de trilioane de dolari (aprox. 184.000 miliarde lei). În plus, costul dobânzilor plătite de guvernul american este, în acest an fiscal, cu 15% peste nivelul din perioada comparabilă a anului anterior, notează publicația. Tensiunea din piața obligațiunilor este amplificată de combinația dintre nevoia mare de finanțare a SUA și o cerere în scădere. Expertul în obligațiuni Mohamed El-Erian a declarat pentru „Handelsblatt” că din trei zone importante vin în prezent mai puțini bani: China (din motive geopolitice), Japonia (care vinde titluri americane pentru a-și susține moneda) și statele din Golf (cu nevoi mai mari de finanțare internă). În acest context, El-Erian avertizează că dobânzile ar putea rămâne pe un trend ascendent pe termen mai lung. Franța, sub presiune: randamente la maxime post-criză financiară În Europa, randamentele cresc și ele, iar situația este descrisă drept „deosebit de dramatică” în Franța. Randamentele obligațiunilor franceze pe 10 ani au ajuns la cele mai ridicate niveluri de la criza financiară, potrivit Focus. Publicația indică și câteva repere care cresc sensibilitatea Franței la șocuri de finanțare: datoria publică a Franței a fost de 115,6% din PIB în 2025; deficitul bugetar a fost de 5,1% din PIB; fragmentarea politică face „aproape imposibil” un curs de austeritate, cu Adunarea Națională împărțită în trei blocuri aproape egale. De ce se transmite șocul din SUA în Europa El-Erian explică mecanismul: dacă investitorii pot obține randamente mai mari în SUA, alte state trebuie să ofere la rândul lor dobânzi mai mari pentru a atrage capital. În opinia sa, cele mai vulnerabile trei țări la nivel global sunt Franța, Japonia și Marea Britanie. Pentru Franța, riscul este o spirală negativă: dobânzi mai mari cresc nota de plată cu serviciul datoriei, ceea ce agravează problema datoriei și poate forța statul să plătească și mai mult pentru a-și finanța împrumuturile. Focus mai notează că alegerile prezidențiale de anul viitor ar putea spori prudența investitorilor, în condițiile în care Marine Le Pen (Rassemblement National) ar avea șanse bune de câștig dacă va candida. Eurocriză nouă, puțin probabilă, dar cu costuri potențiale O nouă criză a euro este considerată puțin probabilă, deoarece Banca Centrală Europeană ar avea suficiente instrumente pentru a calma piețele prin achiziții masive de obligațiuni. Totuși, o astfel de intervenție ar putea veni „în detrimentul inflației și al valorii euro”, potrivit analizei citate. [...]

Ministerul Finanțelor a atras 1,3 miliarde lei (249 milioane euro) de la populație prin Fidelis , într-o rundă care confirmă rolul programului ca sursă recurentă de finanțare internă, la costuri vizibile în dobânzile oferite, potrivit Economedia . Oferta primară s-a derulat între 7 și 14 august, prin sistemele Bursei de Valori București, și a inclus 7 emisiuni (4 în lei și 3 în euro), dintre care câte una dedicată donatorilor de sânge în fiecare monedă. În total, investitorii au plasat 15.063 de ordine de subscriere. Cât a împrumutat statul și în ce monedă În luna august, Ministerul Finanțelor indică un total de 1,3 miliarde lei, defalcat astfel: 423,6 milioane lei pentru emisiunile în lei; 168 milioane euro (aprox. 840 milioane lei) pentru emisiunile în euro. Intermedierea a fost asigurată de un sindicat condus de BT Capital Partners (Lead Manager), alături de Banca Comercială Română, BRD – Groupe Societe Generale, TradeVille și UniCredit Bank, cu Banca Transilvania, Salt Bank și Libra Internet Bank în grupul de distribuție. Costul finanțării: dobânzi de până la 7,5% pe lei Dobânzile anuale din această ediție au urcat până la 7,50% pe emisiunea în lei cu maturitate de 10 ani. Pentru celelalte tranșe, dobânzile au fost: lei, 2 ani (donatori): 7,30% pe an; lei, 2 ani: 6,30% pe an; lei, 4 ani: 6,90% pe an; euro, 3 ani: 4,00% pe an; euro, 3 ani (donatori): 5,00% pe an; euro, 10 ani: 6,30% pe an. Ministerul Finanțelor reamintește că veniturile obținute din dobânzi și câștigurile de capital nu sunt impozabile. Ce urmează: listarea la bursă și tranzacționarea Cele șapte emisiuni debutează la tranzacționare joi, 20 august, la Bursa de Valori București . Titlurile pot fi păstrate până la maturitate sau pot fi vândute/cumpărate în orice ședință de tranzacționare, prin intermediari autorizați. La nivel de program, prin cele 39 de oferte derulate din august 2020, Ministerul Finanțelor a atras de la populație 71,6 miliarde lei (14,3 miliarde euro), din care peste 9,6 miliarde lei (1,8 miliarde euro) reprezintă emisiunile din anul curent. Pentru verificarea prețurilor curente, investitorii pot folosi simbolurile emisiunilor pe site-ul Bursei de Valori București . [...]