Știri

Știri din categoria Curs BNR
Leul s-a apreciat ușor față de euro și dolar, iar mișcarea reduce marginal costurile pentru importatori și pentru debitorii cu plăți în valută, potrivit Antena 3, care citează cotațiile oficiale publicate marți de Banca Națională a României (BNR).
Euro a fost calculat de BNR la 5,2359 lei, în scădere cu 1,08 bani (-0,21%) față de cotația precedentă, de 5,2467 lei, conform Agerpres.
Și dolarul american a coborât în raport cu leul, fiind cotat la 4,4978 lei, în scădere cu 0,89 bani (-0,20%) față de luni, când a fost 4,5067 lei.
Leul s-a întărit și față de francul elvețian, care a fost calculat la 5,7355 lei, în scădere cu 3,11 bani (-0,54%) față de 5,7666 lei, cotația anterioară.
În același timp, gramul de aur s-a ieftinit la 653,2957 lei, de la 661,6740 lei în ședința precedentă.
Recomandate
Euro a urcat la un nou maxim istoric, 5,3527 lei , ceea ce pune presiune directă pe costurile companiilor și populației cu plăți în valută, de la importuri la rate și chirii denominate în euro, potrivit Profit , care citează cursul de referință anunțat marți de BNR. Cursul oficial a ajuns la 5,3527 lei pentru 1 euro , în creștere de la 5,3306 lei înregistrat luni. Publicația notează că precedentul record fusese atins vineri, 2 octombrie, când euro urcase la 5,3447 lei . Ce se vede în restul principalelor cotații BNR Pe lângă euro, BNR a publicat și următoarele niveluri pentru valutele principale: 1 dolar american : 4,7616 lei (de la 4,7569 lei ) 1 liră sterlină : 6,3036 lei 1 franc elvețian : 5,7285 lei De ce contează acest nivel pentru economie Un euro mai scump se transmite, în general, în costuri mai mari pentru bunurile și serviciile cu componentă de import și pentru obligațiile de plată legate de euro. Din informațiile disponibile în materialul citat nu reiese care sunt factorii care au dus la această mișcare a cursului, însă noul record ridică miza pentru companiile expuse la valută și pentru debitorii cu plăți în euro. [...]
Deprecierea leului peste 5,34 lei/euro ridică miza pentru costurile de finanțare și prețuri , într-un moment în care piața așteaptă verdictul S&P Global privind ratingul României, potrivit HotNews . Pe piața interbancară, euro a trecut vineri dimineață de 5,34 lei, într-o sesiune de depreciere a monedei naționale, cu câteva ore înainte ca S&P Global să anunțe dacă menține România pe ultima treaptă din categoria recomandată investițiilor sau o retrogradează. În acest context, BNR ar putea interveni pentru a atenua mișcarea, după ce rezerva valutară a scăzut luna trecută cu 4,8 miliarde de euro. Banca centrală nu comentează intervențiile, dar operează în regim de „flotare controlată”, care permite intervenții când volatilitatea este ridicată — iar volatilitatea, prin definiție, complică planificarea cheltuielilor și veniturilor, pentru că face cursul mai greu de anticipat. „Ceea ce încearcă banca acum este să găsească un echilibru între variația cursului și variația dobânzilor. În perioadele complicate, acest echilibru nu este ușor de găsit”, a declarat la Digi24 Dan Suciu , purtătorul de cuvânt al BNR. Același oficial a explicat că deciziile BNR influențează lichiditatea din piață, cu efecte posibile asupra finanțării economiei și chiar a bugetului. Ce înseamnă practic euro la 5,34 lei HotNews arată că trecerea de la 5,27 lei la 5,34 lei înseamnă un plus de 7 bani pe euro, adică aproximativ 1,33%. Totodată, publicația precizează că valoarea de 5,34 lei este din piața interbancară, în timp ce cursul BNR de joi, 1 octombrie, a fost de 5,2777 lei; raportat la acesta, creșterea este de aproximativ 1,18%. Cursul efectiv la bănci sau case de schimb poate diferi. Efectele imediate, la nivel de gospodărie, depind de structura veniturilor și plăților: dacă ai salariul în lei și plăți în euro, pierzi putere de cumpărare pentru acele plăți; dacă ai venituri sau economii în euro, acestea valorează mai mult în lei; o rată stabilită în lei nu crește automat doar din cauza cursului. De ce contează pentru companii și stat La nivel macroeconomic, un leu mai slab tinde să împingă în sus costurile în lei pentru importuri (dacă prețurile în euro rămân aceleași), iar firmele pot fie să absoarbă diferența, fie să o transfere treptat în prețuri. În același timp, datoriile în euro devin mai costisitoare pentru companii și pentru stat dacă sunt plătite din venituri în lei. Exportatorii pot încasa mai mulți lei pentru euro primiți, însă avantajul se reduce dacă producția depinde de materiale importate. Publicația subliniază că o depreciere de 1,33% nu înseamnă o scumpire automată și imediată a tuturor prețurilor cu 1,33%: efectul depinde de cât timp rămâne cursul la acest nivel. Dacă mișcarea persistă sau continuă, presiunea asupra bugetelor se acumulează. [...]
CFA România anticipează o depreciere treptată a leului, cu euro la 5,40–5,50 lei la final de 2027 , ceea ce ridică miza pentru companiile și populația cu costuri în valută, potrivit HotNews . Luni, la ora 12:00, pe piața interbancară un euro se tranzacționa la 5,3285 lei. În acest context, Adrian Codirlașu , președintele CFA România, a spus la lansarea raportului „FY 2027 Macroeconomic Outlook” că așteptările organizației sunt „undeva la 5,4–5,5 lei pentru un euro pe finalul anului viitor”, cu „riscul ca euro să fie puțin mai mare în final decât proiecția”. De ce contează: pragurile depășite tind să devină noul minim Mesajul central al CFA România este că, odată depășite, nivelurile de curs nu mai sunt recuperate ușor. Codirlașu a respins explicit scenariul revenirii la 5 lei/euro: „Nu! În momentul în care euro a depășit un anumit nivel, s-a consolidat acolo sau s-a dus mai departe în sus”. În interpretarea CFA România, această dinamică sugerează că ajustarea cursului rămâne, structural, în sensul deprecierii leului, chiar dacă mișcările pot fi administrate astfel încât să evite șocuri bruște. Ce stă în spatele scenariului: inflație, „deficite gemene” și rolul BNR CFA România indică drept argumente principale diferențialul de inflație față de zona euro și „deficitele gemene” (deficit bugetar și deficit de cont curent), ambele încă mari. În același timp, politica BNR de volatilitate scăzută ar urma să mențină o ajustare treptată, „fără salturi”, în logica prezentată în articol. Codirlașu a mai spus că, după o perioadă în care cursul a fost folosit ca ancoră antiinflaționistă, „de anul trecut a început o anumită depreciere” de circa 15 bani, echivalentul a 2–3% pe an, iar ipoteza CFA este că această depreciere anuală va continua. Cifrele din raport și semnalul din sondajul intern Raportul CFA România indică pentru finalul lui 2027 un interval EUR/RON de 5,40–5,50. Pornind de la 5,278 (cursul BCE din 24 septembrie, citat în material), aceasta ar însemna o depreciere nominală suplimentară de 2,3%–4,2%. Sondajul intern al CFA România este în aceeași direcție: în august, membrii organizației se așteptau la un curs de 5,36 peste 12 luni, iar 90% dintre respondenți anticipau o depreciere suplimentară. Context: cum s-a mișcat leul în 2026 În 2026, leul a pierdut 3,6% față de euro de la finalul lui 2025, iar „aproape toată mișcarea” s-a produs într-o singură săptămână (30 aprilie–7 mai), perioadă care a coincis cu căderea coaliției de guvernare. Cursul a depășit astfel intervalul de 5,15–5,20 prognozat anterior de CFA pentru 2026, iar autorii au recunoscut că scenariul advers s-a materializat parțial. Raportul menționat în articol este „FY 2027 Macroeconomic Outlook”, disponibil aici: FY 2027 Macroeconomic Outlook . [...]
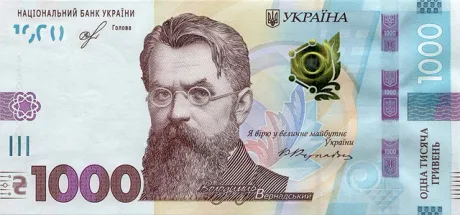
Hrivna a atins un nou minim istoric față de dolar , un semnal de presiune suplimentară asupra economiei Ucrainei, într-un context de război, inflație și cheltuieli bugetare ridicate, potrivit Profit . Banca Națională a Ucrainei a stabilit un curs oficial de 45,20 hrivne pentru un dolar, nivel descris ca minim istoric. Recordul negativ anterior fusese consemnat pe 14 octombrie, când un dolar valora 45,0802 hrivne. În spatele deprecierii se află presiuni tot mai mari asupra economiei, generate de războiul cu Rusia, creșterea prețurilor și cheltuielile bugetare ridicate, factori care, cumulat, apasă pe moneda națională. [...]
După turbulențele de săptămâna trecută, cursul euro a coborât ușor sub 5,34 lei, iar ROBOR la 3 luni a rămas la 6,10% , semn că presiunea imediată din piața valutară s-a mai temperat, fără o relaxare similară în costul finanțării în lei, potrivit Ziarul Financiar . Banca Națională a României a publicat marți, la ora 13:00, un curs oficial de 5,3370 lei/euro , în ușoară scădere față de 5,3373 lei/euro în ziua precedentă și sub nivelul de la finalul săptămânii trecute, când euro a fost peste 5,34 lei. În paralel, ROBOR la 3 luni – indice folosit la calculul dobânzilor variabile pentru creditele în lei contractate de populație înainte de mai 2019, dar și pentru creditele companiilor – a stagnat la 6,10% . Publicația notează că, pe alte scadențe, dobânzile interbancare „chiar s-au redus ușor”, fără a oferi în fragmentul disponibil nivelurile exacte. De ce contează pentru companii și debitori Mișcarea marginală a cursului indică o piață valutară mai calmă pe termen scurt, însă menținerea ROBOR la 3 luni la 6,10% sugerează că costul creditării în lei rămâne ridicat pentru o parte din debitorii cu dobândă variabilă și pentru firmele finanțate în lei. Contextul zilei: principalele cotații BNR Conform datelor prezentate în material, cursurile afișate au fost: 1 euro: 5,3370 lei 1 liră sterlină: 6,3193 lei 1 dolar: 4,7748 lei [...]
Salt Bank își mută prevenția antifraudă „înainte de tranzacție”, folosind inteligența artificială pentru a depista dispozitive compromise , astfel încât să blocheze sau să limiteze riscul încă din etapa de autentificare, nu după ce banii au plecat, potrivit Profit . În logica operațională a băncilor digitale, miza este timpul: un dispozitiv infectat sau o sesiune de autentificare deturnată poate duce la golirea contului în minute, iar recuperarea ulterioară este dificilă și costisitoare. De aceea, abordarea descrisă urmărește identificarea „semnalelor” de compromitere înainte ca frauda să se producă, prin analiză automată (AI) a comportamentului și a contextului de acces. De ce contează: reducerea pierderilor și a fricțiunii pentru clienți Mutarea accentului de la detectarea fraudei după inițierea tranzacției la prevenția bazată pe risc la nivel de dispozitiv are două efecte directe pentru o bancă: poate reduce pierderile din fraude și costurile operaționale asociate investigațiilor și rambursărilor; poate limita blocările „oarbe” ale tranzacțiilor legitime, dacă evaluarea riscului este mai fină decât regulile clasice (seturi fixe de condiții). Materialul descrie scenarii tipice de risc în bankingul digital — telefon compromis, autentificare deturnată, cont golit rapid — și poziționează utilizarea inteligenței artificiale ca răspuns la viteza cu care se derulează fraudele în canalele digitale. Ce urmează și limita informațiilor disponibile Textul indică direcția de implementare (identificarea dispozitivelor compromise înainte de producerea fraudelor), însă fragmentul disponibil nu include detalii tehnice despre modelul folosit, pragurile de risc, tipurile de date analizate sau rezultatele măsurabile (rate de fraudă, scăderea pierderilor, impact asupra experienței clienților). În lipsa acestor elemente, impactul exact nu poate fi cuantificat din informațiile furnizate. [...]

