Știri

Știri din categoria Bugetul de Stat

România a revenit pe piețele externe cu o emisiune de obligațiuni, mișcare prezentată ca un test de încredere după adoptarea unor reforme guvernamentale menite să reducă deficitul bugetar. Operațiunea a fost lansată miercuri, 25 februarie 2026, fiind prima ieșire la împrumut pe piețele internaționale din acest an, pe fondul unei percepții considerate „îmbunătățite” în rândul investitorilor.
Conform informațiilor transmise de Bloomberg, România a venit către investitori cu mai multe tranșe: obligațiuni denominate în euro, cu scadențe în 2033 și 2044, și obligațiuni în dolari, cu scadență în 2036. O sursă din domeniu, citată anonim, a indicat și nivelurile de preț orientative: pentru obligațiunile în euro pe șapte ani, circa 250 de puncte de bază peste rata de referință mid-swap, iar pentru cele în euro pe zece ani, aproximativ 325 de puncte de bază peste mid-swap. Tranșa în dolari (scadență 2036) ar fi fost cotată la circa 210 puncte de bază peste obligațiunile americane cu maturitate similară.
În limbajul piețelor, „punctele de bază” arată cât de mult plătește în plus un emitent față de o rată de referință. Cu cât marja e mai mare, cu atât finanțarea e, în general, mai scumpă, pentru că investitorii cer o primă de risc mai ridicată. În cazul de față, România încearcă să profite de un moment în care interesul pieței ar fi mai bun decât la începutul anului, după adoptarea unor acte normative de reformă.
Articolul menționează că Guvernul a adoptat marți seara ordonanțe de urgență privind reforma administrației publice și relansarea economică, prezentate drept pași necesari pentru reducerea deficitului bugetar. În această logică, ieșirea la împrumut pe piețele externe vine imediat după aceste decizii, cu mesajul că România încearcă să își întărească disciplina fiscală și să stabilizeze finanțele publice.
Un proiect de Hotărâre de Guvern publicat la finalul lunii ianuarie 2026, care schițează dimensiunea finanțării necesare în 2026:
Pentru partea externă, Ministerul Finanțelor ar estima că 10 miliarde euro ar urma să vină din emisiuni de euroobligațiuni, iar restul din împrumuturi prin programe și mecanisme precum PNRR și SAFE, împrumuturi de la instituții financiare internaționale și plasamente private.
Un motiv pentru care România revine pe piețe ține și de refinanțarea datoriei care ajunge la scadență. În 2026, ar urma să ajungă la maturitate euroobligațiuni de aproximativ 3,25 miliarde euro, împărțite astfel:
Acest calendar contează pentru investitori și pentru strategia de trezorerie a statului: o parte din împrumuturile noi pot fi folosite pentru a rostogoli datoria veche, pe lângă acoperirea deficitului curent.
Recomandate
Cheltuielile cu dobânzile au trecut de 40 mld. lei în 7 luni , iar această notă de plată începe să limiteze spațiul bugetar chiar și într-un an în care deficitul se reduce, potrivit Profit . Ministrul Finanțelor, Alexandru Nazare , avertizează că dobânzile sunt „una dintre facturile dezechilibrelor acumulate în ultimii ani” și argumentează că reducerea deficitului trebuie continuată pentru a diminua presiunea asupra costurilor de finanțare. În execuția bugetară pe primele șapte luni din 2026 , deficitul bugetului general consolidat a coborât la 48,08 miliarde de lei, de la 76,44 miliarde de lei în aceeași perioadă din 2025, adică o reducere nominală de 37%. Ca pondere în PIB, deficitul a scăzut de la 3,99% la 2,34% (o îmbunătățire de 1,65 puncte procentuale), pe fondul creșterii veniturilor și al unui ritm moderat al cheltuielilor. Dobânzile: 40,12 miliarde lei, 2% din PIB Cheltuielile cu dobânzile au totalizat 40,12 miliarde de lei în primele șapte luni ale anului, echivalentul a 2% din PIB, după o creștere de 26,5% față de perioada similară din 2025. Nivelul acestora menține, în evaluarea Ministerului Finanțelor, o presiune ridicată asupra bugetului și asupra necesarului de finanțare. „Dobânzile au depășit deja 40 de miliarde de lei în șapte luni. Aceasta este una dintre facturile dezechilibrelor acumulate în ultimii ani și unul dintre motivele pentru care trebuie să continuăm corecția.” Mesajul central al ministrului este că reducerea deficitului și a necesarului de finanțare ar trebui, în timp, să reducă presiunea asupra costurilor datoriei publice. Ajustare cu investiții în creștere și TVA rambursat către companii Datele prezentate indică o consolidare realizată prin creșterea veniturilor și temperarea cheltuielilor, nu prin tăierea investițiilor. Veniturile totale au urcat la 412,31 miliarde de lei (+11,2% an/an), în timp ce cheltuielile totale au ajuns la 460,39 miliarde de lei (+2,9% an/an). Câteva elemente cheie din structură: cheltuielile de personal: 95,67 miliarde de lei, în scădere netă cu 4,06 miliarde de lei; investiții: 76,51 miliarde de lei, cu 14,83 miliarde de lei peste nivelul din 2025; 71,05% din investiții sunt susținute din fonduri europene și PNRR; rambursări de TVA către companii: peste 20,4 miliarde de lei în primele șapte luni (în text apare și valoarea 20,48 miliarde de lei pentru restituiri, în creștere față de 2025). Ministrul a insistat că reducerea deficitului „nu trebuie făcută blocând investițiile sau afectând lichiditatea companiilor”. Ce urmează: bază de comparație schimbată și testul agențiilor de rating Nazare a avertizat că, din august, comparația cu anul trecut se va modifica, odată cu „anualizarea efectelor măsurilor adoptate în vara lui 2025”, ceea ce ar urma să reducă „în mod firesc” diferențele față de 2025. În acest context, miza devine menținerea execuției „în profilul bugetar” și pe traiectoria necesară pentru ținta de deficit pe întregul an. În paralel, ministrul a indicat drept reper apropiat evaluarea agenției S&P, în condițiile în care piețele urmăresc capacitatea României de a păstra direcția și de a construi „un buget credibil pentru 2027”, pe fondul unor costuri de finanțare încă ridicate. [...]

Depășirea pragului de 60% din PIB la datoria publică blochează mecanic creșteri de salarii și pensii , iar presiunea de ajustare riscă să se mute și mai mult pe taxe, cu efecte directe asupra companiilor și consumului, potrivit unei analize citate de Agerpres , care redă poziția consultantului financiar Adrian Negrescu. După primul trimestru, datoria publică a României a ajuns la 60,1% din PIB, echivalentul a aproape 1.170 miliarde de lei, în creștere cu 4,3 puncte procentuale față de aceeași perioadă a anului trecut (55,8%). Avansul este al patrulea cel mai mare din Uniunea Europeană, după Finlanda, Bulgaria și Polonia. Pragul de 60% activează restricții legale Negrescu atrage atenția că depășirea pragului nu este doar un reper simbolic, ci declanșează constrângeri prevăzute de Legea responsabilității fiscal-bugetare : Guvernul nu mai poate aproba măsuri care majorează cheltuielile de personal din sectorul public sau pe cele de asistență socială. Concret, salariile bugetarilor și pensiile rămân înghețate cât timp datoria se menține peste 60% din PIB, consecință „deja anunțată oficial de Ministerul Finanțelor”, potrivit materialului. Costul finanțării rămâne ridicat, deși datoria e sub media UE Analiza descrie o „poziție paradoxală”: România are o datorie raportată la PIB sub media europeană și sub nivelul Ungariei, dar plătește unele dintre cele mai mari costuri de finanțare din regiune, pe fondul ritmului de îndatorare și al percepției de risc politic și fiscal. În acest context, Negrescu indică randamente ridicate pentru titlurile de stat românești pe 10 ani, la aproximativ 6,7–7,4%, peste nivelurile menționate pentru Polonia, Ungaria, Cehia și Bulgaria. Diferența ar ține mai puțin de mărimea datoriei și mai mult de încrederea investitorilor în traiectoria fiscală, factor urmărit și de agențiile de rating, potrivit explicațiilor sale. 2027, an cu risc de noi taxe și spațiu fiscal redus Consultantul financiar apreciază că 2027 ar putea fi „extrem de complicat” și nu exclude o creștere de taxe. În același timp, ministrul interimar al Finanțelor, Alexandru Nazare, este citat cu estimări de creștere a datoriei la 61,8% din PIB în 2026, 63,3% în 2027 și 63,9% în 2028, cu o scădere treptată abia după atingerea acestui vârf, condiționată de respectarea angajamentelor din procedura de deficit excesiv (în care România se află din 2020). Negrescu argumentează că reducerea cheltuielilor (salarii, pensii, investiții) este dificilă politic și limitată de rigiditatea bugetului, ceea ce face ca majorarea taxelor să devină o cale de ajustare mai rapidă bugetar, dar cu costuri economice: frânarea consumului și presiune suplimentară pe firme. În același pasaj, el invocă „analize citate în presă” care ar indica o contracție economică a României în 2026; Agerpres nu detaliază însă sursa acelor analize. Efecte pentru companii: fiscalitate mai apăsătoare și creditare mai scumpă Pe partea de economie reală, Negrescu susține că o parte importantă din efortul de reducere a deficitului este suportată de populație prin taxe mai mari și venituri blocate, iar mediul de afaceri resimte presiunea pe mai multe canale: impozitul pe profit ar fi crescut „real”, în condițiile în care creșterea impozitării (circa 1,5%) ar fi fost depășită de inflație (circa 10%), ceea ce ar însemna o presiune fiscală mai mare pe profitul efectiv; la impozitele pe proprietăți comerciale și terenuri pentru persoane juridice, valoarea impozabilă pe metru pătrat pentru terenuri ar fi crescut cu aproximativ 170%; impozitul minim pe cifra de afaceri (IMCA) și impozitul specific pe cifra de afaceri (ICAS) rămân în vigoare în 2026, cu promisiunea eliminării din 2027, ceea ce ar afecta planificarea bugetară, mai ales la companiile cu marje reduse; dobânzile ridicate la titlurile suverane tind să împingă în sus și costul creditării corporative. În plus, Negrescu afirmă că bugetul de investiții al statului ar urma să fie mai mic în 2027, cu impact indirect asupra firmelor din construcții, infrastructură și lanțurile lor de furnizori. El indică drept posibilă „veste bună” pentru anul viitor eliminarea IMCA, ICAS și a taxei pe construcțiile speciale, dar subliniază că, deocamdată, sunt promisiuni pentru 2027, nu certitudini legislative. „Avem nevoie de soluții pentru a crește colectarea (...), avem nevoie de soluții outside the box pentru a reduce cheltuielile statului și a crește atractivitatea investițională a României, apropo de scăderea drastică a ISD-urilor”, a scris Adrian Negrescu pe Facebook. În aceeași postare, el propune ca președintele Nicușor Dan să cheme la Cotroceni reprezentanți ai unor mari contributori privați la buget (din carburanți, construcția de mașini, tutun, retail alimentar și industria chimică) pentru a identifica alternative la creșterea taxelor. [...]

Ministerul Finanțelor a mai atras 30 milioane lei de la bănci, consolidând calendarul de finanțare din august , într-o sesiune suplimentară care se adaugă împrumutului de 800 milioane lei contractat cu o zi înainte, potrivit Newsweek . Împrumutul de marți a fost realizat printr-o sesiune suplimentară de oferte necompetitive, după licitația de obligațiuni organizată luni, conform datelor publicate de Banca Națională a României . La licitația principală, statul a împrumutat 800 milioane lei printr-o emisiune de obligațiuni de stat de tip „benchmark” (titluri standard, folosite ca reper pe piață), cu o maturitate reziduală de 47 de luni. Randamentul mediu acceptat de stat la licitația de luni a fost de 6,65% pe an, nivel care indică costul la care Trezoreria reușește să se finanțeze în piața internă în acest moment. Ce înseamnă sesiunea „necompetitivă” și de ce contează Sesiunea suplimentară face parte din mecanismul prin care băncile pot depune oferte necompetitive pentru titlurile de stat de tip benchmark după licitația principală. Practic, statul poate completa suma atrasă, în condițiile stabilite de cadrul licitației, fără a relua întregul proces competitiv. Ținta de împrumut pentru august și utilizarea banilor Pentru luna august, Ministerul Finanțelor a programat împrumuturi de la băncile comerciale în valoare totală de 7,2 miliarde lei. La această sumă se poate adăuga maximum 15% din valoarea nominală adjudecată la licitațiile primare, prin sesiunile suplimentare de oferte necompetitive. Fondurile atrase sunt folosite pentru refinanțarea și rambursarea anticipată a datoriei publice, precum și pentru finanțarea deficitului bugetar, conform Agerpres. [...]
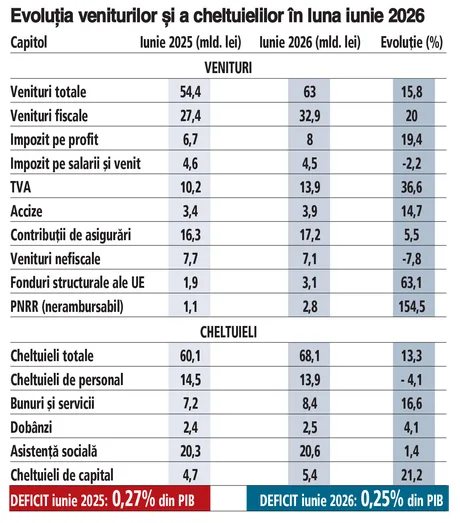
Creșterea veniturilor din iunie riscă să fie „mâncată” de accelerarea cheltuielilor , care au urcat cu 13,3% față de iunie 2025, semnalând că a doua parte a anului poate pune presiune pe deficit, chiar dacă încasările au avut o lună peste așteptări, potrivit Ziarul Financiar . În iunie, veniturile bugetului consolidat au crescut cu 15,8% față de aceeași lună din 2025, peste ritmul din primele șase luni (10,3% an/an) și mult peste inflația de 10,4% menționată pentru intervalul de șase luni. Motorul a fost zona fiscală: veniturile fiscale au avansat cu 20% în iunie, în timp ce veniturile nefiscale au scăzut cu 7,8%, pe fondul unui efect de bază (în 2025 existaseră sume extraordinare din ajutoare de stat recuperate după pandemie, care nu s-au mai regăsit în 2026). Cea mai mare contribuție la saltul din iunie a venit din TVA, impozitul pe profit și fondurile europene (structurale și PNRR ). Încasările din TVA au urcat cu 36,6% (față de +25% la șase luni), cele din impozitul pe profit cu 19,4% (față de +10% la șase luni), iar accizele cu 14,7% (față de +5,9% la șase luni). Doar din TVA, plusul din iunie față de iunie 2025 a fost de 3,7 mld. lei, iar din accize de 500 mil. lei. Publicația notează însă că ritmul TVA ar urma să încetinească din august, când dispare efectul de bază al majorării TVA din august anul trecut, care încă susține comparațiile anuale din prezent. Cheltuielile accelerează: semnal de presiune pe a doua parte a anului După luni în care cheltuielile au venit cu scăderi, în iunie acestea au crescut cu 13,3% față de iunie 2025, în timp ce pe primele șase luni creșterea a fost de doar 0,8% an/an. În același timp, deficitul bugetar la șase luni este descris ca „mulțumitor”, la 2% din PIB. În interiorul cheltuielilor, două mișcări ies în evidență: Cheltuielile de personal au continuat să scadă: -4,1% în iunie (și -3,9% pe primele șase luni). Cheltuielile de capital (investițiile statului) au trecut pe plus în iunie: +21% an/an, după ce la nivelul primului semestru erau încă în scădere cu 23%. În iunie, cheltuielile de investiții (din buget și din fonduri UE) au fost cu 5,4 mld. lei peste nivelul din iunie 2025, ajungând la 15,5 mld. lei. Pe primele șase luni, investițiile (buget + fonduri europene) au totalizat 60 mld. lei, cu 10 mld. lei peste primele șase luni din 2025, adică un plus de 20%. Ce se vede în structură și la ce să ne așteptăm Execuția de la jumătatea anului arată o îmbunătățire punctuală a veniturilor în iunie, dar și începutul unei faze în care cheltuielile cresc mai repede, inclusiv pe fondul grăbirii investițiilor și al nevoii de cofinanțare națională pentru proiecte. În plus, presiunea de final de PNRR (menționată ca fiind la finele lui august) împinge administrația să accelereze lucrările, mai ales în infrastructura mare (autostrăzi, căi ferate). Pe partea de venituri, apare și un semnal de slăbiciune: în iunie, veniturile din impozitul pe salarii și venit au scăzut cu 2,2% față de iunie 2025, după ce pe primele șase luni erau încă pe plus cu 11%. Ministerul Finanțelor nu a oferit o explicație, iar analiza indică drept posibil factor reducerea unor venituri în sistemul bugetar (de exemplu, prime de vacanță), care ar diminua și baza de impozitare. [...]
Evaluarea Fitch de la finalul săptămânii pune presiune pe costurile de finanțare ale României , iar o eventuală retrogradare în categoria nerecomandată investițiilor („junk”) ar putea complica accesul statului la împrumuturi și ar scumpi creditarea, pe fondul unui deficit bugetar încă sensibil. Potrivit Agerpres , președintele UDMR, Kelemen Hunor , spune că speră ca România să nu fie retrogradată după evaluarea agenției de rating Fitch programată la sfârșitul acestei săptămâni. Kelemen Hunor a afirmat, într-o intervenție la Digi24, că ministrul Finanțelor, Alexandru Nazare , ar avea „toate argumentele” pentru a explica agenției de rating că România nu ar trebui încadrată la „junk”. „Eu sper că nu vom trece în junk. Eu sper că Alex Nazare are toate argumentele și are și capacitatea intelectuală și profesională de a explica celor de la Fitch că nu suntem în categoria și nu trebuie să fim în categoria junk.” Ce invocă UDMR în discuția despre rating: deficitul și contextul regional Liderul UDMR susține că România și-a menținut angajamentele privind reducerea deficitului, în pofida „instabilității politice” din acest an, și că nu ar exista un element care să fie perceput de finanțatori și investitori drept „o catastrofă”. În același timp, el a indicat că evaluatorii ar urma să ia în calcul și evoluțiile din regiune, inclusiv situația din proximitatea României și din Orientul Mijlociu, care pot influența percepția de risc. „Deficitul îl reducem, deci din acest punct de vedere nu avem probleme (...) Noi în acest an nu am cheltuit peste limitele prevăzute și suntem într-un grafic acceptabil.” De ce contează pentru buget și datorie În termeni practici, o retrogradare la „junk” (rating nerecomandat investițiilor) ar însemna, de regulă, o percepție mai ridicată de risc și, implicit, condiții mai dure de finanțare pentru stat, într-un moment în care România are nevoie de acces constant la piețele de capital pentru acoperirea deficitului și refinanțarea datoriei. Agerpres nu oferă în material detalii despre scenariile Fitch sau despre nivelul actual al ratingului, astfel că impactul exact al evaluării nu poate fi cuantificat pe baza acestei surse. [...]
Creșterea rapidă a costului datoriei obligă Guvernul să accelereze reducerea deficitului , în condițiile în care dobânzile plătite de stat au urcat puternic în 2026, iar necesarul de finanțare aproape s-a dublat față de 2021, potrivit unei analize publicate de Economica , pe baza unei postări a ministrului Finanțelor, Alexandru Nazare . Ministrul susține că România a intrat în 2025 cu „cel mai mare deficit fiscal din UE”, după un deficit bugetar de 9,3% din PIB în 2024, în timp ce media UE a fost de 3,1%, conform datelor citate de Agerpres. În acest context, Comisia Europeană prognozează o coborâre a deficitului anual la 7,9% din PIB în 2025 și la 6,2% în 2026, România având pentru al doilea an la rând „cea mai amplă reducere a deficitului proiectată în UE”, potrivit lui Nazare. Dobânzile și refinanțarea împing presiunea pe buget Nazare leagă urgența consolidării fiscale de dinamica datoriei și de costul finanțării. El arată că necesarul brut de finanțare al statului a crescut de la 135 de miliarde de lei în 2021 la 278,5 miliarde de lei în 2026, sumă care include atât finanțarea deficitului curent, cât și refinanțarea datoriei ajunse la scadență. Datoria publică ar fi urcat de la 46,9% din PIB în 2020 la 59,6% la finalul lui 2025, depășind 1.138 de miliarde de lei. În primele șapte luni din 2026, deficitul bugetar a scăzut la 48,08 miliarde de lei, de la 76,44 miliarde de lei în perioada similară din 2025 (minus 28,36 miliarde de lei, adică aproximativ 37%), pe fondul unei creșteri a veniturilor bugetare cu 11,2% și al unei creșteri a cheltuielilor totale de doar 2,9%. În același interval, cheltuielile de personal s-au redus cu peste 4 miliarde de lei, potrivit ministrului. Pe partea de costuri ale datoriei, Nazare indică o accelerare a dobânzilor: în primele șapte luni din 2026, cheltuielile cu dobânzile au crescut cu 26,5%, depășind 40 de miliarde de lei. „Deficitele de astăzi devin datoria și dobânzile de mâine.” Ajustare cu investiții menținute, dar cu efecte în economie Ministrul afirmă că reducerea deficitului nu a fost făcută prin tăieri de investiții. În primele șapte luni din 2026, investițiile au ajuns la 76,51 miliarde de lei, cu 14,83 miliarde de lei peste nivelul din aceeași perioadă a anului trecut, iar peste 71% din plățile pentru investiții sunt legate de fonduri europene și PNRR . Totodată, plățile pentru proiectele finanțate din fonduri europene și PNRR au crescut cu 20,40 miliarde de lei (60,08%) față de aceeași perioadă a anului trecut. Nazare avertizează însă că ajustarea nu este „lipsită de costuri” și că unul dintre efectele anticipate este temperarea temporară a consumului, după o perioadă în care cererea a crescut mai repede decât producția. Alternativa, în viziunea sa, ar fi riscul unei corecții impuse de pierderea încrederii, cu dobânzi mai mari și consecințe mai grele pentru populație și companii. De ce contează pentru companii și finanțarea externă Ministrul leagă consolidarea fiscală și de reducerea „deficitelor gemene” (deficit bugetar și deficit de cont curent), care ar amplifica dependența de finanțarea externă și vulnerabilitatea la dobânzi, curs, percepția investitorilor și evaluările agențiilor de rating. În concluzie, mesajul central al ministrului este că reducerea deficitului trebuie continuată pentru a limita creșterea datoriei și a facturii cu dobânzile, în paralel cu protejarea investițiilor, într-un proces pe care îl descrie ca gradual, nu ca o corecție ce poate fi „ștearsă într-un singur an”. [...]