Știri

Știri din categoria Analize financiare
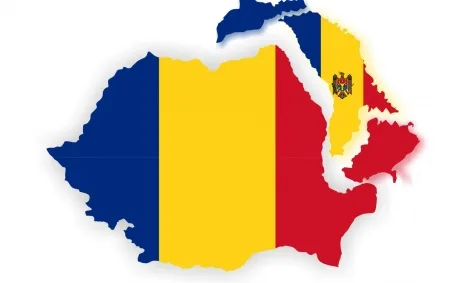
Republica Moldova este prognozată să aibă cea mai rapidă creștere a PIB-ului pe cap de locuitor din lume în perioada 2026–2030, cu 53%, potrivit unei analize prezentate de Economica, pe baza datelor Fondului Monetar Internațional (FMI) folosite de Visual Capitalist. Miza pentru companii și investitori este că o astfel de dinamică, dacă se materializează, poate schimba rapid dimensiunea pieței locale și profilul de risc al economiei.
PIB-ul pe cap de locuitor este unul dintre indicatorii utilizați frecvent pentru a aproxima nivelul de trai, deoarece arată câtă producție economică revine, în medie, fiecărui locuitor. Clasamentul citat urmărește țările care ar urma să înregistreze cele mai rapide creșteri ale acestui indicator între 2026 și 2030 și, separat, economiile care ar urma să adauge cel mai mult în termeni absoluți (dolari) la PIB-ul pe cap de locuitor.
În concluziile sintetizate în material, Moldova apare pe primul loc la creșterea procentuală, cu o estimare de +53% în intervalul 2026–2030. În același timp, clasamentele sunt dominate de economii emergente, cu Moldova, Guyana și Turkmenistan în frunte.
Publicația mai notează că Islanda, Guyana și Lituania apar în ambele tipuri de clasamente (creștere procentuală și câștiguri absolute), ceea ce sugerează o combinație mai rară: ritm rapid de creștere și plusuri mari ca valoare în dolari pe cap de locuitor.
Materialul indică faptul că multe dintre țările cu cele mai rapide creșteri ale PIB-ului pe cap de locuitor sunt economii emergente, iar explicațiile invocate includ un amestec de reforme structurale, exporturi de mărfuri și industrii în expansiune. Este menționat explicit cazul Guyanei, unde sectorul petrolier în creștere rapidă a contribuit la transformarea țării într-una dintre economiile cu cele mai mari ritmuri de creștere.
Pe de altă parte, când indicatorul este privit în termeni absoluți (dolari adăugați pe cap de locuitor), în față apar economii mai bogate, precum Liechtenstein, Islanda, Irlanda și Qatar, despre care se preconizează că vor adăuga „zeci de mii de dolari” în perioada 2026–2030.
În top 25 apar și mai multe economii europene, în special din Europa de Est și de Sud-Est. Sunt enumerate Serbia, Albania, Bulgaria, Polonia, Lituania și Estonia, iar explicația generală este legată de integrarea mai profundă cu Uniunea Europeană, creșterea investițiilor și modernizarea economică.
Datele prezentate sunt prognoze pentru 2026–2030 și depind de evoluții economice și politice care pot modifica semnificativ traiectoriile estimate.
Recomandate
Plecarea lui Tobias Adrian din conducerea FMI deschide o tranziție într-o zonă-cheie pentru evaluarea riscurilor financiare globale , într-un moment în care instituția își bazează o parte importantă din mesajele către guverne și piețe pe rapoartele de stabilitate financiară . Informația este relatată de Economica , care notează că Adrian va părăsi funcția pe 31 august. Tobias Adrian conduce Departamentul Piețe Monetare al FMI și a coordonat elaborarea rapoartelor de stabilitate financiară ale instituției, axate pe evaluarea riscurilor macrofinanciare (adică riscuri care pot afecta simultan economia reală și sistemul financiar). Potrivit aceleiași surse, el are dublă cetățenie (Germania–SUA) și a ocupat anterior mai multe poziții în cadrul Rezervei Federale din New York. De ce contează pentru piețe și decidenți Rolul departamentului condus de Adrian este relevant deoarece rapoartele și analizele FMI sunt folosite ca reper de guverne, bănci centrale și investitori pentru a înțelege vulnerabilități sistemice și pentru a calibra politici economice. Plecarea sa implică, cel puțin pe termen scurt, o schimbare de leadership într-o zonă care produce analize cu impact asupra percepției de risc. Directorul general al FMI, Kristalina Georgieva, a evidențiat contribuția lui Adrian la activitatea instituției: „Comunitatea FMI a beneficiat semnificativ de pe urma poziţiei de conducere a lui Tobias şi a capacităţii sale de a explica clar analize complexe, de a da sfaturi politice aplicabile”. Ce se știe și ce rămâne neclar Din informațiile disponibile în material nu reiese cine îl va înlocui pe Tobias Adrian și nici motivul plecării. Data menționată pentru încetarea mandatului este 31 august. Sursa foto indicată în articol este Flickr . [...]
Polonia își dublează rapid numărul de ultrabogați, dar o parte din „boom” vine din curs și inflație , arată o analiză publicată de Focus . Dincolo de creșterea economică, aprecierea zlotului și efectele inflației pot împinge mai multe averi peste pragurile statistice folosite în rapoarte, ceea ce contează pentru investitori și pentru piața locală de active. Cifrele: creștere accelerată a averilor foarte mari Potrivit datelor citate din Bloomberg , Polonia a avut între 2021 și 2026 un avans de aproximativ 109% al numărului de persoane foarte bogate, iar pentru următorii cinci ani este prognozat un nou salt puternic. În „ Wealth Report 2026 ” al companiei britanice de consultanță imobiliară Knight Frank, evoluția este detaliată astfel: în Polonia, numărul persoanelor cu averi de cel puțin 30 milioane dolari (aprox. 138 milioane lei) a crescut de la 1.442 (2021) la 3.017 (2026); până în 2031, aceeași categorie ar putea ajunge la aproape 4.900; Germania are în 2026 un număr mai mare (38.215), dar creșterea din 2021 este de circa 32%. Focus notează și o limitare importantă: procentele foarte mari sunt influențate de „efectul de bază” (când pornești de la un număr mic, creșterea procentuală pare mai spectaculoasă). De ce se umflă statistic numărul de „ultrabogați”: zlotul și inflația O parte din creșterea numărului de ultrabogați poate fi explicată prin factori nominali, nu doar prin acumulare „reală” de avere. Publicația indică două elemente: zlotul s-a apreciat față de dolar cu 12,7% în ultimii cinci ani, ceea ce ridică automat averile exprimate în dolari; creșterea cumulată a prețurilor în economie a fost de 32,5% în aceeași perioadă. Articolul oferă și un exemplu de calcul (o simulare): dacă averile din Polonia ar fi crescut între 2021 și 2025 doar cu inflația internă (circa 32,5%) și apoi ar fi fost convertite în dolari la cursul de la finalul lui 2025, valoarea în dolari ar fi rezultat cu aproximativ 49% mai mare. În acest scenariu, o avere de 20 milioane dolari (aprox. 92 milioane lei) s-ar fi apropiat de pragul de 30 milioane dolari fără „creștere reală” semnificativă. Motorul de fond: companii locale și creștere economică peste media UE Dincolo de efectele de curs și inflație, Focus indică o dinamică structurală: averile noi se formează în companii. Knight Frank arată că în Polonia câștigă greutate o nouă generație de investitori privați, pe fondul dezvoltării unei baze largi de firme de succes, inclusiv afaceri de familie, cu proprietari care reinvestesc profiturile. În paralel, Polonia rămâne una dintre economiile cu cea mai rapidă creștere din UE: PIB-ul real a urcat cu aproximativ 16% între 2021 și 2026, în timp ce Germania a crescut cu circa 2% în același interval. Un detaliu relevant pentru interpretarea „boomului” de avere: între 2021 și 2025, ponderea excedentului de exploatare și a venitului mixt în PIB-ul Poloniei a scăzut de la 48,1% la 45%, iar ponderea compensațiilor salariale a crescut de la 38,7% la 42%. Concluzia sugerată de date este că avansul prosperității nu ar proveni în principal dintr-o redistribuire către capital, ci din extinderea economiei. Ce urmează: creșterea are și limite Focus avertizează că ritmul actual nu este garantat: populația îmbătrânește, forța de muncă se poate restrânge, iar productivitatea rămâne sub nivelul multor economii OECD din vest. Cu alte cuvinte, Polonia poate continua să producă averi mari, dar menținerea vitezei depinde de cât de mult reușește să susțină productivitatea și oferta de muncă, nu doar de ciclul valutar și de efectele inflației. [...]
Menținerea ratingului BBB- evită un șoc imediat al costurilor de finanțare , dar perspectiva negativă lasă România expusă la scumpirea împrumuturilor dacă blocajul politic întârzie bugetele și consolidarea fiscală din 2027–2028, potrivit Digi24 . S&P Global Ratings a reconfirmat ratingul suveran la „BBB-/A-3”, ultima treaptă din categoria recomandată investițiilor („investment grade”), însă a păstrat semnalul de risc prin perspectiva negativă. Agenția leagă explicit riscul de retrogradare de capacitatea autorităților de a livra o traiectorie credibilă de reducere a deficitului, într-un context de instabilitate politică după destrămarea coaliției în mai 2026 și de nevoi ridicate de finanțare. În evaluarea S&P, vulnerabilitatea vine și din dependența de încrederea investitorilor, pe fondul finanțării externe considerabile și al ponderii ridicate a datoriei publice deținute de nerezidenți. Ce ar putea declanșa o retrogradare S&P indică două canale principale prin care România ar putea ajunge sub pragul „investment grade”: Blocaj politic prelungit care împiedică reducerea deficitului bugetar în 2027 și 2028 , ceea ce ar putea deteriora încrederea investitorilor și ar împinge în sus costurile de finanțare, cu presiuni suplimentare pe balanța de plăți. Intensificarea presiunilor externe , de exemplu prin perturbări pe piața energiei care ar afecta inflația pe termen mediu, creșterea economică și rezultatele fiscale. În comunicatul S&P, miza este descrisă direct: „Am putea reduce ratingurile României dacă procesul prelungit de formare a guvernului [...] ar putea împiedica reducerea deficitului bugetar în 2027 și 2028.” De ce a fost menținut ratingul, în ciuda perspectivei negative Confirmarea ratingului se bazează pe așteptarea că România va reuși să formeze un guvern care să adopte un cadru bugetar credibil pentru 2027–2028 și pe faptul că, pentru 2026, consolidarea fiscală și absorbția fondurilor europene au rămas „pe calea cea bună”, chiar și în lipsa unui acord politic. S&P notează și rolul fondurilor europene în acoperirea unei părți din necesarul de finanțare externă și în susținerea investițiilor publice, menționând un buget de investiții publice „excepțional de ridicat” de 8,5% din PIB și rate de absorbție din mecanismul de redresare peste 90% pentru granturi și 95% pentru împrumuturi. Indicatorii de risc urmăriți de piețe: deficit, datorie, cont curent În scenariul de bază al S&P, România rămâne pe o traiectorie de reducere a deficitului, dar cu vulnerabilități semnificative: deficit bugetar estimat la 6,25% din PIB în 2026 , în scădere de la 7,9% în 2025 și 9,3% în 2024; deficitul general ar urma să ajungă la 5,8% din PIB în 2027 și 5,0% în 2028 ; datoria publică netă este estimată să urce la 60% din PIB până în 2027 , de la 52% la final de 2025; deficitul de cont curent este prognozat la 7,5% din PIB în 2026 , iar S&P anticipează că va rămâne ridicat. Agenția avertizează că, deși măsurile pentru 2026 sunt mai bine conturate, bugetele pentru 2027 și 2028 sunt mai incerte , iar spațiul pentru creșteri de salarii și pensii peste ritmul PIB-ului nominal ar fi limitat. Reacția Ministerului Finanțelor: „Important, dar nu suficient” Ministrul interimar al Finanțelor, Alexandru Nazare , a spus că respectarea angajamentelor fiscale și absorbția fondurilor europene au cântărit în decizia S&P, dar a avertizat că rezultatul „nu este suficient”. Pentru 2027, el indică drept miză adoptarea unui buget credibil și continuarea reducerii deficitului, în timp ce S&P atrage atenția asupra riscurilor generate de instabilitatea politică și de necesarul ridicat de finanțare. Ce ar putea îmbunătăți perspectiva S&P spune că ar putea revizui perspectiva la „stabilă” dacă deficitele externe și bugetare se reduc , oprind erodarea bilanțurilor publice și a balanței de plăți, pe baza unui plan de politici credibil pe termen mediu, ideal susținut de un consens politic mai larg. În lipsa acestui progres, perspectiva negativă rămâne un semnal că România poate evita „junk” pe termen scurt, dar nu a eliminat riscul ca finanțarea statului să devină mai scumpă dacă derapajele fiscale sau blocajele politice se prelungesc. [...]
România ar putea evita, cel puțin pe termen scurt, o creștere suplimentară a costurilor de finanțare dacă Standard & Poor’s (S&P) menține vineri ratingul suveran la BBB- (cu perspectivă negativă), scenariu considerat „de bază” de președintele Asociației Analiștilor Financiar-Bancari din România (AAFBR), Flavius Valentin Jakubowicz, potrivit Economedia . Miza este ridicată: BBB- este ultima treaptă din categoria recomandată pentru investiții, iar o retrogradare ar împinge România în zona „speculativă”, asociată cu risc mai mare. S&P publică evaluarea într-un moment de incertitudine politică și presiune pe reducerea deficitului bugetar. Jakubowicz spune că datele de execuție bugetară indică faptul că ajustarea fiscală nu s-a oprit nici în perioada de interimat guvernamental și că, în opinia sa, „fundamentele nu susțin (…) o retrogradare”. „Scenariul de bază este menținerea ratingului BBB- cu perspectiva negativă. Datele de execuție bugetară arată că ajustarea fiscală nu s-a oprit nici în interimatul Guvernului. În acest moment, fundamentele nu susțin, în opinia mea, o retrogradare.” De ce contează BBB-: efect direct în costul banilor Ratingurile agențiilor internaționale indică, în esență, riscul perceput atunci când un stat se împrumută. În cazul României, menținerea la BBB- păstrează țara în categoria „investment grade” (ratinguri considerate potrivite pentru investiții). Sub acest prag începe categoria ratingurilor speculative, care, în mod tipic, se traduce prin finanțare mai scumpă. Analistul avertizează însă că o menținere nu trebuie interpretată ca o „rezolvare” a problemelor din finanțele publice, deoarece perspectiva negativă rămâne un semnal de risc. „Menținerea nu trebuie însă citită ca o validare. Este un credit de încredere acordat pe termen scurt. Perspectiva negativă rămâne o avertizare explicită, iar testul real nu este deficitul din 2026, adevăratul test va fi bugetul pe 2027.” Bugetul pe 2027 și presiunea pentru un guvern cu puteri depline Jakubowicz leagă explicit credibilitatea fiscală de capacitatea politică de a livra documente bugetare convingătoare pentru anul viitor. În evaluarea sa, România are nevoie de un guvern cu puteri depline pentru a adopta un buget credibil pentru 2027 și pentru a continua măsurile de reducere a deficitului. „Fără un Guvern cu puteri depline, România nu poate livra rectificarea și nici un proiect de buget credibil, adică exact ce urmăresc agențiile.” Piețele au început să taxeze riscul: curs și dobânzi Președintele AAFBR susține că o parte din riscurile politice și fiscale sunt deja reflectate în piețe. El indică două semnale: leul a ajuns la un nivel minim istoric; randamentele titlurilor de stat pe 10 ani au trecut de 7,5%, fiind „printre cele mai ridicate din Uniunea Europeană”. „Costul crizei politice nu este ipotetic. Îl plătesc deja statul, companiile și populația prin dobânzi și curs.” În acest context, Jakubowicz consideră că Banca Națională a României (BNR) are motive să păstreze dobânda-cheie la 6,50% în octombrie, pe fondul deprecierii leului și al riscurilor asociate ratingului. Ce urmează după decizia S&P Dacă ratingul este menținut, Jakubowicz anticipează o posibilă detensionare parțială a piețelor după evoluțiile din 1 și 2 octombrie, dar nu neapărat o revenire la nivelurile anterioare. Mesajul central rămâne că menținerea BBB- ar fi, în interpretarea sa, o amânare a verdictului final, condiționată de credibilitatea bugetului pe 2027. „O eventuală menținere a ratingului trebuie înțeleasă corect: este un credit de încredere, nu o diplomă.” [...]
Riscul de retrogradare a ratingului României începe să se vadă în costul de finanțare. Înaintea evaluării S&P Global de vineri, piețele internaționale prețuiesc o probabilitate de „1 la 4” ca România să fie coborâtă sub categoria recomandată investițiilor, pe fondul impasului politic și al presiunilor fiscale, potrivit Newsweek , care citează o analiză Reuters . România se află în prezent pe cea mai joasă treaptă din categoria „investment grade” (rating considerat, în general, eligibil pentru investitori instituționali), cu perspectivă negativă, iar eșecul de miercuri de a forma un nou guvern a amplificat presiunea asupra ratingului. Impasul politic durează de cinci luni și se suprapune cu o creștere rapidă a datoriei publice, care testează sustenabilitatea fiscală, conform Reuters. Semnale din piață: leu la minime și randamente mai mari la obligațiuni În plan financiar, criza politică a avut deja efecte vizibile. Prim-ministrul desemnat Siegfried Mureșan a pierdut votul de încredere în Parlament, iar criza a împins leul la minime istorice, notează Reuters. În același timp, randamentele obligațiunilor guvernamentale în lei pe 10 ani au urcat în ultimele două săptămâni cu aproximativ 60–80 de puncte de bază, până la maximele ultimului an. Pentru stat, randamente mai mari înseamnă, de regulă, costuri mai ridicate la împrumuturile noi și presiune suplimentară asupra bugetului. Pe segmentul datoriei externe, obligațiunile cu scadențe mai lungi s-au tranzacționat în ultimele zile la cele mai scăzute prețuri din mai 2025, semn că investitorii cer o primă de risc mai mare pentru a finanța România. De ce contează evaluarea S&P și ce urmăresc investitorii Pe lângă riscul imediat de retrogradare, piața transmite așteptări mai dure pentru perioada următoare: de la începutul anului 2025, swapurile de credit pe cinci ani (instrumente care reflectă costul asigurării împotriva riscului de neplată) s-au tranzacționat la niveluri care indică o retrogradare cu două trepte, până la „BB”, potrivit Reuters. În plan politic, Reuters arată că măsurile de austeritate adoptate pentru a frâna creșterea datoriei au subminat coaliția pro-UE aflată la putere și au alimentat creșterea sprijinului pentru opoziția eurosceptică, reprezentată de AUR. Analiștii Capital Economics apreciază că finanțele publice „s-au îmbunătățit”, dar avertizează că sunt necesare progrese „mult mai mari” pentru a liniști investitorii și a elimina riscul unei retrogradări. Guillaume Tresca, strateg senior pentru piețele emergente la Generali Asset Management, estimează și el probabilitatea de „una la patru” pentru o retrogradare din partea S&P și spune că agenția ar fi fost mai indulgentă în privința formării guvernului, concentrându-se mai mult pe reducerea deficitului. Context recomandat de lectură (din aceeași publicație): Risc de blocaj la pensii și salarii. Christian Năsulea avertizează asupra efectelor ratingului „junk” Sub presiunea Fitch: Lipsa reformei pensiilor și deficitul împing România spre categoria „junk” [...]
Finanțarea boom-ului AI începe să fie tratată ca risc de credit , pe fondul creșterii costurilor de asigurare împotriva neplății la mari companii tech și al dobânzilor mai ridicate din SUA, potrivit Focus . Semnalul vine într-un moment în care investițiile în centre de date și infrastructură pentru inteligență artificială se accelerează, iar piața începe să pună sub semnul întrebării cât de multă datorie poate absorbi sectorul. Un indicator urmărit de investitori, credit default swaps (CDS) – asigurări contra riscului de neplată – s-a scumpit pentru mai mulți jucători mari din tehnologie și furnizori de infrastructură AI. În centrul atenției este Oracle , unde costul de protecție a urcat la un nivel record. Oracle, exemplul care a aprins discuția despre „AI pe datorie” Conform datelor citate din Seeking Alpha, spread-ul CDS pe cinci ani al Oracle a crescut într-o singură săptămână cu 16,2%, până la 227,15 puncte de bază. Mișcarea este interpretată ca o reevaluare a riscului de către investitori, în contextul creșterii îndatorării asociate planurilor de extindere în AI. Focus notează că nu este un caz izolat: s-au lărgit și CDS-urile pentru alți mari investitori în AI și companii tech, între care Alphabet, Microsoft, Amazon, Meta, Nvidia și SpaceX. Miza comună este finanțarea investițiilor „gigantice” în noi centre de date și infrastructură AI. Întârzieri operaționale care se traduc în presiune financiară Un factor suplimentar de presiune este proiectul de centru de date „Jupiter” al Oracle din New Mexico (SUA). Compania a transmis dezvoltatorului proiectului o notificare de forță majoră, pe fondul întârzierilor legate de alimentarea cu energie a viitoarei instalații. În material se menționează că Oracle plănuiește în New Mexico un centru de date AI cu o putere de 2,45 gigawați, care ar urma să furnizeze, între altele, capacitate de calcul pentru OpenAI. Întârzierile amplifică îngrijorările privind obligațiile financiare ridicate pe care le implică extinderea infrastructurii. Dobânzile mai mari din SUA fac datoria mai scumpă exact când nevoia de capital crește În paralel, randamentele titlurilor de stat americane au urcat puternic: randamentul obligațiunilor SUA pe 30 de ani a atins cel mai ridicat nivel din 2004, iar randamentul pe 10 ani a ajuns la un maxim al ultimilor 19 ani, potrivit articolului. Efectul se propagă și în piața obligațiunilor corporative: finanțarea prin datorie devine mai scumpă într-un moment în care companiile își extind masiv investițiile. Goldman Sachs: piața se pregătește pentru un val de emisiuni de obligațiuni Lindsay Rosner, responsabilă de investiții în obligațiuni multi-sector la Goldman Sachs Asset Management, a spus la Bloomberg TV că echipa sa este „subponderată” pe cei mai mari debitori din zona AI. Declarația citată de Focus indică o prudență legată de oferta de datorie care ar putea veni, nu de o schimbare de opinie asupra potențialului AI: „Credem că vor exista numeroase emisiuni din partea hyperscalerilor.” În același timp, Focus arată că Amazon, Meta și Alphabet se numără deja anul acesta printre cei mai mari emitenți de obligațiuni corporative din SUA, pentru a finanța extinderea centrelor de date, a cipurilor și a infrastructurii energetice. Dimensiunea investițiilor: până la 10,3 trilioane de dolari până în 2032 Deși companiile au, în prezent, bilanțuri solide și fluxuri de numerar ridicate, necesarul de capital pentru AI crește rapid. Focus citează o estimare a Brookings Institution potrivit căreia investițiile în infrastructura AI din SUA ar putea ajunge cumulat la 10,3 trilioane de dolari (aprox. 46,4 trilioane lei) până în 2032. Publicația punctează că riscul financiar ar putea migra treptat din bilanțurile marilor companii tech către structuri de finanțare mai complexe. În acest context, întrebarea centrală pentru piață nu este dacă boom-ul AI continuă, ci cât de multă finanțare prin datorie va fi necesară pentru „următoarea generație” de infrastructură și cât va costa aceasta dacă dobânzile rămân ridicate. [...]

