Știri

Știri din categoria Rezultate financiare
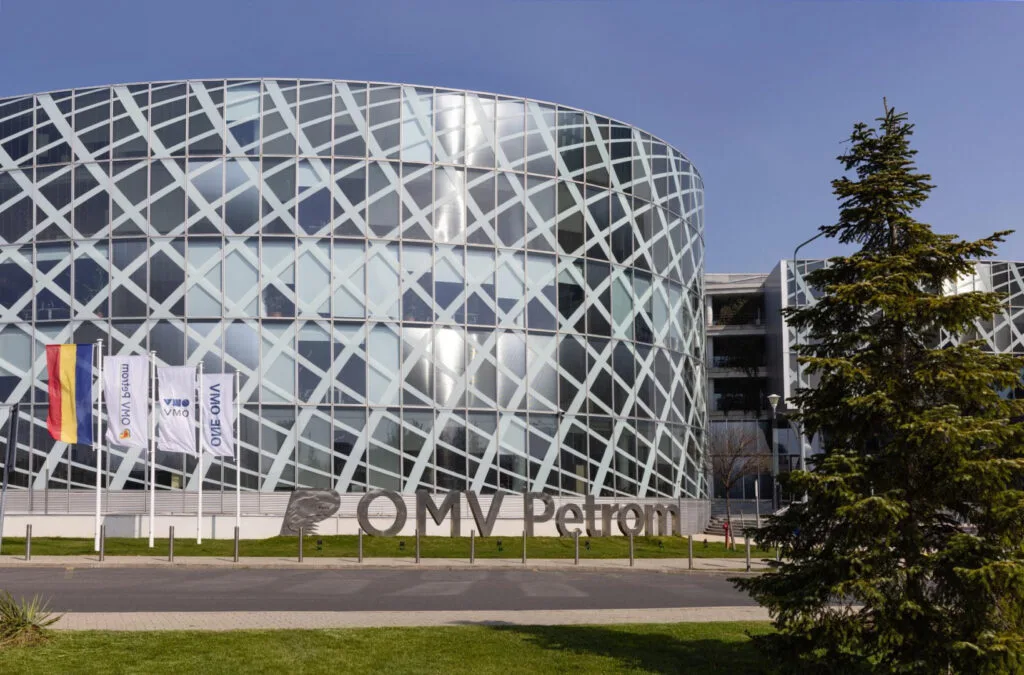
OMV Petrom a raportat în T1 2026 un profit net de 1 miliard de lei, în scădere cu 4%, deși veniturile consolidate din vânzări au urcat cu 7%, potrivit Economedia. Diferența dintre dinamica vânzărilor și cea a profitului este explicată de companie printr-un trimestru „extrem de volatil” și printr-o politică „moderată” de prețuri, care a făcut ca rezultatele să reflecte „doar parțial” creșterea cotațiilor la țiței și carburanți.
Grupul a indicat un rezultat din exploatare CCA (indicator operațional ajustat, care exclude elementele speciale) de 1,5 miliarde de lei, în creștere cu 16% față de aceeași perioadă a anului trecut. În paralel, investițiile raportate au fost de 1,6 miliarde de lei, cu 14% mai mari, pe fondul creșterii alocărilor către proiecte cu emisii reduse și zero de carbon.
Creșterea veniturilor din vânzări consolidate (+7% față de T1/25) a fost susținută în principal de:
în timp ce prețurile mai mici la gaze naturale și energie electrică au contrabalansat parțial avansul.
În structura vânzărilor consolidate, segmentul Rafinare și Marketing a avut o pondere de 63%, Gaze și Energie 37%, iar Explorare și Producție doar 0,1% (vânzările din acest segment fiind în mare parte intragrup, nu către terți).
Compania mai arată că contribuția la bugetul de stat a crescut cu 9%, la 4,1 miliarde de lei. Investițiile mai mari au fost asociate, potrivit companiei, cu accelerarea proiectelor cu emisii reduse și zero, în paralel cu continuarea proiectelor de energie convențională.
„Rezultatele noastre financiare reflectă doar parțial creșterea cotațiilor la țiței și carburanți, întrucât am menținut o politică moderată a prețurilor în contextul creșterilor abrupte din martie”, a transmis Cristina Verchere, CEO OMV Petrom.
În zona gazelor, compania a anunțat:
Pe zona de tranziție energetică, OMV Petrom a indicat livrarea primului modul pentru proiectul de hidrogen verde de 20 MW la Petrobrazi, intrarea în execuție a trei proiecte eoliene de aproximativ 300 MW (în parteneriat cu Renovatio Group) și demararea unui proiect fotovoltaic de circa 7 MW la rafinăria Petrobrazi.
Recomandate
Christian Tour a crescut profitabilitatea în S1 2026, deși a pierdut din volume , mizând pe produse mai scumpe și pe o mixare a vânzărilor către segmente cu valoare mai ridicată, potrivit Ziarul Financiar . Tur-operatorul listat în iunie la Bursa de Valori București (simbol TRIP) a raportat venituri totale de 184,7 mil. lei în primul semestru (+12,2%) și un profit net de 6,3 mil. lei (+15,3%). EBITDA (profitul înainte de dobânzi, taxe, depreciere și amortizare) a urcat cu 24,2%, la 9,8 mil. lei, iar marja EBITDA a ajuns la 5,3%, de la 4,8% în S1 2025, semn că îmbunătățirea rezultatului a venit mai ales din structură și preț, nu din creșterea numărului de clienți. Volume în scădere, venit mediu mai mare Compania arată că avansul nu a fost susținut de trafic: numărul de pasageri a scăzut cu 11,6%, la 173.937, iar numărul de rezervări s-a redus cu 17,4%, la 66.770. În schimb, venitul mediu per pasager a crescut cu 18,15%, la 505,33 euro (aprox. 2.654 lei). Un alt indicator urmărit de conducere, „vânzările la data rezervării” (indicator non-IFRS, adică în afara standardelor contabile internaționale), a urcat cu 7,7%, la 460,1 mil. lei. „Am înregistrat o cerere crescută pentru circuite, destinaţii exotice şi alte experienţe cu valoare mai ridicată şi, în mod deliberat, ne-am axat pe creşterea profitabilităţii în detrimentul volumelor în activităţile cu marje mai reduse.” Ce segmente au tras rezultatul Pe linii de business, dinamica a fost mixtă: Pachete : 331,5 mil. lei vânzări (+9,2%), circa 72% din total Grupuri și Experiențe : 72,8 mil. lei (+18%) Zboruri și Cazări : 50,3 mil. lei (-3,2%) Alte segmente : 5,5 mil. lei (-44%) Presiune pe costuri și efect de curs Costurile directe cu serviciile turistice au crescut cu 14,7%, la 149,8 mil. lei, mai repede decât veniturile, pe fondul inflației și al scumpirii furnizorilor. Rezultatul a fost sprijinit și de venituri financiare de 5,4 mil. lei, față de 3,4 mil. lei, în principal din diferențe de curs valutar. Bilanț întărit după IPO și ținte pentru 2026 După IPO-ul din mai, care a adus 110 mil. lei capital nou, compania avea la 30 iunie numerar de 182,6 mil. lei și nu avea credite bancare în sold. Poziția netă de numerar era de 143,7 mil. lei, față de o datorie netă de 38,7 mil. lei la finalul lui 2025. Datoriile contractuale erau de 265,6 mil. lei, sume încasate în avans care urmează să fie recunoscute ca venituri în semestrul al doilea. Pentru întregul an, conducerea vizează venituri de 843 mil. lei, EBITDA de 46,3 mil. lei și profit net de 33,2 mil. lei, dar raportul avertizează că performanța din S1 2026 „nu trebuie extrapolată direct” la întregul an, întrucât activitatea este concentrată în a doua jumătate. Pe bursă, acțiunile au scăzut luni cu 0,59%, la 1,672 lei, sub prețul de 1,895 lei din ofertă pentru investitorii instituționali; capitalizarea este de 361 mil. lei. Teleconferința pe rezultate este programată joi. [...]
Profiturile mari din 2025 s-au concentrat în energie, iar statul domină vârful clasamentului , cu trei companii controlate de Ministerul Energiei în Top 4, potrivit datelor ONRC obținute de Economedia . Ierarhia este făcută după profitul net declarat de persoanele juridice în situațiile financiare pe 2025, fără bănci, și include atât companii operaționale, cât și holdinguri (entități care pot raporta câștiguri mai ales din dividende și alte venituri financiare). Energia dă tonul în Top 10, cu Hidroelectrica pe primul loc Liderul clasamentului este Hidroelectrica, cu un profit net de 3,337 miliarde de lei în 2025, în scădere față de 4,071 miliarde de lei în anul precedent. Statul român, prin Ministerul Energiei, controlează 80% din companie. Publicația notează că Hidroelectrica este una dintre cele trei companii care generează aproximativ 57% din profitul companiilor publice din România, alături de Romgaz și Nuclearelectrica, conform unei analize recente. În 2026, Hidroelectrica a raportat un profit net mai mare cu 62% după primul semestru, până la 2,57 miliarde de lei, pe fondul creșterii producției de energie cu 17%, potrivit rezultatelor transmise Bursei de Valori București . Pe locul al doilea se află Romgaz, cu un profit de 3,138 miliarde de lei în 2025, ușor peste nivelul din 2024 (3,090 miliarde de lei). Statul român este acționar majoritar, cu 70% din acțiuni. Pentru 2026, compania a raportat o producție totală de hidrocarburi de 15,67 milioane barili echivalent petrol (bep) în primul semestru, în scădere cu 3,2% față de perioada similară, conform unui raport preliminar remis BVB. Locul al treilea este ocupat de OMV Petrom, cu un profit de 3,067 miliarde de lei în 2025, în scădere de la 4,143 miliarde de lei în 2024. Compania a fost și cea mai mare din România după cifra de afaceri în 2025 (30,828 miliarde de lei). În primul semestru din 2026, OMV Petrom a avut un profit net de 1,8 miliarde de lei, în scădere cu 14% față de aceeași perioadă a anului trecut, pe fondul unui rezultat financiar mai slab și al plății taxei de solidaritate; în același timp, rezultatul operațional a crescut, iar investițiile au fost majorate. OMV deține 51,2% din acțiuni, iar statul român (prin Ministerul Energiei) 20,7%. Pe locul patru este Nuclearelectrica, cu un profit net de 2,398 miliarde de lei în 2025, peste nivelul din 2024 (1,708 miliarde de lei). Statul, prin Ministerul Energiei, controlează 82% din companie. În primele șase luni din 2026, Nuclearelectrica a obținut un profit net de 1,184 miliarde de lei, în creștere cu 36,6% an la an, potrivit raportului financiar publicat la BVB. Totuși, producția a fost afectată de opriri: Unitatea 2 de la Cernavodă a fost oprită controlat în 13 august, din cauza nivelului scăzut al Dunării, după ce Unitatea 1 fusese oprită la finalul lunii iulie. Holdingurile urcă în top, iar frații Pavăl au două poziții în Top 10 Între companiile din energie apare Pavăl Holding, pe locul cinci, cu un profit de 2,351 miliarde de lei în 2025, în creștere de la 1,650 miliarde de lei. Economedia precizează că holdingul figurează fără cifră de afaceri, dar cu venituri de 2,665 miliarde de lei în 2025 (conform Termene.ro). Pavăl Holding este vehiculul de investiții al fraților Adrian și Dragoș Pavăl, cu participații în mai multe domenii, inclusiv retail de bricolaj, imobiliare și energie. Publicația menționează și achiziția operațiunilor Carrefour din România pentru 977 milioane dolari (aprox. 4,4 miliarde de lei), tranzacție finalizată la 30 iunie 2026. Pe locul șase se află BSOG Holding Activity, cu un profit net de 1,74 miliarde de lei în 2025, față de 6,46 milioane de lei în anul precedent. Compania nu a raportat cifră de afaceri, iar veniturile au fost de 1,746 miliarde de lei. Este holdingul grupului Black Sea Oil & Gas și deține 89,99% din Black Sea Oil & Gas SA, dezvoltatorul Proiectului Dezvoltare Gaze Naturale Midia; controlul este exercitat printr-o structură care include CIEP Romania (Luxemburg), parte a fondului Carlyle International Energy Partners. A doua prezență a fraților Pavăl în Top 10 este Dedeman (locul șapte), cu un profit de 1,635 miliarde de lei în 2025, aproape la același nivel ca în 2024 (1,636 miliarde de lei). Este prima companie de retail din clasament. Retail, tutun și un caz aparte: Unifarm Pe locul opt se află JT Internațional România, cu un profit de 1,356 miliarde de lei în 2025, în creștere de la 1,087 miliarde de lei. Locul nouă revine Lidl Discount, cu un profit de 1,342 miliarde de lei, peste 1,220 miliarde de lei în 2024. Compania a anunțat că va reinvesti integral profitul din 2025 și are în plan pentru 2026 deschiderea a peste 40 de magazine, cu aproximativ 1.000 de angajați. Pe locul zece apare Unifarm, companie de stat din subordinea Ministerului Sănătății, cu un profit net de 1 miliard de lei în 2025, la o cifră de afaceri de 274,4 milioane de lei, după restructurarea obligațiilor bugetare. În 2024, Unifarm raportase o pierdere de 354.232.258 lei. Economedia arată că în aprilie 2025 Guvernul a aprobat conversia în acțiuni a unor obligații bugetare principale de 488,69 milioane de lei, măsură care a contribuit la redresarea poziției financiare. Context: cum arată clasamentul dacă sunt incluse și băncile Într-un clasament general Top 20 care include și băncile, apar șase instituții de credit: Banca Transilvania, BCR, Raiffeisen Bank, BRD, Unicredit și CEC Bank, potrivit datelor ONRC prezentate de Economedia. [...]
Banca Transilvania a acordat finanțări de aproape 25 mld. lei în S1 2026 , într-un context de incertitudine economică și consum în scădere, mizând pe transformarea depozitelor în creditare pentru companii și populație, potrivit Banca Transilvania . Banca spune că a atras peste 250.000 de clienți noi și a continuat să-și extindă ecosistemul financiar. Creditarea, principalul indicator de „tracțiune” în economie În prima jumătate a anului, BT a raportat finanțări de 17,6 miliarde de lei către companii și 7 miliarde de lei către populație. Din creditele acordate populației, 31% au fost credite imobiliare/ipotecare, iar 67% credite pentru nevoi curente. Pe segmentul corporate, banca indică drept motor „Large Corporate”, care a contribuit cu peste 80% (4,2 miliarde de lei) la avansul creditării față de S1 2025, în special prin finanțarea investițiilor și a capitalului de lucru. Profit în creștere și active mai mari, pe fondul accelerării în T2 La nivel de grup, profitul net a fost de 2,5 miliarde de lei în S1 2026, în creștere cu 26,8% față de aceeași perioadă a anului trecut. Activele Grupului BT au ajuns la 233,3 miliarde de lei la 30 iunie 2026 (+4% față de finalul lui 2025). La nivelul băncii, profitul net a fost de 2,1 miliarde de lei (+20,7% an/an), iar profitul net din trimestrul al doilea a fost cu 25,6% peste cel din trimestrul întâi. Activele băncii au urcat la 217,8 miliarde de lei, iar depozitele clienților au ajuns la 172,4 miliarde de lei. Transformarea depozitelor în credite și calitatea portofoliului BT raportează creșterea raportului credite/depozite, un indicator urmărit pentru a înțelege cât din resursele atrase se duc în finanțarea economiei: la nivel de grup: 68,5% (cu 3,8 puncte procentuale peste finalul lui 2025); la nivelul băncii: 65,9%. Calitatea portofoliului a rămas „la un nivel foarte bun”, potrivit băncii, cu rata creditelor neperformante (definiția EBA) la 2,41%, în scădere cu 0,24 puncte procentuale față de aceeași perioadă a anului trecut. Costul riscului a coborât la 0,63% (cu 20 puncte de bază sub S1 2025). Eficiență operațională și digitalizare, cu investiții care apasă pe costuri Venitul operațional a urcat la 5,3 miliarde de lei (+15,9% an/an). Cheltuielile operaționale au crescut cu 12,9% față de S1 2025, influențate de investițiile în dezvoltare și de integrarea în BT a companiei de tehnologie Code Crafters (din Grupul BT). Raportul cost/venit a fost de 44,6% (sau 38,3% fără impactul taxei pe cifra de afaceri). Pe zona de utilizare a serviciilor, banca indică o creștere cu peste 17% a numărului de operațiuni realizate de clienți prin toate canalele, iar plățile cu telefonul au crescut cu 24% față de S1 2025. BT menționează și diaspora ca „o nouă sursă de creștere”, inclusiv prin BT Pay . Ce urmează Pentru perioada următoare, banca își propune să accelereze dezvoltarea „sistemului financiar al Grupului BT” prin integrarea mai strânsă a soluțiilor de banking, investiții, finanțare și pensii private, menținând alocarea de capital către economia românească și extinzând accesul la servicii pentru românii din diaspora. [...]

Cris-Tim și-a revizuit în sus țintele de profitabilitate pentru 2026 , după un prim semestru în care câștigurile au crescut mult mai repede decât vânzările, pe fondul eficientizării costurilor, potrivit Economica . În S1 2026, Cris-Tim a raportat vânzări totale de peste 567 milioane de lei, în condițiile în care segmentul Mezeluri a rămas motorul businessului: 503,6 milioane de lei, în creștere cu 7% față de anul precedent, adică aproximativ 89% din veniturile totale. Segmentul Ready Meals a adus 55,7 milioane de lei, în scădere cu 2% față de S1 2025, reprezentând circa 10% din venituri. Profitabilitatea a accelerat: EBITDA +28%, profit net +34% Compania indică o îmbunătățire puternică a marjelor în prima jumătate a anului: EBITDA a urcat cu 28% față de S1 2025, la 110,7 milioane de lei, iar profitul net a crescut cu 34%, la 63,6 milioane de lei. Marja EBITDA a ajuns la 19,5% (de la 16,1%), iar marja profitului net la 11,2% (de la 8,9%). Un element-cheie pentru această dinamică a fost scăderea cheltuielilor cu materiile prime, consumabilele și mărfurile cu peste 6%, în pofida vânzărilor mai ridicate, ponderea lor în venituri coborând de la 56,8% la 50,2%, pe fondul optimizării achizițiilor, eficienței producției și îmbunătățirii mixului de produse. „Cheltuielile cu materiile prime, consumabilele și mărfurile au scăzut cu peste 6%, în pofida vânzărilor mai ridicate, ponderea acestora în venituri reducându-se de la 56,8% la 50,2%.” Buget 2026 revizuit: EBITDA 238 mil. lei, profit brut 173,9 mil. lei Pe baza performanței din S1, conducerea a actualizat bugetul pentru 2026, cu așteptări mai ridicate privind profitabilitatea. EBITDA este acum estimată la 238 milioane de lei (aprox. +14% peste bugetul aprobat inițial), iar profitul brut la 173,9 milioane de lei (aprox. +19%). Marja EBITDA revizuită este estimată la 19,8%, față de 17,1% în bugetul inițial. Mezelurile rămân pilonul: Cris-Tim și Matache Măcelaru trag creșterea În interiorul segmentului Mezeluri, brandul Cris-Tim a generat venituri de 348,6 milioane de lei (+4%), iar Matache Măcelaru a urcat la 77,8 milioane de lei (+24%), pe fondul interesului pentru produse tradiționale și premium și al extinderii în retailul modern. Restul portofoliului Mezeluri (inclusiv producția private label) a adus 77,2 milioane de lei (+9%). EBITDA segmentului Mezeluri a ajuns la 93,4 milioane de lei (+28%). Lichiditate stabilă, dar trecere pe datorie netă după stocuri și investiții La 30 iunie 2026, numerarul era de 139,1 milioane de lei, relativ stabil față de 138,1 milioane de lei la finalul lui 2025. În schimb, datoria netă a ajuns la 116,0 milioane de lei, de la o poziție de numerar net de 5,6 milioane de lei la finalul lui 2025, evoluție pusă în principal pe seama acumulării sezoniere de stocuri și a investițiilor din primul semestru. Rata anualizată a datoriei nete la EBITDA este indicată la 0,52x, iar datoria netă raportată la capitalurile proprii la 29,4%. Investiții 2025–2030 și planuri de achiziții Cris-Tim derulează pentru 2025–2030 un program de investiții de 890 milioane de lei, din care 768 milioane de lei sunt alocate segmentului de mezeluri și 121 milioane de lei segmentului ready-meals și altor obiective. Dincolo de creșterea organică, compania spune că intenționează să caute, în anii următori, ținte de fuziuni și achiziții pentru consolidare și diversificarea portofoliului pe piețele de mezeluri și ready-meals. [...]

Bursa de Valori București și-a triplat profitul net în T2 2026 , pe fondul creșterii veniturilor operaționale și al unui aport consistent din activitatea financiară, potrivit Ziarul Financiar . Operatorul pieței de capital a raportat venituri operaționale individuale de 12,77 milioane de lei (+27% an/an) și un profit net de 9,52 milioane de lei, de trei ori mai mare decât în trimestrul al doilea din 2025. Cheltuielile operaționale au urcat cu 4%, până la 8,09 milioane de lei, iar profitul operațional s-a dublat, la 4,68 milioane de lei. O parte importantă a rezultatului trimestrial a venit însă din activitatea financiară: veniturile financiare nete au fost de 5,67 milioane de lei, din care 4,97 milioane de lei reprezintă dividende de încasat de la Depozitarul Central , filială deținută în proporție de 69,04%. Comparația cu anul trecut este influențată și de baza de calcul: în T2 2025, rezultatul fusese diminuat de o depreciere de 3,4 milioane de lei a participației în CCP.RO . Semestrul I: salt puternic al veniturilor din tranzacționare Pe ansamblul primului semestru, veniturile operaționale individuale au ajuns la 28,75 milioane de lei, cu 61% peste S1 2025, susținute de veniturile din tranzacționare, în avans cu 88%, până la 21,55 milioane de lei. Profitul net individual a fost de 17 milioane de lei, față de 0,66 milioane de lei în primul semestru din 2025, raportul numind perioada „cel mai bun prim semestru din istoria BVB”. La nivel consolidat, veniturile au fost de 54,97 milioane de lei (+48%), iar profitul net de 13,79 milioane de lei, față de 1,48 milioane de lei în S1 2025. Diferența față de rezultatul individual vine din CCP.RO, care nu a avut venituri operaționale în primul semestru. T3: listări, emisiuni și o tranzacție mare, dar fără detalii Pentru trimestrul al treilea, BVB arată că începutul perioadei a inclus listări și emisiuni noi, precum și o tranzacție de preluare „de amploare”, cu impact semnificativ în veniturile sale, fără a oferi detalii despre valoare, părți implicate sau stadiu. Publicația notează că, cel mai probabil, este vorba de achiziția Biofarm de către un grup polonez. Tot pentru T3, compania amintește autorizarea CCP.RO de către ASF la 1 iulie, prima contraparte centrală stabilită în România în temeiul EMIR (regulamentul european pentru infrastructura piețelor derivate). Separat, pe baza datelor Fondului de Compensare a Investitorilor, numărul investitorilor direcți la BVB a ajuns la 325.003 la jumătatea anului, cu 24% mai mulți an/an. Acțiunile BVB au închis miercuri la 89 de lei, în scădere cu 1,55%, la o capitalizare de 907 milioane de lei. [...]

Bursa de Valori București a raportat un profit net record de 17 milioane lei în S1 2026 , pe fondul creșterii puternice a veniturilor din tranzacționare și al unei activități de piață mai intense, potrivit Economica . În documentul citat de Agerpres, BVB descrie semestrul ca fiind „cel mai bun prim semestru din istoria” operatorului pieței. Creșterea profitabilității vine într-un context de maxime istorice și lichiditate ridicată, care au susținut volume mai mari și, implicit, venituri mai mari pentru operatorul bursier. Ce a împins rezultatele: veniturile din tranzacționare și taxele conexe Veniturile operaționale ale BVB au urcat cu 61% față de prima jumătate a anului trecut, la 28,75 milioane de lei. Principalul motor a fost avansul veniturilor din tranzacționare, cu 88% an/an, pe fondul unei „evoluții favorabile a pieței”, reflectată în volume mai mari, noi runde de finanțare și interes ridicat al investitorilor. BVB mai indică drept factori de creștere: veniturile din taxe de la emitenți; vânzarea de date; servicii IT. Pe partea de profitabilitate, profitul operațional pe primele șase luni a ajuns la 13,32 milioane de lei, în creștere cu 280% față de S1 2025, cu o marjă operațională de 46%. Costuri în creștere moderată, pe fondul extinderii echipei Cheltuielile operaționale au fost de 15,43 milioane lei, în creștere cu 8% față de S1 2025. Majorarea este explicată prin completarea schemei de personal pentru acoperirea nevoilor operaționale și prin ajustările salariale făcute în 2025, conform sursei citate. Contribuția Depozitarului Central și efectul la nivel de grup Profitul financiar al BVB a fost de 5,88 milioane de lei, provenind în principal din dividende de la DC ( Depozitarul Central ), în valoare de 4,97 milioane de lei. La nivel de grup, veniturile operaționale au atins 54,97 milioane de lei (+48% an/an), iar cheltuielile operaționale au fost de 41,28 milioane de lei (+10%). Grupul a raportat un profit operațional de 13,69 milioane de lei, față de o pierdere de 490.000 lei în S1 2025, în timp ce profitul net al grupului a fost de 13,8 milioane de lei, față de 1,48 milioane lei în S1 2025. Documentul mai arată că rezultatul obținut „susține cheltuielile operaționale” ale filialei CCP.RO, aflată în etapa de pregătire a lansării operaționale. [...]