Știri

Știri din categoria Rezultate financiare
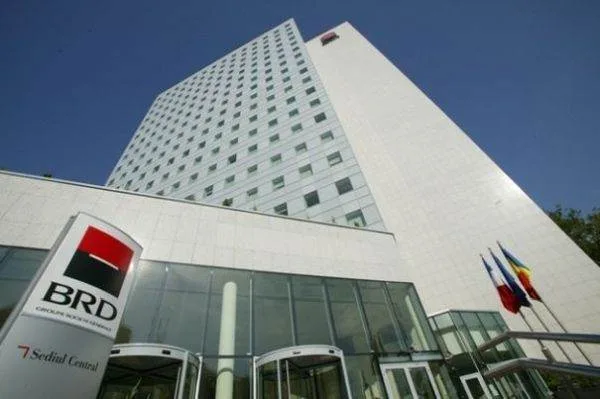
BRD a raportat un profit net de 369 milioane lei în T1 2026, în creștere cu 6%, susținut de un cost al riscului mai redus și de avansul creditării și al depozitelor, într-un context de presiuni macroeconomice și incertitudine geopolitică, potrivit Economica.
Banca indică drept principal motor al rezultatului scăderea provizioanelor nete față de anul anterior, pe fondul „rezilienței” portofoliilor de credite ipotecare și al celor acordate companiilor. Profitul operațional brut a fost de 506 milioane lei în T1 2026, relativ stabil comparativ cu T1 2025.
Creditele nete în sold (inclusiv finanțările prin leasing) au urcat cu 8,2% an/an la finalul lunii martie 2026, cu creșteri pe ambele segmente:
În paralel, baza totală de depozite a crescut cu 14,3% an/an la finalul lunii martie 2026.
BRD a raportat o îmbunătățire a eficienței operaționale: raportul cost/venit a coborât la 52,4% în T1 2026 (minus 72 puncte de bază an/an) și la 46% dacă este exclusă taxa pe cifra de afaceri.
Pe calitatea activelor, rata creditelor neperformante (NPL) a fost de 2,5%, iar gradul de acoperire a NPL a ajuns la 65,9% la finalul lunii martie 2026.
CEO-ul BRD, Maria Rousseva, a arătat că rezultatele au fost obținute într-un trimestru marcat de intensificarea presiunilor macroeconomice și de incertitudine geopolitică, amplificate spre final de escaladarea conflictului din Orientul Mijlociu.
„Creditele nete în sold, inclusiv finanțările prin leasing, au crescut cu +8% an/an (…) Totodată, pozițiile de capital și lichiditate ale BRD au fost menținute la niveluri confortabile.”
În același timp, BRD a raportat un ROE ajustat de aproximativ 16% în T1 2026, calculat excluzând taxa pe cifra de afaceri.
Recomandate
Banca Transilvania a acordat finanțări de aproape 25 mld. lei în S1 2026 , într-un context de incertitudine economică și consum în scădere, mizând pe transformarea depozitelor în creditare pentru companii și populație, potrivit Banca Transilvania . Banca spune că a atras peste 250.000 de clienți noi și a continuat să-și extindă ecosistemul financiar. Creditarea, principalul indicator de „tracțiune” în economie În prima jumătate a anului, BT a raportat finanțări de 17,6 miliarde de lei către companii și 7 miliarde de lei către populație. Din creditele acordate populației, 31% au fost credite imobiliare/ipotecare, iar 67% credite pentru nevoi curente. Pe segmentul corporate, banca indică drept motor „Large Corporate”, care a contribuit cu peste 80% (4,2 miliarde de lei) la avansul creditării față de S1 2025, în special prin finanțarea investițiilor și a capitalului de lucru. Profit în creștere și active mai mari, pe fondul accelerării în T2 La nivel de grup, profitul net a fost de 2,5 miliarde de lei în S1 2026, în creștere cu 26,8% față de aceeași perioadă a anului trecut. Activele Grupului BT au ajuns la 233,3 miliarde de lei la 30 iunie 2026 (+4% față de finalul lui 2025). La nivelul băncii, profitul net a fost de 2,1 miliarde de lei (+20,7% an/an), iar profitul net din trimestrul al doilea a fost cu 25,6% peste cel din trimestrul întâi. Activele băncii au urcat la 217,8 miliarde de lei, iar depozitele clienților au ajuns la 172,4 miliarde de lei. Transformarea depozitelor în credite și calitatea portofoliului BT raportează creșterea raportului credite/depozite, un indicator urmărit pentru a înțelege cât din resursele atrase se duc în finanțarea economiei: la nivel de grup: 68,5% (cu 3,8 puncte procentuale peste finalul lui 2025); la nivelul băncii: 65,9%. Calitatea portofoliului a rămas „la un nivel foarte bun”, potrivit băncii, cu rata creditelor neperformante (definiția EBA) la 2,41%, în scădere cu 0,24 puncte procentuale față de aceeași perioadă a anului trecut. Costul riscului a coborât la 0,63% (cu 20 puncte de bază sub S1 2025). Eficiență operațională și digitalizare, cu investiții care apasă pe costuri Venitul operațional a urcat la 5,3 miliarde de lei (+15,9% an/an). Cheltuielile operaționale au crescut cu 12,9% față de S1 2025, influențate de investițiile în dezvoltare și de integrarea în BT a companiei de tehnologie Code Crafters (din Grupul BT). Raportul cost/venit a fost de 44,6% (sau 38,3% fără impactul taxei pe cifra de afaceri). Pe zona de utilizare a serviciilor, banca indică o creștere cu peste 17% a numărului de operațiuni realizate de clienți prin toate canalele, iar plățile cu telefonul au crescut cu 24% față de S1 2025. BT menționează și diaspora ca „o nouă sursă de creștere”, inclusiv prin BT Pay . Ce urmează Pentru perioada următoare, banca își propune să accelereze dezvoltarea „sistemului financiar al Grupului BT” prin integrarea mai strânsă a soluțiilor de banking, investiții, finanțare și pensii private, menținând alocarea de capital către economia românească și extinzând accesul la servicii pentru românii din diaspora. [...]
Raiffeisen Bank România a raportat în S1 2026 o creștere a creditării și a activelor, pe fondul extinderii bazei de clienți , potrivit Raiffeisen Bank România . Banca indică un avans al volumului creditelor nete acordate clienților la 52,1 miliarde lei (+14% față de iunie 2025), în timp ce activele totale au urcat la 91,8 miliarde lei (+10% an/an). Creșterea este susținută de dinamica de pe retail și de segmentul companiilor, într-un context în care banca a accelerat fluxurile digitale de vânzare și administrare, atât pentru produse de economisire, cât și pentru creditare. Creditarea rămâne principalul motor, cu avans pe retail și companii La finalul lunii iunie 2026, creditele nete către clienți au ajuns la 52,1 miliarde lei, în creștere cu 7% față de finalul lui 2025 și cu 14% față de iunie 2025. Pe zona persoanelor fizice, banca menționează: un avans de 16% al creditelor către retail față de aceeași perioadă a anului trecut; o creștere de 19% a creditelor negarantate; o majorare cu peste 57% a volumului finanțărilor noi garantate acordate în S1 2026 față de S1 2025. În paralel, finanțările către companii au continuat să crească: portofoliul total aferent segmentelor de business a avansat cu 12% față de iunie 2025, „în principal” pe fondul evoluției segmentului Corporații. Pentru zona Mid-Corporate, portofoliul de credite pentru investiții a crescut cu 29% în prima jumătate a anului, iar stocul total de credite a avansat cu 16% de la un an la altul. Baza de clienți și digitalizarea împing volumul: +44% clienți noi în retail, +70% la IMM Banca raportează o extindere a bazei de clienți, până la aproape 2,4 milioane la finalul lunii iunie 2026. În S1 2026, numărul total de clienți noi din retail a crescut cu 44% față de S1 2025, iar înrolarea digitală a accelerat: numărul de clienți noi înrolați pe canalul digital s-a dublat (+110%). În segmentul IMM (Divizia Antreprenori), banca indică: +70% clienți noi față de S1 2025; 70% dintre antreprenori aleg fluxurile digitale (website și tabletă) pentru deschiderea unui pachet de cont IMM; Smart Business a depășit 100.000 de clienți activi în prima jumătate a anului. Pe creditarea de retail, digitalizarea a influențat și distribuția: 1 din 2 clienți care au ales un credit de nevoi personale sau un card de credit a optat pentru accesare 100% digital, direct din aplicația de mobile banking. Profit, costuri și indicatori de risc: profit net de 849 milioane lei, NPE la 1,49% Profitul net aferent primei jumătăți a anului s-a ridicat la 849 milioane lei, în timp ce cheltuielile operaționale au crescut cu 5%. Pe partea de risc, banca arată că rata expunerilor neperformante (NPE) a fost de 1,49%, iar costul riscului s-a situat la 29 puncte de bază. Depozite în creștere și schimbare de mix către economisire Depozitele atrase de la clienți au urcat la 70,4 miliarde lei (+7% față de iunie 2025). Depozitele persoanelor fizice au crescut cu 11% an/an, pe fondul interesului pentru depozitele la termen. Banca mai notează că ponderea conturilor de economii și a depozitelor în totalul pasivelor a crescut de la 55% la 58%, comparativ cu perioada similară anterioară. Capital și lichiditate peste cerințele minime ale BNR La nivel consolidat, după includerea profitului preliminar aferent primului semestru (sub rezerva aprobării BNR), banca raportează: CET1: 19,45%; CAR (rata de adecvare a capitalului): 22,99%. Indicatorul de acoperire al necesarului de lichiditate (LCR) a fost de 210% la nivel individual, peste pragul minim reglementat de 100%. În ianuarie, banca a plasat o euroobligațiune de tip „benchmark ” de 500 milioane euro (aprox. 2,5 miliarde lei), cu maturitate 6NC5 și cupon fix de 4,136% în primii 5 ani, operațiune care, potrivit băncii, consolidează baza de fonduri proprii și datorii eligibile (MREL). „Rezultatele din prima jumătate a anului 2026 confirmă capacitatea noastră de a menține un ritm solid de creștere și o relație apropiată cu clienții.” — Zdenek Romanek , Președinte & CEO, Raiffeisen Bank România În ansamblu, datele raportate indică o creștere alimentată de creditare și de migrarea către fluxuri digitale, cu o poziție de capital și lichiditate menținută peste cerințele de reglementare. [...]
Christian Tour a crescut profitabilitatea în S1 2026, deși a pierdut din volume , mizând pe produse mai scumpe și pe o mixare a vânzărilor către segmente cu valoare mai ridicată, potrivit Ziarul Financiar . Tur-operatorul listat în iunie la Bursa de Valori București (simbol TRIP) a raportat venituri totale de 184,7 mil. lei în primul semestru (+12,2%) și un profit net de 6,3 mil. lei (+15,3%). EBITDA (profitul înainte de dobânzi, taxe, depreciere și amortizare) a urcat cu 24,2%, la 9,8 mil. lei, iar marja EBITDA a ajuns la 5,3%, de la 4,8% în S1 2025, semn că îmbunătățirea rezultatului a venit mai ales din structură și preț, nu din creșterea numărului de clienți. Volume în scădere, venit mediu mai mare Compania arată că avansul nu a fost susținut de trafic: numărul de pasageri a scăzut cu 11,6%, la 173.937, iar numărul de rezervări s-a redus cu 17,4%, la 66.770. În schimb, venitul mediu per pasager a crescut cu 18,15%, la 505,33 euro (aprox. 2.654 lei). Un alt indicator urmărit de conducere, „vânzările la data rezervării” (indicator non-IFRS, adică în afara standardelor contabile internaționale), a urcat cu 7,7%, la 460,1 mil. lei. „Am înregistrat o cerere crescută pentru circuite, destinaţii exotice şi alte experienţe cu valoare mai ridicată şi, în mod deliberat, ne-am axat pe creşterea profitabilităţii în detrimentul volumelor în activităţile cu marje mai reduse.” Ce segmente au tras rezultatul Pe linii de business, dinamica a fost mixtă: Pachete : 331,5 mil. lei vânzări (+9,2%), circa 72% din total Grupuri și Experiențe : 72,8 mil. lei (+18%) Zboruri și Cazări : 50,3 mil. lei (-3,2%) Alte segmente : 5,5 mil. lei (-44%) Presiune pe costuri și efect de curs Costurile directe cu serviciile turistice au crescut cu 14,7%, la 149,8 mil. lei, mai repede decât veniturile, pe fondul inflației și al scumpirii furnizorilor. Rezultatul a fost sprijinit și de venituri financiare de 5,4 mil. lei, față de 3,4 mil. lei, în principal din diferențe de curs valutar. Bilanț întărit după IPO și ținte pentru 2026 După IPO-ul din mai, care a adus 110 mil. lei capital nou, compania avea la 30 iunie numerar de 182,6 mil. lei și nu avea credite bancare în sold. Poziția netă de numerar era de 143,7 mil. lei, față de o datorie netă de 38,7 mil. lei la finalul lui 2025. Datoriile contractuale erau de 265,6 mil. lei, sume încasate în avans care urmează să fie recunoscute ca venituri în semestrul al doilea. Pentru întregul an, conducerea vizează venituri de 843 mil. lei, EBITDA de 46,3 mil. lei și profit net de 33,2 mil. lei, dar raportul avertizează că performanța din S1 2026 „nu trebuie extrapolată direct” la întregul an, întrucât activitatea este concentrată în a doua jumătate. Pe bursă, acțiunile au scăzut luni cu 0,59%, la 1,672 lei, sub prețul de 1,895 lei din ofertă pentru investitorii instituționali; capitalizarea este de 361 mil. lei. Teleconferința pe rezultate este programată joi. [...]

Cris-Tim și-a revizuit în sus țintele de profitabilitate pentru 2026 , după un prim semestru în care câștigurile au crescut mult mai repede decât vânzările, pe fondul eficientizării costurilor, potrivit Economica . În S1 2026, Cris-Tim a raportat vânzări totale de peste 567 milioane de lei, în condițiile în care segmentul Mezeluri a rămas motorul businessului: 503,6 milioane de lei, în creștere cu 7% față de anul precedent, adică aproximativ 89% din veniturile totale. Segmentul Ready Meals a adus 55,7 milioane de lei, în scădere cu 2% față de S1 2025, reprezentând circa 10% din venituri. Profitabilitatea a accelerat: EBITDA +28%, profit net +34% Compania indică o îmbunătățire puternică a marjelor în prima jumătate a anului: EBITDA a urcat cu 28% față de S1 2025, la 110,7 milioane de lei, iar profitul net a crescut cu 34%, la 63,6 milioane de lei. Marja EBITDA a ajuns la 19,5% (de la 16,1%), iar marja profitului net la 11,2% (de la 8,9%). Un element-cheie pentru această dinamică a fost scăderea cheltuielilor cu materiile prime, consumabilele și mărfurile cu peste 6%, în pofida vânzărilor mai ridicate, ponderea lor în venituri coborând de la 56,8% la 50,2%, pe fondul optimizării achizițiilor, eficienței producției și îmbunătățirii mixului de produse. „Cheltuielile cu materiile prime, consumabilele și mărfurile au scăzut cu peste 6%, în pofida vânzărilor mai ridicate, ponderea acestora în venituri reducându-se de la 56,8% la 50,2%.” Buget 2026 revizuit: EBITDA 238 mil. lei, profit brut 173,9 mil. lei Pe baza performanței din S1, conducerea a actualizat bugetul pentru 2026, cu așteptări mai ridicate privind profitabilitatea. EBITDA este acum estimată la 238 milioane de lei (aprox. +14% peste bugetul aprobat inițial), iar profitul brut la 173,9 milioane de lei (aprox. +19%). Marja EBITDA revizuită este estimată la 19,8%, față de 17,1% în bugetul inițial. Mezelurile rămân pilonul: Cris-Tim și Matache Măcelaru trag creșterea În interiorul segmentului Mezeluri, brandul Cris-Tim a generat venituri de 348,6 milioane de lei (+4%), iar Matache Măcelaru a urcat la 77,8 milioane de lei (+24%), pe fondul interesului pentru produse tradiționale și premium și al extinderii în retailul modern. Restul portofoliului Mezeluri (inclusiv producția private label) a adus 77,2 milioane de lei (+9%). EBITDA segmentului Mezeluri a ajuns la 93,4 milioane de lei (+28%). Lichiditate stabilă, dar trecere pe datorie netă după stocuri și investiții La 30 iunie 2026, numerarul era de 139,1 milioane de lei, relativ stabil față de 138,1 milioane de lei la finalul lui 2025. În schimb, datoria netă a ajuns la 116,0 milioane de lei, de la o poziție de numerar net de 5,6 milioane de lei la finalul lui 2025, evoluție pusă în principal pe seama acumulării sezoniere de stocuri și a investițiilor din primul semestru. Rata anualizată a datoriei nete la EBITDA este indicată la 0,52x, iar datoria netă raportată la capitalurile proprii la 29,4%. Investiții 2025–2030 și planuri de achiziții Cris-Tim derulează pentru 2025–2030 un program de investiții de 890 milioane de lei, din care 768 milioane de lei sunt alocate segmentului de mezeluri și 121 milioane de lei segmentului ready-meals și altor obiective. Dincolo de creșterea organică, compania spune că intenționează să caute, în anii următori, ținte de fuziuni și achiziții pentru consolidare și diversificarea portofoliului pe piețele de mezeluri și ready-meals. [...]

Bursa de Valori București și-a triplat profitul net în T2 2026 , pe fondul creșterii veniturilor operaționale și al unui aport consistent din activitatea financiară, potrivit Ziarul Financiar . Operatorul pieței de capital a raportat venituri operaționale individuale de 12,77 milioane de lei (+27% an/an) și un profit net de 9,52 milioane de lei, de trei ori mai mare decât în trimestrul al doilea din 2025. Cheltuielile operaționale au urcat cu 4%, până la 8,09 milioane de lei, iar profitul operațional s-a dublat, la 4,68 milioane de lei. O parte importantă a rezultatului trimestrial a venit însă din activitatea financiară: veniturile financiare nete au fost de 5,67 milioane de lei, din care 4,97 milioane de lei reprezintă dividende de încasat de la Depozitarul Central , filială deținută în proporție de 69,04%. Comparația cu anul trecut este influențată și de baza de calcul: în T2 2025, rezultatul fusese diminuat de o depreciere de 3,4 milioane de lei a participației în CCP.RO . Semestrul I: salt puternic al veniturilor din tranzacționare Pe ansamblul primului semestru, veniturile operaționale individuale au ajuns la 28,75 milioane de lei, cu 61% peste S1 2025, susținute de veniturile din tranzacționare, în avans cu 88%, până la 21,55 milioane de lei. Profitul net individual a fost de 17 milioane de lei, față de 0,66 milioane de lei în primul semestru din 2025, raportul numind perioada „cel mai bun prim semestru din istoria BVB”. La nivel consolidat, veniturile au fost de 54,97 milioane de lei (+48%), iar profitul net de 13,79 milioane de lei, față de 1,48 milioane de lei în S1 2025. Diferența față de rezultatul individual vine din CCP.RO, care nu a avut venituri operaționale în primul semestru. T3: listări, emisiuni și o tranzacție mare, dar fără detalii Pentru trimestrul al treilea, BVB arată că începutul perioadei a inclus listări și emisiuni noi, precum și o tranzacție de preluare „de amploare”, cu impact semnificativ în veniturile sale, fără a oferi detalii despre valoare, părți implicate sau stadiu. Publicația notează că, cel mai probabil, este vorba de achiziția Biofarm de către un grup polonez. Tot pentru T3, compania amintește autorizarea CCP.RO de către ASF la 1 iulie, prima contraparte centrală stabilită în România în temeiul EMIR (regulamentul european pentru infrastructura piețelor derivate). Separat, pe baza datelor Fondului de Compensare a Investitorilor, numărul investitorilor direcți la BVB a ajuns la 325.003 la jumătatea anului, cu 24% mai mulți an/an. Acțiunile BVB au închis miercuri la 89 de lei, în scădere cu 1,55%, la o capitalizare de 907 milioane de lei. [...]

Bursa de Valori București a raportat un profit net record de 17 milioane lei în S1 2026 , pe fondul creșterii puternice a veniturilor din tranzacționare și al unei activități de piață mai intense, potrivit Economica . În documentul citat de Agerpres, BVB descrie semestrul ca fiind „cel mai bun prim semestru din istoria” operatorului pieței. Creșterea profitabilității vine într-un context de maxime istorice și lichiditate ridicată, care au susținut volume mai mari și, implicit, venituri mai mari pentru operatorul bursier. Ce a împins rezultatele: veniturile din tranzacționare și taxele conexe Veniturile operaționale ale BVB au urcat cu 61% față de prima jumătate a anului trecut, la 28,75 milioane de lei. Principalul motor a fost avansul veniturilor din tranzacționare, cu 88% an/an, pe fondul unei „evoluții favorabile a pieței”, reflectată în volume mai mari, noi runde de finanțare și interes ridicat al investitorilor. BVB mai indică drept factori de creștere: veniturile din taxe de la emitenți; vânzarea de date; servicii IT. Pe partea de profitabilitate, profitul operațional pe primele șase luni a ajuns la 13,32 milioane de lei, în creștere cu 280% față de S1 2025, cu o marjă operațională de 46%. Costuri în creștere moderată, pe fondul extinderii echipei Cheltuielile operaționale au fost de 15,43 milioane lei, în creștere cu 8% față de S1 2025. Majorarea este explicată prin completarea schemei de personal pentru acoperirea nevoilor operaționale și prin ajustările salariale făcute în 2025, conform sursei citate. Contribuția Depozitarului Central și efectul la nivel de grup Profitul financiar al BVB a fost de 5,88 milioane de lei, provenind în principal din dividende de la DC ( Depozitarul Central ), în valoare de 4,97 milioane de lei. La nivel de grup, veniturile operaționale au atins 54,97 milioane de lei (+48% an/an), iar cheltuielile operaționale au fost de 41,28 milioane de lei (+10%). Grupul a raportat un profit operațional de 13,69 milioane de lei, față de o pierdere de 490.000 lei în S1 2025, în timp ce profitul net al grupului a fost de 13,8 milioane de lei, față de 1,48 milioane lei în S1 2025. Documentul mai arată că rezultatul obținut „susține cheltuielile operaționale” ale filialei CCP.RO, aflată în etapa de pregătire a lansării operaționale. [...]