Știri

Știri din categoria Politică monetară
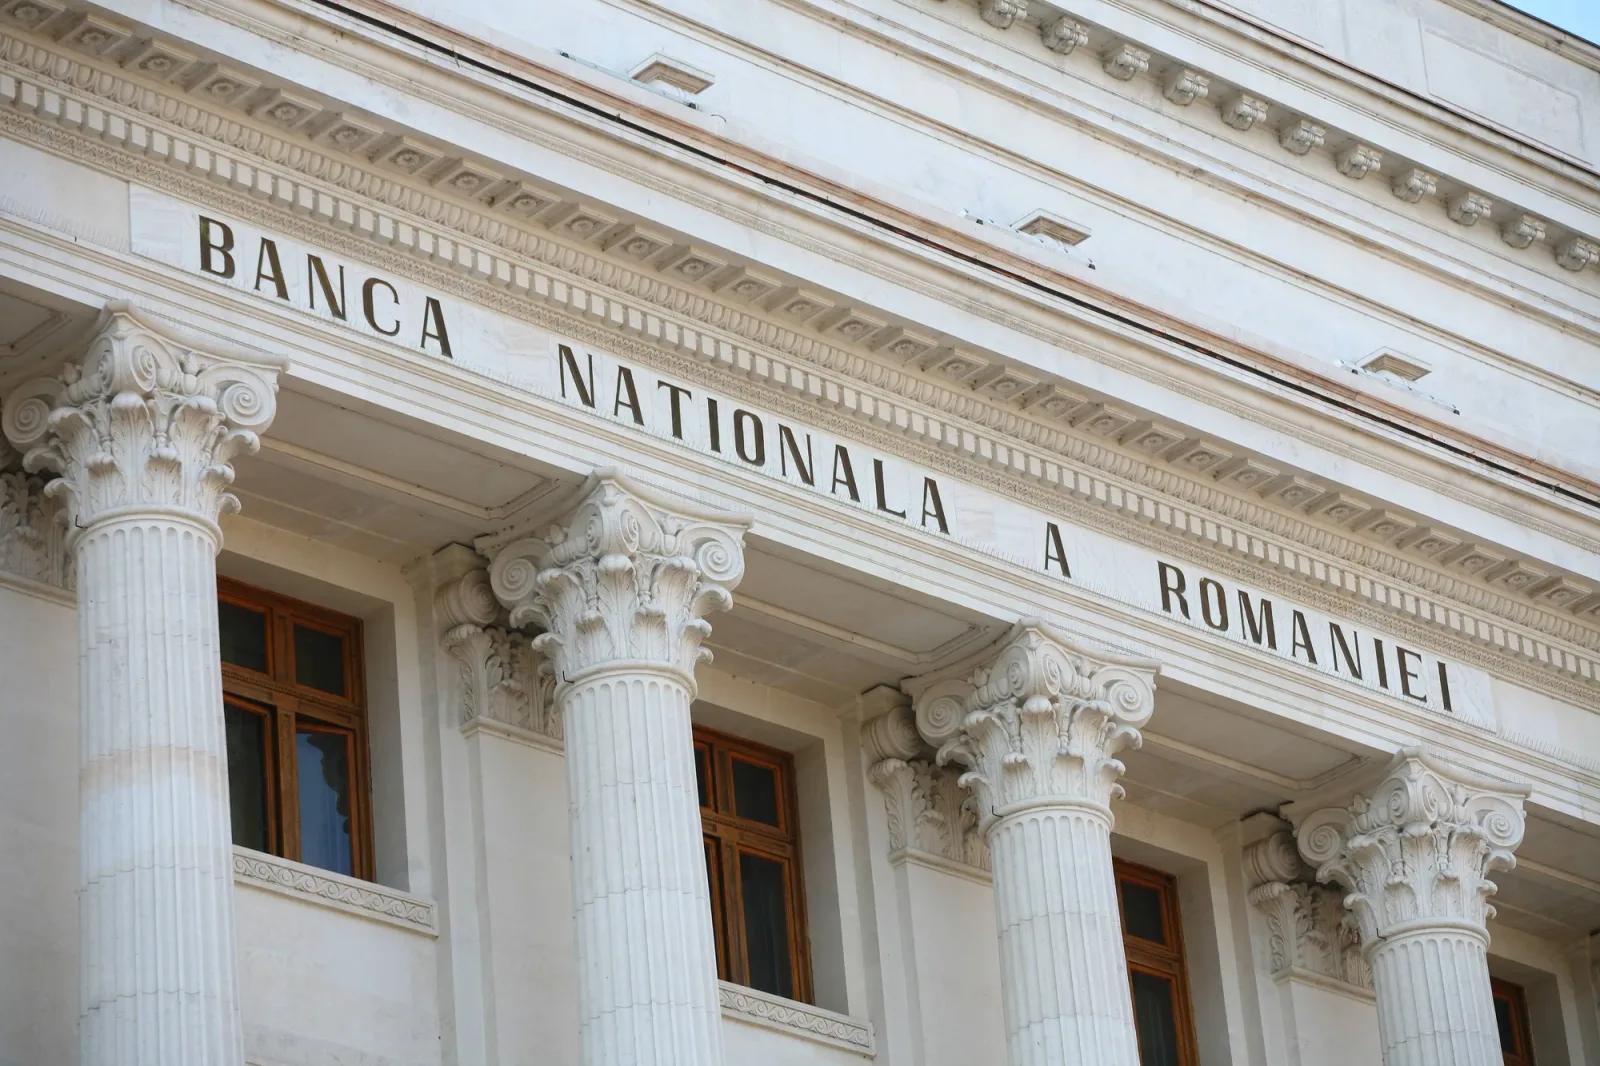
Banca Națională a României a decis să mențină neschimbată dobânda de politică monetară la 6,50%, conform BNR. Această decizie vine în contextul în care indicele ROBOR la 3 luni a scăzut ușor la 5,97%, iar indicele de referință pentru creditele consumatorilor (IRCC) rămâne stabil la 5,68% pentru trimestrul al treilea din 2025.
Ratele dobânzilor interbancare ROBID și ROBOR au înregistrat modificări minore. Pentru data de 20 ianuarie 2026, ROBOR la 3 luni a fost de 5,97%, în scădere față de 5,98% în ziua precedentă. Această scădere reflectă o ușoară relaxare a condițiilor de creditare pe termen scurt.
| Perioada | O/N | T/N | 1W | 1M | 3M | 6M | 12M |
|---|---|---|---|---|---|---|---|
| 20.01.2026 | 5,35 | 5,34 | 5,37 | 5,39 | 5,67 | 5,75 | 5,91 |
| 19.01.2026 | 5,35 | 5,35 | 5,36 | 5,40 | 5,68 | 5,75 | 5,93 |
Decizia BNR de a menține dobânda de politică monetară la 6,50% a fost luată în cadrul ultimei ședințe a Consiliului de Administrație pe probleme de politică monetară, desfășurată pe 19 ianuarie 2026. Această stabilitate a dobânzii este văzută ca un semnal de menținere a unei politici monetare prudente, în contextul unei inflații care încă necesită monitorizare atentă.
Indicele de referință pentru creditele consumatorilor (IRCC) a rămas la nivelul de 5,68% pentru trimestrul al treilea din 2025. Acest indice este utilizat pentru calcularea dobânzilor la creditele de consum și este reglementat de OUG 19/2019. Stabilitatea IRCC oferă o anumită previzibilitate pentru consumatori în ceea ce privește costurile de creditare.
Pe piața monetară interbancară, volumul mediu zilnic al tranzacțiilor a fost de 300,8 milioane lei la o rată a dobânzii de 5,52% pentru data de 19 ianuarie 2026. Aceste cifre indică o activitate moderată pe piața interbancară, reflectând condițiile actuale de lichiditate.
În concluzie, decizia BNR de a menține dobânda de politică monetară neschimbată subliniază o abordare precaută în fața incertitudinilor economice. Evoluția ratelor ROBOR și stabilitatea IRCC sunt aspecte cheie care influențează costurile de creditare și, implicit, deciziile financiare ale consumatorilor și companiilor.
Recomandate

BNR păstrează dobânda-cheie la 6,5% și menține România cu cea mai ridicată rată din regiune , deși banca centrală anticipează o scădere substanțială a inflației din T3/2026, potrivit Ziarul Financiar . Mesajul de politică monetară rămâne prudent: riscurile viitoare la adresa inflației sunt considerate „notabile”, iar relaxarea dobânzilor nu este, deocamdată, pe masă. În regiune, diferența de nivel este vizibilă: în timp ce în România dobânda-cheie este 6,5%, în Ungaria a ajuns la 5,75% (la fel ca în Serbia), în Polonia este 3,75%, iar în Cehia a coborât la 3,5%. Publicația notează însă că România a avut până acum și cea mai mare inflație din regiune, de peste 10%, în timp ce în celelalte țări inflația a fost în intervalul 2%-3%. De ce nu taie BNR dobânda, deși inflația ar urma să scadă BNR își justifică menținerea ratei-cheie la 6,5% printr-un set de incertitudini care pot reaprinde presiunile asupra prețurilor. Printre riscurile invocate se află evoluția viitoare a prețurilor la energie electrică și alimente, inclusiv pe fondul secetei severe din 2026, dar și traiectoria cotației țițeiului, cu efecte în lanț asupra altor materii prime și asupra prețurilor internaționale ale unor bunuri. În plus, banca centrală vede riscuri pentru activitatea economică și pentru inflația pe termen mediu din conflictul din Orientul Mijlociu și din criza energetică. BNR mai indică și incertitudini legate de măsurile viitoare de consolidare bugetară, inclusiv în contextul situației politice interne. Inflația: scădere în iunie, „corecție descendentă substanțială” din T3 În România, rata anuală a inflației s-a redus ușor în iunie 2026, coborând spre 10,4%, de la 10,85% în mai, conform articolului. În noul raport asupra inflației , BNR estimează o „corecție descendentă substanțială” în trimestrul III 2026, pe fondul epuizării efectelor directe ale eliminării plafonului la prețul energiei electrice și ale majorării cotelor de TVA și a accizelor. „Rata anuală a inflaţiei va cunoaşte o corecţie descendentă substanţială în trimestrul III 2026 (...) Totodată, după o evoluţie uşor fluctuantă în trimestrul IV 2026, ea este aşteptată să descrească gradual, reintrând la finele anului 2027 în interiorul intervalului ţintei (...)” Context economic: redresare ușoară și credit privat în creștere Pe lângă traiectoria inflației, BNR anticipează o redresare ușoară a economiei în trimestrele doi și trei din 2026 și o accentuare a ascensiunii creditului privat. În același timp, banca centrală semnalează că riscurile rămân ridicate atât pentru evoluția inflației, cât și pentru mersul economiei și continuarea consolidării fiscale, ceea ce explică menținerea unei politici monetare restrictive. În lipsa unor detalii suplimentare în material despre calendarul următoarelor decizii, concluzia operațională rămâne că, pe termen scurt, costul finanțării în lei este susținut în continuare de o dobândă-cheie neschimbată, chiar dacă scenariul de bază al BNR indică dezinflație din a doua parte a anului. [...]

Declarațiile despre euro reintroduc o miză de politică monetară în dezbaterea publică , după ce Călin Georgescu a legat adoptarea monedei unice de pierderea „suveranității”, pe fondul mesajului președintelui Nicușor Dan privind existența unui „acord politic” pentru trecerea la euro, potrivit HotNews . Reacția lui Georgescu vine la trei zile după declarația lui Nicușor Dan despre „acordul politic pentru trecerea la euro” și este prima intervenție de acest tip a fostului candidat la prezidențiale, în contextul în care, notează publicația, președintele a transmis în ultima perioadă mesaje către electoratul conservator. În postarea sa, Georgescu susține că anunțarea trecerii la euro fără „o dezbatere națională reală” și fără exprimarea „limpede” a voinței populației „nu este reformă” și ar echivala „politic și moral” cu „trădarea leului”. El argumentează că o astfel de decizie ar afecta direct veniturile și prețurile. „Renunți la leu, renunți la suveranitate. O țară este stăpână pe soarta ei atunci când are control deplin asupra propriei monede.” Argumentele invocate: suveranitate, exemple din UE și riscul de scumpiri Georgescu afirmă că euro „nu este garanția prosperității” și invocă exemplul Marii Britanii, care a fost membră a construcției europene fără să adopte moneda unică. În același registru, el enumeră state UE care nu folosesc euro: România, Polonia, Cehia, Ungaria, Suedia și Danemarca. Pe componenta economică, susține că adoptarea euro ar duce la „o scumpire generalizată”, în timp ce „veniturile vor rămâne la fel”, iar costurile vieții ar „exploda”, cu impact asupra „omului de rând” și a „micului producător”. Ce a spus Nicușor Dan despre pașii următori În declarațiile făcute sâmbătă, după decizia agenției Fitch de a menține ratingul României, președintele Nicușor Dan a afirmat că „există acord politic pentru trecerea la euro ” și că viitorul guvern, împreună cu Banca Națională, ar urma să întocmească o „foaie de parcurs” cu acțiunile necesare pentru adoptarea monedei unice, conform relatării HotNews . [...]

Disputa politică pe euro reaprinde riscul de amânare a deciziilor de politică monetară , după ce Călin Georgescu a atacat public ideea aderării României la zona euro, pe fondul unui anunț făcut de președintele Nicușor Dan privind existența unui „consens larg” între partide, potrivit Washington Post . Fostul candidat la alegerile prezidențiale anulate din 2024 susține că adoptarea euro ar însemna „scumpire generalizată” și „pierderea suveranității economice”, argumentând că o astfel de decizie ar afecta direct veniturile populației și prețurile de consum. „O hotărâre care intră în fiecare pensie, în fiecare salariu și în prețul fiecărei pâini nu poate fi prezentată poporului ca un fapt împlinit. Românii trebuie ascultați și trebuie să aibă ultimul cuvânt.” Miza economică invocată: prețuri, venituri și controlul asupra monedei Georgescu își construiește critica pe două idei principale: că trecerea la euro ar produce o creștere generalizată a prețurilor și că renunțarea la leu ar reduce capacitatea României de a-și controla economia prin politica monetară (setul de decizii privind moneda, dobânzile și lichiditatea). „Trecerea la euro ar duce la o scumpire generalizată. Veniturile vor rămâne la fel, în timp ce costurile vieții vor exploda.” În același mesaj, el leagă moneda națională de independența economică și de „suveranitate”, numind leul „fortăreața noastră” și afirmând că „renunți la Leu, renunți la suveranitate”. Argumentul politic: consultare publică și exemplul statelor UE fără euro Fostul candidat mai spune că o astfel de decizie nu ar trebui „prezentată poporului ca un fapt împlinit” și cere ca românii „să aibă ultimul cuvânt”. Ca susținere, el invocă exemple de state care nu folosesc euro, menționând că dintre cele 27 de state ale Uniunii Europene, șase nu utilizează moneda unică: România, Polonia, Cehia, Ungaria, Suedia și Danemarca. În același context, amintește și cazul Marii Britanii, care, potrivit lui, a rămas mult timp în „construcția europeană” fără să renunțe la lira sterlină. Context: ce a spus președintele Nicușor Dan Reacția lui Georgescu vine după ce președintele Nicușor Dan a anunțat sâmbătă că există un „consens larg” între formațiunile politice privind aderarea României la zona euro, conform aceleiași surse. Materialul nu oferă un calendar, pași concreți sau detalii despre forma acestui consens. [...]
Planul politic pentru adoptarea euro intră în faza de „foaie de parcurs”, dar România e departe de criterii , potrivit Economedia . Președintele Nicușor Dan spune că există un acord politic pentru trecerea la moneda unică, iar viitorul Guvern, „indiferent de compoziția sa politică”, împreună cu Banca Națională a României , ar urma să elaboreze în următorii ani pașii necesari. „Există acord politic pentru trecerea la euro. Viitorul Guvern, indiferent de compoziția sa politică, împreună cu Banca Națională, vor întocmi foaia de parcurs pentru următorii ani în care să facem toate acțiunile necesare pentru trecerea la euro.” Unghiul cu miză economică este însă decalajul dintre intenția politică și starea actuală a economiei: România nu îndeplinește, în prezent, criteriile economice necesare adoptării euro, cu excepția criteriului datoriei publice, conform Raportului de convergență pentru 2026 al Comisiei Europene, citat de Economedia. Unde se rupe convergența: inflație, deficit, curs, dobânzi Raportul Comisiei Europene arată că România nu respectă criteriile privind stabilitatea prețurilor, finanțele publice, stabilitatea cursului de schimb și nivelul dobânzilor pe termen lung. În plus, legislația privind funcționarea BNR nu este pe deplin compatibilă cu normele UE privind uniunea economică și monetară. Principalele puncte din evaluare: Inflație: rata medie în cele 12 luni până în mai 2026 a fost 8,4% , peste valoarea de referință de 2,7% . Comisia estimează o scădere în a doua parte a anului, dar peste pragul de referință la final de 2026 și în 2027. Deficit bugetar: a coborât de la 9,3% din PIB (2024) la 7,9% (2025) , dar rămâne peste limita UE de 3% . Comisia vede o reducere la 6,2% (2026) și 5,8% (2027) , pe fondul consolidării fiscale. Datoria publică: este așteptată să crească de la 59,3% din PIB (2025) la 61,6% (2026) și 63,4% (2027) . Curs de schimb / ERM II: leul nu participă la ERM II , mecanism în care un stat trebuie să stea cel puțin doi ani fără tensiuni majore înainte de adoptarea euro. În ultimii doi ani, moneda națională s-a depreciat cu aproximativ 5% față de euro. Dobânzi pe termen lung: media a fost 6,7% , peste valoarea de referință de 5,1% ; Comisia le leagă de deficitul ridicat și de îngrijorările investitorilor privind consolidarea fiscală. Ce urmează, în logica anunțului Din declarația președintelui rezultă că următorul pas ar fi elaborarea unei foi de parcurs de către viitorul Guvern și BNR. În același timp, evaluarea Comisiei Europene indică faptul că, înainte de o țintă realistă de adoptare, România ar trebui să reducă semnificativ inflația și deficitul și să avanseze pe componenta de stabilitate a cursului (inclusiv prin intrarea în ERM II), precum și pe compatibilitatea legislației privind banca centrală cu cerințele UE. [...]
Banca Națională a Ungariei își creează spațiu pentru noi tăieri de dobândă în vară , pe fondul unei inflații mai bune decât anticipa și al unor prime de risc în scădere, potrivit Economica . Mesajul băncii centrale este că relaxarea monetară poate continua, dar va depinde de datele viitoare privind inflația și de stabilitatea pieței valutare. Consiliul de politică monetară al MNB arată că „evoluțiile privind inflația au fost mai favorabile decât în scenariul de bază”, iar „primele de risc au fost mai scăzute”, ceea ce „a permis o marjă de manevră”. În acest context, instituția indică explicit posibilitatea unor noi reduceri ale dobânzilor „în această vară”, dacă tendințele favorabile persistă, decizia urmând să fie luată după publicarea datelor de inflație. Ce condiții pune banca centrală pentru următorii pași MNB leagă evaluarea riscurilor de câteva teme care pot influența percepția investitorilor asupra Ungariei: așteptările privind strategia fiscală; perspectiva adoptării euro; evoluțiile conflictului din Orientul Mijlociu. În comunicat, banca centrală subliniază și rolul stabilității pieței financiare interne, „în special a pieței valutare”, ca ancoră pentru așteptările inflaționiste și, implicit, pentru atingerea stabilității prețurilor. Decizie unanimă și așteptări din piață Guvernatorul MNB, Mihály Varga , a declarat că decizia privind dobânda a fost luată în unanimitate și că nu au fost discutate alte opțiuni. Analiștii de la Equilor apreciază că reducerea cu 25 de puncte de bază era așteptată și că o nouă reducere ar putea fi anunțată în vară, dacă se mențin tendințele favorabile. [...]
BNR avertizează că riscurile pentru cursul leu/euro rămân ridicate , pe fondul „deficitelor gemene” încă mari (deficit bugetar și deficit de cont curent) și al incertitudinilor politice interne, într-un context extern volatil marcat de conflictul din Orientul Mijlociu, potrivit Profit . Banca centrală notează, în minuta Consiliului de Administrație, că fluctuația aversiunii globale față de risc și așteptările privind politica monetară a marilor bănci centrale pot amplifica presiunile asupra monedei naționale. În același timp, membrii Consiliului indică drept factor intern major „ deficitele gemene încă mari”, alături de incertitudinile generate de situația politică. „Riscurile la adresa ratei de schimb a leului rămân ridicate”, au susținut membrii Consiliului, invocând atât contextul extern, cât și deficitele și incertitudinile interne. Ce semnale dă BNR despre piața financiară și curs În a doua jumătate a trimestrului II 2026, principalele cotații ale pieței monetare interbancare au rămas relativ constante, iar randamentele titlurilor de stat pe termen mediu și lung au continuat o ajustare descrescătoare, însă „lent” și pe o traiectorie „moderat sinuoasă”, în același context de risc geopolitic și incertitudine internă. Pe piața valutară, cursul leu/euro și-a anulat în mare parte corecția descendentă de la mijlocul trimestrului II și a rămas apoi pe un palier doar ușor inferior celui atins la început de mai. În paralel, raportul leu/dolar a rămas pe o traiectorie general crescătoare, pe fondul aprecierii monedei americane pe piețele internaționale. Miza pentru costurile de finanțare: stabilitate politică și corecție fiscală BNR leagă direct stabilitatea cursului și costurile de finanțare din economie de stabilitatea politică și de continuarea corecției fiscale, în linie cu planul bugetar-structural pe termen mediu convenit cu Comisia Europeană. O astfel de traiectorie ar putea contribui și la ajustarea treptată a deficitului de cont curent, cu efect favorabil asupra primei de risc suveran (costul perceput de investitori pentru a finanța statul), implicit asupra costurilor de finanțare pentru economie. Totodată, membrii Consiliului atrag atenția că rămân incertitudini legate de măsurile care ar putea fi adoptate pentru menținerea deficitului bugetar pe o traiectorie descrescătoare sustenabilă, compatibilă cu planul convenit cu CE și cu procedura de deficit excesiv. Inflația: scădere în T3, dar cu riscuri pe termen scurt Potrivit noilor date și analize discutate în Consiliu, rata anuală a inflației ar urma să scadă ușor în iunie, iar în trimestrul III 2026 să consemneze o scădere „substanțială”, pe fondul epuizării efectelor directe ale eliminării plafonului la energia electrică și ale majorării cotelor de TVA și a accizelor. Față de prognoza din mai 2026, care indica 10,3% în iunie și o coborâre la 5,5% în decembrie 2026 și 2,7% în martie 2028, BNR arată că valorile probabil atinse în perspectiva apropiată ar putea fi „ceva mai ridicate”, influențate recent mai ales de majorarea chiriilor pentru locuințele de stat. În privința riscurilor dinspre ofertă, balanța rămâne înclinată în sens ascendent pe termen scurt, din cauza incertitudinilor privind cotațiile gazelor naturale și ale altor materii prime, în contextul conflictului din Orientul Mijlociu și al șocului energetic global. BNR menționează însă și factori potențial favorabili, precum ajustarea descendentă a cotației petrolului în iunie și indicii privind un an agricol bun. Activitatea economică: redresare ușoară, dar sub așteptările anterioare Noile evaluări indică o redresare ușoară a activității economice în trimestrele II și III 2026, dar mai modestă decât în prognoza precedentă. BNR menționează o posibilă ameliorare în termeni anuali în trimestrul II, susținută în principal de redinamizarea formării brute de capital fix (investiții) și, într-o anumită măsură, de consumul privat, în timp ce contribuția exportului net ar putea scădea ușor. În acest tablou, banca centrală consideră esențială absorbția și utilizarea la maximum a fondurilor europene, în special a celor din PNRR, pentru a contrabalansa parțial efectele consolidării bugetare și ale șocurilor externe și pentru susținerea reformelor structurale. [...]

