Știri

Știri din categoria Investiții
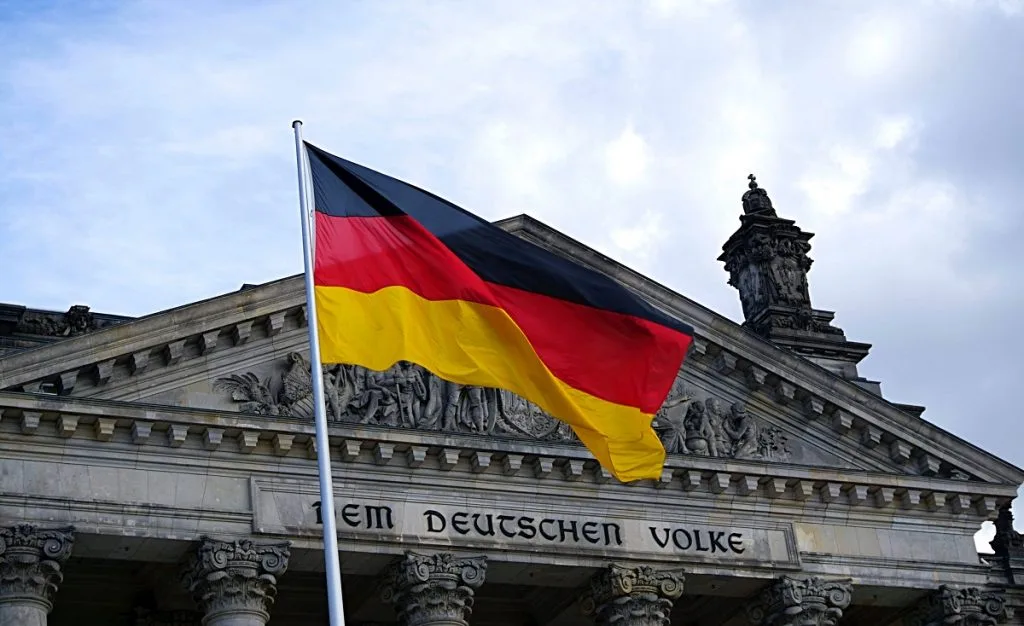
Tarifele comerciale din SUA împing companiile germane să-și redirecționeze investițiile către Asia, în condițiile în care incertitudinea legată de politica comercială a administrației Donald Trump determină amânarea deciziilor și schimbarea priorităților, potrivit Economedia, care citează un sondaj al Camerei de Comerț și Industrie a Germaniei (DIHK), preluat de Mediafax.
Sondajul DIHK, realizat în rândul a aproximativ 1.700 de companii industriale, arată că 44% dintre respondenți intenționează să investească în Statele Unite, în scădere cu patru puncte procentuale față de anul anterior. Este prima reducere semnificativă a apetitului pentru investiții în SUA de la pandemia de COVID-19 încoace, potrivit datelor citate.
În același timp, Asia câștigă teren ca destinație de capital: China este indicată drept destinație de investiții de 34% dintre respondenți (de la 31% anterior), iar regiunea Asia-Pacific ajunge la 26%, în creștere cu cinci puncte procentuale.
Volker Treier, reprezentant al DIHK, pune schimbarea pe seama incertitudinii generate de disputa comercială cu SUA:
„Disputa comercială cu SUA alimentează incertitudinea și determină companiile să amâne deciziile.”
Acesta a mai spus că firmele își reorientează tot mai mult activitatea către producția și vânzarea directă pe piețele asiatice, în special în China și India.
Deși o parte din fluxurile planificate se mută dinspre SUA către Asia, zona euro rămâne principala destinație pentru investițiile externe ale companiilor germane. DIHK indică drept argumente stabilitatea economică, piața unică și moneda comună, într-un context de incertitudini geopolitice.
Recomandate
Peste 1.000 de tranzacții bursiere într-o lună ridică din nou riscul de conflict de interese la Casa Albă , după ce cea mai recentă declarație financiară a lui Donald Trump indică o activitate investițională intensă în iunie, potrivit HotNews . Miza nu este doar dimensiunea sumelor, ci faptul că tranzacțiile îl privesc pe președintele aflat în centrul deciziilor privind tarifele, contractele guvernamentale, reglementarea criptomonedelor și cheltuielile pentru apărare. În total, în conturile de investiții ale lui Trump au fost raportate 1.051 de tranzacții în iunie, cu o valoare estimată într-un interval larg, între 78,1 milioane de dolari (aprox. 351 milioane de lei) și 263,1 milioane de dolari (aprox. 1,18 miliarde de lei), conform datelor prezentate de Wall Street Journal, CNBC și Naftemporiki. Achizițiile de titluri au depășit 49 de milioane de dolari (aprox. 220 milioane de lei), iar vânzările au fost de cel puțin 28,5 milioane de dolari (aprox. 128 milioane de lei). Ce spune Casa Albă despre controlul asupra tranzacțiilor Casa Albă respinge acuzațiile de conflict de interese și susține că președintele nu decide și nu știe când și unde au loc tranzacțiile, acestea fiind realizate de manageri independenți, inclusiv prin strategii automatizate. „Nici președintele Trump, nici vreun membru al familiei sale nu are capacitatea de a direcționa, influența sau oferi îndrumări cu privire la modul în care este investit portofoliul sau când sunt cumpărate și vândute investițiile.” Potrivit explicațiilor oferite pentru Wall Street Journal, portofoliile ar utiliza modele computaționale care reproduc indici bursieri, precum Schwab 1000. Cum a fost „rotit” portofoliul în iunie Printre cele mai mari mișcări din iunie se numără achiziții de 1–5 milioane de dolari (aprox. 4,5–22,5 milioane de lei) în Berkshire Hathaway , Visa și Mastercard. În 18 iunie, conturile au vândut poziții în Meta Platforms și Motorola Solutions și au cumpărat, în aceeași zi, acțiuni Cintas. Cea mai mare tranzacție singulară raportată a fost vânzarea de unități din Vanguard Dividend Appreciation Index Fund ETF, într-un interval de 5–25 milioane de dolari (aprox. 22,5–112,5 milioane de lei), pe 22 iunie. Tot atunci, au fost cumpărate acțiuni de 1–5 milioane de dolari la Fidelity National Information Services și Home Depot. Declarația mai arată o repoziționare către: ETF-uri ale Trezoreriei SUA, tehnologie și mărfuri; obligațiuni municipale. În același timp, vânzările au inclus ETF-uri pentru obligațiuni pe termen scurt, acțiuni de consum și acțiuni europene. Tranzacții în apărare și cripto, într-un context de volatilitate Un punct sensibil îl reprezintă tranzacțiile cu companii asociate industriei de apărare. Conturile au intrat și au ieșit din Palantir Technologies în cursul lunii (inclusiv o tranzacție care a ajuns la 1 milion de dolari), iar declarația indică și tranzacționarea acțiunilor RTX și Northrop Grumman, într-o perioadă în care conflictul dintre SUA și Iran era în prim-planul pieței. A existat și activitate pe Coinbase, în contextul în care Bitcoin era pe un trend descendent la acel moment. Materialul notează și că momentul ales pentru tranzacții este „interesant”, acestea având loc la o zi după evoluții geopolitice semnificative și într-o perioadă de volatilitate ridicată. Context: activitate intensă și în 2025 Activitatea din iunie nu este un caz izolat. O declarație financiară anterioară, de aproape 900 de pagini, arăta peste 21.000 de tranzacții în 2025. Potrivit Wall Street Journal, Trump ar fi câștigat peste 2 miliarde de dolari (aprox. 9 miliarde de lei) în 2025, o parte importantă din venituri fiind legată de investiții și activități din zona criptomonedelor. În acest context, chiar dacă Administrația susține că deciziile sunt luate independent, volumul tranzacțiilor menține deschisă întrebarea cât de bine este separată puterea prezidențială de interesele financiare personale ale președintelui. [...]
Previziunile de dublare a aurului până la 8.000 de dolari pe uncie pun în prim-plan rolul băncilor centrale ca motor de preț , nu doar apetitul investitorilor de retail, potrivit unei analize preluate de Adevărul . În scenariul discutat, cererea instituțională – în special din economiile emergente – ar putea menține presiunea de creștere, dar analiștii avertizează că volatilitatea rămâne ridicată, iar o dublare rapidă nu este un rezultat „automat”. În ultimii ani, aurul a avut o tendință ascendentă, iar articolul indică o creștere de la 1.585 de dolari pe uncie în 2020 la peste 4.500 de dolari pe uncie, cu o „perioadă de calmare” recentă. Contextul este unul în care dobânzile de referință sunt descrise ca relativ scăzute, ceea ce reduce atractivitatea economisirii clasice și împinge o parte din capital către active percepute drept „refugiu”, precum metalele prețioase. De ce contează: cumpărătorii „inelastici” schimbă dinamica pieței Un punct central al analizei este schimbarea structurii cererii. Michael Hsueh, analist la Deutsche Bank Research și coautor al unui studiu citat, susține că în perioada 2021–2025 cumpărătorii „inelastici” (care cumpără relativ constant, indiferent de preț), precum băncile centrale , i-au înlocuit treptat pe cumpărătorii „elastici” (mai sensibili la preț), cum sunt persoanele fizice – de pildă, cumpărătorii de bijuterii. Economiștii de la Deutsche Bank, într-un studiu publicat la 27 aprilie, arată că băncile centrale cumpără tot mai mult aur, iar în prim-plan sunt menționate China, Rusia, India și Turcia, alături de alte economii emergente care își măresc rezervele. Din această perspectivă, aurul ar putea ajunge până în 2031 la 8.000 de dolari pe uncie, ceea ce ar însemna dublarea prețului actual, conform scenariului prezentat. Ce împinge prețul: dobânzi, dolar, geopolitică și un nou tip de cerere Frank Schallenberger (Landesbank Baden-Württemberg – LBBW) pune creșterea aurului pe seama unui mix de factori: așteptări de reducere a dobânzilor, slăbirea dolarului american, achiziții masive ale băncilor centrale și cerere ridicată pentru monede și lingouri. În plus, el indică apariția criptomonedelor ca „participant” nou, prin ideea că această clasă de active își poate diversifica rezervele inclusiv prin cumpărarea de aur. O altă explicație vine de la Thomas Kulp (DZ Bank), care leagă scumpirea aurului de acumularea incertitudinilor geopolitice și de funcția de „refugiu sigur” asociată metalului prețios. Aurul ca „refugiu”: util, dar nu fără riscuri Pe tema protecției economiilor, opiniile experților citați sunt nuanțate. Schallenberger nu vede aurul ca soluție „pe scară largă”, dar îl consideră util ca instrument de protecție într-un portofoliu, indicând o pondere de 5%–10% pentru reducerea volatilității. Hsueh argumentează că aurul rămâne relevant ca rezervă de valoare, invocând diversificarea, protecția la riscuri geopolitice și apărarea împotriva inflației. Kulp merge mai departe și îl numește „refugiul sigur suprem”, dar avertizează că prețul poate avea fluctuații considerabile. Cât de realistă e „dublarea”: consensul lipsește Deși studiul Deutsche Bank susține ținta de 8.000 de dolari pe uncie până în 2031, Schallenberger respinge explicit ideea unei dublări în următorii cinci ani, invocând diminuarea interesului din partea fondurilor ETF pe aur și a băncilor centrale, fără factori suficient de puternici care să împingă prețul de la nivelurile deja ridicate. Hsueh își menține însă prognoza, legând-o de o posibilă „reconstrucție” a rezervelor de aur ale băncilor centrale, pe fondul unei creșteri a incertitudinilor geopolitice comparabile cu perioada Războiului Rece . În această logică, el discută și ipoteza unei ponderi a aurului de 40% în rezervele băncilor centrale, în anumite condiții privind rezervele valutare ale economiilor emergente. Kulp rămâne mai prudent: spune că astfel de prognoze nu sunt surprinzătoare după evoluțiile recente, dar anticipează, pe termen mai scurt, o revenire către 5.000 de dolari pe uncie în următoarele 12 luni, menționând că „factorii fundamentali” ai cererii rămân valabili. În ansamblu, mesajul pentru investitori este că scenariile de creștere se sprijină tot mai mult pe comportamentul băncilor centrale și pe riscul geopolitic, însă chiar și în acest cadru, estimările diferă semnificativ, iar volatilitatea rămâne un element pe care portofoliile trebuie să îl poată absorbi. [...]
Raiffeisen Bank mizează pe educația financiară pentru a lărgi baza de investitori de retail , prin promovarea unui volum care explică „fără jargon” administrarea veniturilor, economiilor și investițiilor, potrivit Raiffeisen . Cartea „Stau la Unirii, investesc ca pe Wall Street ”, semnată de Andrei Perianu și publicată de Editura Corint, a fost prezentată în avanpremieră la Wealth & Investment Forum , înaintea lansării oficiale de la Gaudeamus. Evenimentul a reunit peste 100 de antreprenori, investitori și profesioniști din industria financiară, într-o discuție despre construirea, alocarea, protejarea și dezvoltarea capitalului pe termen lung. Participanții au avut și o sesiune de „Meet & Greet” cu autorul și cu Mihail Ion, vicepreședinte Retail și membru al Directoratului Raiffeisen Bank România, care semnează cuvântul-înainte. Ce propune volumul și cui i se adresează Cartea își propune să apropie investițiile de viața de zi cu zi și să ofere repere practice despre cum pot fi gestionate mai bine veniturile, economiile și investițiile, „fără promisiuni de îmbogățire rapidă”. Temele acoperite includ, conform comunicatului, economisirea și creditul, proprietățile, pensia și libertatea financiară, combinate cu experiențe personale ale autorului. În declarația citată de bancă, Andrei Perianu spune că volumul este destinat celor care vor să-și organizeze mai bine banii, dar nu știu de unde să înceapă, insistând pe disciplină, înțelegerea riscului, diversificare și pe rolul timpului în acumulare. „Investițiile nu sunt rezervate celor care trăiesc pe Wall Street și nici nu presupun să găsești mereu momentul perfect. Încep cu decizii simple, repetate cu disciplină: să economisești, să înțelegi riscul, să te diversifici și să lași timpul să lucreze în favoarea ta.” Mesajul băncii: decizii informate, pe termen lung În cuvântul-înainte, Mihail Ion plasează mesajul cărții în contextul transformării veniturilor în siguranță financiară și libertate de alegere, prin decizii informate și o perspectivă pe termen lung. El leagă explicit această direcție de rolul băncilor în consolidarea culturii financiare, „dincolo de produsele și serviciile” oferite. „Această carte nu promite formule miraculoase, ci propune un mod sănătos de a privi administrarea banilor: ca pe un proces construit în timp, cu răbdare, disciplină și decizii informate.” Ce urmează Lansarea oficială a volumului este programată la ediția cu numărul 33 a Târgului de Carte Gaudeamus, care are loc între 2 și 6 decembrie 2026, la Romexpo, conform comunicatului. [...]
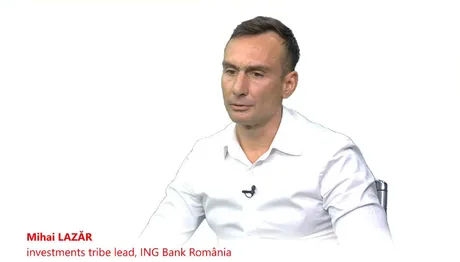
ING Bank spune că 68% dintre utilizatorii Depo Invest nu investiseră anterior , un semnal că produsele „mix” pot muta o parte dintre economisitori către fonduri mutuale , potrivit Ziarul Financiar . ING Bank România încearcă să aducă investițiile mai aproape de clienții obișnuiți să economisească, prin produse care combină depozitele bancare cu fondurile mutuale și prin acces la bursele europene direct din aplicația Home’Bank, conform informațiilor prezentate la ZF Live de Mihai Lazăr, investments tribe lead în cadrul băncii. Primele rezultate pentru produsul Depo Invest indică faptul că 68% dintre utilizatori nu mai investiseră anterior, în timp ce aproximativ 80-81% aveau deja experiență în economisire. Practic, banca urmărește să transforme economisirea într-o „rampă” către investiții, fără a cere clienților să renunțe la instrumentele tradiționale. De ce contează: conversia de la economisire la investiții, țintă operațională Mesajul central al ING este că trecerea de la economisire la investiții depinde mai puțin de „apetit” în abstract și mai mult de felul în care este construită experiența pentru client: acces, simplitate, costuri și informare despre riscuri. În intervenția de la ZF Live, Mihai Lazăr a descris obiectivul pe termen scurt al băncii: „Pe noi ne interesează, cel puţin în următorul an şi jumătate, să construim condiţiile. Şi aici înseamnă ofertă, acces facil, procesul uşor de înţelegere, o structură simplă de comisioane şi de costuri, cât şi informaţii cu privire la riscuri, astfel încât clienţii să aibă toate informaţiile ca să investească când sunt ei confortabili.” Cum arată „mixul” Depo Invest Potrivit explicațiilor din articol, Depo Invest este gândit ca un produs care alătură: un depozit bancar cu dobândă preferențială; o investiție într-un fond mutual (instrument de investiții administrat profesionist, care plasează banii în mai multe active, în funcție de politica fondului). Direcția indicată de ING sugerează o strategie de extindere a bazei de investitori de retail (persoane fizice), prin integrarea investițiilor în canalele digitale uzuale ale băncii și prin reducerea fricțiunilor operaționale (proces, comisioane, înțelegerea riscului). [...]
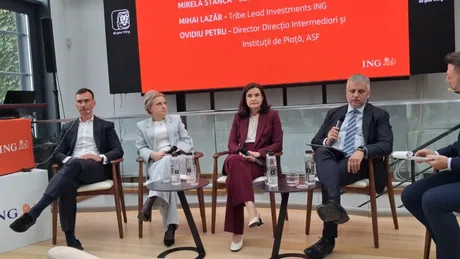
ING aduce tranzacționarea de acțiuni și ETF-uri direct în Home’Bank , mizând pe comisioane zero pentru primii utilizatori și pe simplificarea accesului la piața de capital, potrivit Economedia . Noua platformă, ING Invest , țintește în special investitorii de retail (persoane fizice), într-o piață locală care a crescut, dar rămâne sub nivelul altor state europene. Prin ING Invest, clienții pot cumpăra și vinde acțiuni listate la Bursa de Valori București și pe piețe internaționale, precum și fonduri tranzacționate la bursă (ETF-uri), fără să iasă din aplicația Home’Bank. Pentru primii 50.000 de investitori, banca oferă zero comisioane de tranzacționare pentru acțiuni și ETF-uri până la finalul lui 2026 , conform condițiilor ofertei menționate de bancă. Ce se schimbă operațional pentru clienți Elementul central este integrarea tranzacționării în aplicația de mobile banking, ceea ce reduce fricțiunea de a deschide și folosi o platformă separată. În logica băncii, această integrare ar trebui să sprijine intrarea unor noi investitori, inclusiv prin materiale de educație financiară: ING spune că a pregătit tutoriale pentru lansare, ca utilizatorii să înțeleagă mai bine pașii de început. Mihaela Bîtu, CEO ING Bank România, a plasat lansarea și în contextul revenirii grupului pe zona de brokeraj, după ce ING a avut în trecut activități de profil (ING Barings), înainte de retragerea din perioada crizei financiare din 2008–2010. „Mă bucur să revenim, practic, pe piața de capital, într-o nouă formulă, într-un nou mod de operare, în ton cu vremurile de astăzi. În acest moment, ne adresăm micilor investitori, persoanelor fizice, printr-un demers care își propune, de fapt, să democratizeze investițiile, să facă simple investițiile, să putem să creăm mai multă predictibilitate și bunăstare, prosperitate pentru români în viitor.” Context: piața locală crește, dar decalajul rămâne Șefa ING Bank România a indicat că participarea populației la investiții este mai redusă decât în alte piețe, inclusiv în Europa, și a legat acest decalaj de nivelul de prosperitate. În același timp, a descris evoluții recente drept încurajatoare: între 600.000 și 700.000 de persoane ar investi în titluri de stat (estimare prezentată la eveniment); numărul investitorilor de la Bursa de Valori București se apropie de 300.000 , iar acesta „s-a dublat” în ultimii ani, potrivit declarațiilor sale. În opinia sa, interesul este susținut și de deschiderea românilor către servicii digitale, ING România fiind menționată ca una dintre piețele din grup cu adopție ridicată a serviciilor de mobile banking. Bariere și riscuri: „nu am suficienți bani” și pericolul fraudelor Mirela Stanca, CEO Amundi România, a indicat drept barieră majoră percepția că investițiile cer sume mari: 45–46% dintre respondenții unui studiu prezentat la eveniment au spus că nu au suficienți bani pentru a investi. Ea a susținut că investițiile recurente cu sume mici pot ajuta începătorii să-și formeze disciplină și să evite deciziile impulsive. Din perspectiva reglementatorului, reprezentantul ASF Ovidiu Petru a avertizat că lipsa de informare poate expune investitorii la fraude și a recomandat începătorilor să se informeze și să lucreze cu intermediari autorizați. „Poți cădea victimă unei fraude. Dacă nu știi ce presupune deschiderea unui cont sau cum ar trebui să interacționezi cu un broker, poți fi păcălit de persoane care te contactează pe WhatsApp, îți recomandă anumite criptomonede și îți cer să depui bani. Ulterior, când vrei să retragi fondurile, ți se pot cere sume suplimentare.” În ansamblu, lansarea ING Invest se înscrie în tendința de „retailizare” a investițiilor prin canale digitale, dar mesajul comun al vorbitorilor este că accesul mai simplu nu elimină nevoia de informare, înțelegerea riscurilor și alegerea instrumentelor potrivite fiecărui profil de investitor. [...]
Deși au venituri de cel puțin 10.000 de lei pe lună, 9 din 10 români din acest segment nu au o strategie de investiții bine definită , arată un studiu citat de Raiffeisen Bank . Concluzia indică un decalaj între interesul pentru investiții și capacitatea de a construi un plan coerent, cu implicații directe asupra modului în care acest public își gestionează riscul și își alocă economiile. Studiul a fost realizat de Frappe Digital pentru Raiffeisen Bank România pe un eșantion reprezentativ de persoane fizice cu venituri de minimum 10.000 de lei lunar. Potrivit băncii, respondenții arată interes pentru instrumente financiare, dar au nevoie de mai multă structură, educație financiară și planificare pe termen lung, în special în privința riscului, diversificării portofoliului și stabilirii unor obiective măsurabile. „Rezultatele studiului arată o schimbare importantă de comportament: românii cu venituri ridicate sunt tot mai interesați să își pună banii la lucru, nu doar să îi păstreze. În același timp, faptul că doar 1 din 10 are o strategie de investiții bine definită arată că există încă un decalaj între intenție și planificare. Următorul pas firesc este trecerea de la decizii punctuale la o abordare structurată, construită în jurul obiectivelor personale, al orizontului de timp și al nivelului de risc pe care fiecare investitor este dispus să îl asume.” Cum ar investi românii 100.000 de euro Întrebați ce ar face dacă ar primi 100.000 de euro (aprox. 500.000 lei), cei mai mulți ar direcționa banii către economisire sau investiții, cu preferințe împărțite între piețele financiare și produse bancare: 28% ar alege acțiuni sau fonduri mutuale; 23% ar prefera un cont de economii sau un depozit bancar; 7% ar păstra suma în contul curent. Ce îi ține pe loc: teama de pierdere și lipsa unui „punct de pornire” Principalul obstacol în calea investițiilor este riscul de a pierde bani, menționat de 39% dintre respondenți. Alte bariere indicate în studiu: 29% spun că au resurse financiare insuficiente; 28% preferă un portofoliu diversificat pentru reducerea riscurilor; 18% afirmă că nu știu de unde să înceapă. Datele sugerează că, dincolo de nivelul veniturilor, decizia de investiție este influențată puternic de încredere, înțelegerea produselor și capacitatea de a construi un plan. Obiective și reacții la scăderi de piață: prudență, nu panică În topul obiectivelor financiare se află independența financiară, inclusiv posibilitatea unei pensionări anticipate, urmată de protejarea economiilor în fața inflației și creșterea capitalului pe termen lung. Într-un scenariu de corecție, comportamentul declarat rămâne preponderent prudent: dacă investițiile ar scădea cu 10% într-un interval scurt, 36% ar continua să investească potrivit planului, 27% ar investi suplimentar, 26% nu ar face nicio schimbare, iar 6% ar vinde o parte sau toate investițiile. [...]

