Știri

Știri din categoria Investiții
UniCredit Bank România pune la dispoziția IMM-urilor și companiilor medii o linie de 100 milioane euro (aprox. 500 milioane lei) pentru investiții, după semnarea unei facilități de finanțare cu Banca Europeană de Investiții, potrivit Banking News. Miza este creșterea accesului la credite pe termen lung, în condiții competitive, într-un moment în care multe companii caută finanțare pentru modernizare.
Facilitatea este destinată sprijinirii investițiilor realizate de întreprinderile mici și mijlocii (IMM-uri) și de companiile de dimensiune medie (Mid-Caps) din România, cu accent pe proiecte de inovare și digitalizare. Publicația notează că inițiativa urmărește creșterea competitivității economiei locale și accelerarea transformării tehnologice.
Fondurile vor fi utilizate pentru finanțarea investițiilor și a planurilor de dezvoltare ale companiilor eligibile din diverse sectoare economice. În comunicatul citat sunt menționate ca efecte așteptate:
Andrei Bratu, Executive Vice President Corporate la UniCredit Bank, spune că finanțarea ar trebui să permită băncii să ofere resurse pe termen lung, în condiții competitive, cu prioritate pentru investiții în inovare și digitalizare.
„Această nouă facilitate acordată de Banca Europeană de Investiții reprezintă un instrument important prin care putem sprijini dezvoltarea companiilor românești. Finanțarea va permite UniCredit Bank să ofere clienților săi resurse pe termen lung, în condiții competitive, cu un accent deosebit pe investițiile în inovare și digitalizare.”
Acordul reconfirmă parteneriatul de lungă durată dintre UniCredit Bank România și BEI, construit în jurul obiectivului de a facilita accesul la finanțare pentru companiile care contribuie la dezvoltarea sustenabilă și modernizarea economiei românești. În același cadru, UniCredit își poziționează tranzacția ca o consolidare a rolului de partener financiar pentru companiile locale, prin susținerea investițiilor care generează creștere economică și valoare pe termen lung.
Recomandate
ING Bank spune că 68% dintre utilizatorii Depo Invest nu investiseră anterior , un semnal că produsele „mix” pot muta o parte dintre economisitori către fonduri mutuale , potrivit Ziarul Financiar . ING Bank România încearcă să aducă investițiile mai aproape de clienții obișnuiți să economisească, prin produse care combină depozitele bancare cu fondurile mutuale și prin acces la bursele europene direct din aplicația Home’Bank, conform informațiilor prezentate la ZF Live de Mihai Lazăr, investments tribe lead în cadrul băncii. Primele rezultate pentru produsul Depo Invest indică faptul că 68% dintre utilizatori nu mai investiseră anterior, în timp ce aproximativ 80-81% aveau deja experiență în economisire. Practic, banca urmărește să transforme economisirea într-o „rampă” către investiții, fără a cere clienților să renunțe la instrumentele tradiționale. De ce contează: conversia de la economisire la investiții, țintă operațională Mesajul central al ING este că trecerea de la economisire la investiții depinde mai puțin de „apetit” în abstract și mai mult de felul în care este construită experiența pentru client: acces, simplitate, costuri și informare despre riscuri. În intervenția de la ZF Live, Mihai Lazăr a descris obiectivul pe termen scurt al băncii: „Pe noi ne interesează, cel puţin în următorul an şi jumătate, să construim condiţiile. Şi aici înseamnă ofertă, acces facil, procesul uşor de înţelegere, o structură simplă de comisioane şi de costuri, cât şi informaţii cu privire la riscuri, astfel încât clienţii să aibă toate informaţiile ca să investească când sunt ei confortabili.” Cum arată „mixul” Depo Invest Potrivit explicațiilor din articol, Depo Invest este gândit ca un produs care alătură: un depozit bancar cu dobândă preferențială; o investiție într-un fond mutual (instrument de investiții administrat profesionist, care plasează banii în mai multe active, în funcție de politica fondului). Direcția indicată de ING sugerează o strategie de extindere a bazei de investitori de retail (persoane fizice), prin integrarea investițiilor în canalele digitale uzuale ale băncii și prin reducerea fricțiunilor operaționale (proces, comisioane, înțelegerea riscului). [...]
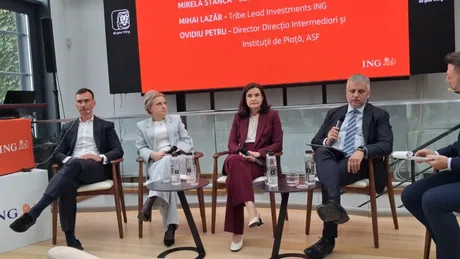
ING aduce tranzacționarea de acțiuni și ETF-uri direct în Home’Bank , mizând pe comisioane zero pentru primii utilizatori și pe simplificarea accesului la piața de capital, potrivit Economedia . Noua platformă, ING Invest , țintește în special investitorii de retail (persoane fizice), într-o piață locală care a crescut, dar rămâne sub nivelul altor state europene. Prin ING Invest, clienții pot cumpăra și vinde acțiuni listate la Bursa de Valori București și pe piețe internaționale, precum și fonduri tranzacționate la bursă (ETF-uri), fără să iasă din aplicația Home’Bank. Pentru primii 50.000 de investitori, banca oferă zero comisioane de tranzacționare pentru acțiuni și ETF-uri până la finalul lui 2026 , conform condițiilor ofertei menționate de bancă. Ce se schimbă operațional pentru clienți Elementul central este integrarea tranzacționării în aplicația de mobile banking, ceea ce reduce fricțiunea de a deschide și folosi o platformă separată. În logica băncii, această integrare ar trebui să sprijine intrarea unor noi investitori, inclusiv prin materiale de educație financiară: ING spune că a pregătit tutoriale pentru lansare, ca utilizatorii să înțeleagă mai bine pașii de început. Mihaela Bîtu, CEO ING Bank România, a plasat lansarea și în contextul revenirii grupului pe zona de brokeraj, după ce ING a avut în trecut activități de profil (ING Barings), înainte de retragerea din perioada crizei financiare din 2008–2010. „Mă bucur să revenim, practic, pe piața de capital, într-o nouă formulă, într-un nou mod de operare, în ton cu vremurile de astăzi. În acest moment, ne adresăm micilor investitori, persoanelor fizice, printr-un demers care își propune, de fapt, să democratizeze investițiile, să facă simple investițiile, să putem să creăm mai multă predictibilitate și bunăstare, prosperitate pentru români în viitor.” Context: piața locală crește, dar decalajul rămâne Șefa ING Bank România a indicat că participarea populației la investiții este mai redusă decât în alte piețe, inclusiv în Europa, și a legat acest decalaj de nivelul de prosperitate. În același timp, a descris evoluții recente drept încurajatoare: între 600.000 și 700.000 de persoane ar investi în titluri de stat (estimare prezentată la eveniment); numărul investitorilor de la Bursa de Valori București se apropie de 300.000 , iar acesta „s-a dublat” în ultimii ani, potrivit declarațiilor sale. În opinia sa, interesul este susținut și de deschiderea românilor către servicii digitale, ING România fiind menționată ca una dintre piețele din grup cu adopție ridicată a serviciilor de mobile banking. Bariere și riscuri: „nu am suficienți bani” și pericolul fraudelor Mirela Stanca, CEO Amundi România, a indicat drept barieră majoră percepția că investițiile cer sume mari: 45–46% dintre respondenții unui studiu prezentat la eveniment au spus că nu au suficienți bani pentru a investi. Ea a susținut că investițiile recurente cu sume mici pot ajuta începătorii să-și formeze disciplină și să evite deciziile impulsive. Din perspectiva reglementatorului, reprezentantul ASF Ovidiu Petru a avertizat că lipsa de informare poate expune investitorii la fraude și a recomandat începătorilor să se informeze și să lucreze cu intermediari autorizați. „Poți cădea victimă unei fraude. Dacă nu știi ce presupune deschiderea unui cont sau cum ar trebui să interacționezi cu un broker, poți fi păcălit de persoane care te contactează pe WhatsApp, îți recomandă anumite criptomonede și îți cer să depui bani. Ulterior, când vrei să retragi fondurile, ți se pot cere sume suplimentare.” În ansamblu, lansarea ING Invest se înscrie în tendința de „retailizare” a investițiilor prin canale digitale, dar mesajul comun al vorbitorilor este că accesul mai simplu nu elimină nevoia de informare, înțelegerea riscurilor și alegerea instrumentelor potrivite fiecărui profil de investitor. [...]
Deși au venituri de cel puțin 10.000 de lei pe lună, 9 din 10 români din acest segment nu au o strategie de investiții bine definită , arată un studiu citat de Raiffeisen Bank . Concluzia indică un decalaj între interesul pentru investiții și capacitatea de a construi un plan coerent, cu implicații directe asupra modului în care acest public își gestionează riscul și își alocă economiile. Studiul a fost realizat de Frappe Digital pentru Raiffeisen Bank România pe un eșantion reprezentativ de persoane fizice cu venituri de minimum 10.000 de lei lunar. Potrivit băncii, respondenții arată interes pentru instrumente financiare, dar au nevoie de mai multă structură, educație financiară și planificare pe termen lung, în special în privința riscului, diversificării portofoliului și stabilirii unor obiective măsurabile. „Rezultatele studiului arată o schimbare importantă de comportament: românii cu venituri ridicate sunt tot mai interesați să își pună banii la lucru, nu doar să îi păstreze. În același timp, faptul că doar 1 din 10 are o strategie de investiții bine definită arată că există încă un decalaj între intenție și planificare. Următorul pas firesc este trecerea de la decizii punctuale la o abordare structurată, construită în jurul obiectivelor personale, al orizontului de timp și al nivelului de risc pe care fiecare investitor este dispus să îl asume.” Cum ar investi românii 100.000 de euro Întrebați ce ar face dacă ar primi 100.000 de euro (aprox. 500.000 lei), cei mai mulți ar direcționa banii către economisire sau investiții, cu preferințe împărțite între piețele financiare și produse bancare: 28% ar alege acțiuni sau fonduri mutuale; 23% ar prefera un cont de economii sau un depozit bancar; 7% ar păstra suma în contul curent. Ce îi ține pe loc: teama de pierdere și lipsa unui „punct de pornire” Principalul obstacol în calea investițiilor este riscul de a pierde bani, menționat de 39% dintre respondenți. Alte bariere indicate în studiu: 29% spun că au resurse financiare insuficiente; 28% preferă un portofoliu diversificat pentru reducerea riscurilor; 18% afirmă că nu știu de unde să înceapă. Datele sugerează că, dincolo de nivelul veniturilor, decizia de investiție este influențată puternic de încredere, înțelegerea produselor și capacitatea de a construi un plan. Obiective și reacții la scăderi de piață: prudență, nu panică În topul obiectivelor financiare se află independența financiară, inclusiv posibilitatea unei pensionări anticipate, urmată de protejarea economiilor în fața inflației și creșterea capitalului pe termen lung. Într-un scenariu de corecție, comportamentul declarat rămâne preponderent prudent: dacă investițiile ar scădea cu 10% într-un interval scurt, 36% ar continua să investească potrivit planului, 27% ar investi suplimentar, 26% nu ar face nicio schimbare, iar 6% ar vinde o parte sau toate investițiile. [...]
Statul revine la împrumuturi de la populație cu dobânzi de până la 7,75% în lei și 6,60% în euro , în a doua ediție Fidelis din această toamnă, derulată între 2 și 9 octombrie 2026, potrivit HotNews . Pentru investitori, miza este randamentul neimpozabil și posibilitatea de a ieși înainte de scadență prin vânzare la bursă, cu prețul riscului de piață. Dobânzile oferite în ediția Fidelis din octombrie Programul include emisiuni denominate în lei și în euro, cu scadențe diferite, inclusiv tranșe dedicate donatorilor de sânge. În lei: 6,60% – scadență la 2 ani 7,60% – scadență la 2 ani (donatori de sânge) 7,15% – scadență la 4 ani 7,75% – scadență la 10 ani În euro: 4,50% – scadență la 3 ani 6,60% – scadență la 10 ani 5,50% – scadență la 3 ani (donatori de sânge) Facilități pentru donatorii de sânge: praguri minime mai mici În această ediție există două tranșe speciale pentru donatori, cu dobânzi și praguri minime de subscriere reduse: Tranșa în lei (2 ani, 7,60%) : prag minim redus de la 5.000 lei la 500 lei , cu plafon maxim de 100.000 lei . Tranșa în euro (3 ani, 5,50%) : prag minim redus de la 1.000 euro la 100 euro , cu plafon maxim de 20.000 euro (aprox. 100.000 lei). De aceste condiții pot beneficia persoanele care fac dovada donării de sânge începând din 1 mai 2026 . Cum se subscrie și ce înseamnă pentru investitori Titlurile Fidelis pot fi cumpărate de persoane fizice rezidente și nerezidente cu vârsta peste 18 ani, prin intermediul băncilor partenere și al TradeVille în parteneriat cu Libra Bank. Titlurile sunt listate la Bursa de Valori București . Printre caracteristicile menționate se numără: venituri neimpozabile din dobânzi; posibilitatea de vânzare înainte de maturitate , cu dobânda aferentă perioadei de deținere, în funcție de prețul obținut pe bursă; flexibilitate pentru administrarea și diversificarea portofoliului. Valoarea nominală este de 100 lei pentru emisiunile în lei și 100 euro pentru cele în euro, iar pragul minim standard de subscriere este de 5.000 lei , respectiv 1.000 euro . [...]

Banca Transilvania extinde investițiile în fonduri prin BT Pay pentru diaspora și clienții străini , o mutare care poate crește baza de investitori și volumul tranzacțiilor digitale în fondurile administrate de BT Asset Management , potrivit Banca Transilvania . Facilitatea vizează clienții BT cu rezidență fiscală în „aproape 40 de state”, inclusiv Marea Britanie, Italia, Spania, Germania, Austria, Belgia, Ungaria, Grecia, Statele Unite ale Americii, Republica Moldova și Turcia. Rezidența fiscală este definită ca țara în care o persoană locuiește, obține venituri și își plătește impozitele. Ce se schimbă operațional pentru clienți Accesul la fondurile BT Asset Management se face „de oriunde și oricând” prin aplicația BT Pay, iar pentru investiții nu este necesară o sumă inițială minimă. Aplicația permite și transferuri recurente, precum și modificarea valorii acestora, ceea ce reduce fricțiunea pentru investiții periodice. Oferta de fonduri și monedele disponibile BT Asset Management pune la dispoziție 14 fonduri de investiții, în care se poate investi în lei, euro și dolari. Portofoliul include fonduri pentru profiluri de risc diferite (conservator, moderat, dinamic) și expuneri pe instrumente cu venit fix, acțiuni sau obligațiuni, inclusiv fonduri orientate către domenii precum tehnologie, energie, imobiliar sau agricultură. Dimensiunea bazei actuale și ponderea canalului digital Banca indică faptul că aproximativ 350.000 de persoane cu rezidența în România folosesc deja BT Pay pentru a investi în fondurile administrate de BT Asset Management, iar 90% din tranzacțiile în aceste fonduri sunt realizate prin aplicație. La nivelul BT Asset Management sunt deschise aproximativ 550.000 de conturi de investiții, iar activele în administrare sunt de 13,5 miliarde de lei (echivalentul a 2,5 miliarde de euro), conform datelor din comunicat. [...]
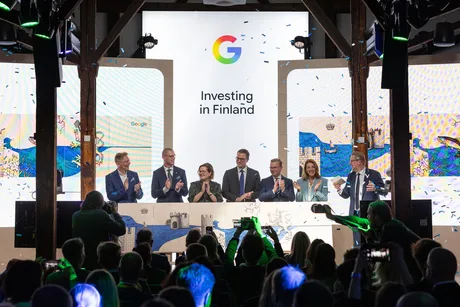
Google își extinde investițiile în Finlanda cu 13 miliarde euro (aprox. 65 miliarde lei) în infrastructură pentru AI și servicii digitale , mizând pe efecte economice directe prin locuri de muncă și contribuție la PIB, potrivit Google . Planul vizează următorii doi ani și include infrastructură digitală, proiecte de energie curată și parteneriate economice, pe fondul creșterii cererii pentru servicii precum Search, Maps și Gemini. Impact economic: locuri de muncă și PIB în anii de construcție Google afirmă că anunțul reprezintă „cea mai mare investiție unică” a companiei în Europa. În faza inițială de construcție, programată pentru 2027–2028, compania estimează că vor fi susținute peste 37.000 de locuri de muncă la nivel național și că proiectele vor contribui cu 3,6 miliarde euro anual (aprox. 18 miliarde lei) la PIB-ul Finlandei. După punerea completă în funcțiune, noile facilități ar urma să susțină „mii” de locuri de muncă permanente, de la ingineri și tehnicieni, la personal de securitate și servicii (inclusiv catering și administrarea facilităților). Efecte în lanț în economie: furnizori locali și operațiuni Compania leagă investiția de prezența sa în Hamina , unde a transformat o fostă fabrică de hârtie într-un centru de date în urmă cu 15 ani. Pentru perioada 2023–2025, Google spune că operațiunile din Hamina au susținut un ecosistem de peste 600 de furnizori finlandezi în construcții, operațiuni și fibră de rețea, cu „efect multiplicator” în economie. În paralel, Google menționează inițiative de mediu asociate centrului de date, inclusiv răcire pe bază de apă de mare și recuperarea căldurii distribuite către locuințe și companii printr-un proiect „offsite heat recovery”, detaliat într-un material separat al companiei. Energie: acord pe 22 de ani pentru nuclear, plus eolian și baterii Pentru a susține extinderea, Google anunță un portofoliu de soluții energetice, prezentat ca aliniat obiectivelor de menținere a energiei „accesibile” și de investiții în energie curată. Printre măsurile enumerate: un acord pe 22 de ani pentru a sprijini extinderea duratei de viață a centralei nucleare Loviisa ; adăugarea de capacitate nouă de energie eoliană onshore; contractarea unui sistem de baterii de 94 MW, cu rol de stabilizare a prețurilor în perioade reci și fără vânt. Investiții în comunități și formare: 31 milioane euro Separat de investiția principală, Google spune că va aloca 31 milioane euro (aprox. 155 milioane lei) în următorii patru ani pentru comunități din Hamina, Kajaani, Muhos și Vaala, cu accent pe educație și creștere economică. Pachetul include programe de perfecționare în AI pentru peste 4.400 de lucrători și oportunități de formare pentru 100 de studenți finlandezi pentru cariere viitoare în centre de date. Ce urmează Calendarul menționat de companie plasează vârful de activitate în etapa de construcție în 2027–2028, cu tranziția către operare completă ulterior. Google nu detaliază în material împărțirea exactă a celor 13 miliarde euro pe componente (infrastructură digitală vs. energie vs. parteneriate), astfel că amploarea fiecărui subproiect rămâne neprecizată în acest stadiu. [...]

