Știri

Știri din categoria Fuziuni și achiziții
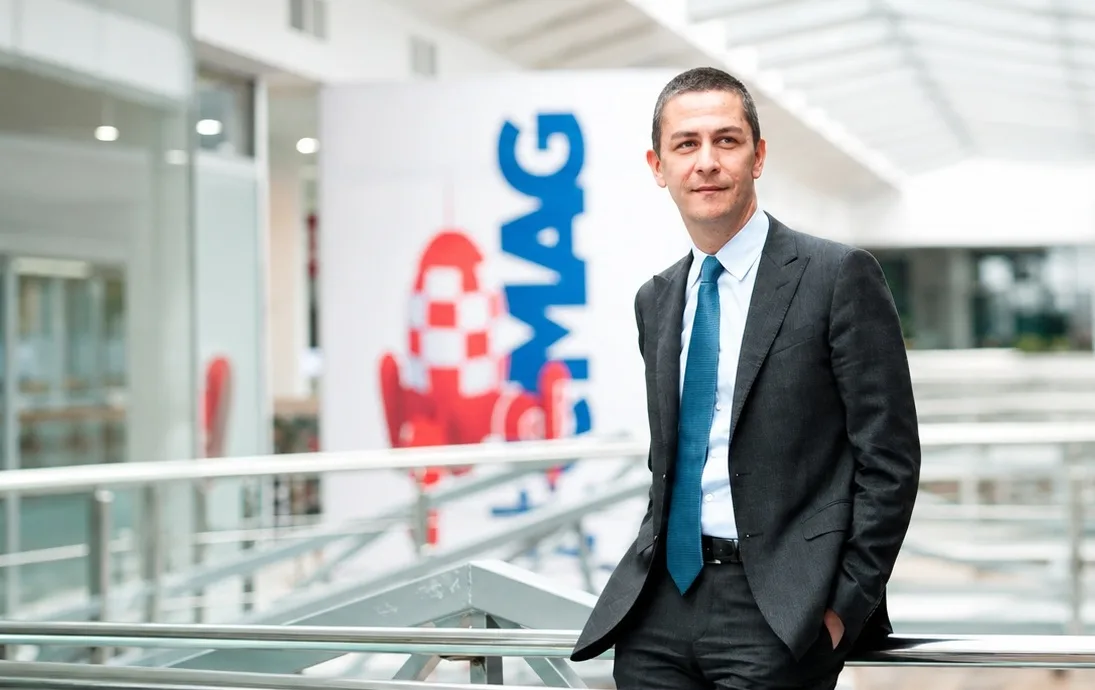
Iulian Stanciu iese din acționariatul eMAG prin transferul integral al participației sale către Prosus, acționarul majoritar al companiei în ultimii 14 ani, potrivit unei declarații transmise de eMAG Group. Anunțul a fost făcut public prin vocea lui Tudor Manea, CEO eMAG Group, care a transmis că schimbarea nu modifică direcția companiei și nici angajamentul față de piețele în care activează.
Mutarea marchează încheierea unei etape importante pentru eMAG. Iulian Stanciu este unul dintre cei mai cunoscuți antreprenori români din comerțul online și este asociat cu transformarea eMAG dintr-un retailer local într-un grup regional. În declarația transmisă, Tudor Manea amintește că au trecut 17 ani de la preluarea eMAG și 14 ani de la începutul colaborării cu Naspers, grupul din care face parte Prosus. Practic, Prosus rămâne investitorul central în jurul căruia eMAG își continuă dezvoltarea.
Iulian Stanciu a fost una dintre figurile-cheie ale creșterii eMAG în România și în regiune. Rolul său nu a fost doar financiar, ci și strategic: compania a trecut prin extindere accelerată, diversificarea serviciilor, dezvoltarea infrastructurii de livrare și consolidarea poziției în comerțul online. În mesajul său, Tudor Manea i-a mulțumit pentru viziune, dedicare și pentru accentul pus pe client și pe dezvoltarea continuă a echipei.
Pentru clienți, mesajul transmis de eMAG este că activitatea companiei continuă în aceeași direcție. Grupul spune că are 9 milioane de consumatori care folosesc platforma pentru cumpărături online și anunță că își păstrează planurile de investiții pentru următorul an fiscal. Bugetul anunțat este unul record, de 1,2 miliarde de lei.
„La 17 ani de la preluarea eMAG și la 14 ani de la începutul colaborării cu Naspers (Prosus), Iulian Stanciu anunță transferul integral al participației sale către Prosus. Această etapă nu schimbă angajamentul eMAG față de piețele în care activăm, iar Prosus, acționarul majoritar în ultimii 14 ani, rămâne alături de țelul nostru, acela de a crește ecommerce-ul în regiune.
De-a lungul celor 25 de ani de activitate, eMAG a rămas opțiunea de încredere pentru cei 9 milioane de consumatori atunci când vine vorba de cumpărături online. Mai mult, ne continuăm planul de investiții în următorul an fiscal, cu un buget record de 1,2 miliarde de lei. Investițiile vor merge predominant către infrastructura logistică și de livrare, AI și servicii financiare, consolidând baza pentru o economie digitală solidă în regiune.
Vreau să-i mulțumesc lui Iulian pentru dedicarea, viziunea și faptul că ne-a ținut focusați pe client și pe dezvoltare personală continuă”, a declarat Tudor Manea, CEO eMAG Group.
Principalele direcții de investiții anunțate de eMAG sunt:
Schimbarea din acționariat are, așadar, mai ales semnificația unei predări formale a participației lui Iulian Stanciu către Prosus, nu a unei repoziționări publice a companiei. Tudor Manea a subliniat că Prosus, deja acționar majoritar de mai bine de un deceniu, rămâne alături de obiectivul eMAG de a crește comerțul online în regiune.
Pe scurt, datele esențiale ale anunțului sunt:
| Element | Detaliu |
|---|---|
| Cine transferă participația | Iulian Stanciu |
| Cine preia participația | Prosus |
| Cine a transmis declarația | Tudor Manea, CEO eMAG Group |
| Ce spune compania | Strategia și angajamentul față de piețe continuă |
| Investiții anunțate | 1,2 miliarde de lei în următorul an fiscal |
| Direcții principale | Logistică, livrare, inteligență artificială și servicii financiare |
Recomandate
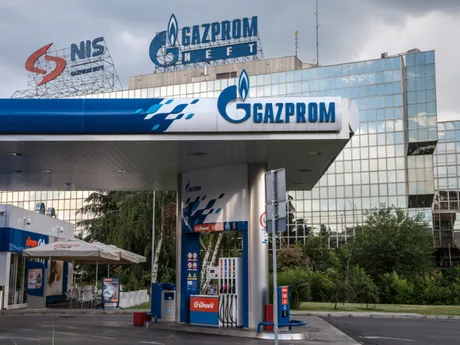
Preluarea NIS Petrol, operatorul celor 19 benzinării Gazprom din România, de către Argenta SRL schimbă controlul asupra rețelei, dar tranzacția nu este încă închisă, deoarece nu au fost obținute toate aprobările de reglementare , potrivit Economedia , care citează o decizie a Consiliului Concurenței. Argenta SRL, firmă românească de construcții metalice, este deținută de oamenii de afaceri Adrian Crețoiu (60%) și Iulian Stanciu, fostul șef al eMAG (40%). Consiliul Concurenței a aprobat tranzacția, însă finalizarea ei depinde de încheierea tuturor procedurilor de autorizare. „Tranzacția este condiționată de finalizarea procedurilor de aprobare din partea autorităților de reglementare. La data prezentei, aprobările necesare nu au fost obținute în totalitate, prin urmare, tranzacția nu a fost finalizată”, a declarat Adrian Crețoiu, președinte board Argenta SRL. Ce se preia, concret: rețeaua de 19 stații și active upstream NIS Petrol operează o rețea de 19 benzinării în România sub brandul Gazprom, majoritatea în Transilvania, număr care a rămas neschimbat de câțiva ani. Compania mai are și un portofoliu de șase perimetre de petrol și gaze concesionate în vestul țării, unde are calitatea de operator. De ce contează: compania este în concordat preventiv și are pierderi mari Din perspectivă economică și operațională, tranzacția vizează o companie aflată în concordat preventiv (procedură de prevenire a insolvenței, prin care firma negociază cu creditorii un plan de redresare). NIS Petrol a încheiat anul 2025 cu afaceri de 205,5 milioane de lei și o pierdere de 95 de milioane de lei, conform datelor citate. Context regional: NIS și presiunea sancțiunilor În paralel, Economedia notează că la începutul acestui an compania maghiară MOL și grupul rus Gazprom au convenit prevederile de bază ale viitorului acord privind achiziționarea de către MOL a participației rusești în compania petrolieră NIS din Serbia. NIS este vizată de sancțiuni americane din cauza acționarilor ruși, situație comparată în articol cu cea a Lukoil, iar rușii trebuie să-și vândă participațiile. Gazprom a cumpărat pachetul majoritar din NIS în 2009, pentru 400 de milioane de dolari (aprox. 1,8 miliarde de lei), devenind atunci proprietarul a două rafinării în Serbia, la Pancevo și Novi Sad. Ce urmează În lipsa aprobărilor „în totalitate”, tranzacția pentru NIS Petrol rămâne, deocamdată, la stadiul de achiziție aprobată de Consiliul Concurenței, dar nefinalizată. Momentul închiderii depinde de obținerea avizelor de la autoritățile de reglementare menționate de cumpărători. [...]
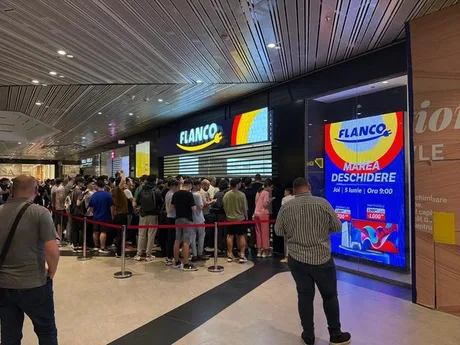
PPC tatonează cumpărarea Flanco pentru a-și construi un canal direct către consumatori , într-o mișcare care ar împinge grupul elen dincolo de producția și furnizarea de energie, spre retail și distribuția de echipamente electrice și soluții energetice, potrivit Profit . Discuțiile sunt în desfășurare, fără acord până acum, iar varianta ca tranzacția să nu se finalizeze rămâne deschisă. Miza pentru PPC este accesul la o rețea mare de magazine care să o aducă „în contact direct cu consumatorii”, într-un moment în care grupul își extinde deja semnificativ prezența în România, inclusiv în regenerabile. Iulian Stanciu nu a răspuns solicitării Profit până la momentul publicării. De ce ar conta pentru PPC: retail ca extensie a modelului energetic Publicația descrie o strategie în care PPC ar urmări un model integrat: producție de energie verde și furnizare de electricitate, combinate cu distribuția directă către gospodării a unor produse și servicii care reduc sau gestionează consumul. În acest cadru, o rețea precum Flanco ar putea funcționa simultan ca: canal tradițional de vânzare cu amănuntul; punct de distribuție pentru „soluții energetice integrate”. Exemplele menționate includ sisteme fotovoltaice pentru locuințe, baterii de stocare, pompe de căldură și aparate de uz casnic cu eficiență energetică ridicată. În logica acestui model, consumatorul ar putea trece treptat de la rolul de cumpărător de energie la unul mai activ, inclusiv ca producător și „manager” al consumului. Flanco: rețea extinsă, dar cu pierderi în creștere Flanco Retail operează o rețea de peste 160 de magazine, în peste 110 orașe din România. Profit notează că retailerul a fost capitalizat în vară cu 60 milioane de lei, operațiune susținută integral de antreprenorul Iulian Stanciu, acționarul principal. Datele financiare prezentate de publicație pentru 2025 indică: cifră de afaceri: 1,37 miliarde de lei, în scădere cu 2,5% față de 2024; pierdere: 66,38 milioane de lei, de peste 5 ori mai mare; datorii: 499,54 milioane de lei, cu 2,5% peste nivelul din 2024; număr mediu de salariați: 1.443, în scădere ușoară (0,6%). Context: expansiunea PPC în regenerabile, cu România în prim-plan Pe zona de producție, PPC își dezvoltă portofoliul de surse regenerabile (RES – „renewable energy sources”, adică surse regenerabile) în Europa de Sud-Est. În România, prin PPC Renewables România , grupul și-a dublat capacitatea instalată la aproximativ 1,5 GW și vizează 2 GW până la finalul anului, pe baza investițiilor în proiecte eoliene și fotovoltaice, dar și în stocare și rețea, conform informațiilor citate. La nivel de grup, capacitatea instalată în proiecte RES este de aproximativ 5,5 GW, dintre care 1,3 GW în România, iar planul strategic pe trei ani prevede dezvoltarea a încă 6,3 GW în Grecia și în regiune, cu ținta de 11,8 GW până în 2027. Ce urmează În acest moment, singura certitudine este că negocierile există, dar nu au produs un acord. Dacă discuțiile avansează, o eventuală tranzacție ar putea redesena granița dintre utilități și retail în România, prin folosirea unei rețele de magazine ca infrastructură de distribuție pentru tehnologii și servicii legate de consumul de energie. [...]
Tranzacția prin care Clever Media preia 100% din Kanal D, Kanal D2 și Radio Impuls intră în etapa aprobărilor CNA și Consiliului Concurenței , un proces care poate dura „câteva luni”, potrivit Paginademedia . Până la finalizare, operațiunile și echipele Doğan Media International rămân în structura actuală, fără întreruperi. Doğan Holding (prin Doğan Media International) a semnat contractul de vânzare-cumpărare pentru transferul integral al acțiunilor către Grupul Clever Media. Cumpărătorul este Romanian Content Project SRL, societate deținută de Clever Media Network SRL și EAD.RO Interactive SRL, iar vânzătorii sunt Doğan Media Invest BV și DHI Investment. Ce se cumpără și ce urmează procedural Portofoliul vizat include: televiziunile generaliste Kanal D și Kanal D2; postul de radio Radio Impuls; divizia Digital. Finalizarea tranzacției este condiționată de aprobările autorităților competente (explicit: Consiliul Concurenței și Consiliul Național al Audiovizualului) și de îndeplinirea condițiilor din contract. Conducerea a transmis angajaților că estimează un orizont de „câteva luni” pentru acest proces. „În perioada următoare, procesul va continua în conformitate cu procedurile şi reglementările legale necesare, inclusiv obţinerea aprobărilor din partea autorităţilor competente, precum Consiliul Concurenţei şi Consiliul Naţional al Audiovizualului (CNA). Estimăm că acest proces va dura câteva luni.” Miza economică și poziționarea pe piață Paginademedia notează că Kanal D este a treia televiziune în clasamentul audiențelor, după Pro TV și Antena 1, iar grupul Doğan Media (Kanal D, Kanal D2 și rețeaua Radio Impuls) a avut în 2025 afaceri de peste 57 de milioane de euro (aprox. 284 milioane lei) și un profit de 11 milioane de euro (aprox. 55 milioane lei). Din perspectiva Clever, achiziția este prezentată ca o extindere a portofoliului în televiziune, radio și digital. Grupul are în prezent 18 canale TV (între care Prima TV, Prima News, Prima Sport, Cinemaraton, Agro TV și Medika TV) și deține platforme digitale precum Profit.ro, Cotidianul.ro, Life.ro, PrimaSport.ro și PrimaPlay.ro. De ce vinde Doğan Holding Conform comunicării citate, vânzarea este parte din strategia Doğan Holding de „optimizare a portofoliului” și „simplificare a activităților” la nivel de grup, în timp ce Doğan Media susține că tranzacția reflectă valoarea construită în România prin brandurile sale și experiența acumulată în industria audiovizuală. [...]
Grupul Clever Media își extinde masiv portofoliul TV și radio după ce a semnat acordul pentru preluarea integrală a Doğan Media International , compania care deține Kanal D, potrivit HotNews . Tranzacția mută un jucător cu 18 canale TV în zona unui post care, de circa un deceniu, este al treilea ca audiență din România, după Pro TV și Antena 1. Achiziția este realizată prin societatea Romanian Content Project, deținută de Clever Media Network și EAD.RO Interactive, și vizează întregul portofoliu Doğan Media International: Kanal D, Kanal D2, Radio Impuls și o divizie digitală. Orlando Nicoară, directorul Clever EAD și proprietarul site-ului „Cotidianul”, a făcut anunțul într-o postare pe Facebook. Ce se cumpără și cum este structurată tranzacția Conform anunțului citat, acordul este un contract de vânzare-cumpărare de acțiuni (Share Purchase Agreement – SPA), semnat cu Doğan Media Invest BV și DHI Investment, pentru transferul integral al participațiilor deținute de acestea în Doğan Media International. Pachetul vizat include: posturile TV Kanal D și Kanal D2; Radio Impuls; o divizie digitală. De ce contează: consolidare și condiții de aprobare Nicoară susține că achiziția se înscrie în strategia de dezvoltare și diversificare a Grupului Clever Media, construită în jurul unui „ecosistem media integrat” (televiziuni, radio, digital și proiecte editoriale). În același timp, finalizarea tranzacției nu este automată: aceasta este condiționată de obținerea aprobărilor necesare din partea autorităților competente și de îndeplinirea condițiilor din documentația contractuală. Până la închiderea tranzacției, Doğan Media International va funcționa în structura actuală, iar operațiunile, echipele și brandurile își vor continua activitatea „în mod obișnuit, fără întreruperi”, potrivit anunțului. Context: dimensiunea actuală a Grupului Clever Media HotNews notează că portofoliul actual al Grupului Clever Media include 18 canale de televiziune (între care Prima TV, Prima News, canalele Prima Sport, Prima 4K, Cinemaraton, Agro TV, Medika TV) și un „ecosistem digital extins”, cu platforme precum Profit.ro, Cotidianul.ro, Life.ro, PrimaSport.ro și PrimaPlay.ro. Într-o listă separată, grupul își detaliază și prezența digitală, menționând 12 site-uri, inclusiv profit.ro și cotidianul.ro. Orlando Nicoară a condus Mediafax Group în perioada 2011–2014, iar din 2015 a contribuit la lansarea unor publicații precum Profit.ro, News.ro și Life.ro, mai arată sursa. [...]
O posibilă fuziune Tesla–SpaceX ar putea crea una dintre cele mai mari tranzacții din istorie , după ce Elon Musk a spus că ideea este „luată în considerare activ”, potrivit Mediafax . Musk a precizat că o astfel de mișcare ar necesita sprijinul acționarilor și că nu există certitudinea că se va ajunge la o tranzacție. Într-o convorbire cu analiști financiari despre rezultatele trimestriale ale SpaceX, Musk a afirmat că îi place ideea unei fuziuni, dar a avertizat că nu trebuie presupusă automat realizarea ei. El a mai spus că în ambele companii au fost formate comitete speciale care analizează opțiunea. „Comitetele speciale nu au ajuns la un acord privind termenii niciunei tranzacții și nu există nicio garanție că o vor face.” Miza economică: evaluări de ordinul trilioanelor și un profil financiar mixt Mediafax notează că Tesla este evaluată la aproximativ 1,5 trilioane de dolari, iar SpaceX la 2 trilioane de dolari, ceea ce ar face ca o combinare a celor două să fie „una dintre cele mai mari fuziuni din istorie”. Din perspectiva performanței financiare, SpaceX are linii de business cu venituri consistente, dar compania, per ansamblu, nu este profitabilă, potrivit datelor citate în articol: SpaceX oferă capacitate de cloud computing pentru companii de tehnologie precum Anthropic și Google; această activitate este descrisă ca fiind cea mai profitabilă, cu 7,5 miliarde de dolari venituri în ultimele rezultate trimestriale; Starlink a înregistrat venituri de 5,2 miliarde de dolari; SpaceX a pierdut 1,1 miliarde de dolari până acum în acest an. Pe bursă, reacția inițială a fost pozitivă: acțiunile Tesla au crescut cu 2% după declarațiile lui Musk, în condițiile în care titlul fusese în ușoară scădere timp de săptămâni, iar compania urma să-și prezinte rezultatele trimestriale miercuri. Context: consolidarea companiilor lui Musk și proiecte comune În ultimul an, Musk a început să-și grupeze mai multe companii sub mai puține branduri, iar SpaceX a achiziționat xAI și X (fosta Twitter) înainte de a deveni publică la începutul acestui an, potrivit articolului. Un alt indiciu al apropierii operaționale este lansarea Terafab , descrisă ca un efort comun de fabricare a cipurilor între Tesla și SpaceX. Musk a argumentat că o fuziune completă ar putea avea sens având în vedere activitatea ambelor companii în cipuri, inteligență artificială, software și alte tehnologii. În acest stadiu, însă, discuțiile rămân la nivel de analiză internă: comitetele speciale nu au convenit termeni, iar realizarea tranzacției depinde de acordul acționarilor. [...]
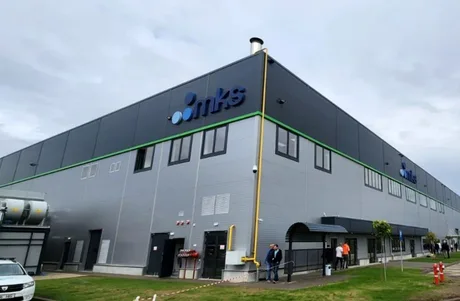
Tranzacția de circa 650 de milioane de euro pentru fabrica Ophir din București mută un activ cu rol în lanțul de aprovizionare pentru apărare către un grup american , într-un acord care ar urma să se închidă în trimestrul al doilea din 2027, potrivit Adevărul . TTM Technologies a ajuns la un acord pentru achiziția diviziei Ophir Optics de la MKS Instruments , divizie care include unități de producție în Israel și România, conform informațiilor publicate de Profit.ro (citat de Adevărul). Unitatea din București are peste 180 de angajați și produce componente optice de înaltă performanță, folosite inclusiv în industria de apărare. Ce se știe despre angajații din România până la finalizarea tranzacției Până la închiderea tranzacției, fabrica rămâne parte a diviziei Ophir Optics deținute de MKS, iar în material sunt menționate planuri anterioare ale MKS de extindere a echipei. Înainte de anunțarea acordului, MKS intenționa să crească cu aproximativ 50% numărul de ingineri și tehnicieni din București, până la circa 270 de angajați, pe fondul creșterii volumelor de producție și al cererii mai mari pentru componente optice destinate piețelor europene de apărare, securitate și supraveghere. Compania semnala și dificultăți de recrutare, căutând mecanici, operatori, tehnicieni și ingineri; la acel moment avea 27 de posturi vacante publicate pe pagina de cariere, potrivit sursei citate. Ce cumpără TTM și ce rămâne în afara acordului Tranzacția, evaluată la aproximativ 650 de milioane de euro, nu include divizia Ophir Instruments a MKS (specializată în caracterizarea sistemelor laser) și nici marca „Ophir”. Finalizarea este condiționată de îndeplinirea unor cerințe, iar termenul indicat este trimestrul al doilea din 2027. Fabrica din București: capacitate și profil de producție Unitatea Ophir din București a fost mutată într-o hală de aproximativ 6.500 de metri pătrați, închiriată în platforma logistică Logicor, în estul Capitalei, la intrarea pe Autostrada Soarelui. Spațiul este de peste două ori mai mare decât cel utilizat anterior în Sectorul 3. Fabrica produce componente optice și subansamble pentru aplicații în ultraviolet, vizibil și infraroșu, precum și pentru lasere de mare putere utilizate la tăiere. Produsele sunt destinate mai multor sectoare, inclusiv apărării, industriei de prelucrare a metalelor și industriei auto. Cine este cumpărătorul și dimensiunea grupului TTM Technologies, fondată în 1998 în California, este cel mai mare producător de plăci cu circuite imprimate din America de Nord și unul dintre primii cinci la nivel mondial, fiind menționată ca principal furnizor pentru Armata SUA. Grupul are peste 18.000 de angajați și 24 de unități de producție în SUA și Asia, inclusiv în China. La nivel de grup, TTM Technologies a raportat venituri de 2,9 miliarde de dolari în 2025 (aprox. 13,3 miliarde lei), în creștere cu 19% față de anul precedent, iar profitul net a fost de 177,4 milioane de dolari (aprox. 816 milioane lei), față de 56,3 milioane de dolari în 2024 (aprox. 259 milioane lei). [...]