Știri

Știri din categoria Fiscalitate

Republica Moldova va introduce, de la 1 iulie, taxe și impozite pentru agenții economici din regiunea separatistă Transnistria, o schimbare cu impact direct asupra costurilor de operare și a fluxurilor comerciale dintre cele două maluri ale Nistrului, potrivit Profit.
Decizia a fost anunțată de vicepremierul moldovean pentru reintegrare, Valeriu Chiveri, într-un interviu. Acesta a precizat că noile taxe colectate de la companiile din stânga Nistrului ar urma să fie folosite pentru susținerea populației din regiune.
Măsura vizează introducerea de taxe și impozite pentru societățile care operează în Transnistria, regiune aflată în afara controlului efectiv al autorităților constituționale de la Chișinău. În practică, asta înseamnă o formalizare fiscală a relației economice cu regiunea și, implicit, o potențială creștere a poverii administrative și financiare pentru firmele vizate.
Publicația nu detaliază nivelul taxelor sau mecanismul exact de aplicare.
În același interviu, Chiveri vorbește despre influența Rusiei asupra puterii de la Tiraspol și despre faptul că tot mai mulți locuitori din Transnistria își caută locuri de muncă la Chișinău și în marile orașe ale Republicii Moldova.
El afirmă că peste 25.000 de persoane trec zilnic așa-numita frontieră dintre Transnistria și Republica Moldova pentru a merge la muncă sau la școală.
Vicepremierul recunoaște că „reintegrarea costă” și spune că mizează pe identificarea, împreună cu Uniunea Europeană, a unor surse de finanțare care să acopere nevoile legate de realipirea Transnistriei la Republica Moldova.
În lipsa unor detalii suplimentare în material despre calendarul de implementare și despre modul de colectare, rămâne de urmărit cum vor fi aplicate efectiv taxele și ce reacție vor avea autoritățile de la Tiraspol și mediul de afaceri din regiune.
Recomandate
UE mută accentul fiscal spre raportare digitală și schimb automat de date , ceea ce va crește capacitatea autorităților de a identifica venituri impozabile din online și va schimba costurile de conformare pentru companii, potrivit Adevărul . Miza este adaptarea unui sistem construit pe „prezență fizică” la o economie în care firmele pot avea clienți într-o țară fără sediu sau infrastructură locală. De ce devine taxarea mai dificilă în economia digitală Modelul tradițional de impozitare a fost legat de locul în care o companie are sedii și angajați. În economia digitală, o firmă poate genera venituri dintr-o piață și poate folosi datele și interacțiunile utilizatorilor fără o prezență comercială importantă în acel stat. Consecința: o parte din profiturile din activități digitale poate ajunge să nu fie impozitată acolo unde sunt utilizatorii și consumatorii, în limitele regulilor actuale. Reforma pentru marile grupuri: realocare și impozit minim Un pilon al schimbării este reforma globală a impozitării companiilor, construită în jurul acordului OCDE/G20 , cu două componente: Pilonul 1 : realocarea unei părți din drepturile de impozitare către țările unde marile grupuri au clienți și activitate economică, chiar fără prezență fizică tradițională. Pilonul 2 : rată efectivă minimă de impozitare de 15% pentru cele mai mari grupuri multinaționale, pentru a limita transferul profiturilor către jurisdicții cu impozitare foarte redusă. Pentru companii, implicația este că strategia fiscală nu mai poate fi evaluată doar prin prisma sediului: contează tot mai mult unde sunt clienții, unde se generează valoarea și cum sunt distribuite profiturile între jurisdicții. Platforme și criptoactive: mai multă transparență prin schimb de informații UE extinde instrumentele de control prin schimb automat de informații: DAC7 : statele membre fac schimb automat de informații despre veniturile obținute de comercianți prin platforme digitale, cu obiectivul de a reduce evaziunea și de a apropia condițiile de concurență între comerțul online și economia tradițională. DAC8 : schimb automat de informații privind veniturile raportate de furnizorii de servicii pentru criptoactive, pe fondul caracterului transfrontalier și, uneori, descentralizat al tranzacțiilor. Mesajul pentru investitori și companii, în lectura publicației, este că obligațiile fiscale nu dispar odată cu digitalizarea, ci se schimbă modul în care sunt urmărite și verificate. TVA „în era digitală”: raportare aproape în timp real și e-facturare O componentă majoră este pachetul „TVA în era digitală”, aprobat de Consiliul UE în martie 2025, care urmărește reducerea fraudei, simplificarea obligațiilor și digitalizarea raportării. Contextul: pentru 2021, pierderile estimate din TVA la nivelul UE au fost de 61 de miliarde de euro (aprox. 305 miliarde lei ). Elementele-cheie din calendarul menționat: raportare digitală „în timp aproape real” pentru tranzacțiile transfrontaliere, pe baza facturilor electronice; sistemul european ar urma să devină operațional în 2030 ; interoperabilitate deplină între sistemele naționale în 2035 . Estimările europene citate indică un potențial de reducere a fraudei în TVA cu până la 11 miliarde de euro pe an (aprox. 55 miliarde lei ) și scăderea costurilor administrative și de conformare cu peste 4,1 miliarde de euro pe an (aprox. 20,5 miliarde lei ) în următorul deceniu. Ce se schimbă practic pentru firme Digitalizarea fiscalității are două efecte paralele: autoritățile obțin mai multe date și pot identifica mai rapid tranzacții și venituri impozabile, iar companiile pot beneficia de proceduri mai standardizate și de reducerea unor obligații administrative, mai ales când operează în mai multe state membre. Pentru IMM-urile care vând în alte țări din UE, extinderea ghișeelor unice pentru TVA poate reduce nevoia de proceduri fiscale separate în fiecare stat. În ansamblu, direcția este una de control mai automatizat și raportare mai rapidă , pe măsură ce activitatea economică devine tot mai puțin legată de un loc fizic. Pentru context suplimentar din aceeași serie editorială, Adevărul trimite la materialele: studiu despre comerțul online din afara UE și „Economia în era digitală” . [...]
Apple a virat 17 miliarde de dolari (aprox. 77 mld. lei) impozit pe profit în Irlanda în 2025 , sumă care a ajuns să reprezinte 40% din totalul global al companiei, pe fondul scadenței plății din dosarul UE privind taxe restante, potrivit 9to5Mac . Datele provin din noi raportări fiscale cerute de regulile UE pentru companiile mari, relatează Financial Times . Totalul de 17 miliarde de dolari include și taxe restante din disputa de durată cu Uniunea Europeană, încheiată în 2024, când instanța supremă a UE a decis că Irlanda a acordat Apple ajutor de stat ilegal și a menținut ordinul de recuperare a până la 13 miliarde de euro (aprox. 65 mld. lei) în taxe neplătite. Ce arată raportările: profituri mari „trecute” prin Irlanda Potrivit Financial Times, noile documente indică faptul că „un sfert din profiturile globale înainte de impozitare” ale Apple în anul până în septembrie 2025 au fost înregistrate prin entitățile sale din Irlanda, unde compania are circa 3% din forța de muncă. Apple are 5.575 de angajați în Irlanda (sediul său european) și 4.089 în Germania. Publicația citează și o comparație a profitului înainte de impozitare per angajat, pe baza raportărilor: Irlanda: 6 milioane de dolari per angajat Germania: 51.000 de dolari per angajat Taxe plătite în Germania: 153 milioane de dolari (aprox. 695 mil. lei), adică 0,3% din totalul companiei Miza de reglementare: cum a motivat UE cazul „taxelor restante” În disputa cu UE, Apple a negat că ar fi primit ajutor de stat ilegal și a susținut că a respectat legislația fiscală irlandeză. Compania a argumentat că profiturile vizate sunt atribuibile proprietății intelectuale dezvoltate în SUA și ar trebui impozitate acolo. Instanța UE a dat însă dreptate Comisiei Europene , care a susținut că două decizii fiscale irlandeze au permis Apple să aloce cea mai mare parte a profiturilor înregistrate de Apple Sales International și Apple Operations Europe către „sedii centrale” fără angajați și fără prezență fizică. Poziția Apple: „cifrele nu spun toată povestea” În reacția transmisă către Financial Times, Apple a spus că este „în mod constant unul dintre cei mai mari contribuabili din lume” și a susținut că noile raportări nu surprind integral ce plătește în diverse țări. Compania a mai afirmat că aceste date se concentrează pe impozitul pe profit legat de locul unde sunt deținute activele, nu pe alte taxe (de exemplu TVA), colectate în funcție de locul unde se află clienții. [...]
Guvernul prelungește reducerea cu 25% a accizei la motorină până la 15 octombrie , menținând un mecanism de ajustare bilunară care influențează direct costurile de transport și, în lanț, prețurile din economie, potrivit Antena 3 . Ministerul Finanțelor a decis ca reducerea temporară a accizei la motorina standard să se aplice în intervalul 1–15 octombrie 2026, după ce anterior termenul fusese extins până la 30 septembrie. Decizia vine în urma evaluării bilunare prevăzute de mecanismul instituit prin Legea nr. 162/2026, pe fondul „menținerii presiunilor pe piața carburanților”, conform comunicatului citat. Ce înseamnă, concret, reducerea de acciză Reducerea de 25% este echivalentă cu o diminuare de 701,07 lei/1.000 litri , respectiv 829,69 lei/tonă , arată Ministerul Finanțelor. Pentru perioada 1–15 octombrie 2026, nivelul efectiv al accizei pentru motorina standard comercializată pe piața internă rămâne la: 2.103,22 lei/1.000 litri 2.489,05 lei/tonă Indicatorii care au stat la baza deciziei Potrivit aceleiași surse, analiza pentru prima jumătate a lunii octombrie indică: o variație procentuală a cotațiilor Platts pentru motorină (VPM) de +63,70% ; o variație procentuală a prețului mediu la pompă al motorinei standard (VM) de +35,01% . Pe baza acestor indicatori și a mecanismului prevăzut de lege, reducerea accizei se menține la 25% pentru intervalul anunțat. De ce contează pentru economie Ministerul Finanțelor susține că intervenția urmărește să limiteze „efectul de propagare în lanț” al costurilor cu carburanții, în special în transport și logistică, cu impact asupra costurilor din economie și asupra prețurilor bunurilor de consum. Mecanismul funcționează dinamic, prin reevaluarea indicatorilor de piață la fiecare două săptămâni, iar ministerul spune că va continua să monitorizeze cotațiile internaționale și prețurile la pompă. [...]
ANAF ar urma să treacă la controale declanșate de analiza de risc și să-și concentreze resursele pe marea evaziune , inclusiv pe fraudele de TVA, potrivit HotNews , care citează programul de guvernare depus în Parlament de premierul desemnat Siegfried Mureșan. Miza pentru companii este o schimbare de paradigmă: mai puține verificări „la grămadă” și mai multă presiune pe zonele cu impact bugetar mare, pe baza datelor deja raportate digital. Reforma pornește cu o decizie instituțională: reunificarea ANAF cu Autoritatea Vamală Română într-un singur organ fiscal și de control. În practică, ar însemna revenirea la modelul existent între 2013 și 2022, cu efecte potențiale asupra modului în care sunt coordonate controalele și colectarea. Ce se schimbă în controale: țintire pe TVA și operațiuni complexe Programul indică o orientare a controalelor către: fraude de TVA și rambursări de TVA cu indicatori de risc ; subdeclararea din anumite sectoare; transferul artificial al profitului (mutarea pe hârtie a profiturilor pentru a reduce impozitarea). Pentru marii contribuabili și tranzacțiile complicate, sunt prevăzute echipe specializate pe prețuri de transfer, tranzacții intra-grup și transfrontaliere, precum și acorduri de preț în avans mai eficiente. Programul menționează și pregătirea personalului prin programe dedicate, inclusiv pentru modele de afaceri digitale. Platformă integrată de date și controale pornite din „profilul de risc” Instrumentul central ar urma să fie o platformă integrată care corelează date din e-Factura, SAF-T , casele de marcat și declarațiile fiscale. Potrivit programului, platforma ar urma să devină operațională până la 30 iunie 2027 . Logica de control descrisă în document: verificări documentare la distanță, iar controalele operative și inopinate ar urma să fie declanșate de profilul de risc al contribuabilului. În plus, sunt prevăzute mecanisme de avertizare timpurie pentru contribuabilii care acumulează dificultăți financiare sau restanțe, pentru intervenție înainte ca arieratele să crească. Bonus-malus pentru conducere, legat de depășirea planului de încasări Până la 31 decembrie 2026 , programul prevede introducerea unor indicatori de performanță și a unui sistem de remunerare bonus-malus pentru conducerea ANAF și structurile operative. Conform informațiilor atribuite de HotNews agenției Agerpres, mecanismul ar urma să se aplice din 2027 (în linie cu angajamentele din PNRR): bonusuri doar dacă planul de încasări este depășit , iar penalități în funcție de indicatorii aprobați. Mai puțină birocrație pentru contribuabilii corecți, mai mult „digital” în relația cu Fiscul Pe partea de conformare voluntară, programul propune ca ANAF să nu mai ceară din nou date pe care le deține deja, urmând să reutilizeze informațiile din e-Factura, SAF-T și casele de marcat. Sunt menționate: declarații precompletate și validate automat; reducerea câmpurilor de completat; eliminarea treptată a raportărilor redundante, inclusiv la TVA. Spațiul Privat Virtual ar urma să devină punct unic de contact, cu situație fiscală consolidată, notificări automate privind neconcordanțele și canale digitale de comunicare. Pentru IMM-uri, programul prevede posibilitatea corectării unor abateri formale fără sancțiune , dacă nu există prejudiciu sau indicii de fraudă. În plan tehnic, documentul mai menționează înlocuirea aplicațiilor și bazelor de date vechi cu sisteme moderne și interoperabile, inclusiv schimb automat de informații între instituțiile statului. [...]
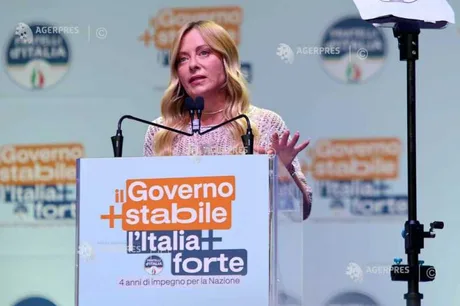
Italia renunță la taxa auto pentru 14,5 milioane de vehicule, cu un cost bugetar estimat la peste 2 miliarde de euro , într-o decizie care adaugă presiune pe finanțele publice ale unei țări cu datorie ridicată, potrivit Agerpres . Măsura, anunțată de premierul Giorgia Meloni , vizează eliminarea „ bollo auto ” pentru 14,5 milioane de autoturisme și motociclete. Conform informațiilor citate de Agerpres din Reuters și ANSA, impactul asupra bugetului de stat – „deja sub presiune” – ar urma să depășească 2 miliarde de euro. Cine beneficiază și în ce condiții Scutirea se aplică: tuturor motocicletelor; peste 70% dintre autoturismele mici și medii, cu putere de până la 80 kW. Beneficiul este limitat la un singur vehicul per cetățean , potrivit comunicatului biroului premierului. „Astăzi, guvernul elimină una dintre taxele cele mai detestate de italieni”, a transmis Meloni, referindu-se la „bollo auto”. Nota de plată și întrebarea finanțării În 2027, scutirea ar urma să coste statul 2,36 miliarde de euro (aprox. 11,8 miliarde lei) , conform unui proiect consultat de Reuters. Agenția notează că nu este clar din ce surse va fi finanțată inițiativa. Contextul fiscal rămâne tensionat: potrivit celui mai recent plan bugetar, care urmează să fie actualizat în următoarele săptămâni, Italia estimează că datoria publică va atinge un vârf de aproape 139% din PIB în acest an, depășind Grecia și devenind astfel cea mai îndatorată țară din zona euro. Context politic și presiuni suplimentare pe buget Decizia vine în perspectiva alegerilor legislative de anul viitor, pe fondul scăderii coaliției conservatoare în sondaje și al presiunii din partea Viitorului Național (Futuro Nazionale, FN), un partid de extremă-dreapta condus de Roberto Vannacci, care câștigă teren. Criticii au respins măsura, susținând că ar încerca să mute atenția de la scumpirea combustibililor. Un consilier apropiat al lui Vannacci, Rossano Sasso, a comparat decizia cu un tratament ineficient: „Este ca și cum ai trata pneumonia cu o pastilă pentru gât.” Prețurile combustibililor sunt în creștere de câteva luni, pe fondul conflictului dintre SUA și Iran, care perturbă aprovizionarea globală. În acest context, guvernul italian a cheltuit până acum 2,8 miliarde de euro (aprox. 14 miliarde lei) pentru a finanța reducerea accizelor, potrivit aceleiași relatări. [...]
Din 2027, inspectorii ANAF vor fi plătiți în funcție de rezultate, inclusiv cu penalizări la salariu pentru neperformanță , potrivit Adevărul . Ministrul Finanțelor, Alexandru Nazare , spune că evaluarea va trece de la „câte controale” la „cât de corecte și sustenabile” sunt deciziile luate în urma controalelor. Ce se schimbă în evaluarea inspectorilor Nazare anunță introducerea, din 2027, a unor indicatori de performanță (KPI – indicatori-cheie de performanță) și a unor instrumente de evaluare „clare, măsurabile și verificabile”. În noul model, nu va mai conta doar numărul de controale sau sumele stabilite inițial, ci dacă inspectorul: a identificat corect riscul fiscal; a direcționat controlul către zona potrivită; a luat o decizie corectă; a obținut un rezultat „justificat și sustenabil”. Ministrul afirmă că, printr-o hotărâre adoptată de Guvern „săptămâna aceasta”, neperformanța va putea duce la reduceri salariale, iar performanța va fi „măsurată și recompensată”, după modele din mediul privat. Evaluarea ar urma să urmărească separat rezultatul instituției, al structurii și contribuția individuală. Miza: controale țintite, pe baza datelor, nu „volum” Reforma ANAF este prezentată ca o trecere de la controale multe la controale țintite, bazate pe analiza de risc și pe utilizarea datelor. În acest context, Nazare indică drept instrumente deja introduse sau în curs: Declarația Unică digitală precompletată; platforma eLicitațiiANAF; aplicația iBon pentru verificarea bonurilor fiscale; noi instrumente de raportare digitală; noul SPV (Spațiul Privat Virtual) și noul portal ANAF, aflate în finalizare. Ministrul susține că RO e-Factura și SAF-T (fișier standard de control fiscal) permit confruntarea datelor fiscale cu „realitatea economică” și orientarea controalelor către zone cu risc fiscal. Context bugetar și exemple invocate de Ministerul Finanțelor Nazare leagă schimbările de evoluții recente ale colectării și deficitului. Potrivit acestuia, în primele șapte luni din 2026 deficitul a fost redus cu 28,36 miliarde de lei față de aceeași perioadă din 2025, iar veniturile bugetare au crescut cu 11,2% față de primele șapte luni ale anului trecut. Ca exemple de controale cu rezultate, ministrul menționează: un caz în comerțul cu utilaje agricole, unde ANAF a stabilit 87 milioane de lei TVA suplimentar; un mecanism transfrontalier de fraudare a TVA, cu un prejudiciu de peste 26 milioane de lei, legat de introducerea în România a peste 2.000 de autoturisme second-hand; un complex turistic unde au fost identificate 4,3 milioane de lei ca salarii nefiscalizate; obligații suplimentare de 1,88 milioane de lei ar fi fost achitate integral la buget. Legătura cu PNRR și ce urmează Ministrul afirmă că noul sistem de evaluare este un element central al unui nou jalon din PNRR și că reforma nu ar trebui să se limiteze la achiziții de sisteme informatice sau la acte normative, ci să schimbe modul de lucru și stimulentele interne. Pentru companii, mesajul principal este că ANAF își propune să își concentreze controalele pe zonele cu risc fiscal „real”, pe baza datelor, iar în interiorul instituției să introducă o logică de recompensare/penalizare legată de calitatea și sustenabilitatea rezultatelor. [...]

