Știri

Știri din categoria Digitalizare
Până în 2027, băncile și alte companii care cer autentificare puternică vor fi obligate să accepte portofelul digital european, ceea ce mută rapid discuția din zona „opțional pentru cetățeni” în zona de conformare operațională pentru mediul privat, potrivit G4Media. Sistemul, pregătit de UE, ar urma să devină un standard de utilizare până în 2030, dar acceptarea lui de către actorii care fac verificări stricte de identitate devine, în practică, un prag de implementare mult mai apropiat.
Portofelul digital european (EUDI Wallet) este gândit ca o aplicație, în principal pe smartphone, prin care cetățenii își pot dovedi identitatea online în toate statele UE, atât pentru servicii publice, cât și private. În portofel ar urma să fie stocate date personale (precum nume, data nașterii, cetățenia) și documente digitale, de la permis de conducere și bilete de transport până la diplome sau rețete medicale. Utilizatorii ar putea semna documente electronic, cu valoare legală, și ar putea interacționa cu instituții din alte state membre fără bariere administrative; exemplul dat este folosirea unei rețete emise în Franța într-o farmacie din Belgia.
Planul Comisiei Europene prevede ca până în 2030 aproximativ 80% din populația UE să utilizeze portofelul digital. Până la finalul lui 2026, fiecare stat membru trebuie să ofere cel puțin o astfel de soluție.
Deși utilizarea nu va fi obligatorie pentru cetățeni, până în 2027 toate instituțiile și companiile care cer „autentificare puternică” (adică verificare robustă a identității, cu mai mulți factori), inclusiv băncile, vor trebui să accepte această formă de identificare.
Printre beneficiile invocate se numără reducerea fraudei și simplificarea procedurilor. Închirierea unei mașini sau aplicarea pentru un loc de muncă ar putea fi făcute complet digital, fără trimiterea de copii după documente.
Aplicația ar include un „panou de control” în care utilizatorii pot vedea ce date au fost partajate și pot semnala cereri suspecte. Materialul menționează și utilizarea unor mecanisme de protecție, precum posibilitatea de a folosi pseudonime și tehnologii de tip „zero-knowledge proof” (verificarea unei informații, de exemplu vârsta, fără a dezvălui alte date personale).
În paralel, sunt semnalate riscuri de confidențialitate și securitate: creșterea volumului de date personale colectate, uneori fără ca utilizatorii să fie pe deplin conștienți, și faptul că portofelele digitale pot deveni ținte pentru atacuri cibernetice. Vulnerabile sunt în special datele validate oficial (diplome, identitate), considerate foarte valoroase.
Un alt risc este excluderea digitală, în special pentru persoanele fără acces la tehnologie sau fără familiaritate cu utilizarea ei.
Portofelul digital ridică și o problemă de suveranitate, deoarece identificarea cetățenilor a fost, tradițional, responsabilitatea statelor. Implicarea unor companii private, inclusiv non-europene, în furnizarea acestor servicii este prezentată ca o sursă de potențiale riscuri de influență externă și dependență tehnologică.
Pentru funcționarea „eficientă și sigură” sunt indicate nevoia de reguli clare, audituri stricte și sancțiuni pentru abuzuri, precum și menținerea alternativelor clasice (documente pe hârtie), pentru reziliență și libertatea de alegere.
Recomandate
Germania mută identificarea oficială pe telefon din 2027 , după ce parlamentarii au adoptat o lege care permite stocarea datelor personale într-un „portofel digital”, cu efecte directe asupra modului în care cetățenii interacționează cu administrația și companiile, potrivit Antena 3 . Măsura intră în vigoare de la 2 ianuarie 2027 și va funcționa prin aplicația „d-you”, folosită pentru identificare online în relația cu autoritățile și cu partenerii contractuali. Ministrul german al digitalizării, Karsten Wildberger , a declarat că portofelul digital va fi operațional de la aceeași dată. Ce se schimbă operațional pentru cetățeni Legea permite ca datele personale să fie păstrate într-un card de identitate virtual, accesibil pe telefon. În timp, și alte dovezi ale identității urmează să fie integrate în acest format, inclusiv permisul auto. Un alt efect practic menționat este legat de pașapoarte: deținătorii nu vor mai trebui să meargă la birourile locale pentru înscrierea noii adrese atunci când își schimbă domiciliul, iar pașaportul rămâne valabil chiar dacă vechea adresă este încă tipărită în document. Context: implementarea unei cerințe la nivelul UE Germania implementează legislația Uniunii Europene care solicită fiecărui stat membru să ofere o aplicație pentru documente de identitate digitale pe telefoane inteligente. Potrivit informațiilor din articol, cadrul european include și măsuri menite să reducă birocrația. Separat, legea prevede că orice persoană care a împlinit 70 de ani înainte de a solicita cardul de identitate va fi autorizată să îl utilizeze pe termen nedeterminat. [...]
România rămâne blocată la coada UE la competențe digitale, deși conectivitatea a ajuns peste media europeană , arată datele citate de G4Media : doar 31,84% din populație are competențe digitale de bază sau peste acest nivel, cel mai redus procent din Uniunea Europeană, la mare distanță de media UE (60,4%). Analiza Monitorul Social, bazată pe date Eurostat pentru 2025 și preluată de Agerpres , indică un decalaj structural: România a recuperat rapid la acces și utilizare a internetului, dar nu și la abilitățile necesare pentru a folosi eficient serviciile digitale în economie și în relația cu statul. Conectivitate ridicată, dar fără „traducere” în competențe La nivel de infrastructură și acces în gospodării, România a ajuns la 95,47% conectivitate în 2025, în creștere de la 86,24% în 2020. Cu acest nivel, țara se află pe locul 12 din 27 de state membre, peste media UE (94,76%). În privința utilizării internetului, 93,15% dintre români îl foloseau în 2025, față de 78,46% în 2020. În același timp, ponderea celor care nu au folosit niciodată internetul a scăzut la 4,91% în 2025, de la 14,05% în 2020, însă România rămâne sub media UE la acest indicator, potrivit analizei citate. De ce contează pentru digitalizare și economie Mesajul central al datelor este că investițiile și progresul în conectivitate nu sunt suficiente pentru a susține digitalizarea reală, dacă nu sunt însoțite de creșterea competențelor digitale în populație. În termeni practici, asta poate limita adoptarea serviciilor online (publice și private) și capacitatea companiilor de a găsi forță de muncă cu abilități digitale de bază. Analiza citată de G4Media notează explicit că, în pofida progreselor din perioada 2020–2025 la acces, „cea mai mare provocare” rămâne dezvoltarea competențelor digitale, în condițiile în care doar 31,84% dintre români ating nivelul de bază sau superior. [...]
România trebuie să ofere până la finalul anului o variantă de „portofel digital” pentru identitate , dar miza practică este dacă implementarea va fi suficient de robustă încât să nu erodeze și mai mult încrederea publică, deja scăzută, potrivit HotNews . Portofelul digital european, denumit de Comisia Europeană European Digital Identity Wallet (EUDI Wallet) , este gândit ca o aplicație securizată pe telefon care să permită identificarea online și offline în toate statele UE. Deși utilizarea nu va fi obligatorie pentru cetățeni, statele membre sunt obligate să pună la dispoziție o astfel de soluție până la finalul acestui an. Un punct sensibil pentru România este ritmul implementării. Expertul Mircea Șerdin avertizează că graba poate produce erori care să reducă adopția și să afecteze încrederea într-un astfel de sistem, într-un context în care „încrederea în stat oricum e foarte mică”. Ce ar însemna, concret, „buletinul digital” pe telefon Conceptul urmărește să înlocuiască prezentarea fizică a actelor cu o confirmare digitală a identității. În loc să arăți documentul la ghișeu, identitatea ar putea fi confirmată prin telefon, iar sistemul ar transmite doar informațiile necesare, nu toate datele de pe act, conform descrierii din articol. Ce documente ar putea ajunge în portofelul digital Dincolo de cartea de identitate, portofelul ar urma să poată stoca și alte documente sau dovezi digitale, precum: permis de conducere; diplome; rețete medicale; asigurări; bilete de tren sau la concerte. Portofelul ar funcționa ca un „hub” pentru interacțiuni oficiale atât cu instituțiile statului, cât și cu companii private care aleg să îl accepte. De ce contează pentru economie și operațiuni Dacă va fi implementat fără probleme majore, portofelul digital poate schimba modul în care se fac verificările de identitate și se gestionează documentele în relația cu administrația și cu sectorul privat. În același timp, articolul indică o tensiune centrală: extinderea unei infrastructuri de identitate digitală ridică întrebări despre controlul asupra datelor personale și despre limitele digitalizării identității. Pentru detalii despre inițiativa europeană, Comisia Europeană prezintă proiectul aici: European Digital Identity Wallet (EUDI Wallet) . [...]
Întârzierile la validarea identității digitale ROeID riscă să blocheze accesul rapid la servicii online , în condițiile în care s-a format o coadă de aproximativ 25.000 de cereri, iar în sistem intră încă circa 10.000 de solicitări noi pe zi, potrivit Mediafax . Autoritatea pentru Digitalizarea României (ADR) spune că a suplimentat temporar echipa de verificare și estimează că restanțele ar putea fi eliminate în aproximativ o săptămână, dacă ritmul actual se menține. ADR precizează că, în prezent, validarea identităților se face preponderent manual, prin verificări menite să prevină fraudele, impersonarea sau alterarea identității. Personalul implicat în proces beneficiază de instruire specializată. Ce capacitate are acum ADR și cum încearcă să reducă „coada” Autoritatea are 40 de persoane instruite pentru validarea identităților, iar din 2 septembrie a început instruirea altor 19 angajați, în parteneriat cu Institutul Național de Criminalistică. Instruirea durează două zile, astfel că echipa destinată validării ar urma să ajungă la 59 de persoane. După eliminarea volumului restant, ADR estimează că o echipă de aproximativ 40 de persoane va putea procesa între 10.000 și 15.000 de cereri pe zi, capacitate pe care o consideră suficientă pentru fluxul actual și pentru evitarea unei noi acumulări semnificative. Automatizarea, condiționată de auditul eIDAS Pe termen mediu, ADR intenționează să introducă validarea automatizată pentru nivelul de asigurare „HIGH” (nivel ridicat de încredere în identitatea electronică). Potrivit autorității, sunt în desfășurare etapele de audit și validare a procedurilor în cadrul Rețelei de Cooperare eIDAS de la nivelul Comisiei Europene, care ar urma să fie finalizate în octombrie 2026. După finalizarea acestor etape, sistemul ROeID ar urma să poată prelua, analiza și soluționa automat solicitările de înrolare. Până atunci, ADR afirmă că urmărește permanent volumul solicitărilor și capacitatea de procesare, cu obiectivul de a reduce rapid numărul cererilor în așteptare, fără scăderea nivelului de securitate al verificărilor. [...]
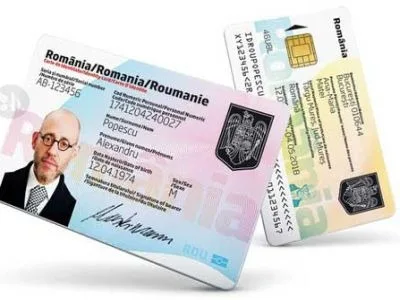
Băncile vor trebui să susțină simultan trei sisteme de identificare până în 2031 , ceea ce complică operațional procesele de onboarding (înrolare a clienților) și verificare la distanță, pe fondul tranziției către cartea electronică de identitate și viitorul Portofel European de Identitate Digitală, potrivit Economedia . Documentele de identitate emise anterior rămân valabile până la expirare, însă cărțile de identitate fără cip își vor pierde valabilitatea cel târziu la 3 august 2031, conform Regulamentului european 2019/1157 . În practică, asta înseamnă o perioadă lungă de coexistență între buletinul clasic, cartea electronică de identitate cu cip și identitatea digitală. Ce se schimbă în verificarea identității: de la „pare autentic” la validare criptografică Cartea electronică de identitate este deja emisă la nivel național, după etapa pilot din județul Cluj. Cipul include date biometrice (imagine facială și amprente) și poate integra funcții pentru semnătură electronică calificată, respectiv cardul național de sănătate. Pentru bănci și alte instituții reglementate, tranziția are un impact direct asupra verificării la distanță: sistemele trebuie să recunoască atât documentele clasice, cât și noile cărți electronice. Diferența tehnică este majoră, pentru că verificarea trece de la o evaluare „probabilistică” la una „criptografică”, adică bazată pe confirmarea matematică a autenticității documentului. „La documentul clasic, verificarea este probabilistică (…). La documentul cu cip, verificarea devine criptografică. Răspunsul nu mai este că arată autentic, ci că este autentic, semnat de statul care l-a emis”, explică Alexandru Bora, Product Owner la Qoobiss. Două repere de calendar: 2027 pentru portofelul digital, 2031 pentru buletinele fără cip Un alt termen relevant pentru instituțiile obligate să folosească autentificare puternică în identificarea online (inclusiv băncile) este 6 decembrie 2027. De la această dată, acestea trebuie să accepte Portofelul European de Identitate Digitală (EUDI). În paralel, până la 3 august 2031 rămâne în vigoare fereastra în care buletinele fără cip pot continua să circule, până la expirare, ceea ce prelungește perioada în care băncile trebuie să opereze cu mai multe tipuri de documente și metode de verificare. Cum se poziționează furnizorii de soluții de verificare În acest context, Qoobiss afirmă că soluția sa de verificare a identității la distanță, ONTRACE, poate procesa în același flux de onboarding atât documentele clasice, cât și cărțile electronice de identitate. Economedia nu oferă în material detalii despre nivelul de adopție în piață sau despre costurile de implementare pentru bănci. [...]
Guvernul estimează reluarea e-Terra săptămâna viitoare, dar cu restricții inițiale , ceea ce menține presiunea operațională asupra tranzacțiilor imobiliare și a fluxurilor notariale dependente de cadastru și carte funciară, potrivit HotNews . Platforma a fost blocată după un atac cibernetic produs pe 14 iulie, iar în prezent sunt în desfășurare teste de securitate, funcționalitate și performanță. Executivul spune că, deși sistemul electronic a fost indisponibil, cererile depuse la ghișeu, prin poștă sau curier au fost înregistrate cu data și ora primirii, iar la repunerea în funcțiune vor fi introduse în registrul electronic „cu păstrarea obligatorie a rangului” (prioritatea juridică a înscrierii). În aceeași logică, valabilitatea extraselor de carte funciară eliberate și încă valabile la momentul incidentului a fost „prelungită automat cu numărul de zile de indisponibilitate”. Reluare în etape, cu prioritate pentru actele din perioada întreruperii Redeschiderea va fi făcută în etape stabilite împreună cu Uniunea Națională a Notarilor Publici din România , pentru a evita blocarea sistemului „chiar din primele ore” și pentru a respecta ordinea de înregistrare: În prima zi , activitatea va fi dedicată înregistrării actelor autentificate în perioada de întrerupere și verificării funcționării aplicației, în colaborare directă cu notarii. Din a doua zi , sistemul va fi disponibil pentru notari și persoanele autorizate , cu scopul de a asigura tratament egal beneficiarilor serviciilor ANCPI. Guvernul mai arată că, unde va fi nevoie, personal din alte birouri teritoriale poate fi redirecționat temporar către oficiile cu volum mai mare de cereri. Backlog de cereri și termene prelungite intern În comunicat este menționat și volumul de lucru: aproximativ 94.000 de cereri aflate în termen . Pentru cererile deja în curs de soluționare la momentul incidentului, termenele legale au fost prelungite printr-o decizie internă a ANCPI, iar la reluarea activității „resursele de personal disponibile vor fi mobilizate” pentru soluționare în termenul legal. Limitări în primele zile: fără plată cu cardul, posibile întârzieri și PDF-uri temporar indisponibile Guvernul avertizează că, imediat după redeschidere, plata cu cardul în aplicație nu va fi disponibilă . Plățile vor putea fi făcute prin ordin de plată sau la casieria oficiului, iar chitanța va fi eliberată tot prin e-Terra. Totodată, utilizatorii ar putea observa: PDF-uri temporar indisponibile , din cauza transferului nefinalizat în Cloudul Guvernamental; Guvernul susține că documentele „nu sunt pierdute” și vor deveni accesibile pe măsură ce transferul se încheie. Răspuns mai lent al aplicației în primele zile, din cauza volumului acumulat, deși noua infrastructură este descrisă ca fiind mai performantă decât cea anterioară. Pentru plăți deja efectuate, Guvernul precizează că documentele care dovedesc plata tarifelor pentru cereri nedepuse până la 15 iulie 2026 rămân valabile pentru înregistrare până cel târziu la 5 septembrie 2026 . Fiecare oficiu teritorial ar urma să aibă cel puțin o stație de lucru dedicată publicului, iar ANCPI va organiza un call-center dedicat pentru dificultățile din primele zile. Contextul și detaliile tehnice sunt prezentate în comunicatul Guvernului : Guvernul României . [...]