Știri

Știri din categoria Telecom
Vodafone percepe 2,09 euro pentru a vorbi cu un operator uman, potrivit replicaonline.ro, iar discuția reală nu este dacă „se poate”, ci dacă e acceptabil ca accesul la suport normal să fie împins, prin design, spre o taxă. Publicația notează un val de plângeri din ultimele luni, pe fondul unei majorări la final de 2025 și al unei automatizări tot mai agresive a interacțiunii cu clienții.
Din perspectiva legalității, situația e aproape plictisitor de clară: ANCOM ar fi transmis, prin intermediul presei, că practica este legală atât timp cât taxa este opțională, comunicată clar și există o alternativă gratuită. Doar că „alternativa gratuită” descrisă în articol arată ca o glumă proastă: un traseu lung prin asistentul automat (TOBi), cu 10–15 minute de dialog care „rareori înțelege problema”. Cu alte cuvinte, legalitatea se bifează pe hârtie, iar experiența clientului se rezolvă prin oboseală și renunțare.
Moral, însă, taxa seamănă mai puțin cu „asistență prioritară” și mai mult cu o taxă de acces la normalitate. Mesajul standard citat de sursă („Ai nevoie de asistență prioritară… Pentru 2,09 euro, per apel…”) ambalează costul ca opțiune premium, deși pentru mulți clienți cu probleme reale (facturi greșite, servicii nefuncționale) vorbim despre minimul necesar: un om care să înțeleagă situația. Iar când compania îți pune în față un robot care te plimbă în cerc și îți oferă „ieșirea” contra cost, nu e greu de înțeles de ce clienții percep asta ca presiune, nu ca alegere liberă.
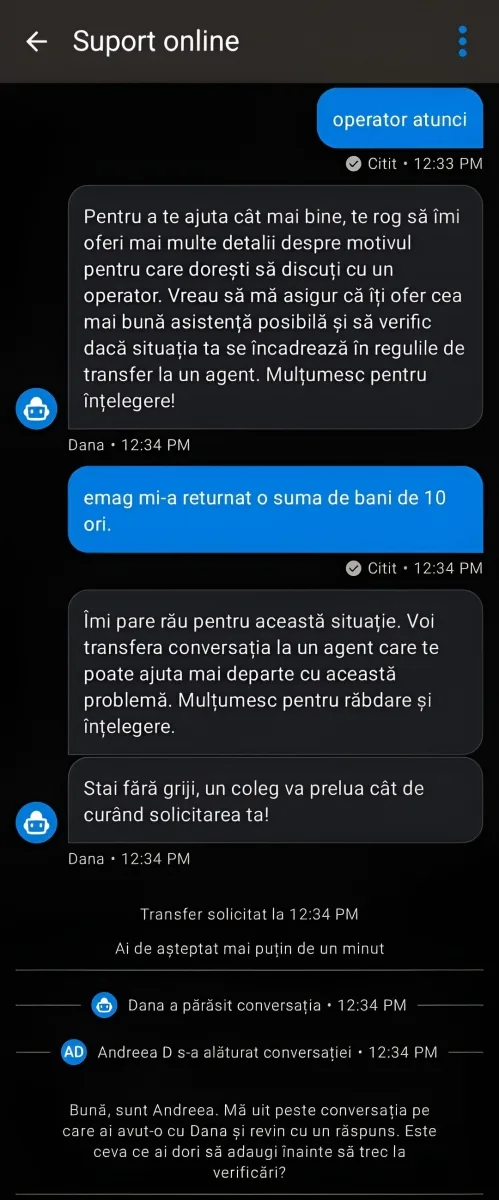
Din informațiile prezentate de publicație, mecanismul funcționează simplu și, tocmai de aceea, irită:
Problema de fond este că această „opționalitate” poate deveni, în practică, o constrângere mascată: plătești ca să scapi de labirint sau pierzi timp până cedezi. Iar pentru clienții vechi, inclusiv cei încadrați Silver sau Gold, mesajul e destul de cinic: loialitatea nu cumpără acces la suport, ci doar dreptul de a fi taxat la fel ca toată lumea. Până la o eventuală schimbare de reguli, concluzia rămâne incomodă: da, poate fi legal, dar felul în care e construită experiența pare gândit să transforme răbdarea în monedă și nervii în venit.
Recomandate
Orange își consolidează avantajul competitiv pe piața de internet fix și mobil , după ce raportul Netograf al ANCOM a plasat din nou operatorul pe primul loc la viteze medii, pentru al nouălea an consecutiv, potrivit Orange . În măsurătorile Netograf, Orange a obținut cele mai mari viteze medii atât pe mobil, cât și pe internet fix: 97 Mbps la descărcare și 28 Mbps la încărcare pentru date mobile, respectiv 593 Mbps la descărcare și 554 Mbps la încărcare pentru internet fix. Raportul ANCOM invocat de companie este disponibil aici: raportul Netograf . Din perspectivă operațională, Orange susține că oferă „cel mai rapid internet” atât pentru clienții rezidențiali (2,1 Gbps), cât și pentru companii (10 Gbps). Totodată, compania afirmă că este singura rețea din România care oferă „capabilitățile reale” ale tehnologiei 5G/5G+, cu viteze de până la 1,5 Gbps, iar acoperirea 5G/5G+ ar fi ajuns la 138 de orașe și împrejurimi. Confirmări din testări și certificări independente Pe lângă rezultatele Netograf, Orange indică și alte evaluări externe: la finalul lui 2025, auditorul independent LCC International ar fi reînnoit certificarea de „cea mai bună rețea mobilă”, iar rezultatele SpeedGeo ar arăta menținerea poziției de lider și la vitezele pe fibră optică. Compania mai menționează existența unor „alte teste independente” care ar confirma performanța pe rețele 5G și fixe, fără a detalia în comunicat numele acestora. Rețeaua, testată în vârf de trafic la evenimente Un element relevant pentru utilizatori și pentru clienții comerciali (organizatori, parteneri, autorități) este modul în care rețeaua a fost dimensionată la evenimente mari. Orange afirmă că, pentru festivaluri și evenimente precum Beach, Please!, Summer Well, Untold, concertele de pe Arena Națională, stațiunea Nibiru și BIAS, a construit infrastructură „potrivită pentru un oraș de dimensiuni medii” (kilometri de fibră optică, zeci de antene mobile, sute de puncte de acces Wi‑Fi și alte echipamente). La cel mai aglomerat eveniment dintre cele unde a fost partener, rețeaua ar fi susținut simultan peste 146.000 de utilizatori conectați. În comunicat, Julien Ducarroz, CEO Orange România, leagă rezultatele din raport de investițiile în rețea și de utilizarea în contexte cu trafic intens: „Faptul că oferim cele mai mari viteze atât pentru internetul mobil, cât și pentru cel fix, este atât un motiv de mândrie, cât și rezultatul angajamentului nostru de a susține constant viitorul tehnologic al României.” 5G Standalone și „network slicing”, testate la festivaluri Compania mai spune că noutatea tehnologică a verii a fost testarea 5G Standalone (o arhitectură 5G completă, independentă de rețeaua 4G) în premieră în România, inițial la concerte în București și apoi la Beach, Please!, Untold și Summer Well. Orange afirmă că a folosit și „network slicing” (segmentare virtuală a rețelei) pentru a oferi o rețea dedicată unor servicii critice, precum plăți, transmisii video, monitorizare și coordonare operațională, separată de traficul general al participanților. Pentru utilizatorii care vor să testeze serviciul, Orange indică o opțiune de încercare a internetului mobil cu 100 GB incluși timp de 15 zile, prin pagina „Testează 5G+” . [...]
Acoperirea 5G rămâne concentrată în marile orașe, iar decalajele regionale sunt mari , cu București-Ilfov mult peste restul țării, potrivit unei analize publicate de Economica pe baza datelor nPerf. Consecința practică: extinderea 5G în afara zonelor dense avansează lent, iar diferențele dintre operatori sunt încă pronunțate. Harta națională indică o prezență 5G puternică în București și în jurul marilor centre urbane (inclusiv Timișoara, Cluj-Napoca, Iași, Bacău, Brașov, Ploiești, Constanța și Craiova), în timp ce suprafețe întinse ale țării au o acoperire mult mai redusă. Raportul nPerf descrie o „polarizare” între 4G – tehnologie matură și larg răspândită – și 5G, aflată încă în extindere, mai ales în zonele rurale și mai puțin dense. „Piața românească a telecomunicațiilor mobile arată o polarizare clară între tehnologiile 4G, deja foarte matură și larg răspândită, și 5G, aflată încă într-o fază de extindere, mai ales în zonele rurale și regiunile mai puțin dense.” București-Ilfov, mult peste restul țării la acoperire Diferențele devin evidente la nivel regional: București-Ilfov are un nPerf Coverage Score de 72,1%, iar nicio altă regiune nu ajunge la 30%. Următoarele valori din clasament sunt: Vest: 28,9% Sud-Est: 26,5% Nord-Est: 25,3% Nord-Vest: 23,9% Sud-Muntenia: 21,8% Centru: 18,9% Sud-Vest Oltenia: 16,3% Orange conduce la 5G, dar acoperirea teritorială rămâne limitată Raportul permite și o comparație între cei trei mari operatori, pe doi indicatori: acoperirea geografică (suprafața) și acoperirea populației. La acoperire geografică 5G, Orange este pe primul loc cu 32,08% (aproape o treime din suprafața măsurată), urmat de Vodafone cu 17,70% și Digi cu 14,44%. Diferența dintre Orange și următorii doi operatori este de 14,38 puncte procentuale față de Vodafone și de 17,64 puncte față de Digi. La acoperirea populației, ordinea rămâne aceeași: Orange are 47,42%, Vodafone 31,89%, iar Digi 28,01%. Faptul că procentele de populație sunt semnificativ mai mari decât cele de teritoriu indică, în datele nPerf, concentrarea 5G în zonele dens populate. În clasamentul general (nPerf Coverage Score), Orange conduce cu 39,75%, Vodafone are 24,79%, iar Digi 21,22%. 4G este aproape „la egal” între operatori, spre deosebire de 5G În 4G, diferențele sunt mult mai mici: Digi are un indice nPerf de 96,84%, Orange 96,77%, iar Vodafone 94,79%. Analiza notează contrastul dintre ecartul de peste 18 puncte procentuale între primul și al treilea operator în clasamentul național 5G și diferența de aproximativ două puncte la 4G, unde tehnologia este deja matură. Cum au fost colectate datele Raportul se bazează pe teste realizate prin aplicația nPerf pentru Android, pe măsurători colectate din mai multe regiuni. În București-Ilfov au fost strânse 406.074 de măsurători de la 13.196 de dispozitive, cea mai mare bază dintre regiunile analizate. Raportul nPerf este disponibil aici: nPerf . [...]
Testele de conectare directă la satelit pot muta competiția mobilă dincolo de „acoperirea populației”, iar Digi nu are încă un răspuns public comparabil , potrivit unei analize Mobilissimo . În timp ce Orange și Vodafone au început în România testele pentru servicii de tip Direct-to-Device (D2D) – telefonul se conectează direct la satelit când nu mai are semnal terestru – Digi riscă să rămână în urmă într-o zonă unde „încă un turn” nu rezolvă problema. Pe 6 august 2026, AST SpaceMobile a confirmat că lucrează la integrarea rețelelor din România și din alte șapte țări europene cu infrastructura sa din orbită. În lista operatorilor europeni implicați în testele AST SpaceMobile apar Vodafone, Orange, Telefónica, Deutsche Telekom și Vodafone Ukraine, în timp ce Digi „nu are, până la data redactării, un program Direct-to-Device comparabil anunțat public pentru România”, notează analiza. De ce satelitul contează economic, nu doar tehnologic Mobilissimo argumentează că diferența dintre „acoperirea populației” și acoperirea efectivă a fiecărui punct geografic devine relevantă tocmai pentru că extinderea rețelei terestre în zone slab populate poate fi ineficientă economic. Instalarea și operarea unei stații de bază pentru puțini utilizatori (cu alimentare, fibră sau legături radio de transport și mentenanță) poate să nu se justifice, în timp ce un strat D2D ar putea acoperi aceste „goluri” fără construirea unei rețele terestre paralele. În acest context, satelitul este prezentat ca un „nou strat” al rețelei mobile, util exact acolo unde antenele terestre nu mai ajung – inclusiv în situații de urgență sau avarii extinse. Ce este Direct-to-Device și ce promite (cu limite) În modelul descris, telefonul comunică direct cu satelitul atunci când pierde rețeaua terestră. În cazul AST SpaceMobile, tehnologia este proiectată pentru smartphone-uri 4G și 5G obișnuite, fără antene dedicate, specifice telefoanelor satelitare. Compania a indicat că sateliții BlueBird Block 1 au atins în teste un vârf de 98,9 Mbps către telefoane standard, însă Mobilissimo subliniază că este un rezultat tehnic de test, nu o promisiune de viteză pentru fiecare client. Exemplele de utilizare invocate în analiză includ: mesaje, apeluri sau transmiterea poziției în zone montane fără semnal; contactarea asistenței de pe drumuri izolate; menținerea unui canal de comunicație pentru intervenții, logistică și lucrări în teren, inclusiv când rețeaua terestră este afectată de fenomene meteo sau avarii. Digi: lider la SIM-uri și acoperire, dar vulnerabil „după ultima antenă” Analiza pornește de la poziția puternică a Digi în piața locală: conform celor mai recente date ANCOM citate de Mobilissimo, la finalul lui 2025 operatorul avea peste 7,7 milioane de cartele SIM active și aproximativ 34% din piața de telefonie mobilă, plus o acoperire a populației pentru voce de 98,6%. Totuși, miza D2D este că poate schimba criteriul de comparație între operatori: nu doar procentele de acoperire a populației, ci și capacitatea de a oferi conectivitate când utilizatorul iese din raza rețelei terestre. Mobilissimo notează că, dacă Orange și Vodafone ajung la servicii comerciale înainte ca Digi să aibă un răspuns, diferența poate deveni mai importantă decât pare acum. Tranzacția Telekom a întărit rețeaua terestră, nu și „stratul” satelitar În paralel, Digi și-a consolidat rețeaua prin active provenite din Telekom: operatorul a plătit 40 de milioane de euro (aprox. 200 milioane lei) pentru businessul prepaid și o serie de active, inclusiv licențe de spectru și turnuri. ANCOM a transferat către Digi drepturi de utilizare în benzile de 900, 1800, 2100 și 2600 MHz, alături de infrastructură și echipamente. Punctul central al analizei este că aceste active ajută la capacitate și acoperire terestră, dar nu elimină limitele structurale ale unei rețele terestre: la un moment dat, costul acoperirii ultimelor zone devine disproporționat. În același timp, Vodafone joacă pe două planuri: pe lângă consolidarea locală, este coproprietar (împreună cu AST SpaceMobile) al Satellite Connect Europe , o infrastructură de gateway-uri prin care operatorii își pot lega rețelele de constelația AST. Orange nu este coproprietar, dar testează în România și are experiență comercială în Franța cu Message Satellite (prin Skylo), pentru SMS și localizare, menționează Mobilissimo. Ce urmează și care e fereastra de reacție pentru Digi Mobilissimo tratează scenariul ca pe un „avertisment”, nu ca pe un verdict: pentru Digi, riscul nu este neapărat o pierdere imediată de clienți, ci faptul că rivalii pot acumula mai repede experiență de integrare, aprobări și proceduri operaționale, plus o percepție de „acoperire mai completă”. Există, teoretic, o opțiune de recuperare: Satellite Connect Europe este descrisă ca platformă „open access” pentru operatorii mobili europeni, deci Digi ar putea intra ulterior într-un parteneriat sau ar putea alege o altă infrastructură satelitară. Totuși, analiza precizează că nu există un astfel de acord anunțat public în acest moment, iar în România discuția este încă la nivel de teste, nu de servicii comerciale confirmate. [...]
DIGI a urcat pe primul loc la numărul de SIM-uri active , o schimbare cu impact direct asupra concurenței din telecom, într-o piață în care dimensiunea bazei de clienți influențează puterea de negociere, investițiile în rețea și politica de prețuri, potrivit datelor citate de DIGI Romania din cel mai recent raport ANCOM (iunie 2026, pentru semestrul II 2025). La finalul anului 2025, operatorul avea peste 7,7 milioane de cartele SIM active și o cotă de piață de aproape 34% pe segmentul de telefonie mobilă, conform statisticilor ANCOM menționate în comunicat. Este prima dată când DIGI ocupă locul întâi în clasamentul furnizorilor de servicii de telefonie și date mobile după acest indicator. Ce arată cifrele din raportul ANCOM invocat Pe lângă poziția de lider la total SIM-uri active, DIGI indică și o performanță separată pe segmentul abonamentelor pentru persoane fizice: peste 48% cotă de piață la această categorie, ceea ce ar însemna, potrivit formulării din material, că „aproape unul din doi abonați rezidențiali” ar fi ales rețeaua DIGI. Un alt indicator relevant pentru dinamica pieței este portarea (mutarea numărului de telefon de la un operator la altul) . În 2025, DIGI ar fi atras prin portare peste 700.000 de numere de telefonie mobilă de la competitori, plasându-se pe primul loc după volumul numerelor primite, conform aceleiași surse. Implicații operaționale: presiune pe rețea și investiții Compania leagă creșterea bazei de clienți de investiții în infrastructură și de o politică tarifară „aliniată la cerințele reale și la puterea de cumpărare” din România. Directorul general al DIGI Romania, Serghei Bulgac , afirmă că poziția de lider vine cu obligația de a continua modernizarea rețelei. „Prezența în fruntea clasamentului (...) este pentru noi o onoare, dar, în egală măsură, și o responsabilitate. Acest fapt ne motivează să continuăm investițiile în dezvoltarea și modernizarea infrastructurii (...)”, a declarat Serghei Bulgac, Director General DIGI Romania. În același material, DIGI susține că își menține „cea mai mare acoperire de voce mobilă” din România, cu servicii disponibile pentru 98,6% din populație, iar 5G este funcțional în peste 500 de localități. Context: raportare pe semestrul II 2025, publicată în iunie 2026 Datele invocate sunt aferente semestrului al II-lea din 2025 și au fost publicate de ANCOM în iunie 2026. În lipsa altor detalii din raport în textul sursei, nu reiese din comunicat cum arată diferențele față de ceilalți operatori pe aceiași indicatori sau evoluția exactă față de semestrul anterior. [...]
Vodafone își extinde oferta de internet în roaming prin eSIM în peste 90 de țări , mizând pe activare complet digitală și pachete de date cu prețuri de la 5 euro (aprox. 25 lei), potrivit Mobilissimo . Miza operațională este simplificarea accesului la date mobile în afara țării, fără cartelă locală și fără contract, într-un moment în care tot mai multe aplicații financiare și operatori vin cu alternative similare. Cum funcționează eSIM Roaming în Vodafone EASY Serviciul este gândit pentru utilizatorii care au nevoie de trafic de date doar pe durata unei deplasări. Din aplicație, aceștia aleg: țara de destinație; volumul de internet; perioada de valabilitate a pachetului. Activarea se face exclusiv digital, pe baza tehnologiei eSIM (cartelă virtuală instalată în telefon), fără achiziția unei cartele locale. Platforma Vodafone EASY este administrată integral din aplicația dedicată, iar utilizatorii pot obține un număr nou, se pot porta din alte rețele sau pot migra de la Cartela Vodafone, fără perioadă contractuală. Prețuri și promoție: de la 5 euro, cu o ofertă până la 2 august 2026 Conform informațiilor din articol, tarifele pentru pachetele de internet în roaming pornesc de la 5 euro (aprox. 25 lei), în funcție de opțiunea aleasă și destinație. Mai există și o promoție valabilă până la 2 august 2026 : cei care activează un număr nou, se portează sau migrează de la Cartela Vodafone pot primi o reducere pentru oferta Boost. Cu codul promo „ XOXOEASY ”, primul pachet poate fi activat la 1,95 euro (aprox. 10 lei), față de prețul standard de 4,5 euro (aprox. 23 lei). De ce contează: presiune pe costuri și pe „fricțiunea” din roaming Din perspectivă practică, un astfel de serviciu reduce pașii necesari pentru a avea internet în străinătate și poate limita riscul costurilor suplimentare asociate roamingului clasic, dacă se depășește traficul inclus. În același timp, Mobilissimo notează că există și alternative competitive în piață, inclusiv YOXO, cu pachete de date „de la 2,5 euro”. În articol se mai menționează că Vodafone EASY oferă acces la 5G, cu viteze de până la 500 Mbps la descărcare și 50 Mbps la încărcare, în zonele cu acoperire compatibilă. [...]
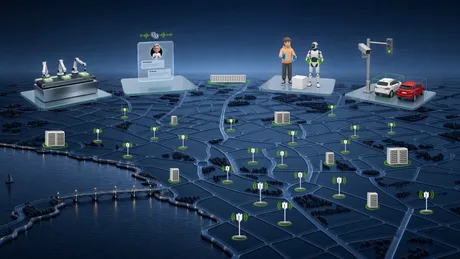
Operatorii telecom din EMEA își extind infrastructura cu calcul accelerat NVIDIA pentru a rula servicii și automatizări mai aproape de utilizatori , pe măsură ce AI-RAN (inteligență artificială în rețeaua de acces radio) trece din laborator în rețele comerciale și pilotări pe rețele live, potrivit NVIDIA News . Miza operațională este mutarea unei părți din „inteligență” (modele și aplicații AI) din centrele de date către locații metropolitane și chiar către site-urile celulare, pentru latență mai mică, servicii noi (de exemplu voce inteligentă) și automatizarea operațiunilor de rețea. NVIDIA susține că operatorii folosesc astfel activele existente – teren, energie și conectivitate – ca bază pentru o infrastructură AI distribuită. AI-RAN: de la demonstrații la apeluri și trialuri pe rețele live Un reper menționat este faptul că T-Mobile a realizat „ primul apel AI-RAN din lume ” pe o rețea comercială, în Bellevue, Washington, împreună cu NVIDIA și Nokia. În paralel, BT, Deutsche Telekom și Elisa anunță pilotări AI-RAN pe rețele live folosind software-ul anyRAN al Nokia, accelerat cu CUDA (platforma NVIDIA pentru calcul paralel), pe NVIDIA Aerial RAN Computer (ARC) . În calendarul indicat de sursă, mai multe inițiative sunt împinse spre 2027: BT plănuiește trialuri AI-RAN pe rețele live în Birmingham (Anglia) în 2027, cu Nokia și NVIDIA, conform paginii dedicate de la BT . Deutsche Telekom a validat platforma comercială AI-RAN Nokia–NVIDIA în laboratoare (Bonn și Oulu) și intenționează să treacă la trialuri în teren în 2027. Elisa a rulat simultan voce, date mobile și analiză video pe platforma ARC într-un trial „over-the-air” (în condiții radio reale) pe spectru 5G, iar sursa spune că acest lucru „deschide calea” pentru implementări distribuite și servicii comerciale AI-RAN în 2027, detaliat de Elisa . Orange testează software 5G Nokia pe ARC, cu accent pe eficiența spectrală și suport pentru servicii la marginea rețelei; compania descrie și un caz de utilizare pentru inferență de voce AI în Orange . Extinderea infrastructurii în EMEA: cine construiește și cine își mărește capacitatea NVIDIA indică nouă operatori din Europa, Orientul Mijlociu și Africa (EMEA) care „construiesc sau extind” infrastructură bazată pe tehnologie NVIDIA, atât în locații centralizate, cât și distribuite. Infrastructură nouă: CRA (Cehia) etisalat (Emiratele Arabe Unite) Silknet (Georgia) TIM (Italia), conform comunicatului TIM Extinderi de infrastructură: Cassava (Africa), cu detalii în Cassava Deutsche Telekom (Germania) Fastweb + Vodafone (Italia), potrivit Fastweb + Vodafone Kazakhtelecom (Asia Centrală) Orion Telecom (Serbia) Hardware și software: ARC, anyRAN și modelele „deschise” pentru automatizare Pe partea de platformă, NVIDIA anunță două configurații noi pentru Aerial RAN Computer – MGX 2U și MGX 4U – destinate site-urilor cu capacitate mare (în special locații RAN centralizate). Acestea sunt bazate pe GPU-uri NVIDIA RTX PRO 6000 Blackwell Server Edition și vor avea opțiuni de procesoare x86 sau NVIDIA Vera, iar Dell Technologies, Quanta Cloud Technology și Supermicro sunt menționați ca furnizori de servere „ARC-ready”. Detalii despre familie sunt disponibile pe pagina NVIDIA Aerial RAN Computer . În paralel, operatorii și partenerii software adoptă modele „deschise” NVIDIA Nemotron pentru servicii de tip „agentic” (agenți software care execută sarcini în mod autonom) și pentru operațiuni de rețea autonome. Sursa precizează că Nokia integrează Nemotron în suita sa Autonomous Networks și folosește NVIDIA Agent Toolkit pentru a construi agenți care gestionează operațiuni pe rețele fixe, radio, core și transport; detalii suplimentare apar în comunicatul Nokia . De asemenea, Cisco, TCS și NTT DATA sunt menționați ca integratori/parteneri care folosesc Nemotron și Agent Toolkit în produse și proiecte pentru automatizare. În ansamblu, mesajul operațional al anunțului este că operatorii încearcă să transforme rețeaua dintr-o infrastructură de transport de date într-o platformă distribuită de calcul, cu AI rulat cât mai aproape de utilizator, iar următorul prag relevant – conform calendarului din sursă – este trecerea către trialuri în teren și servicii comerciale AI-RAN în 2027. [...]