Știri

Știri din categoria Piețe financiare

Piețele globale reacționează la riscul de inflație mai mare și dobânzi mai ridicate, pe fondul scumpirii energiei după izbucnirea războiului din Iran, potrivit Mediafax, care citează Reuters. Investitorii se tem că prețurile ridicate la energie se vor transmite în restul economiei și vor forța băncile centrale să mențină sau să reia ciclul de înăsprire monetară.
Randamentele titlurilor de stat americane au urcat luni dimineață, într-o mișcare care semnalează scăderea prețurilor obligațiunilor (randamentele și prețurile se mișcă invers). Randamentul obligațiunilor SUA pe 10 ani a crescut cu până la 3,6 puncte de bază, până la 4,631%, cel mai ridicat nivel din februarie 2025, după ce săptămâna trecută avansase cu peste 20 de puncte de bază.
Și scadențele considerate mai sensibile la așteptările privind inflația și dobânzile au urcat: randamentul pe doi ani a atins 4,105% (maxim al ultimelor 14 luni), iar randamentul pe 30 de ani a ajuns la 5,159% (maxim al ultimului an), mai notează Reuters, citată de Mediafax.
Vânzarea de obligațiuni a fost alimentată de creșterea prețului petrolului, în condițiile în care eforturile de a opri războiul din Iran „par să fi stagnat”, după un atac cu dronă asupra unei centrale nucleare din Emiratele Arabe Unite, relatează Reuters. Pe acest fundal, investitorii încep să evalueze mai apăsat costurile economice ale conflictului, la peste două luni de la debut.
Miza pentru piețe este dublă: o inflație mai persistentă, alimentată de energie, și o reacție mai dură a băncilor centrale. Consecințele economice ale conflictului urmau să fie discutate de miniștrii G7 reuniți luni la Paris, potrivit aceleiași surse.
Piețele indică acum o probabilitate de peste 50% ca Rezerva Federală a SUA să majoreze dobânda până în decembrie, potrivit instrumentului FedWatch al CME, menționează Reuters. Înainte de război, investitorii mizau pe reduceri de dobândă în 2026.
În zona euro, presiunea s-a văzut și în randamente: titlurile germane pe 10 ani, reperul pentru blocul monetar, au urcat la 3,193%, un maxim pe 15 ani, prelungind creșterea de 14 puncte de bază din săptămâna precedentă. Totodată, piețele văd o probabilitate de 80% ca Banca Centrală Europeană să majoreze dobânzile luna viitoare și evaluează trei astfel de pași până la finalul anului, în condițiile în care, înainte de conflict, se aștepta ca BCE să rămână în așteptare în 2026.
„Faptul că acum vedem date care susțin temerile inflaționiste, care au existat pe piață încă de la începutul conflictului din Orientul Mijlociu, este esențial”, a spus Nick Twidale, analist-șef pentru piețe la ATFX Global.
Datele publicate săptămâna trecută au arătat creșteri bruște ale prețurilor de consum și de producție în SUA în aprilie, cu evoluții similare în China, Germania și Japonia, potrivit Reuters. În acest context, investitorii urmăresc dacă scumpirea energiei se va transforma într-un nou val inflaționist, suficient de puternic încât să schimbe traiectoria dobânzilor în principalele economii.
Recomandate

Scumpirea petrolului reaprinde riscul de inflație și ține piețele în așteptare , pe fondul impasului dintre SUA și Iran privind un acord de pace și redeschiderea Strâmtorii Hormuz , un punct-cheie pentru transportul global de țiței, potrivit Reuters . Cotațiile au urcat după ce președintele SUA, Donald Trump, a răspuns condițiilor Iranului cu propriile cerințe, inclusiv solicitarea de compensații pentru persoane ucise în războaie, atacuri și proteste, o escaladare retorică ce ar putea complica redeschiderea căii maritime. Brent a atins 88,00 dolari/baril (aprox. 400 lei), iar țițeiul american 82,45 dolari/baril (aprox. 375 lei), ambele la cele mai ridicate niveluri din 31 iulie, după un avans de circa 5% în sesiunea precedentă. Un analist IG, Tony Sycamore, a descris situația drept un „impas”, estimând că piața petrolului ar putea rămâne într-un interval de 75–95 dolari/baril (aprox. 340–430 lei) până când una dintre părți cedează. De ce contează: raportul de inflație din SUA și pariurile pe dobânzi Creșterea costurilor cu combustibilii ridică miza pentru raportul privind inflația din SUA (iulie), așteptat miercuri. Consensul indicat de Reuters este pentru o creștere lunară de 0,1% a inflației totale și de 0,2% a inflației de bază (care exclude prețurile volatile, precum energia și alimentele). O surpriză în sus ar putea reaprinde pariurile privind o majorare a dobânzii de politică monetară de către Rezerva Federală luna viitoare, șansele fiind descrise ca „aruncarea unei monede”. Capital Economics avertizează că riscurile sunt înclinate către un „print” mai ridicat, ceea ce ar putea împinge în sus așteptările de dobândă și ar readuce în discuție temerile de stagflație (inflație ridicată combinată cu creștere economică slabă). Cum au reacționat piețele: Asia mixt, dolarul ușor mai ferm, aurul în urcare În Asia, indicele MSCI al acțiunilor din regiune (fără Japonia) a oscilat între minus și plus și era ușor pe creștere, iar Kospi (Coreea de Sud) avansa, în timp ce sentimentul rămânea fragil din cauza tensiunilor din Golf. Pe piețele americane, futures pe Nasdaq și S&P 500 au urcat modest după o sesiune anterioară în scădere la New York. În Europa, futures pe EUROSTOXX 50 au coborât ușor, în timp ce FTSE și DAX au fost aproape neschimbate. În valută, yenul a revenit în atenție, slăbind din nou peste 159 pentru un dolar, după ce săptămâna trecută atinsese 155,20 pe fondul unor intervenții suspectate, inclusiv una comună Japonia–SUA. Nomura a notat că piața rămâne vigilentă la o posibilă intervenție suplimentară, ceea ce face puțin probabilă o trecere rapidă a pragului de 160. Dolarul a primit un sprijin marginal de la scumpirea petrolului, euro fiind la 1,1546 dolari, iar lira sterlină la 1,3512 dolari. Aurul spot a urcat cu 0,5%, la 4.409,81 dolari/uncie (aprox. 20.300 lei). Ce urmează: decizia băncii centrale din Australia Reuters mai notează că Banca de Rezervă a Australiei urma să anunțe marți decizia de politică monetară, așteptările fiind pentru menținerea dobânzii neschimbate. În paralel, evoluția petrolului și datele de inflație din SUA rămân principalele repere pentru direcția dobânzilor și a apetitului pentru risc pe piețele globale. [...]
Economiile din zona euro ajung să susțină costurile boomului AI din SUA , inclusiv prin obligațiuni denominate în euro emise de giganți tehnologici americani, ceea ce poate împinge în sus randamentele și, implicit, costurile de finanțare și în Europa, potrivit Antena 3 , care citează o analiză și declarații ale președintei BCE, Christine Lagarde . Gospodăriile din zona euro dețin aproximativ 440 de miliarde de euro în companii tehnologice americane precum Nvidia și Alphabet, a spus Lagarde într-un discurs la Viena. Mesajul ei: Europa riscă să finanțeze expansiunea inteligenței artificiale din Statele Unite fără să obțină „o parte comparabilă” din beneficiile economice, în condițiile în care „companiile sunt construite în altă parte”. De ce contează pentru piețe: finanțarea în euro a „hyperscalerilor” poate influența dobânzile Lagarde a atras atenția că marile companii tehnologice americane (așa-numiții „hyperscaleri”, adică furnizori foarte mari de infrastructură digitală și cloud) au nevoie de sume uriașe pentru investiții – centre de date, cipuri avansate, energie și rețele. Potrivit unei analize a BCE citate în material, principalii hyperscaleri sunt așteptați să cheltuiască peste 1.000 de miliarde de dolari (870 de miliarde de euro) pentru investiții de capital până în 2028. În acest context: hyperscalerii americani au emis anul trecut obligațiuni de peste 100 de miliarde de dolari (87 de miliarde de euro) și reprezintă acum aproape o zecime din noile emisiuni de obligațiuni denominate în euro ale companiilor nefinanciare, potrivit Lagarde; cinci mari hyperscaleri americani au în circulație obligațiuni denominate în euro de circa 40 de miliarde de euro , conform BCE; fondurile, asigurătorii și schemele de pensii europene care cumpără aceste obligațiuni „împrumută, practic, bani direct” companiilor tehnologice americane. Miza, dincolo de randamentele investitorilor, este efectul de contagiune: emisiunile masive de obligațiuni pot contribui la creșterea randamentelor la nivel global, iar dobânzile pe termen lung din zona euro se mișcă adesea în tandem cu cele americane. În formularea lui Lagarde: „Europa va suporta o parte din prețul acestui boom prin propriile costuri de împrumut. Întrebarea este dacă va obține și creșterea economică ce vine la pachet cu el”. Europa are bani, dar îi ține în depozite și investește puțin pe piețe BCE indică o problemă structurală de canalizare a economisirii către investiții productive. În mai 2026, gospodăriile din zona euro aveau aproape 10.000 de miliarde de euro în depozite bancare, iar aproximativ o treime din activele lor financiare erau ținute în depozite (față de 11% în cazul gospodăriilor americane). În același timp, circa 80% dintre gospodăriile din zona euro nu dețin acțiuni, obligațiuni sau fonduri de investiții. BCE enumeră mai multe frâne: resurse limitate, lipsă de cunoștințe, încredere scăzută și temeri legate de risc. Peste 60% își țineau cea mai mare parte a averii în proprietăți imobiliare, aproximativ un sfert se bazau în principal pe depozite, iar doar 4% dețineau o parte însemnată a averii direct pe piețele financiare. De ce ajung banii europeni în AI-ul american Materialul explică mecanismul: cumpărarea unei acțiuni deja existente nu aduce bani noi companiei, dar cererea susține evaluarea și poate facilita atragerea de capital prin emisiuni noi. În plus, micii investitori pot participa la acțiuni nou-emise (este dat exemplul SpaceX, care i-a invitat să participe la listarea sa la bursă din iunie). Totuși, pentru ritmul investițiilor din AI, listările nu sunt suficiente, iar finanțarea prin obligațiuni a devenit o componentă majoră. Aici intră în joc investitorii instituționali europeni care cumpără datorie în euro. Riscuri și contraargumente: randamente mai bune, dar concentrare ridicată Jeremie Peloso (BCA Research) a spus pentru Euronews Business că investițiile europenilor în tehnologia americană nu sunt „neapărat o problemă”, invocând randamentele superioare ale tehnologiei americane față de indicii europeni în ultimii 10 ani și beneficiile diversificării. El a menționat și că un euro mai slab poate crește uneori randamentele investitorilor din zona euro pe active denominate în dolari. În același timp, Peloso avertizează că sectorul tehnologic american a devenit puternic concentrat, ceea ce îi expune pe investitori la un grup relativ mic de companii influențate de aceleași forțe de piață. Ce încearcă UE să schimbe: Uniunea Economiilor și Investițiilor și „Listing Act” Răspunsul politic indicat în material este Uniunea Economiilor și Investițiilor, care urmărește să facă mai ușoare investițiile pentru gospodării și finanțarea transfrontalieră pentru companii. Sunt menționate conturi de investiții mai simple (posibil cu avantaje fiscale), modificări ale pensiilor suplimentare și reducerea costurilor de operare pe piețele financiare europene. În paralel, UE a introdus „Legea listării” (Listing Act), menită să reducă costurile și să simplifice listarea la bursă, inclusiv prin documente mai simple și reguli care permit fondatorilor să păstreze un control mai mare după listare. Concluzia care reiese din avertismentul BCE: Europa nu duce lipsă de capital, dar dacă nu reușește să-l direcționeze către companii care pot scala și deveni accesibile investitorilor, o parte din economisirea europeană va continua să finanțeze creșterea AI în afara continentului, cu efecte potențiale inclusiv asupra costurilor de împrumut din zona euro. [...]
Creșterea randamentelor la titlurile SUA împinge în sus costurile de finanțare în Europa, iar Franța apare drept principalul punct vulnerabil , pe fondul unei datorii publice ridicate și al unui context politic care îngreunează ajustarea fiscală, potrivit Focus . Statele Unite trebuie să ofere dobânzi „ca de mult timp” pentru a găsi cumpărători pentru obligațiuni, într-un moment în care datoria a depășit 40 de trilioane de dolari (aprox. 184.000 miliarde lei). În plus, costul dobânzilor plătite de guvernul american este, în acest an fiscal, cu 15% peste nivelul din perioada comparabilă a anului anterior, notează publicația. Tensiunea din piața obligațiunilor este amplificată de combinația dintre nevoia mare de finanțare a SUA și o cerere în scădere. Expertul în obligațiuni Mohamed El-Erian a declarat pentru „Handelsblatt” că din trei zone importante vin în prezent mai puțini bani: China (din motive geopolitice), Japonia (care vinde titluri americane pentru a-și susține moneda) și statele din Golf (cu nevoi mai mari de finanțare internă). În acest context, El-Erian avertizează că dobânzile ar putea rămâne pe un trend ascendent pe termen mai lung. Franța, sub presiune: randamente la maxime post-criză financiară În Europa, randamentele cresc și ele, iar situația este descrisă drept „deosebit de dramatică” în Franța. Randamentele obligațiunilor franceze pe 10 ani au ajuns la cele mai ridicate niveluri de la criza financiară, potrivit Focus. Publicația indică și câteva repere care cresc sensibilitatea Franței la șocuri de finanțare: datoria publică a Franței a fost de 115,6% din PIB în 2025; deficitul bugetar a fost de 5,1% din PIB; fragmentarea politică face „aproape imposibil” un curs de austeritate, cu Adunarea Națională împărțită în trei blocuri aproape egale. De ce se transmite șocul din SUA în Europa El-Erian explică mecanismul: dacă investitorii pot obține randamente mai mari în SUA, alte state trebuie să ofere la rândul lor dobânzi mai mari pentru a atrage capital. În opinia sa, cele mai vulnerabile trei țări la nivel global sunt Franța, Japonia și Marea Britanie. Pentru Franța, riscul este o spirală negativă: dobânzi mai mari cresc nota de plată cu serviciul datoriei, ceea ce agravează problema datoriei și poate forța statul să plătească și mai mult pentru a-și finanța împrumuturile. Focus mai notează că alegerile prezidențiale de anul viitor ar putea spori prudența investitorilor, în condițiile în care Marine Le Pen (Rassemblement National) ar avea șanse bune de câștig dacă va candida. Eurocriză nouă, puțin probabilă, dar cu costuri potențiale O nouă criză a euro este considerată puțin probabilă, deoarece Banca Centrală Europeană ar avea suficiente instrumente pentru a calma piețele prin achiziții masive de obligațiuni. Totuși, o astfel de intervenție ar putea veni „în detrimentul inflației și al valorii euro”, potrivit analizei citate. [...]
Piețele par să „prețuiască perfecțiunea” după redeschiderea Strâmtorii Hormuz , iar scăderea petrolului și avansul burselor ar putea fi prea optimiste în raport cu riscurile încă ridicate din regiune, potrivit unei analize CNN . În SUA, țițeiul WTI (referința americană) a închis joi la 76,60 dolari/baril (aprox. 350 lei), în scădere cu aproape 10% pe săptămână. În paralel, benzina a coborât sub 4 dolari/galon (aprox. 0,95 euro/litru, adică aproximativ 4,8 lei/litru) pentru prima dată din martie, iar acțiunile americane sunt aproape de maxime istorice. „Traderii cam prețuiesc perfecțiunea”, a spus David Oxley, economist-șef pentru mărfuri și climă la Capital Economics. „Este ușurarea că strâmtoarea e deschisă – o veste minunată față de scenariul de coșmar în care ar fi fost închisă.” De ce scăderea petrolului poate fi fragilă Potrivit analizei, optimismul vine după semnarea unui acord SUA–Iran care a permis redeschiderea Strâmtorii Hormuz, un punct-cheie pentru transporturile globale de petrol. Totuși, mai mulți analiști avertizează că piața ar putea ignora riscuri care pot perturba din nou fluxurile în lunile următoare. CNN notează câteva vulnerabilități care pot limita revenirea rapidă la normal: traficul prin strâmtoare rămâne „o picătură în ocean” față de nivelurile de dinaintea războiului; costurile de asigurare pentru nave în zonă sunt încă ridicate; persistă întrebări legate de posibile mine în strâmtoare; acordul prevede o perioadă de încetare a focului de 60 de zile, după care strâmtoarea s-ar putea închide din nou; pot apărea blocaje logistice dacă Teheranul cere taxe de tranzit; producătorii din Golf trebuie să își refacă producția și infrastructura afectată de război. „Văd un risc destul de substanțial ca lucrurile să nu se desfășoare atât de optimist pe cât poate că unii includ acum în prețuri”, a declarat Adam Turnquist, strateg tehnic-șef la LPL Financial. Bursele urcă, dar riscul geopolitic rămâne în preț S&P 500 este în creștere cu 9% de la începutul războiului cu Iranul, declanșat la final de februarie, iar piața americană continuă să fie susținută și de entuziasmul din jurul inteligenței artificiale, potrivit CNN. În același timp, acțiunile au scăzut miercuri după ce Rezerva Federală a menținut dobânzile neschimbate, iar traderii iau în calcul posibilitatea unei majorări chiar din septembrie. În acest context, ieftinirea petrolului funcționează ca un sprijin pentru bursă, însă până la o stabilizare durabilă a situației, tensiunile din Orientul Mijlociu rămân o sursă de volatilitate. „Pieței îi place mult vestea că s-a ajuns la un acord și apoi nu se gândește cu adevărat la riscurile din următoarele 60 de zile”, a spus Turnquist. Băncile își taie prognozele, dar „testul” e traficul real prin strâmtoare Pe măsură ce petrolul a coborât de la vârfurile de la final de aprilie, bănci de pe Wall Street și-au redus estimările pentru finalul anului. CNN arată că analiștii Citi au ajustat luni prognoza la 75 dolari/baril (aprox. 345 lei) pentru trimestrul al treilea, de la o estimare anterioară de 110 dolari/baril (aprox. 505 lei). Pentru ca prețurile să rămână jos, investitorii vor avea nevoie să vadă o creștere „semnificativă” a traficului prin Strâmtoarea Hormuz în săptămânile și lunile următoare, pe fondul unor dificultăți logistice de repornire a producției în regiunea Golfului. „Mergem pe o linie foarte fină”, a spus Turnquist. „Piața acum, și mai ales petrolul, presupune că multe lucruri vor merge bine.” [...]
Achizițiile accelerate de aur ale băncii centrale chineze arată o repoziționare defensivă a rezervelor, chiar dacă valoarea totală a stocului a scăzut pe fondul corecției de preț , potrivit Economica . Banca Populară a Chinei (PBOC) și-a majorat rezervele de aur cu 740.000 de uncii în septembrie, până la 77,47 milioane de uncii, marcând a 23-a lună consecutivă de cumpărări. O uncie înseamnă 28,35 grame, ceea ce plasează creșterea lunară la aproximativ 21 de tone de aur. Ritmul cumpărărilor s-a intensificat pe scăderea prețurilor PBOC, unul dintre cei mai mari cumpărători de aur la nivel global, și-a accelerat achizițiile în ultimele luni, pe fondul ieftinirii metalului prețios, notează Agerpres (citat de Economica). Înainte de septembrie, rezervele crescuseră cu 650.000 de uncii în august și cu 640.000 de uncii în iulie. Economica mai arată că ultima creștere este cea mai mare după septembrie 2023, când rezervele de aur ale PBOC urcaseră cu 840.000 de uncii. De ce scade valoarea rezervelor, deși cantitatea crește Deși cantitatea de aur din rezerve a urcat, valoarea acestora a coborât la 323,52 miliarde de dolari (aprox. 1.456 miliarde lei) la final de septembrie, de la 350,08 miliarde de dolari (aprox. 1.575 miliarde lei) la final de august. Explicația ține de evoluția cotației: aurul a scăzut cu peste 6% în septembrie. În material se menționează că declinul cotației a venit în contextul în care scumpirea energiei, alimentată de conflictul din Orientul Mijlociu, a împins inflația în sus, ceea ce a determinat Rezerva Federală a SUA să majoreze dobânzile. Presiune și pe rezervele valutare ale Chinei Separat, Administrația de Stat pentru Schimb Valutar (SAFE) a raportat că rezervele valutare ale Chinei au ajuns la 3.400 miliarde de dolari (aprox. 15.300 miliarde lei) la final de septembrie, în scădere cu 38,1 miliarde de dolari (aprox. 171 miliarde lei), adică 1,11% față de luna precedentă. SAFE a pus scăderea pe seama efectelor combinate ale cursului de schimb și ale variațiilor prețurilor activelor, într-un context în care dolarul american s-a întărit, iar prețurile principalelor active financiare globale au scăzut, în general, în septembrie. [...]
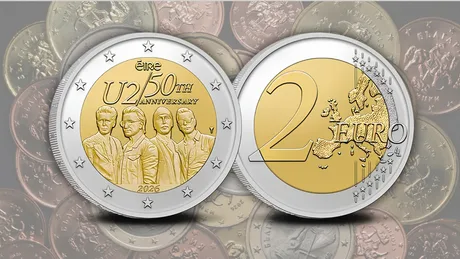
Moneda irlandeză de 2 euro dedicată trupei U2 a ajuns să se revândă cu 300–400 euro (aprox. 1.500–2.000 lei), după ce ediția limitată s-a epuizat în câteva minute , alimentând o goană după colecționare și un salt abrupt de preț pe piața secundară, potrivit Focus . Irlanda a emis o monedă de 2 euro cu portretele membrilor U2 (Bono, The Edge, Adam Clayton și Larry Mullen Jr.), un motiv neobișnuit pentru moneda unică europeană, unde apar de regulă teme „instituționale” (șefi de stat, clădiri, aniversări). Contextul este aniversarea a 50 de ani de la formarea trupei: pe 25 septembrie 1976, Larry Mullen Jr. a căutat colegi de trupă printr-un anunț la școală, la Dublin. Ediție limitată, preț de lansare mic, revânzare la multiplu Banca Centrală a Irlandei a pus în vânzare două versiuni, ambele în regim de produs pentru colecționari, nu pentru circulația de zi cu zi: 150.000 de monede în „Coincard” (monedă prinsă într-o cartolină de colecție), la 14,95 euro (aprox. 75 lei) bucata; 5.000 de exemplare în calitate „Proof” („Polierte Platte”, finisaj de tip oglindă), la 39,95 euro (aprox. 200 lei) bucata. Vânzarea a început pe 25 septembrie 2026, iar varianta „Proof” s-a epuizat aproape imediat. Primele revânzări au apărut rapid pe eBay , unde unele exemplare au fost tranzacționate la 300–400 euro , adică aproape de zece ori prețul de emisiune, notează publicația. De ce contează: oferta nu intră în circulația normală, ceea ce ține sus raritatea Un element care susține presiunea pe preț este că banca centrală nu a anunțat role destinate circulației obișnuite . Conform informațiilor prezentate, întreaga emisiune cunoscută, de 155.000 de bucăți , a fost oferită doar ca produs de colecție (Coincard sau Proof). Asta înseamnă că fanii și colecționarii care vor moneda sunt împinși către piața de colecționabile, nu către „norocul” de a o primi ca rest. Prin contrast, o altă monedă irlandeză de 2 euro din același an, dedicată președinției irlandeze a Consiliului UE, a avut 500.000 de bucăți lansate explicit în circulație generală, pentru a ajunge în utilizarea curentă. Monedă valabilă în tot euro, dar puțin probabil să ajungă la casele de marcat Deși este mijloc legal de plată în întregul spațiu euro , Focus subliniază că este improbabil ca cineva să cheltuiască o monedă cumpărată cu 14,95 sau 39,95 euro pentru valoarea ei nominală de 2 euro. Teoretic, unele exemplare ar putea ajunge accidental în circulație dacă sunt scoase din ambalaj, însă „o descoperire la cumpărături” nu ar trebui considerată realistă. Este permis ca persoane în viață să apară pe monede euro? Materialul arată că nu există o interdicție privind reprezentarea persoanelor în viață pe monedele euro; în mai multe țări apar frecvent monarhi aflați pe tron. Totuși, portretizarea unei trupe rock în activitate rămâne o decizie rară, cu atât mai mult cu cât monedele unui stat din zona euro pot circula în toate celelalte state, iar regulile europene prevăd informarea celorlalte țări asupra designului (care pot ridica obiecții dacă anticipează reacții negative). Pentru piața de colecționari, combinația dintre tirajul limitat, distribuția exclusiv ca produs de colecție și interesul fanilor U2 explică de ce moneda a devenit rapid un activ „de nișă” cu prețuri mult peste valoarea nominală. [...]