Știri

Știri din categoria Piețe financiare
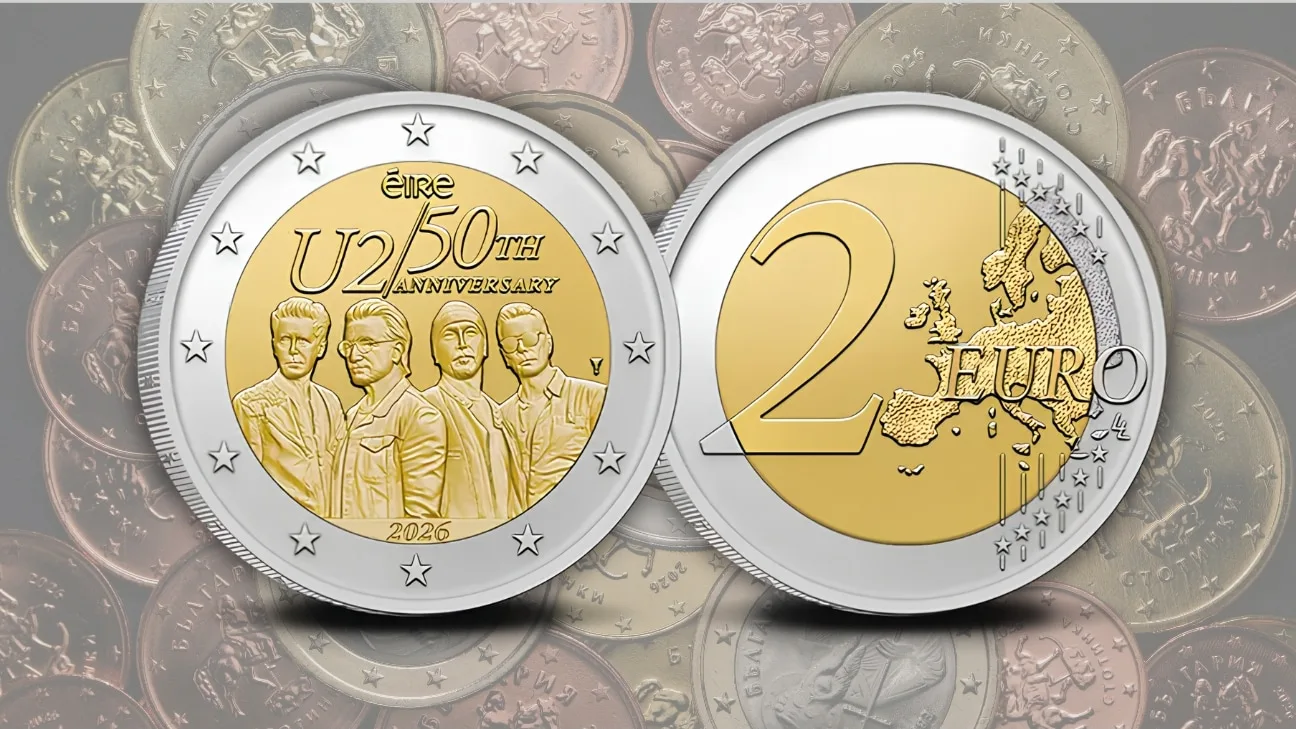
Moneda irlandeză de 2 euro dedicată trupei U2 a ajuns să se revândă cu 300–400 euro (aprox. 1.500–2.000 lei), după ce ediția limitată s-a epuizat în câteva minute, alimentând o goană după colecționare și un salt abrupt de preț pe piața secundară, potrivit Focus.
Irlanda a emis o monedă de 2 euro cu portretele membrilor U2 (Bono, The Edge, Adam Clayton și Larry Mullen Jr.), un motiv neobișnuit pentru moneda unică europeană, unde apar de regulă teme „instituționale” (șefi de stat, clădiri, aniversări). Contextul este aniversarea a 50 de ani de la formarea trupei: pe 25 septembrie 1976, Larry Mullen Jr. a căutat colegi de trupă printr-un anunț la școală, la Dublin.
Banca Centrală a Irlandei a pus în vânzare două versiuni, ambele în regim de produs pentru colecționari, nu pentru circulația de zi cu zi:
Vânzarea a început pe 25 septembrie 2026, iar varianta „Proof” s-a epuizat aproape imediat. Primele revânzări au apărut rapid pe eBay, unde unele exemplare au fost tranzacționate la 300–400 euro, adică aproape de zece ori prețul de emisiune, notează publicația.
Un element care susține presiunea pe preț este că banca centrală nu a anunțat role destinate circulației obișnuite. Conform informațiilor prezentate, întreaga emisiune cunoscută, de 155.000 de bucăți, a fost oferită doar ca produs de colecție (Coincard sau Proof). Asta înseamnă că fanii și colecționarii care vor moneda sunt împinși către piața de colecționabile, nu către „norocul” de a o primi ca rest.
Prin contrast, o altă monedă irlandeză de 2 euro din același an, dedicată președinției irlandeze a Consiliului UE, a avut 500.000 de bucăți lansate explicit în circulație generală, pentru a ajunge în utilizarea curentă.
Deși este mijloc legal de plată în întregul spațiu euro, Focus subliniază că este improbabil ca cineva să cheltuiască o monedă cumpărată cu 14,95 sau 39,95 euro pentru valoarea ei nominală de 2 euro. Teoretic, unele exemplare ar putea ajunge accidental în circulație dacă sunt scoase din ambalaj, însă „o descoperire la cumpărături” nu ar trebui considerată realistă.
Materialul arată că nu există o interdicție privind reprezentarea persoanelor în viață pe monedele euro; în mai multe țări apar frecvent monarhi aflați pe tron. Totuși, portretizarea unei trupe rock în activitate rămâne o decizie rară, cu atât mai mult cu cât monedele unui stat din zona euro pot circula în toate celelalte state, iar regulile europene prevăd informarea celorlalte țări asupra designului (care pot ridica obiecții dacă anticipează reacții negative).
Pentru piața de colecționari, combinația dintre tirajul limitat, distribuția exclusiv ca produs de colecție și interesul fanilor U2 explică de ce moneda a devenit rapid un activ „de nișă” cu prețuri mult peste valoarea nominală.
Recomandate
Profit Financial Forum pune pe agendă presiunea pe bănci și piețe într-un context de volatilitate , iar Mihaela Bîtu, CEO ING Bank România, este anunțată ca participantă la ediția a IX-a a evenimentului, potrivit Profit . Conferința va fi transmisă în direct pe platformele Profit.ro și la postul de televiziune Prima News. În centrul discuțiilor se află modul în care turbulențele economice și geopolitice se traduc în costuri și riscuri mai mari pentru finanțarea economiei, într-un moment în care România intră în dezbatere cu vulnerabilități suplimentare: dezechilibre bugetare, incertitudine politică și schimbări fiscale care, cumulat, pot eroda profitabilitatea și apetitul de creditare. De ce contează: profitabilitatea băncilor, sub presiune de taxe și sancțiuni Publicația indică faptul că, deși sistemul bancar local a rămas mult timp cu o profitabilitate „robustă”, peste media Uniunii Europene, aceasta începe să fie amenințată „tot mai mult” de modificările fiscale și de sancțiuni, inclusiv amenda de 5–7% din cifra de afaceri aplicată băncilor de Consiliul Concurenței . În paralel, ritmul creditării și al economisirii s-a atenuat pe fondul ajustării macroeconomice și al maturizării pieței, iar băncile încep să resimtă efectele încetinirii din restul economiei. Profit notează și o creștere a creditelor neperformante, în timp ce gradul de acoperire cu provizioane a rămas „foarte ridicat”, peste media UE. Piața de capital: bani interni mai mulți, ofertă de emitenți mai mică Pe segmentul bursier, sursa arată că trendul ascendent multianual a dus indicele BET la noi maxime, iar cererea a rămas mai mare decât oferta de noi emitenți, chiar dacă acțiunile românești „nu mai sunt ieftine”. În acest context, Profit avansează o estimare privind potențialul de intrări interne: majorarea contribuțiilor la Pilonul II, intrările în fondurile deschise de investiții și conturile noi la brokeri ar putea aduce „aproximativ 2 miliarde de euro pe an” (aprox. 10 miliarde lei) numai din surse interne, cu întrebarea-cheie despre capacitatea pieței locale de a absorbi eficient aceste sume. Agenda forumului: reglementare, creditare, tehnologie, investiții Evenimentul este programat pe parcursul a două zile, 21–22 octombrie, cu paneluri dedicate principalelor piețe și teme de finanțare. Printre direcțiile de discuție anunțate se numără: politica monetară și de supraveghere a BNR, inclusiv tema dobânzii în contextul inflației și al economiei în stagnare; finanțarea statului și evoluțiile de pe piața titlurilor de stat; efectele modificărilor fiscale asupra băncilor, pieței de capital și asigurărilor; impactul amenzii Consiliului Concurenței în cazul ROBOR, calitatea portofoliilor și riscul de dobândă; plăți digitale, carduri și tehnologie financiară, inclusiv utilizarea inteligenței artificiale și riscurile de securitate cibernetică; lichiditatea bursieră, listările noi și rolul fondurilor de pensii și al fondurilor de investiții. Detaliile complete despre eveniment sunt disponibile pe pagina dedicată: DETALII AICI . [...]
Economiile din zona euro ajung să susțină costurile boomului AI din SUA , inclusiv prin obligațiuni denominate în euro emise de giganți tehnologici americani, ceea ce poate împinge în sus randamentele și, implicit, costurile de finanțare și în Europa, potrivit Antena 3 , care citează o analiză și declarații ale președintei BCE, Christine Lagarde . Gospodăriile din zona euro dețin aproximativ 440 de miliarde de euro în companii tehnologice americane precum Nvidia și Alphabet, a spus Lagarde într-un discurs la Viena. Mesajul ei: Europa riscă să finanțeze expansiunea inteligenței artificiale din Statele Unite fără să obțină „o parte comparabilă” din beneficiile economice, în condițiile în care „companiile sunt construite în altă parte”. De ce contează pentru piețe: finanțarea în euro a „hyperscalerilor” poate influența dobânzile Lagarde a atras atenția că marile companii tehnologice americane (așa-numiții „hyperscaleri”, adică furnizori foarte mari de infrastructură digitală și cloud) au nevoie de sume uriașe pentru investiții – centre de date, cipuri avansate, energie și rețele. Potrivit unei analize a BCE citate în material, principalii hyperscaleri sunt așteptați să cheltuiască peste 1.000 de miliarde de dolari (870 de miliarde de euro) pentru investiții de capital până în 2028. În acest context: hyperscalerii americani au emis anul trecut obligațiuni de peste 100 de miliarde de dolari (87 de miliarde de euro) și reprezintă acum aproape o zecime din noile emisiuni de obligațiuni denominate în euro ale companiilor nefinanciare, potrivit Lagarde; cinci mari hyperscaleri americani au în circulație obligațiuni denominate în euro de circa 40 de miliarde de euro , conform BCE; fondurile, asigurătorii și schemele de pensii europene care cumpără aceste obligațiuni „împrumută, practic, bani direct” companiilor tehnologice americane. Miza, dincolo de randamentele investitorilor, este efectul de contagiune: emisiunile masive de obligațiuni pot contribui la creșterea randamentelor la nivel global, iar dobânzile pe termen lung din zona euro se mișcă adesea în tandem cu cele americane. În formularea lui Lagarde: „Europa va suporta o parte din prețul acestui boom prin propriile costuri de împrumut. Întrebarea este dacă va obține și creșterea economică ce vine la pachet cu el”. Europa are bani, dar îi ține în depozite și investește puțin pe piețe BCE indică o problemă structurală de canalizare a economisirii către investiții productive. În mai 2026, gospodăriile din zona euro aveau aproape 10.000 de miliarde de euro în depozite bancare, iar aproximativ o treime din activele lor financiare erau ținute în depozite (față de 11% în cazul gospodăriilor americane). În același timp, circa 80% dintre gospodăriile din zona euro nu dețin acțiuni, obligațiuni sau fonduri de investiții. BCE enumeră mai multe frâne: resurse limitate, lipsă de cunoștințe, încredere scăzută și temeri legate de risc. Peste 60% își țineau cea mai mare parte a averii în proprietăți imobiliare, aproximativ un sfert se bazau în principal pe depozite, iar doar 4% dețineau o parte însemnată a averii direct pe piețele financiare. De ce ajung banii europeni în AI-ul american Materialul explică mecanismul: cumpărarea unei acțiuni deja existente nu aduce bani noi companiei, dar cererea susține evaluarea și poate facilita atragerea de capital prin emisiuni noi. În plus, micii investitori pot participa la acțiuni nou-emise (este dat exemplul SpaceX, care i-a invitat să participe la listarea sa la bursă din iunie). Totuși, pentru ritmul investițiilor din AI, listările nu sunt suficiente, iar finanțarea prin obligațiuni a devenit o componentă majoră. Aici intră în joc investitorii instituționali europeni care cumpără datorie în euro. Riscuri și contraargumente: randamente mai bune, dar concentrare ridicată Jeremie Peloso (BCA Research) a spus pentru Euronews Business că investițiile europenilor în tehnologia americană nu sunt „neapărat o problemă”, invocând randamentele superioare ale tehnologiei americane față de indicii europeni în ultimii 10 ani și beneficiile diversificării. El a menționat și că un euro mai slab poate crește uneori randamentele investitorilor din zona euro pe active denominate în dolari. În același timp, Peloso avertizează că sectorul tehnologic american a devenit puternic concentrat, ceea ce îi expune pe investitori la un grup relativ mic de companii influențate de aceleași forțe de piață. Ce încearcă UE să schimbe: Uniunea Economiilor și Investițiilor și „Listing Act” Răspunsul politic indicat în material este Uniunea Economiilor și Investițiilor, care urmărește să facă mai ușoare investițiile pentru gospodării și finanțarea transfrontalieră pentru companii. Sunt menționate conturi de investiții mai simple (posibil cu avantaje fiscale), modificări ale pensiilor suplimentare și reducerea costurilor de operare pe piețele financiare europene. În paralel, UE a introdus „Legea listării” (Listing Act), menită să reducă costurile și să simplifice listarea la bursă, inclusiv prin documente mai simple și reguli care permit fondatorilor să păstreze un control mai mare după listare. Concluzia care reiese din avertismentul BCE: Europa nu duce lipsă de capital, dar dacă nu reușește să-l direcționeze către companii care pot scala și deveni accesibile investitorilor, o parte din economisirea europeană va continua să finanțeze creșterea AI în afara continentului, cu efecte potențiale inclusiv asupra costurilor de împrumut din zona euro. [...]
Creșterea randamentelor la titlurile SUA împinge în sus costurile de finanțare în Europa, iar Franța apare drept principalul punct vulnerabil , pe fondul unei datorii publice ridicate și al unui context politic care îngreunează ajustarea fiscală, potrivit Focus . Statele Unite trebuie să ofere dobânzi „ca de mult timp” pentru a găsi cumpărători pentru obligațiuni, într-un moment în care datoria a depășit 40 de trilioane de dolari (aprox. 184.000 miliarde lei). În plus, costul dobânzilor plătite de guvernul american este, în acest an fiscal, cu 15% peste nivelul din perioada comparabilă a anului anterior, notează publicația. Tensiunea din piața obligațiunilor este amplificată de combinația dintre nevoia mare de finanțare a SUA și o cerere în scădere. Expertul în obligațiuni Mohamed El-Erian a declarat pentru „Handelsblatt” că din trei zone importante vin în prezent mai puțini bani: China (din motive geopolitice), Japonia (care vinde titluri americane pentru a-și susține moneda) și statele din Golf (cu nevoi mai mari de finanțare internă). În acest context, El-Erian avertizează că dobânzile ar putea rămâne pe un trend ascendent pe termen mai lung. Franța, sub presiune: randamente la maxime post-criză financiară În Europa, randamentele cresc și ele, iar situația este descrisă drept „deosebit de dramatică” în Franța. Randamentele obligațiunilor franceze pe 10 ani au ajuns la cele mai ridicate niveluri de la criza financiară, potrivit Focus. Publicația indică și câteva repere care cresc sensibilitatea Franței la șocuri de finanțare: datoria publică a Franței a fost de 115,6% din PIB în 2025; deficitul bugetar a fost de 5,1% din PIB; fragmentarea politică face „aproape imposibil” un curs de austeritate, cu Adunarea Națională împărțită în trei blocuri aproape egale. De ce se transmite șocul din SUA în Europa El-Erian explică mecanismul: dacă investitorii pot obține randamente mai mari în SUA, alte state trebuie să ofere la rândul lor dobânzi mai mari pentru a atrage capital. În opinia sa, cele mai vulnerabile trei țări la nivel global sunt Franța, Japonia și Marea Britanie. Pentru Franța, riscul este o spirală negativă: dobânzi mai mari cresc nota de plată cu serviciul datoriei, ceea ce agravează problema datoriei și poate forța statul să plătească și mai mult pentru a-și finanța împrumuturile. Focus mai notează că alegerile prezidențiale de anul viitor ar putea spori prudența investitorilor, în condițiile în care Marine Le Pen (Rassemblement National) ar avea șanse bune de câștig dacă va candida. Eurocriză nouă, puțin probabilă, dar cu costuri potențiale O nouă criză a euro este considerată puțin probabilă, deoarece Banca Centrală Europeană ar avea suficiente instrumente pentru a calma piețele prin achiziții masive de obligațiuni. Totuși, o astfel de intervenție ar putea veni „în detrimentul inflației și al valorii euro”, potrivit analizei citate. [...]

Ministerul Finanțelor a atras 1,3 miliarde lei (249 milioane euro) de la populație prin Fidelis , într-o rundă care confirmă rolul programului ca sursă recurentă de finanțare internă, la costuri vizibile în dobânzile oferite, potrivit Economedia . Oferta primară s-a derulat între 7 și 14 august, prin sistemele Bursei de Valori București, și a inclus 7 emisiuni (4 în lei și 3 în euro), dintre care câte una dedicată donatorilor de sânge în fiecare monedă. În total, investitorii au plasat 15.063 de ordine de subscriere. Cât a împrumutat statul și în ce monedă În luna august, Ministerul Finanțelor indică un total de 1,3 miliarde lei, defalcat astfel: 423,6 milioane lei pentru emisiunile în lei; 168 milioane euro (aprox. 840 milioane lei) pentru emisiunile în euro. Intermedierea a fost asigurată de un sindicat condus de BT Capital Partners (Lead Manager), alături de Banca Comercială Română, BRD – Groupe Societe Generale, TradeVille și UniCredit Bank, cu Banca Transilvania, Salt Bank și Libra Internet Bank în grupul de distribuție. Costul finanțării: dobânzi de până la 7,5% pe lei Dobânzile anuale din această ediție au urcat până la 7,50% pe emisiunea în lei cu maturitate de 10 ani. Pentru celelalte tranșe, dobânzile au fost: lei, 2 ani (donatori): 7,30% pe an; lei, 2 ani: 6,30% pe an; lei, 4 ani: 6,90% pe an; euro, 3 ani: 4,00% pe an; euro, 3 ani (donatori): 5,00% pe an; euro, 10 ani: 6,30% pe an. Ministerul Finanțelor reamintește că veniturile obținute din dobânzi și câștigurile de capital nu sunt impozabile. Ce urmează: listarea la bursă și tranzacționarea Cele șapte emisiuni debutează la tranzacționare joi, 20 august, la Bursa de Valori București . Titlurile pot fi păstrate până la maturitate sau pot fi vândute/cumpărate în orice ședință de tranzacționare, prin intermediari autorizați. La nivel de program, prin cele 39 de oferte derulate din august 2020, Ministerul Finanțelor a atras de la populație 71,6 miliarde lei (14,3 miliarde euro), din care peste 9,6 miliarde lei (1,8 miliarde euro) reprezintă emisiunile din anul curent. Pentru verificarea prețurilor curente, investitorii pot folosi simbolurile emisiunilor pe site-ul Bursei de Valori București . [...]

Scumpirea petrolului reaprinde riscul de inflație și ține piețele în așteptare , pe fondul impasului dintre SUA și Iran privind un acord de pace și redeschiderea Strâmtorii Hormuz , un punct-cheie pentru transportul global de țiței, potrivit Reuters . Cotațiile au urcat după ce președintele SUA, Donald Trump, a răspuns condițiilor Iranului cu propriile cerințe, inclusiv solicitarea de compensații pentru persoane ucise în războaie, atacuri și proteste, o escaladare retorică ce ar putea complica redeschiderea căii maritime. Brent a atins 88,00 dolari/baril (aprox. 400 lei), iar țițeiul american 82,45 dolari/baril (aprox. 375 lei), ambele la cele mai ridicate niveluri din 31 iulie, după un avans de circa 5% în sesiunea precedentă. Un analist IG, Tony Sycamore, a descris situația drept un „impas”, estimând că piața petrolului ar putea rămâne într-un interval de 75–95 dolari/baril (aprox. 340–430 lei) până când una dintre părți cedează. De ce contează: raportul de inflație din SUA și pariurile pe dobânzi Creșterea costurilor cu combustibilii ridică miza pentru raportul privind inflația din SUA (iulie), așteptat miercuri. Consensul indicat de Reuters este pentru o creștere lunară de 0,1% a inflației totale și de 0,2% a inflației de bază (care exclude prețurile volatile, precum energia și alimentele). O surpriză în sus ar putea reaprinde pariurile privind o majorare a dobânzii de politică monetară de către Rezerva Federală luna viitoare, șansele fiind descrise ca „aruncarea unei monede”. Capital Economics avertizează că riscurile sunt înclinate către un „print” mai ridicat, ceea ce ar putea împinge în sus așteptările de dobândă și ar readuce în discuție temerile de stagflație (inflație ridicată combinată cu creștere economică slabă). Cum au reacționat piețele: Asia mixt, dolarul ușor mai ferm, aurul în urcare În Asia, indicele MSCI al acțiunilor din regiune (fără Japonia) a oscilat între minus și plus și era ușor pe creștere, iar Kospi (Coreea de Sud) avansa, în timp ce sentimentul rămânea fragil din cauza tensiunilor din Golf. Pe piețele americane, futures pe Nasdaq și S&P 500 au urcat modest după o sesiune anterioară în scădere la New York. În Europa, futures pe EUROSTOXX 50 au coborât ușor, în timp ce FTSE și DAX au fost aproape neschimbate. În valută, yenul a revenit în atenție, slăbind din nou peste 159 pentru un dolar, după ce săptămâna trecută atinsese 155,20 pe fondul unor intervenții suspectate, inclusiv una comună Japonia–SUA. Nomura a notat că piața rămâne vigilentă la o posibilă intervenție suplimentară, ceea ce face puțin probabilă o trecere rapidă a pragului de 160. Dolarul a primit un sprijin marginal de la scumpirea petrolului, euro fiind la 1,1546 dolari, iar lira sterlină la 1,3512 dolari. Aurul spot a urcat cu 0,5%, la 4.409,81 dolari/uncie (aprox. 20.300 lei). Ce urmează: decizia băncii centrale din Australia Reuters mai notează că Banca de Rezervă a Australiei urma să anunțe marți decizia de politică monetară, așteptările fiind pentru menținerea dobânzii neschimbate. În paralel, evoluția petrolului și datele de inflație din SUA rămân principalele repere pentru direcția dobânzilor și a apetitului pentru risc pe piețele globale. [...]
Ratingurile „BBB-” cu perspectivă negativă primite de Constanța, București, Oradea, Brașov și Buzău pot influența direct costul la care orașele se împrumută pentru investiții , iar plafonarea lor la nivelul ratingului de țară înseamnă că o eventuală deteriorare a percepției asupra României se transmite rapid și către finanțarea locală, potrivit unei analize Digi24 . Constanța este unul dintre puținele municipii evaluate de Fitch Ratings , iar în 2026 agenția a publicat evaluări și pentru București, Oradea, Brașov și Buzău. Toate au primit același calificativ final, „BBB-”, cu perspectivă negativă, la fel ca România, însă fiecare administrație este analizată separat, în funcție de situația financiară, datorie, capacitatea de rambursare și planurile de investiții. De ce contează ratingul pentru finanțarea municipală Ratingul nu este o „notă” pentru calitatea administrației și nici un clasament între orașe, ci un instrument folosit de investitori, în special când o primărie vrea să se finanțeze prin obligațiuni municipale (împrumuturi luate de pe piața de capital pentru proiecte de investiții). Adrian Codîrlașu, președintele CFA România , explică faptul că ratingul se traduce într-o probabilitate de neplată (Probability of Default – PD) pe un orizont scurt, iar acest risc se reflectă în dobânda cerută de investitori: risc mai mare, dobândă mai mare. În același timp, ratingul îi ajută pe investitori să compare mai ușor obligațiuni diferite și să evalueze dacă dobânda oferită compensează riscul. „Ratingul se traduce într-o cifră. Cifra aceea se numește PD, Probability of Default, și arată care este probabilitatea ca, în următoarele 12 luni, emitentul unei obligațiuni să intre în default.” De ce doar câteva orașe cer evaluări și ce semnal dă retragerea ratingului Spre deosebire de ratingul suveran, ratingurile locale nu sunt acordate automat. De regulă, sunt cerute de emitent înaintea unei emisiuni de obligațiuni și sunt plătite de acesta, fiind descrise ca un audit independent asupra situației financiare prezente și, mai ales, viitoare, având în vedere că obligațiunile pot avea maturități de cinci-zece ani. În acest context, Codîrlașu arată că retragerea unui rating poate ridica întrebări pentru investitori dacă emitentul are încă obligațiuni în piață. Ca exemplu, Clujul a avut în trecut un rating Fitch, dar acesta a fost retras după încheierea contractului cu agenția, la cererea emitentului. Ce a urmărit Fitch la Constanța: investiții mari, dar și riscuri de dobândă și valută În analiza dedicată Constanței, Fitch descrie orașul ca principalul port al României la Marea Neagră, cu aproximativ 300.000 de locuitori. Agenția a indicat că economia diversificată și șomajul de 2,4% în 2025 (sub media națională de 3,3%) susțin un profil economic stabil. Fitch a mai apreciat stabilitatea veniturilor și capacitatea administrației de a susține un plan de investiții estimat la aproximativ 3,6 miliarde de lei, dar a evidențiat și vulnerabilități: 87% din datoria orașului are dobândă variabilă, ceea ce crește expunerea la majorări ale ratelor de dobândă; 61% din datorie este denominată în euro, ceea ce adaugă risc valutar. Agenția a estimat că raportul dintre datoria netă și capacitatea de rambursare va rămâne sub patru ori în perioada 2026–2030 și a încadrat profilul financiar al municipiului în categoria maximă „aaa”. De ce toate orașele ajung la același calificativ final: plafonul ratingului de țară Fitch folosește două evaluări distincte: Standalone Credit Profile (SCP), care măsoară puterea financiară proprie a orașului, și Issuer Default Rating (IDR), ratingul efectiv folosit de investitori. În cazul Constanței, SCP este „a-”, peste ratingul final, însă IDR rămâne, în practică, plafonat de ratingul suveran al României. Acesta este motivul pentru care, deși Fitch a evidențiat diferențe între municipii (de exemplu, o flexibilitate mai mare a Capitalei în gestionarea cheltuielilor sau SCP „A-” reconfirmat pentru Oradea), toate au rămas la „BBB-” cu perspectivă negativă, reflectând perspectiva României. Ce urmează și de ce riscul de retrogradare ar conta și local Codîrlașu spune că, în practică, investitorii se uită adesea la cel mai slab calificativ dintre marile agenții, iar o retrogradare sub „investment grade” (categoria recomandată pentru investiții) poate declanșa restricții pentru anumite categorii de investitori. În discuția despre evaluarea Moody’s pentru România, așteptată vineri, economistul a indicat o probabilitate „50-50” între menținere și retrogradare. Pentru orașe, implicația este directă: chiar dacă finanțele locale arată solid, o deteriorare a ratingului de țară poate împinge în sus costurile de finanțare pentru investiții, iar asta se vede ulterior în bugetele locale prin cheltuieli mai mari cu dobânzile și mai puțini bani disponibili pentru proiecte. [...]