Știri

Știri din categoria Mărfuri
Scumpirea motorinei riscă să prelungească presiunea pe costurile de transport și producție, în condițiile în care piața globală rămâne tensionată, iar stocurile sunt la minime pentru această perioadă a anului, potrivit Profit. În Europa, cotațiile futures pentru motorină sunt cu peste 142% peste nivelul de la începutul anului, chiar dacă luni au scăzut în cursul zilei.
Pe ICE Futures Europe, contractele futures europene pentru motorină erau luni la aproximativ 1.447,5 dolari pe tonă, în scădere cu 4,1% în ziua respectivă, după ce săptămâna trecută au închis la niveluri record. Retragerea a venit în paralel cu ieftinirea petrolului, Brent coborând cu peste 2%, pe fondul informațiilor despre o îmbunătățire a fluxurilor de țiței din Orientul Mijlociu.
Conflictele din Orientul Mijlociu și Ucraina au afectat rafinăriile, în timp ce în alte regiuni instalațiile funcționează deja la capacități foarte ridicate. În SUA, rafinăriile au operat la sfârșitul lunii august la cel mai ridicat nivel din ultimii opt ani, potrivit Agenției Internaționale pentru Energie (AIE), informație preluată de News.ro.
AIE a avertizat că multe rafinării funcționează aproape de capacitatea maximă, ceea ce „lasă puține opțiuni” pentru a preveni o nouă restrângere a ofertei și creșterea prețurilor în lunile următoare.
Un alt factor de presiune vine din Orientul Mijlociu: exporturile de motorină ale regiunii s-au înjumătățit în perioada martie–august față de anul precedent, până la o medie de 800.000 de barili pe zi, potrivit Kpler. Regiunea furniza aproape 41% din importurile europene de motorină în 2025, iar Kpler avertizează că orice nouă perturbare a fluxurilor prin Marea Roșie poate strânge și mai mult o piață deja tensionată.
Rusia, al doilea cel mai mare exportator mondial de motorină după Statele Unite, a interzis exporturile în iulie, după ce atacurile ucrainene cu drone au redus producția rafinăriilor rusești. Înaintea interdicției, Rusia livra cantități importante către țări precum Turcia și Brazilia, care au fost nevoite să caute surse alternative.
În Europa, stocurile din hub-ul Amsterdam–Rotterdam–Anvers au coborât la 10 septembrie la cel mai redus nivel pentru această perioadă a anului, potrivit Insights Global.
În Statele Unite, prețul mediu de vânzare cu amănuntul al motorinei a depășit în această lună 6 dolari pe galon (aprox. 1,59 dolari/litru, adică aproximativ 7,2 lei/litru), pentru prima dată în istorie. Stocurile rămân sub nivelurile normale: inventarele au crescut săptămâna trecută cu aproximativ 600.000 de barili, la 96,97 milioane de barili, dar sunt cu aproape 15% sub media ultimilor cinci ani pentru a doua săptămână din septembrie.
Pe partea de stocare, datele brokerului The Tank Tiger indică o reticență a companiilor de rafinare și a comercianților din America de Nord de a reînnoi contractele de închiriere pentru spații de depozitare, pe fondul cantităților reduse disponibile pentru stocare. În același timp, EIA (Administrația pentru Informații în domeniul Energiei din SUA) estimează că stocurile de combustibili distilați ar putea scădea sub 100 de milioane de barili în septembrie și ar urma să rămână sub minimul ultimilor cinci ani până la sfârșitul lui 2026 și pe parcursul celei mai mari părți a lui 2027.
Industria se așteaptă ca oferta globală de motorină să rămână limitată pe parcursul iernii, mai ales dacă tensiunile din Orientul Mijlociu afectează exporturile și dacă interdicția Rusiei rămâne în vigoare și în octombrie, potrivit relatărilor citate de Profit.
Există și posibile elemente de temperare: analiștii mizează pe faptul că marjele record de rafinare ar putea stimula producția, iar o eventuală creștere a exporturilor Chinei ar putea aduce o relaxare. Totuși, sursa notează că o escaladare a conflictelor sau oprirea unei rafinării importante ar putea declanșa noi creșteri bruște ale prețurilor, iar „factorii fundamentali indică faptul că prețurile ridicate se vor menține pentru o perioadă”.
Recomandate
Controlul Chinei asupra exporturilor de ytriu a devenit un risc operațional pentru industrii-cheie , după ce livrările către SUA au fost oprite sau reluate „cu picătura”, provocând penurii și întreruperi de producție în lanțuri de aprovizionare sensibile, potrivit HotNews , care preia o analiză Reuters. Ytriul, un metal asociat pământurilor rare, a ajuns pe agenda discuțiilor geopolitice inclusiv în contextul întâlnirii planificate la Washington între președintele chinez Xi Jinping și președintele american Donald Trump, mai târziu în cursul acestei luni. Miza este una pragmatică: SUA au nevoie de ytriu, iar China este principalul furnizor global, în condițiile în care Beijingul controlează atât extracția, cât și separarea, fără a publica date detaliate despre producție. De ce contează pentru economie: blocaje în aerospațial, energie și semiconductori Penuria de ytriu a produs perturbări în sectorul aerospațial, energetic și al semiconductorilor, scoțând la iveală dependența unor procese industriale moderne de materiale aparent „obscure”. În material se arată că rolul critic al ytriului vine în special din utilizarea sa în straturi de izolare termică, care protejează motoarele avioanelor cu reacție de temperaturile extreme. Dimensiunea pieței rămâne greu de cuantificat: chiar și Serviciul de prospectare geologică al SUA (USGS) nu știe cu certitudine cât ytriu se extrage la nivel global, estimând producția minieră mondială de anul trecut între 10.000 și 15.000 de tone metrice. Cum a fost folosit ytriul ca instrument de presiune comercială China a impus controale la export pentru ytriu (împreună cu alte șase pământuri rare) în aprilie anul trecut, iar livrările externe „aproape s-au oprit complet”. Pentru SUA, fluxul a fost întrerupt până în octombrie, când a fost reluat înaintea unei întâlniri Xi–Trump în Busan (Coreea de Sud). Deși Beijingul a acceptat să amâne cu un an restricții mai stricte pentru pământuri rare și magneți, a păstrat controalele inițiale asupra ytriului. Regimul de control descris în analiză obligă exportatorii să demonstreze că metalul va fi folosit exclusiv în scopuri civile, ceea ce transformă ytriul într-un instrument selectiv, utilizabil împotriva unor parteneri comerciali sau companii. Evoluția livrărilor către SUA, așa cum este prezentată în articol: după reluarea din octombrie, exporturile s-au oprit din nou; până în februarie, penuria a dus la opriri de producție în lanțul american al materialelor izolante termice; în martie, China a trimis o cantitate „excepțional de mare” de 60 de tone de oxid de ytriu, după ceea ce pare să fi fost o intervenție directă a Casei Albe pentru o companie americană care avea probleme în obținerea unei licențe; după un alt summit în mai, exporturile au fost din nou oprite până în iulie, când au fost expediate 29 de tone. Reprezentantul comercial al SUA, Jamieson Greer , a criticat ritmul lent al exporturilor, iar analiza Reuters citată de HotNews concluzionează că Beijingul livrează „suficient cât să evite o confruntare totală, dar nu suficient” pentru a elimina presiunea din lanțurile de aprovizionare. „Sunt momente în care trebuie să intervenim și să ne susținem ferm punctul de vedere”, a recunoscut el. Japonia, exemplul unui „embargo neoficial” care începe să se vadă în raportările companiilor În paralel, Japonia ar fi primit foarte puțin ytriu din noiembrie, după ce premierul Sanae Takaichi a iritat Beijingul prin declarații legate de apărarea Taiwanului. Livrările altor metale critice (galiu, terbiu, disprosiu) ar fi fost și ele întrerupte, într-un scenariu comparat cu episodul din 2010, când China a restricționat exporturile de pământuri rare către Japonia pe fondul unui conflict diplomatic. Deși Japonia și-a diversificat aprovizionarea și și-a construit rezerve, rămâne puternic dependentă de China. Materialul notează că efectele încep să apară în documentele depuse la Bursa de Valori din Tokyo : în mai și iunie, peste două treimi din aproape 200 de documente în care erau menționate pământurile rare indicau un impact negativ al restricțiilor la export sau riscul unui astfel de impact. Ce urmează: presiune și pe relația China–UE O întrebare deschisă este cum va folosi Beijingul exporturile de ytriu în relația cu Uniunea Europeană, în funcție de cât de agresiv va aborda Europa deficitul comercial în creștere cu China. Comisarul european pentru comerț, Maros Sefcovic, a cerut Chinei un angajament pentru rezolvarea problemei până în octombrie, avertizând că altfel va crește presiunea politică pentru „alte soluții”. În același timp, el vrea negocieri privind controalele Chinei asupra exporturilor de minerale critice, iar ytriul este indicat ca subiect probabil pe agendă. Concluzia analizei este că ytriul a intrat în „centrul politicii globale” și va rămâne acolo atât timp cât China controlează aprovizionarea către restul lumii, cu efecte directe asupra continuității producției în industrii strategice. [...]
Prețurile la pompă rămân ridicate, cu motorina peste 10 lei/litru , chiar dacă joi, 27 august, nu se văd mișcări importante față de zilele precedente, potrivit Adevărul . Cele mai mici tarife raportate sunt 9,48 lei/litru la benzină standard (o stație Socar din județul Sălaj) și 10,09 lei/litru la motorină standard (o stație DHR din Cluj-Napoca). Unde sunt minimele la motorină și cât costă GPL-ul Motorina standard continuă să coste peste 10 lei/litru, iar printre orașele cu cele mai mici prețuri se numără, conform datelor Peco Online : Cluj-Napoca: 10,09 lei/litru Timișoara: 10,10 lei/litru București, Iași și Constanța: 10,14 lei/litru La GPL, prețurile sunt în intervalul 4,59–4,62 lei/litru, cu minimul de 4,59 lei/litru în Cluj-Napoca. Context: scumpiri puternice în ultimii ani Datele prezentate de Peco Online arată o creștere accelerată a mediilor anuale în ultimii cinci ani. În 2021, benzina era în medie 5,69 lei/litru, iar motorina 5,65 lei/litru; în 2026, mediile au urcat la 8,62 lei/litru pentru benzină și 9,12 lei/litru pentru motorină. Pentru GPL, media a crescut de la aproximativ 3 lei/litru (2021) la 4,25 lei/litru (2026). Plafonarea adaosului: operatorii, în general în limite, dar cu verificări în curs Pe partea de reglementare, Consiliul Concurenței spune că principalii operatori au respectat, în perioada aprilie–iunie 2026, plafonarea adaosului comercial impusă de autorități, însă sunt necesare clarificări pentru Petrotel-Lukoil, Lukoil România și Nis Petrol/Gazprom. Autoritatea continuă verificările acolo unde datele transmise sunt incomplete sau au neconcordanțe. [...]
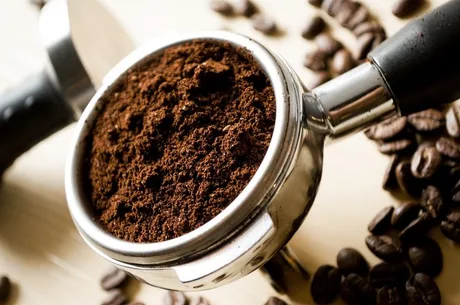
Scumpirea cafelei mută consumul spre acasă, iar vânzările de boabe și aparate „din boabe în ceașcă” accelerează , punând presiune pe segmentele tradiționale (măcinată, capsule) și, indirect, pe unele lanțuri de cafenele, potrivit Profit . În Europa de Vest, vânzările de cafea boabe au crescut cu peste 30% în ultimul an, pe fondul unei schimbări de comportament pe măsură ce cafeaua devine mai scumpă. În SUA, tranziția este mai lentă, notează BiziDay, dar direcția rămâne aceeași. Boabele câștigă teren în retail, iar aparatele pentru acasă trag piața după ele Lavazza , citată de Financial Times, susține că „cafeaua boabe este noul standard”, pe fondul interesului consumatorilor de a reproduce acasă experiența din cafenea, chiar dacă asta înseamnă „puțin mai puțin, dar mai bine”. Pe partea de vânzări, datele prezentate indică o diferență tot mai mare între formate: vânzările de cafea boabe: +20% în volum și +37% în valoare, în ultimul an; vânzările de aparate „din boabe în ceașcă” (espressoare care macină boabele înainte de preparare): +33,5%. În piețe mari din UE, creșterile sunt consistente: +35% în Franța, +33% în Italia și +31,2% în Germania. Germania, cea mai mare piață de consum de cafea din Europa, a ajuns în punctul în care încasările din cafea boabe le-au depășit pe cele din cafeaua prăjită și măcinată tradițională. SUA: boabele cresc, măcinata scade, iar lanțurile resimt schimbarea În SUA, vânzările de boabe au urcat cu 3,2% în ultimul an, în timp ce vânzările de cafea măcinată au scăzut cu 3,9%. Contextul este unul de volatilitate pe piața cafelei: vremea nefavorabilă și recoltele slabe au împins prețurile la arabica și robusta, iar Lavazza anticipează că prețurile vor continua să crească, chiar dacă ritmul s-a mai temperat în ultimul an. Schimbarea de consum se vede și în afara retailului: locațiile drive-through mai ieftine și magazinele de proximitate cu aparate de cafea raportează creșteri ale vizitelor, unele de două cifre, potrivit lui RJ Hottovy (Placer.ai). În același timp, Starbucks și Tim Hortons au înregistrat scăderi ale vizitelor per magazin din ianuarie până în noiembrie, față de anul precedent. De ce contează: o reconfigurare a cererii, cu efecte pe lanțul de valoare Datele și declarațiile din material indică o mutare a cheltuielii dinspre consumul „pe loc” către consumul „acasă”, alimentată de presiunea prețurilor. Un sondaj Citigroup pe 1.900 de consumatori internaționali arată că 37% au început să facă mai multă cafea acasă din cauza scumpirilor, iar dintre cei care nu făceau deja acest lucru, aproximativ două treimi se așteaptă să-și schimbe obiceiurile în următoarele 12 luni. În paralel, trendul capătă și o componentă culturală, inclusiv în rândul Generației Z, cu popularizarea pe TikTok a soluțiilor „de cafenea, cu buget redus” pentru prepararea acasă. [...]
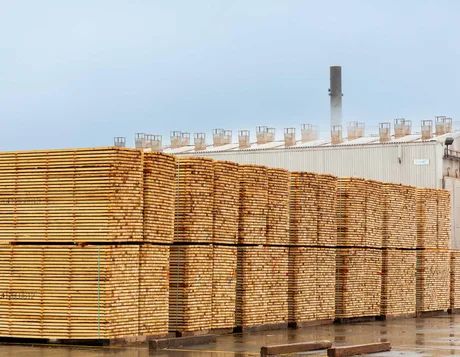
Prăbușirea prețurilor la lemn, combinată cu scumpirea costurilor de operare, împinge industria gaterelor spre închideri și pierderi de locuri de muncă , potrivit agrarheute . În SUA, presiunea se vede deja în numărul de unități care își opresc activitatea, iar estimările indică o deteriorare în 2026. În baza celor mai recente estimări ale National Hardwood Lumber Association (NHLA) , în 2025 au fost închise 35 de gatere în SUA. Deși nu există încă date complete la zi, HMR/Fastmarkets anticipează că numărul închiderilor ar putea fi mai mare în 2026, pe fondul opririlor deja produse și al altora anunțate, inclusiv la puncte de colectare a lemnului. Costurile cresc, marjele se comprimă NHLA estimează că industria a pierdut aproximativ 40.000 de locuri de muncă din 2022, cu impact mai ales în zonele rurale. Publicația notează că motivele opririi activității diferă, însă la companiile mici apar frecvent două cauze recurente: un model de afaceri care nu mai este sustenabil; riscuri de capital asumate într-un moment nefavorabil al pieței. În același timp, cheltuielile de investiții au ajuns la niveluri record: operarea unui gater, a unui depozit/punct de colectare sau a unei unități de procesare „nu a fost niciodată atât de costisitoare ca astăzi”, pe fondul inflației care a împins în sus costurile cu forța de muncă, utilajele, mentenanța și asigurările. Un reprezentant din industrie oferă un exemplu concret: un stivuitor ar costa acum de două până la trei ori mai mult decât în 2020. Blocaj operațional: utilaje scumpe, lichidare dificilă Un antreprenor din sudul SUA, care și-a oprit gaterul în această vară, spune că scumpirile îl descurajează să își vândă echipamentele la licitație, deoarece se așteaptă la un interes redus pentru utilaje devenite foarte scumpe. „Oficial, gaterul este doar oprit – dar asta mai ales pentru că o licitație în acest moment ar fi un coșmar”, a declarat el. Transportul devine o problemă majoră în 2026 Pe lângă costurile interne, și transportul apasă asupra lanțului de aprovizionare. În 2026, costurile de transport sunt descrise ca un obstacol semnificativ: după începutul războiului SUA–Iran , în februarie, prețurile la motorină au crescut, iar tarifele de transport intern au devenit un subiect constant în discuțiile din piață. Efectul se propagă pe toate verigile, de la transportul lemnului din pădure până la livrarea produselor finite, ceea ce reduce și mai mult spațiul de manevră al companiilor într-un moment în care prețurile la lemn sunt în scădere. [...]
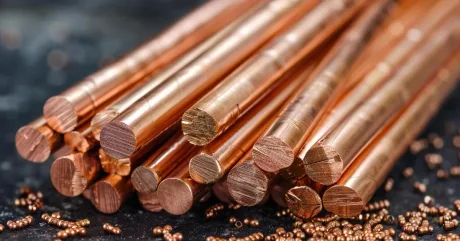
Creșterea accelerată a cuprului mută atenția investitorilor de la aur spre metalele „strategice” , iar România intră în ecuație prin proiecte miniere declarate strategice la nivelul UE, potrivit Newsweek . În 2026, cuprul industrial a urcat cu 15,8% de la începutul anului și cu peste 30% în ultimele 12 luni, în timp ce aurul a scăzut pe mai multe repere: contractele futures pe aur au coborât cu 4,11% de la începutul anului și cu 4,52% în ultimele 12 luni, iar aurul „spot” (cu livrare imediată) a scăzut cu 4,89% în ultimele 12 luni și cu 4% de la începutul anului. De ce se scumpește cuprul și de ce contează economic Articolul leagă avansul cuprului de investițiile masive în inteligență artificială, modernizarea rețelelor energetice, dezvoltarea mașinilor electrice, creșterea bugetelor militare și reașezarea geopolitică a lanțurilor de aprovizionare. În acest context, accesul la cupru este tratat tot mai mult ca o chestiune de securitate națională, nu doar ca o problemă comercială. CNBC notează că analiștii sunt împărțiți în privința modului în care o eventuală corecție a investițiilor în inteligență artificială ar putea influența piața cuprului, iar cererea din sectorul tehnologic este descrisă ca fiind „practic inelastică” (adică nu scade semnificativ chiar dacă prețurile cresc), inclusiv din cauza ritmului de construire a centrelor de date. Efectul SUA: tarife, stocuri mutate și tensiuni în industrie Un factor suplimentar menționat este incertitudinea de reglementare din Washington. Recomandarea Departamentului Comerțului din SUA de a impune un tarif de 15% la importurile de cupru rafinat începând cu ianuarie 2027 ar fi determinat schimbări în volumele globale. Într-o declarație pentru CNBC, Ian Pyle (Aberdeen Investments) spune că, pe fondul potențialelor tarife vamale americane, o parte importantă din stocurile mondiale ar fi fost mutate în Statele Unite. În același timp, Mining.com este citat cu un exemplu din industrie: Aurubis, cel mai mare producător european, ar fi oferit clienților o primă record de 347 dolari pe tonă pentru livrările din 2027, pe fondul transferului unor volume către depozite americane, ceea ce ar fi lăsat alte piețe cu baze de stoc mai reduse. Prețuri record și prognoze contradictorii Newsweek arată că prețurile cuprului au atins recorduri recente: la Bursa de Metale din Londra (LME) metalul a fost tranzacționat la aproape 14.800 dolari pe tonă, iar pe Comex (New York) la 6,80 dolari pe livră. Pe termen mediu, estimările pentru 2026 ar fi urcat la aproximativ 13.500 dolari pe tonă, însă perspectivele pe termen lung diferă puternic, potrivit unei analize Mining.com: Macquarie descrie creșterea drept „marele pariu pe cupru” și prognozează surplusuri anuale de peste 700.000 de tone după 2027, invocând extinderi la mine-cheie și o posibilă încetinire în China, inclusiv o trecere către aluminiu. BMO Capital Markets și-a majorat previziunile pe termen lung cu 47%, la 16.000 dolari pe tonă, argumentând că stocurile acumulate în SUA ar reflecta mai degrabă o redistribuire geografică decât un surplus și că nivelurile ridicate indică o penurie „fundamentală”, nu o bulă speculativă. Deutsche Bank avansează cea mai agresivă prognoză: analistul Daniel Galli avertizează că SUA și China ar putea controla în curând 71% din rezervele mondiale, iar într-un astfel de scenariu cuprul ar putea deveni „complet indisponibil” pentru restul lumii până la finalul lui 2028, dacă prețurile nu urcă la 22.050 dolari pe tonă (10 dolari pe livră). Pe termen scurt, piața rămâne volatilă: Mining.com notează o scădere față de maximul ultimelor trei săptămâni, pe fondul datelor de inflație din SUA care au crescut probabilitatea unei noi majorări a dobânzii de către Rezerva Federală. Presiunea pe ofertă s-ar fi redus și după un acord preliminar pentru evitarea unei greve la mina Escondida (BHP) din Chile. România: proiecte strategice și miza materiilor prime critice În plan local, Newsweek susține că România începe să redeschidă mine, însă miza se mută de la aur către materii prime critice pentru infrastructură energetică, baterii și industrie: grafit, cupru, magneziu și pământuri rare. Potrivit Comisiei Europene, România are trei proiecte miniere declarate strategice în cadrul Critical Raw Materials Act (regulament european pentru materii prime critice): grafitul de la Baia de Fier, magneziul de la Budureasa și cuprul de la Rovina, cu investiții totale estimate de peste 615 milioane de euro. Articolul mai indică: la Baia de Fier (Gorj), statul ar vrea redeschiderea minei de grafit abandonate la începutul anilor 2000; Agenția Internațională pentru Energie estimează că cererea globală de grafit pentru baterii ar putea crește de peste patru ori până în 2040, iar proiectul românesc ar putea primi aproape 200 de milioane de euro finanțare europeană; la Budureasa (Bihor), este pregătită exploatarea magneziului, pe fondul dependenței Europei de China pentru procesare; Curtea Europeană de Conturi este citată cu estimarea că China controlează aproximativ 97% din procesarea mondială a magneziului; la Roșia Poieni (Apuseni) se află unul dintre cele mai mari zăcăminte de cupru din Europa; la Rovina (Hunedoara), proiectul de extracție a cuprului și aurului este descris ca unul dintre cele mai mari de acest tip din UE; la Jolotca (Harghita) sunt menționate rezerve importante de pământuri rare. În ansamblu, potrivit datelor europene citate, România ar deține 16 dintre cele 34 de materii prime critice identificate de UE, ceea ce îi poate crește relevanța economică și strategică într-un moment în care Europa încearcă să reducă dependența de importurile asiatice și să-și securizeze industria verde și de apărare. [...]
Un zăcământ de cupru și aur din deșertul Nevada ar putea susține decenii de exploatare , cu implicații directe pentru oferta de cupru – metal-cheie pentru electrificare – dacă proiectul trece de etapele de studii și autorizare, potrivit Antena 3 . Descoperirea descrisă ca o masă vastă de rocă bogată în metale a fost confirmată după ani de cartografiere, urmați de luni de foraje, analize de laborator și verificări succesive. Conform materialului, sub straturile de tuf și pietriș erodat se află un sistem de intruziuni de porfir (roci asociate frecvent cu mineralizații de cupru), care a generat un zăcământ „hibrid”: cupru ca metal principal și aur ca element asociat. De ce contează economic: cuprul, metalul tranziției energetice Articolul plasează miza în rolul cuprului în electrificare: rețele electrice, vehicule electrice, motoare avansate și infrastructura centrelor de date. În acest context, un zăcământ cu „volum continuu” și durată lungă de viață ar putea reduce riscurile din lanțul de aprovizionare, printr-o sursă internă (SUA) de materie primă. „Amploarea este cea care uimește. Nu este vorba de cele mai ridicate conținuturi, ci de un volum continuu care garantează decenii de exploatare”, a declarat Eric Mason, consultant în planificarea exploatărilor miniere. Evaluările inițiale indică, potrivit sursei, o resursă „de miliarde de dolari”, fără a fi oferită o cifră exactă. Totodată, minereul ar fi la adâncimi exploatabile, suficient de aproape pentru a permite proiectarea unor cariere la suprafață, dar destul de adânc încât „amprenta inițială” să rămână sub control. Ce urmează: studii, capital și testul autorizațiilor Materialul descrie următoarea etapă ca o „cascadă” de studii – actualizări ale resurselor, compromisuri inginerești, modele hidrologice și studii privind resursele culturale – care ar urma să reducă incertitudinile și să contureze fezabilitatea proiectului. În paralel, sunt anticipate nevoi mari de infrastructură: drumuri, fabrici de procesare, sisteme de tratare a apei și utilaje grele adaptate condițiilor din deșert. La nivel local, o firmă regională de logistică spune că se pregătește pentru o posibilă accelerare a activității. „Se simte cum ritmul accelerează. Dacă lucrurile vor evolua în acest sens, vom angaja și instrui personalul cât mai repede posibil”, a spus Carla Nunez, care conduce o firmă regională de logistică. Riscuri operaționale și de mediu: apă, comunități, „licența socială” Antena 3 notează că orice dezvoltare va fi analizată atent, inclusiv din perspectiva resurselor de apă, a impactului asupra mediului și a comunităților locale. În text este menționată ideea că proiectele miniere moderne depind de autorizații, încrederea comunității și monitorizare transparentă, iar operatorii pot apela la tehnologii precum sortarea avansată a minereului, dinamitarea de precizie și dispecerizarea ghidată de inteligența artificială pentru a reduce deșeurile și consumul. „Dorim un proces responsabil, nu o accelerare cu orice preț. Arătați planul privind apa, arătați măsurile de atenuare a impactului și mențineți comunitatea la masă”, a declarat Dana Lopez, activistă locală pentru mediu. În lipsa unor date publice detaliate despre dimensiunea resursei și calendarul proiectului, miza rămâne, deocamdată, la nivel de potențial: un activ de cupru și aur evaluat preliminar la „miliarde de dolari”, care ar putea intra într-un traseu lung de validare tehnică, finanțare și autorizare înainte de orice producție efectivă. [...]