Știri

Știri din categoria Investiții

România urcă pe locul 9 în Europa ca destinație de investiții, dar rămâne vulnerabilă la birocrație și impredictibilitate fiscală, într-un moment în care companiile globale își redesenează lanțurile de producție și caută piețe „aproape de casă”, potrivit unei analize publicate de HotNews, pe baza datelor PwC Global CEO Survey 2026.
România a urcat față de ediția precedentă de pe locul 13 pe locul 9 în Europa și de pe 33 pe 28 la nivel global. În același timp, 51% dintre liderii de companii la nivel mondial spun că plănuiesc expansiune internațională în acest an, ceea ce amplifică competiția între țări pentru capital.
Un semnal important este că România a depășit în clasament piețe cu tradiție în atragerea capitalului internațional, precum Portugalia, Elveția, Belgia și Grecia. În paralel, soldul cumulat al investițiilor străine directe (ISD) s-a dublat în deceniul 2014–2024, de la 62 miliarde euro la 125 miliarde euro.
După o contracție a fluxurilor de ISD în 2023, 2024 și în prima parte a lui 2025, analiza notează o „revenire puternică” în a doua parte a anului trecut, intrările de capital închizând anul la peste 8 miliarde euro.
Profilul investitorilor care aleg România este „predominant european”, cu țări menționate precum Polonia, Turcia, Germania, Grecia, Austria, Italia și Ucraina.
Un element de context cu impact pentru companii este schimbarea comportamentului investitorilor din Europa Centrală: dacă în urmă cu cinci ani companiile poloneze se orientau mai ales către Germania, Marea Britanie sau Olanda, acum preferă investiții în Europa Centrală, iar România este indicată ca destinație de top. Sunt menționate exemple de companii poloneze deja prezente pe piața locală: Zabka, Maspex, Polenergia și Elemental Holdings.
În același timp, doar 10% dintre liderii de companii care au menționat România sunt din afara Europei, ceea ce sugerează că proximitatea și integrarea europeană cântăresc mult, dar și că România are încă de recuperat la capitolul vizibilitate în Asia, Orientul Mijlociu sau America.
În investițiile planificate, domeniile vizate includ:
Pe de altă parte, tehnologia nu apare ca prioritate pentru investitorii care se uită la România, deși analiza subliniază că există talent IT și ecosistem, dar avantajul nu se transformă încă în investiții „semnificative”.
Deși semnalele din sondaj sunt favorabile, percepția investitorilor rămâne „mai nuanțată”. România este descrisă ca necompetitivă din cauza birocrației, poverii de reglementare, lipsei de transparență și consecvență în aplicarea politicilor, poverii fiscale și infrastructurii. Singurul domeniu considerat competitiv este disponibilitatea forței de muncă adecvate.
Analiza mai arată că pachetele fiscale adoptate anul trecut au crescut costurile operaționale, au redus profitabilitatea și cererea și au împins companiile să prioritizeze lichiditățile, amânând proiecte de creștere pe termen lung.
Pentru a „restabili încrederea”, sunt indicate predictibilitatea, transparența și dialogul cu mediul de afaceri, alături de reforme fiscale și administrative. Printre obiectivele pe termen mediu menționate se află aderarea la OCDE (care „ar putea avea loc chiar anul acesta”) și finalizarea implementării PNRR.
Sunt indicate și posibile surse de interes investițional: Neptun Deep, programul SAFE, investițiile în apărare, absorbția fondurilor UE, precum și sectoare precum energia, infrastructura, retailul și serviciile financiare. Totodată, analiza argumentează că diversificarea către „sectoarele viitorului” (tehnologie și AI, energie verde, servicii digitale) rămâne insuficient valorificată.
În plan macro, materialul notează confirmarea de către S&P a ratingului suveran la nivel investițional („BBB-”), cu mențiunea progreselor în consolidarea fiscală din primul trimestru 2026, dar și avertismente privind riscurile politice. S&P anticipează, potrivit textului, o stagnare în 2026 și o revenire cu o creștere de 2,5% în 2027, scenariu condiționat de disciplina bugetară, consens politic pentru reforme și absorbția fondurilor europene — elemente care pot fi întârziate de instabilitatea guvernamentală.
Recomandate
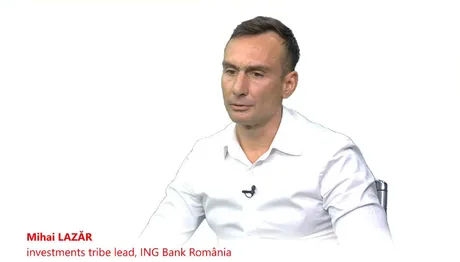
ING Bank spune că 68% dintre utilizatorii Depo Invest nu investiseră anterior , un semnal că produsele „mix” pot muta o parte dintre economisitori către fonduri mutuale , potrivit Ziarul Financiar . ING Bank România încearcă să aducă investițiile mai aproape de clienții obișnuiți să economisească, prin produse care combină depozitele bancare cu fondurile mutuale și prin acces la bursele europene direct din aplicația Home’Bank, conform informațiilor prezentate la ZF Live de Mihai Lazăr, investments tribe lead în cadrul băncii. Primele rezultate pentru produsul Depo Invest indică faptul că 68% dintre utilizatori nu mai investiseră anterior, în timp ce aproximativ 80-81% aveau deja experiență în economisire. Practic, banca urmărește să transforme economisirea într-o „rampă” către investiții, fără a cere clienților să renunțe la instrumentele tradiționale. De ce contează: conversia de la economisire la investiții, țintă operațională Mesajul central al ING este că trecerea de la economisire la investiții depinde mai puțin de „apetit” în abstract și mai mult de felul în care este construită experiența pentru client: acces, simplitate, costuri și informare despre riscuri. În intervenția de la ZF Live, Mihai Lazăr a descris obiectivul pe termen scurt al băncii: „Pe noi ne interesează, cel puţin în următorul an şi jumătate, să construim condiţiile. Şi aici înseamnă ofertă, acces facil, procesul uşor de înţelegere, o structură simplă de comisioane şi de costuri, cât şi informaţii cu privire la riscuri, astfel încât clienţii să aibă toate informaţiile ca să investească când sunt ei confortabili.” Cum arată „mixul” Depo Invest Potrivit explicațiilor din articol, Depo Invest este gândit ca un produs care alătură: un depozit bancar cu dobândă preferențială; o investiție într-un fond mutual (instrument de investiții administrat profesionist, care plasează banii în mai multe active, în funcție de politica fondului). Direcția indicată de ING sugerează o strategie de extindere a bazei de investitori de retail (persoane fizice), prin integrarea investițiilor în canalele digitale uzuale ale băncii și prin reducerea fricțiunilor operaționale (proces, comisioane, înțelegerea riscului). [...]
Scăderea abruptă a investițiilor străine directe împinge finanțarea deficitului extern spre datorie , un semnal de risc pentru echilibrele macroeconomice, avertizează prim-viceguvernatorul BNR Leonardo Badea , într-o analiză citată de HotNews . Pe fondul comprimării fluxurilor de capital care nu generează împrumuturi, România riscă să se bazeze mai mult pe instrumente ce cresc datoria externă. În primul semestru din 2026, investițiile străine directe (ISD) ale nerezidenților au fost de 669 milioane euro (aprox. 3,3 miliarde lei), față de 3,72 miliarde euro (aprox. 18,6 miliarde lei) în aceeași perioadă din 2025, adică o reducere de aproximativ 82%, potrivit datelor BNR menționate în articol. În trimestrul al doilea, fluxul total a fost negativ, de 521 milioane euro (aprox. 2,6 miliarde lei), cel mai scăzut nivel trimestrial din 2013 până în prezent. De ce contează: mai puțin „capital fără datorie”, mai multă presiune pe finanțare Badea explică faptul că ISD, împreună cu fondurile europene, ajută la finanțarea deficitului de cont curent prin fluxuri care nu presupun datorie suplimentară. Când această componentă se restrânge, finanțarea se mută către instrumente care duc la creșterea datoriei externe, cu implicații pentru sustenabilitatea echilibrelor macroeconomice. Oficialul BNR leagă deciziile de repartizare a profitului (cât se distribuie ca dividende și cât se reinvestește) de percepția asupra perspectivelor economice și de predictibilitatea cadrului în care operează companiile, argumentând că evoluția din primul semestru este „un semnal care nu poate fi ignorat”. Ce a tras în jos ISD: dividende, profitabilitate mai slabă și o conjunctură specifică Potrivit analizei, scăderea are trei explicații principale: distribuția dividendelor , cu efecte care „se vor corecta cel puțin parțial” în a doua parte a anului; reducerea profitabilității operaționale , corelată cu încetinirea economiei; o conjunctură specifică , fără a fi detaliată în termeni generali, dar cu exemple punctuale în descompunerea pe componente. BNR arată că toate cele trei componente au contribuit la scădere: din diferența de circa 3,05 miliarde euro (aprox. 15,3 miliarde lei) față de semestrul I 2025, aproximativ 1,2 miliarde euro (aprox. 6 miliarde lei) provin din profiturile reinvestite, 0,75 miliarde euro (aprox. 3,75 miliarde lei) din participațiile la capital și 1,1 miliarde euro (aprox. 5,5 miliarde lei) din creditele intra-grup. Determinantul principal este componenta profiturilor reinvestite , care a avut un sold negativ de 1,124 miliarde euro (aprox. 5,6 miliarde lei). Acest indicator este diferența dintre profitul obținut de companiile cu capital străin și dividendele distribuite; un rezultat negativ înseamnă că dividendele repartizate au depășit profitul realizat. Ce urmează: buget mai devreme și presiune pe absorbția de granturi UE Ca răspuns de politică economică, Badea recomandă repere guvernamentale „cât mai certe”, iar o măsură „primordială” este finalizarea și asumarea timpurie a bugetului pentru anul viitor, pentru a consolida credibilitatea în fața partenerilor internaționali. În paralel, el pune accent pe fondurile europene, mai ales pe granturi (finanțări nerambursabile), pe care le descrie drept una dintre puținele resurse semnificative ce pot finanța dezechilibrul extern fără a majora stocul de datorie, într-un moment în care cealaltă sursă tradițională – ISD – „s-a comprimat semnificativ”. Badea notează și că miza investițiilor străine depășește rolul lor în finanțarea deficitului de cont curent: ele aduc tehnologie, know-how și integrarea companiilor locale în lanțuri internaționale de valoare, însă deciziile investitorilor pot fi amânate în perioade cu incertitudine ridicată, cu efecte negative asupra mediului macro-financiar. [...]

Revolut își leagă planurile plătite de acces la ChatGPT Go , gratuit până la 12 luni , într-o mișcare care poate crește retenția și poate împinge utilizatorii spre abonamente mai scumpe, potrivit Profit . Serviciul este oferit în România printr-un parteneriat cu OpenAI și este gratuit „timp de până la 12 luni”, în funcție de planul deținut. Cine primește ChatGPT Go și pentru cât timp Accesul fără costuri suplimentare este disponibil pentru clienții cu cont personal Revolut, cu durate diferite în funcție de abonament: Ultra : 12 luni gratuit + un „Buddy pass” de 12 luni Metal : 12 luni gratuit Premium, Revolut Pro și Revolut Mobile : 6 luni gratuit Plus și Standard : 3 luni gratuit, „pe baza promoției” Publicația nu detaliază condițiile promoției pentru planurile Plus și Standard și nici ce se întâmplă după expirarea perioadei gratuite. Context: Revolut își extinde oferta locală, inclusiv pe zona de investiții În același material sunt trecute în revistă și alte inițiative recente ale Revolut în România, inclusiv extinderea ofertei pentru investitori individuali către piețe private (active nelistate), prin fonduri administrate de Apollo, Ares, Hamilton Lane și Partners Group. Oferta este disponibilă direct în aplicație și include expunere la capital privat, credit privat și infrastructură privată, cu fonduri structurate prin cadrul ELTIF 2.0 (un tip de fond european gândit să faciliteze accesul investitorilor de retail la strategii folosite tradițional de instituții). Revolut indică faptul că aceste investiții sunt pentru investitori cu orizont lung și implică riscuri specifice. Date despre companie și operațiunile din România Revolut a fost fondată în 2015 și are aproximativ 70 de milioane de utilizatori. Compania a început în ultimii ani să migreze spre licențe bancare în piețele în care operează; în România, Revolut operează din 2024 printr-o sucursală a Revolut Bank Vilnius. Potrivit informațiilor citate, grupul Revolut a încheiat 2025 cu un profit net record de 1,7 miliarde de dolari, în creștere cu două treimi față de anul precedent. [...]
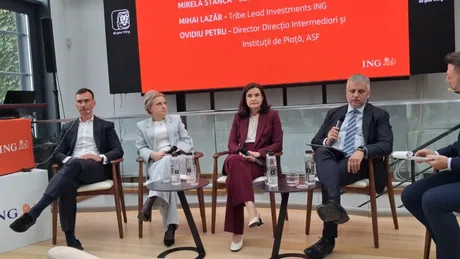
ING aduce tranzacționarea de acțiuni și ETF-uri direct în Home’Bank , mizând pe comisioane zero pentru primii utilizatori și pe simplificarea accesului la piața de capital, potrivit Economedia . Noua platformă, ING Invest , țintește în special investitorii de retail (persoane fizice), într-o piață locală care a crescut, dar rămâne sub nivelul altor state europene. Prin ING Invest, clienții pot cumpăra și vinde acțiuni listate la Bursa de Valori București și pe piețe internaționale, precum și fonduri tranzacționate la bursă (ETF-uri), fără să iasă din aplicația Home’Bank. Pentru primii 50.000 de investitori, banca oferă zero comisioane de tranzacționare pentru acțiuni și ETF-uri până la finalul lui 2026 , conform condițiilor ofertei menționate de bancă. Ce se schimbă operațional pentru clienți Elementul central este integrarea tranzacționării în aplicația de mobile banking, ceea ce reduce fricțiunea de a deschide și folosi o platformă separată. În logica băncii, această integrare ar trebui să sprijine intrarea unor noi investitori, inclusiv prin materiale de educație financiară: ING spune că a pregătit tutoriale pentru lansare, ca utilizatorii să înțeleagă mai bine pașii de început. Mihaela Bîtu, CEO ING Bank România, a plasat lansarea și în contextul revenirii grupului pe zona de brokeraj, după ce ING a avut în trecut activități de profil (ING Barings), înainte de retragerea din perioada crizei financiare din 2008–2010. „Mă bucur să revenim, practic, pe piața de capital, într-o nouă formulă, într-un nou mod de operare, în ton cu vremurile de astăzi. În acest moment, ne adresăm micilor investitori, persoanelor fizice, printr-un demers care își propune, de fapt, să democratizeze investițiile, să facă simple investițiile, să putem să creăm mai multă predictibilitate și bunăstare, prosperitate pentru români în viitor.” Context: piața locală crește, dar decalajul rămâne Șefa ING Bank România a indicat că participarea populației la investiții este mai redusă decât în alte piețe, inclusiv în Europa, și a legat acest decalaj de nivelul de prosperitate. În același timp, a descris evoluții recente drept încurajatoare: între 600.000 și 700.000 de persoane ar investi în titluri de stat (estimare prezentată la eveniment); numărul investitorilor de la Bursa de Valori București se apropie de 300.000 , iar acesta „s-a dublat” în ultimii ani, potrivit declarațiilor sale. În opinia sa, interesul este susținut și de deschiderea românilor către servicii digitale, ING România fiind menționată ca una dintre piețele din grup cu adopție ridicată a serviciilor de mobile banking. Bariere și riscuri: „nu am suficienți bani” și pericolul fraudelor Mirela Stanca, CEO Amundi România, a indicat drept barieră majoră percepția că investițiile cer sume mari: 45–46% dintre respondenții unui studiu prezentat la eveniment au spus că nu au suficienți bani pentru a investi. Ea a susținut că investițiile recurente cu sume mici pot ajuta începătorii să-și formeze disciplină și să evite deciziile impulsive. Din perspectiva reglementatorului, reprezentantul ASF Ovidiu Petru a avertizat că lipsa de informare poate expune investitorii la fraude și a recomandat începătorilor să se informeze și să lucreze cu intermediari autorizați. „Poți cădea victimă unei fraude. Dacă nu știi ce presupune deschiderea unui cont sau cum ar trebui să interacționezi cu un broker, poți fi păcălit de persoane care te contactează pe WhatsApp, îți recomandă anumite criptomonede și îți cer să depui bani. Ulterior, când vrei să retragi fondurile, ți se pot cere sume suplimentare.” În ansamblu, lansarea ING Invest se înscrie în tendința de „retailizare” a investițiilor prin canale digitale, dar mesajul comun al vorbitorilor este că accesul mai simplu nu elimină nevoia de informare, înțelegerea riscurilor și alegerea instrumentelor potrivite fiecărui profil de investitor. [...]
Deși au venituri de cel puțin 10.000 de lei pe lună, 9 din 10 români din acest segment nu au o strategie de investiții bine definită , arată un studiu citat de Raiffeisen Bank . Concluzia indică un decalaj între interesul pentru investiții și capacitatea de a construi un plan coerent, cu implicații directe asupra modului în care acest public își gestionează riscul și își alocă economiile. Studiul a fost realizat de Frappe Digital pentru Raiffeisen Bank România pe un eșantion reprezentativ de persoane fizice cu venituri de minimum 10.000 de lei lunar. Potrivit băncii, respondenții arată interes pentru instrumente financiare, dar au nevoie de mai multă structură, educație financiară și planificare pe termen lung, în special în privința riscului, diversificării portofoliului și stabilirii unor obiective măsurabile. „Rezultatele studiului arată o schimbare importantă de comportament: românii cu venituri ridicate sunt tot mai interesați să își pună banii la lucru, nu doar să îi păstreze. În același timp, faptul că doar 1 din 10 are o strategie de investiții bine definită arată că există încă un decalaj între intenție și planificare. Următorul pas firesc este trecerea de la decizii punctuale la o abordare structurată, construită în jurul obiectivelor personale, al orizontului de timp și al nivelului de risc pe care fiecare investitor este dispus să îl asume.” Cum ar investi românii 100.000 de euro Întrebați ce ar face dacă ar primi 100.000 de euro (aprox. 500.000 lei), cei mai mulți ar direcționa banii către economisire sau investiții, cu preferințe împărțite între piețele financiare și produse bancare: 28% ar alege acțiuni sau fonduri mutuale; 23% ar prefera un cont de economii sau un depozit bancar; 7% ar păstra suma în contul curent. Ce îi ține pe loc: teama de pierdere și lipsa unui „punct de pornire” Principalul obstacol în calea investițiilor este riscul de a pierde bani, menționat de 39% dintre respondenți. Alte bariere indicate în studiu: 29% spun că au resurse financiare insuficiente; 28% preferă un portofoliu diversificat pentru reducerea riscurilor; 18% afirmă că nu știu de unde să înceapă. Datele sugerează că, dincolo de nivelul veniturilor, decizia de investiție este influențată puternic de încredere, înțelegerea produselor și capacitatea de a construi un plan. Obiective și reacții la scăderi de piață: prudență, nu panică În topul obiectivelor financiare se află independența financiară, inclusiv posibilitatea unei pensionări anticipate, urmată de protejarea economiilor în fața inflației și creșterea capitalului pe termen lung. Într-un scenariu de corecție, comportamentul declarat rămâne preponderent prudent: dacă investițiile ar scădea cu 10% într-un interval scurt, 36% ar continua să investească potrivit planului, 27% ar investi suplimentar, 26% nu ar face nicio schimbare, iar 6% ar vinde o parte sau toate investițiile. [...]
Statul revine la împrumuturi de la populație cu dobânzi de până la 7,75% în lei și 6,60% în euro , în a doua ediție Fidelis din această toamnă, derulată între 2 și 9 octombrie 2026, potrivit HotNews . Pentru investitori, miza este randamentul neimpozabil și posibilitatea de a ieși înainte de scadență prin vânzare la bursă, cu prețul riscului de piață. Dobânzile oferite în ediția Fidelis din octombrie Programul include emisiuni denominate în lei și în euro, cu scadențe diferite, inclusiv tranșe dedicate donatorilor de sânge. În lei: 6,60% – scadență la 2 ani 7,60% – scadență la 2 ani (donatori de sânge) 7,15% – scadență la 4 ani 7,75% – scadență la 10 ani În euro: 4,50% – scadență la 3 ani 6,60% – scadență la 10 ani 5,50% – scadență la 3 ani (donatori de sânge) Facilități pentru donatorii de sânge: praguri minime mai mici În această ediție există două tranșe speciale pentru donatori, cu dobânzi și praguri minime de subscriere reduse: Tranșa în lei (2 ani, 7,60%) : prag minim redus de la 5.000 lei la 500 lei , cu plafon maxim de 100.000 lei . Tranșa în euro (3 ani, 5,50%) : prag minim redus de la 1.000 euro la 100 euro , cu plafon maxim de 20.000 euro (aprox. 100.000 lei). De aceste condiții pot beneficia persoanele care fac dovada donării de sânge începând din 1 mai 2026 . Cum se subscrie și ce înseamnă pentru investitori Titlurile Fidelis pot fi cumpărate de persoane fizice rezidente și nerezidente cu vârsta peste 18 ani, prin intermediul băncilor partenere și al TradeVille în parteneriat cu Libra Bank. Titlurile sunt listate la Bursa de Valori București . Printre caracteristicile menționate se numără: venituri neimpozabile din dobânzi; posibilitatea de vânzare înainte de maturitate , cu dobânda aferentă perioadei de deținere, în funcție de prețul obținut pe bursă; flexibilitate pentru administrarea și diversificarea portofoliului. Valoarea nominală este de 100 lei pentru emisiunile în lei și 100 euro pentru cele în euro, iar pragul minim standard de subscriere este de 5.000 lei , respectiv 1.000 euro . [...]