Știri

Știri din categoria Investiții

Țările de Jos rămân principalul investitor străin în România, concentrând circa 20% din investițiile străine directe și o pondere similară din capitalul social subscris de investitorii străini, potrivit datelor prezentate de Economica. Miza economică este că această poziție se sprijină pe investiții mari, în sectoare cu efect de antrenare (retail, logistică, energie, producție), nu pe un număr foarte mare de firme.
În termeni de volum, investițiile olandeze sunt estimate la peste 25 de miliarde de euro (aprox. 125 miliarde lei), iar pe componenta de capital social subscris, Țările de Jos ar deține aproximativ 20% din totalul investitorilor străini, echivalentul a 10 miliarde de euro (aprox. 50 miliarde lei), cu aproape 6.300 de companii active local.
În comunicatul Camerei de Comerț Româno-Olandeze (NRCC), citat în material, se arată că firmele olandeze au o pondere mai redusă în numărul total al companiilor cu capital străin, însă investițiile lor tind să fie „de amploare și valoare ridicată”, ceea ce le face relevante strategic pentru economie.
„Țările de Jos rămân cel mai mare investitor străin în România, cu aproximativ 20% din totalul investițiilor străine directe, investiții de peste 25 de miliarde de euro (…) Interesul continuă să crească, în special în sectoare precum energie, agricultură, logistică și producție industrială”, a spus Șerban Isopescu-Weber, citat într-un comunicat al NRCC.
În martie 2026, clasamentul primelor 40 de companii după ponderea capitalului social subscris deținut de investitori străini include șase companii olandeze, iar Mega Image ocupă primul loc, potrivit informațiilor din articol.
Materialul dă și câteva exemple recente de proiecte și tranzacții:
Pe lângă investițiile olandeze în România, articolul menționează și relația inversă: potrivit unui raport al Băncii Naționale a României (BNR) publicat la 19 septembrie 2025, Țările de Jos reprezintă principala destinație pentru investițiile românești în străinătate, găzduind peste 1,5 miliarde de euro capital românesc, scrie Agerpres (link în sursă: Agerpres).
Evenimentul NRCC Orange Night (ediția a 11-a) a avut loc pe 24 aprilie 2026 și a reunit peste 175 de reprezentanți ai mediului de afaceri românesc și olandez, în prezența unor reprezentanți ai Ambasadei Regatului Țărilor de Jos, potrivit aceleiași surse.
Recomandate

Scăderea abruptă a investițiilor străine directe împinge finanțarea deficitului extern spre datorie , un semnal de risc pentru echilibrele macroeconomice, avertizează prim-viceguvernatorul BNR Leonardo Badea , într-o analiză citată de HotNews . Pe fondul comprimării fluxurilor de capital care nu generează împrumuturi, România riscă să se bazeze mai mult pe instrumente ce cresc datoria externă. În primul semestru din 2026, investițiile străine directe (ISD) ale nerezidenților au fost de 669 milioane euro (aprox. 3,3 miliarde lei), față de 3,72 miliarde euro (aprox. 18,6 miliarde lei) în aceeași perioadă din 2025, adică o reducere de aproximativ 82%, potrivit datelor BNR menționate în articol. În trimestrul al doilea, fluxul total a fost negativ, de 521 milioane euro (aprox. 2,6 miliarde lei), cel mai scăzut nivel trimestrial din 2013 până în prezent. De ce contează: mai puțin „capital fără datorie”, mai multă presiune pe finanțare Badea explică faptul că ISD, împreună cu fondurile europene, ajută la finanțarea deficitului de cont curent prin fluxuri care nu presupun datorie suplimentară. Când această componentă se restrânge, finanțarea se mută către instrumente care duc la creșterea datoriei externe, cu implicații pentru sustenabilitatea echilibrelor macroeconomice. Oficialul BNR leagă deciziile de repartizare a profitului (cât se distribuie ca dividende și cât se reinvestește) de percepția asupra perspectivelor economice și de predictibilitatea cadrului în care operează companiile, argumentând că evoluția din primul semestru este „un semnal care nu poate fi ignorat”. Ce a tras în jos ISD: dividende, profitabilitate mai slabă și o conjunctură specifică Potrivit analizei, scăderea are trei explicații principale: distribuția dividendelor , cu efecte care „se vor corecta cel puțin parțial” în a doua parte a anului; reducerea profitabilității operaționale , corelată cu încetinirea economiei; o conjunctură specifică , fără a fi detaliată în termeni generali, dar cu exemple punctuale în descompunerea pe componente. BNR arată că toate cele trei componente au contribuit la scădere: din diferența de circa 3,05 miliarde euro (aprox. 15,3 miliarde lei) față de semestrul I 2025, aproximativ 1,2 miliarde euro (aprox. 6 miliarde lei) provin din profiturile reinvestite, 0,75 miliarde euro (aprox. 3,75 miliarde lei) din participațiile la capital și 1,1 miliarde euro (aprox. 5,5 miliarde lei) din creditele intra-grup. Determinantul principal este componenta profiturilor reinvestite , care a avut un sold negativ de 1,124 miliarde euro (aprox. 5,6 miliarde lei). Acest indicator este diferența dintre profitul obținut de companiile cu capital străin și dividendele distribuite; un rezultat negativ înseamnă că dividendele repartizate au depășit profitul realizat. Ce urmează: buget mai devreme și presiune pe absorbția de granturi UE Ca răspuns de politică economică, Badea recomandă repere guvernamentale „cât mai certe”, iar o măsură „primordială” este finalizarea și asumarea timpurie a bugetului pentru anul viitor, pentru a consolida credibilitatea în fața partenerilor internaționali. În paralel, el pune accent pe fondurile europene, mai ales pe granturi (finanțări nerambursabile), pe care le descrie drept una dintre puținele resurse semnificative ce pot finanța dezechilibrul extern fără a majora stocul de datorie, într-un moment în care cealaltă sursă tradițională – ISD – „s-a comprimat semnificativ”. Badea notează și că miza investițiilor străine depășește rolul lor în finanțarea deficitului de cont curent: ele aduc tehnologie, know-how și integrarea companiilor locale în lanțuri internaționale de valoare, însă deciziile investitorilor pot fi amânate în perioade cu incertitudine ridicată, cu efecte negative asupra mediului macro-financiar. [...]
ING Bank spune că 68% dintre utilizatorii Depo Invest nu investiseră anterior , un semnal că produsele „mix” pot muta o parte dintre economisitori către fonduri mutuale , potrivit Ziarul Financiar . ING Bank România încearcă să aducă investițiile mai aproape de clienții obișnuiți să economisească, prin produse care combină depozitele bancare cu fondurile mutuale și prin acces la bursele europene direct din aplicația Home’Bank, conform informațiilor prezentate la ZF Live de Mihai Lazăr, investments tribe lead în cadrul băncii. Primele rezultate pentru produsul Depo Invest indică faptul că 68% dintre utilizatori nu mai investiseră anterior, în timp ce aproximativ 80-81% aveau deja experiență în economisire. Practic, banca urmărește să transforme economisirea într-o „rampă” către investiții, fără a cere clienților să renunțe la instrumentele tradiționale. De ce contează: conversia de la economisire la investiții, țintă operațională Mesajul central al ING este că trecerea de la economisire la investiții depinde mai puțin de „apetit” în abstract și mai mult de felul în care este construită experiența pentru client: acces, simplitate, costuri și informare despre riscuri. În intervenția de la ZF Live, Mihai Lazăr a descris obiectivul pe termen scurt al băncii: „Pe noi ne interesează, cel puţin în următorul an şi jumătate, să construim condiţiile. Şi aici înseamnă ofertă, acces facil, procesul uşor de înţelegere, o structură simplă de comisioane şi de costuri, cât şi informaţii cu privire la riscuri, astfel încât clienţii să aibă toate informaţiile ca să investească când sunt ei confortabili.” Cum arată „mixul” Depo Invest Potrivit explicațiilor din articol, Depo Invest este gândit ca un produs care alătură: un depozit bancar cu dobândă preferențială; o investiție într-un fond mutual (instrument de investiții administrat profesionist, care plasează banii în mai multe active, în funcție de politica fondului). Direcția indicată de ING sugerează o strategie de extindere a bazei de investitori de retail (persoane fizice), prin integrarea investițiilor în canalele digitale uzuale ale băncii și prin reducerea fricțiunilor operaționale (proces, comisioane, înțelegerea riscului). [...]

Revolut își leagă planurile plătite de acces la ChatGPT Go , gratuit până la 12 luni , într-o mișcare care poate crește retenția și poate împinge utilizatorii spre abonamente mai scumpe, potrivit Profit . Serviciul este oferit în România printr-un parteneriat cu OpenAI și este gratuit „timp de până la 12 luni”, în funcție de planul deținut. Cine primește ChatGPT Go și pentru cât timp Accesul fără costuri suplimentare este disponibil pentru clienții cu cont personal Revolut, cu durate diferite în funcție de abonament: Ultra : 12 luni gratuit + un „Buddy pass” de 12 luni Metal : 12 luni gratuit Premium, Revolut Pro și Revolut Mobile : 6 luni gratuit Plus și Standard : 3 luni gratuit, „pe baza promoției” Publicația nu detaliază condițiile promoției pentru planurile Plus și Standard și nici ce se întâmplă după expirarea perioadei gratuite. Context: Revolut își extinde oferta locală, inclusiv pe zona de investiții În același material sunt trecute în revistă și alte inițiative recente ale Revolut în România, inclusiv extinderea ofertei pentru investitori individuali către piețe private (active nelistate), prin fonduri administrate de Apollo, Ares, Hamilton Lane și Partners Group. Oferta este disponibilă direct în aplicație și include expunere la capital privat, credit privat și infrastructură privată, cu fonduri structurate prin cadrul ELTIF 2.0 (un tip de fond european gândit să faciliteze accesul investitorilor de retail la strategii folosite tradițional de instituții). Revolut indică faptul că aceste investiții sunt pentru investitori cu orizont lung și implică riscuri specifice. Date despre companie și operațiunile din România Revolut a fost fondată în 2015 și are aproximativ 70 de milioane de utilizatori. Compania a început în ultimii ani să migreze spre licențe bancare în piețele în care operează; în România, Revolut operează din 2024 printr-o sucursală a Revolut Bank Vilnius. Potrivit informațiilor citate, grupul Revolut a încheiat 2025 cu un profit net record de 1,7 miliarde de dolari, în creștere cu două treimi față de anul precedent. [...]
Raiffeisen Bank mizează pe educația financiară pentru a lărgi baza de investitori de retail , prin promovarea unui volum care explică „fără jargon” administrarea veniturilor, economiilor și investițiilor, potrivit Raiffeisen . Cartea „Stau la Unirii, investesc ca pe Wall Street ”, semnată de Andrei Perianu și publicată de Editura Corint, a fost prezentată în avanpremieră la Wealth & Investment Forum , înaintea lansării oficiale de la Gaudeamus. Evenimentul a reunit peste 100 de antreprenori, investitori și profesioniști din industria financiară, într-o discuție despre construirea, alocarea, protejarea și dezvoltarea capitalului pe termen lung. Participanții au avut și o sesiune de „Meet & Greet” cu autorul și cu Mihail Ion, vicepreședinte Retail și membru al Directoratului Raiffeisen Bank România, care semnează cuvântul-înainte. Ce propune volumul și cui i se adresează Cartea își propune să apropie investițiile de viața de zi cu zi și să ofere repere practice despre cum pot fi gestionate mai bine veniturile, economiile și investițiile, „fără promisiuni de îmbogățire rapidă”. Temele acoperite includ, conform comunicatului, economisirea și creditul, proprietățile, pensia și libertatea financiară, combinate cu experiențe personale ale autorului. În declarația citată de bancă, Andrei Perianu spune că volumul este destinat celor care vor să-și organizeze mai bine banii, dar nu știu de unde să înceapă, insistând pe disciplină, înțelegerea riscului, diversificare și pe rolul timpului în acumulare. „Investițiile nu sunt rezervate celor care trăiesc pe Wall Street și nici nu presupun să găsești mereu momentul perfect. Încep cu decizii simple, repetate cu disciplină: să economisești, să înțelegi riscul, să te diversifici și să lași timpul să lucreze în favoarea ta.” Mesajul băncii: decizii informate, pe termen lung În cuvântul-înainte, Mihail Ion plasează mesajul cărții în contextul transformării veniturilor în siguranță financiară și libertate de alegere, prin decizii informate și o perspectivă pe termen lung. El leagă explicit această direcție de rolul băncilor în consolidarea culturii financiare, „dincolo de produsele și serviciile” oferite. „Această carte nu promite formule miraculoase, ci propune un mod sănătos de a privi administrarea banilor: ca pe un proces construit în timp, cu răbdare, disciplină și decizii informate.” Ce urmează Lansarea oficială a volumului este programată la ediția cu numărul 33 a Târgului de Carte Gaudeamus, care are loc între 2 și 6 decembrie 2026, la Romexpo, conform comunicatului. [...]
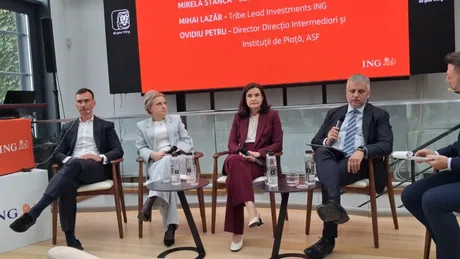
ING aduce tranzacționarea de acțiuni și ETF-uri direct în Home’Bank , mizând pe comisioane zero pentru primii utilizatori și pe simplificarea accesului la piața de capital, potrivit Economedia . Noua platformă, ING Invest , țintește în special investitorii de retail (persoane fizice), într-o piață locală care a crescut, dar rămâne sub nivelul altor state europene. Prin ING Invest, clienții pot cumpăra și vinde acțiuni listate la Bursa de Valori București și pe piețe internaționale, precum și fonduri tranzacționate la bursă (ETF-uri), fără să iasă din aplicația Home’Bank. Pentru primii 50.000 de investitori, banca oferă zero comisioane de tranzacționare pentru acțiuni și ETF-uri până la finalul lui 2026 , conform condițiilor ofertei menționate de bancă. Ce se schimbă operațional pentru clienți Elementul central este integrarea tranzacționării în aplicația de mobile banking, ceea ce reduce fricțiunea de a deschide și folosi o platformă separată. În logica băncii, această integrare ar trebui să sprijine intrarea unor noi investitori, inclusiv prin materiale de educație financiară: ING spune că a pregătit tutoriale pentru lansare, ca utilizatorii să înțeleagă mai bine pașii de început. Mihaela Bîtu, CEO ING Bank România, a plasat lansarea și în contextul revenirii grupului pe zona de brokeraj, după ce ING a avut în trecut activități de profil (ING Barings), înainte de retragerea din perioada crizei financiare din 2008–2010. „Mă bucur să revenim, practic, pe piața de capital, într-o nouă formulă, într-un nou mod de operare, în ton cu vremurile de astăzi. În acest moment, ne adresăm micilor investitori, persoanelor fizice, printr-un demers care își propune, de fapt, să democratizeze investițiile, să facă simple investițiile, să putem să creăm mai multă predictibilitate și bunăstare, prosperitate pentru români în viitor.” Context: piața locală crește, dar decalajul rămâne Șefa ING Bank România a indicat că participarea populației la investiții este mai redusă decât în alte piețe, inclusiv în Europa, și a legat acest decalaj de nivelul de prosperitate. În același timp, a descris evoluții recente drept încurajatoare: între 600.000 și 700.000 de persoane ar investi în titluri de stat (estimare prezentată la eveniment); numărul investitorilor de la Bursa de Valori București se apropie de 300.000 , iar acesta „s-a dublat” în ultimii ani, potrivit declarațiilor sale. În opinia sa, interesul este susținut și de deschiderea românilor către servicii digitale, ING România fiind menționată ca una dintre piețele din grup cu adopție ridicată a serviciilor de mobile banking. Bariere și riscuri: „nu am suficienți bani” și pericolul fraudelor Mirela Stanca, CEO Amundi România, a indicat drept barieră majoră percepția că investițiile cer sume mari: 45–46% dintre respondenții unui studiu prezentat la eveniment au spus că nu au suficienți bani pentru a investi. Ea a susținut că investițiile recurente cu sume mici pot ajuta începătorii să-și formeze disciplină și să evite deciziile impulsive. Din perspectiva reglementatorului, reprezentantul ASF Ovidiu Petru a avertizat că lipsa de informare poate expune investitorii la fraude și a recomandat începătorilor să se informeze și să lucreze cu intermediari autorizați. „Poți cădea victimă unei fraude. Dacă nu știi ce presupune deschiderea unui cont sau cum ar trebui să interacționezi cu un broker, poți fi păcălit de persoane care te contactează pe WhatsApp, îți recomandă anumite criptomonede și îți cer să depui bani. Ulterior, când vrei să retragi fondurile, ți se pot cere sume suplimentare.” În ansamblu, lansarea ING Invest se înscrie în tendința de „retailizare” a investițiilor prin canale digitale, dar mesajul comun al vorbitorilor este că accesul mai simplu nu elimină nevoia de informare, înțelegerea riscurilor și alegerea instrumentelor potrivite fiecărui profil de investitor. [...]
Deși au venituri de cel puțin 10.000 de lei pe lună, 9 din 10 români din acest segment nu au o strategie de investiții bine definită , arată un studiu citat de Raiffeisen Bank . Concluzia indică un decalaj între interesul pentru investiții și capacitatea de a construi un plan coerent, cu implicații directe asupra modului în care acest public își gestionează riscul și își alocă economiile. Studiul a fost realizat de Frappe Digital pentru Raiffeisen Bank România pe un eșantion reprezentativ de persoane fizice cu venituri de minimum 10.000 de lei lunar. Potrivit băncii, respondenții arată interes pentru instrumente financiare, dar au nevoie de mai multă structură, educație financiară și planificare pe termen lung, în special în privința riscului, diversificării portofoliului și stabilirii unor obiective măsurabile. „Rezultatele studiului arată o schimbare importantă de comportament: românii cu venituri ridicate sunt tot mai interesați să își pună banii la lucru, nu doar să îi păstreze. În același timp, faptul că doar 1 din 10 are o strategie de investiții bine definită arată că există încă un decalaj între intenție și planificare. Următorul pas firesc este trecerea de la decizii punctuale la o abordare structurată, construită în jurul obiectivelor personale, al orizontului de timp și al nivelului de risc pe care fiecare investitor este dispus să îl asume.” Cum ar investi românii 100.000 de euro Întrebați ce ar face dacă ar primi 100.000 de euro (aprox. 500.000 lei), cei mai mulți ar direcționa banii către economisire sau investiții, cu preferințe împărțite între piețele financiare și produse bancare: 28% ar alege acțiuni sau fonduri mutuale; 23% ar prefera un cont de economii sau un depozit bancar; 7% ar păstra suma în contul curent. Ce îi ține pe loc: teama de pierdere și lipsa unui „punct de pornire” Principalul obstacol în calea investițiilor este riscul de a pierde bani, menționat de 39% dintre respondenți. Alte bariere indicate în studiu: 29% spun că au resurse financiare insuficiente; 28% preferă un portofoliu diversificat pentru reducerea riscurilor; 18% afirmă că nu știu de unde să înceapă. Datele sugerează că, dincolo de nivelul veniturilor, decizia de investiție este influențată puternic de încredere, înțelegerea produselor și capacitatea de a construi un plan. Obiective și reacții la scăderi de piață: prudență, nu panică În topul obiectivelor financiare se află independența financiară, inclusiv posibilitatea unei pensionări anticipate, urmată de protejarea economiilor în fața inflației și creșterea capitalului pe termen lung. Într-un scenariu de corecție, comportamentul declarat rămâne preponderent prudent: dacă investițiile ar scădea cu 10% într-un interval scurt, 36% ar continua să investească potrivit planului, 27% ar investi suplimentar, 26% nu ar face nicio schimbare, iar 6% ar vinde o parte sau toate investițiile. [...]